Aperçu
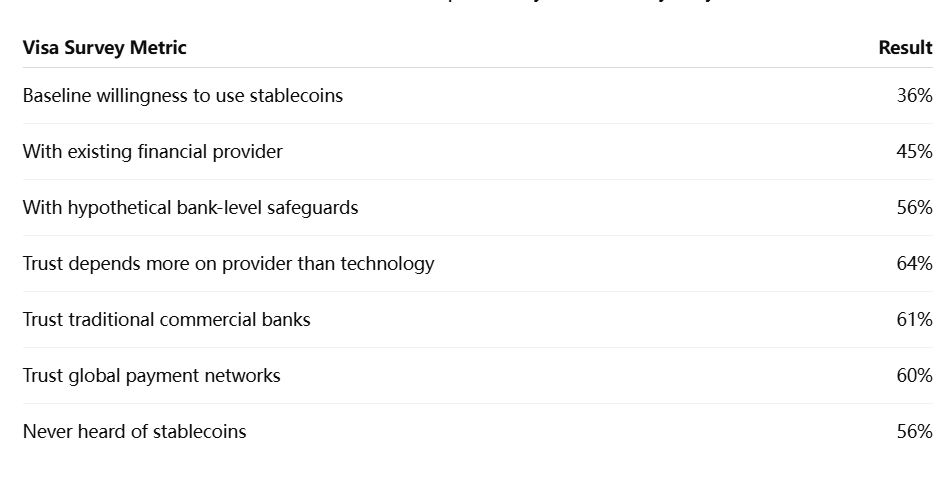
L'adoption des stablecoins pourrait dépendre moins de la technologie blockchain que de la question de savoir si les consommateurs bénéficient des protections qu'ils associent déjà aux banques et aux réseaux de cartes. La recherche Money Travels 2026 de Visa a révélé que 36 % des adultes américains interrogés ont déclaré qu'ils seraient prêts à utiliser des stablecoins dans un scénario de base, tandis que ce chiffre est passé à 56 % lorsqu'on a demandé aux répondants d'imaginer des stablecoins avec une protection contre la fraude de niveau bancaire et une assurance des dépôts. Cette augmentation mesure la volonté déclarée dans le cadre d'un hypothétique dispositif de protection, et non l'utilisation réelle des stablecoins ni une prévision selon laquelle 56 % des Américains adopteront les stablecoins.
La même enquête met en évidence un déficit de confiance plus large. La volonté est passée de 36 % à 45 % lorsque les stablecoins étaient proposés par un fournisseur financier existant, tandis que 64 % des répondants ont déclaré que leur confiance dans un moyen de paiement dépend davantage du fournisseur que de la technologie sous-jacente. Les banques commerciales traditionnelles étaient considérées comme dignes de confiance par 61 % des répondants pour fournir des services de monnaie numérique, tandis que les réseaux de paiement mondiaux l'étaient par 60 %.
Ces résultats suggèrent que l'adoption grand public des stablecoins pourrait de plus en plus dépendre de protections financières familières, d'une distribution crédible et de la confiance des consommateurs plutôt que des seuls avantages techniques. Les stablecoins peuvent déjà offrir des transferts de valeur rapides, programmables et potentiellement 24h/24 et 7j/7, mais ces avantages peuvent compter moins pour les consommateurs ordinaires s'ils restent incertains quant à la récupération en cas de fraude, à l'assurance ou à la personne responsable en cas de problème.
Points clés à retenir
- Visa a constaté une volonté de base d'utiliser des stablecoins de 36 % parmi les adultes américains interrogés.
- Dans un scénario hypothétique avec une protection contre la fraude de niveau bancaire et une assurance des dépôts, la volonté est passée à 56 %.
- Proposer des stablecoins via un fournisseur financier existant a fait passer la volonté à 45 %.
- 64 % ont déclaré que la confiance dépend davantage du fournisseur que de la technologie.
- L'enquête mesure l'intention déclarée, et non l'adoption actuelle des stablecoins ni un comportement futur garanti.
Qu'a réellement découvert Visa sur l'adoption des stablecoins ?
Le chiffre de 56 % mesure la volonté, pas l'utilisation réelle
Le point le plus important est méthodologique. L'enquête de Visa ne montre pas que 56 % des Américains utilisent actuellement des stablecoins, et elle ne prédit pas non plus que l'adoption atteindra automatiquement ce niveau. Les répondants ont été confrontés à des conditions hypothétiques et on leur a demandé dans quelle mesure ils seraient prêts à utiliser la technologie si certaines protections étaient disponibles.
Dans le scénario de base, 36 % ont exprimé leur volonté d'utiliser des stablecoins. Lorsque l'enquête a ajouté une protection hypothétique contre la fraude de niveau bancaire et une assurance des dépôts, cette part est passée à 56 %, soit une hausse de 20 points de pourcentage. L'ampleur du changement est utile car elle isole un obstacle possible à l'adoption : les consommateurs semblent nettement plus intéressés lorsque les dollars numériques sont présentés avec des protections familières.
L'enquête a également testé la confiance dans la distribution. Si les stablecoins étaient proposés par un fournisseur financier existant, la volonté passait de 36 % à 45 %. Cela suggère que les consommateurs peuvent évaluer un stablecoin en partie à travers l'institution qui soutient l'expérience, plutôt que uniquement à travers la technologie du jeton, son émetteur ou sa blockchain.
Pourquoi la méthodologie de l'enquête est-elle importante ?
La recherche américaine de Visa a porté sur 2 192 adultes et a été menée du 24 février au 2 mars 2026. Les répondants ont reçu des informations sur les stablecoins avant de répondre aux questions, ce qui signifie que les résultats ne doivent pas être considérés comme un test pur de la notoriété spontanée des consommateurs.
C'est important car la notoriété reste faible. Visa a rapporté que 56 % des répondants américains n'avaient jamais entendu parler des stablecoins auparavant. Si plus de la moitié de la population interrogée part sans familiarité de base, les opinions peuvent changer sensiblement selon la manière dont la technologie est décrite.
Les résultats sont donc mieux compris comme des preuves des préférences des consommateurs dans des scénarios définis. Ils montrent quelles caractéristiques de produit peuvent accroître la volonté, mais ils ne mesurent pas le comportement transactionnel réel, la rétention ou l'utilisation à long terme.
Pourquoi les protections de niveau bancaire importent-elles autant ?
Les consommateurs sont habitués à la récupération, pas aux transferts irréversibles
Les produits financiers traditionnels ont conditionné les utilisateurs à s'attendre à des couches de protection lorsque les paiements tournent mal. Les transactions par carte non autorisées peuvent souvent être contestées, les comptes bancaires disposent de procédures de récupération établies et les consommateurs savent généralement quelle institution contacter en cas de fraude. De nombreuses transactions blockchain fonctionnent différemment : une fois les actifs envoyés à la mauvaise adresse ou transférés après la compromission d'un portefeuille, l'annulation de la transaction peut être difficile ou impossible.
Cet écart peut compter plus que la vitesse de transaction. Un stablecoin peut se déplacer mondialement en quelques minutes et fonctionner 24h/24 et 7j/7, mais un consommateur qui évalue s'il doit le détenir ou le dépenser peut d'abord demander ce qui se passe si le compte est piraté. Si la réponse n'est pas claire, un règlement plus rapide offre une valeur psychologique limitée.
Les résultats de Visa suggèrent donc que l'adoption par les consommateurs nécessite une couche de protection autant qu'une couche de paiement. Les utilisateurs grand public peuvent ne pas juger les stablecoins principalement par le temps de bloc, les frais de gaz ou l'architecture du réseau. Ils peuvent plutôt les comparer aux attentes de sécurité déjà établies par les cartes et les dépôts bancaires.
L'assurance des dépôts modifie la perception du risque par les consommateurs
L'assurance des dépôts est particulièrement importante car elle constitue un signal familier de sécurité financière. Les consommateurs comprennent généralement que les dépôts bancaires éligibles fonctionnent dans un cadre réglementé qui inclut des protections indisponibles pour de nombreux autres actifs financiers.
Les stablecoins ne devraient pas être automatiquement décrits comme des dépôts bancaires assurés. Même un stablecoin conçu pour maintenir une valeur de 1 $ peut impliquer un risque d'émetteur, de réserve, de remboursement et opérationnel, et les protections juridiques dépendent du produit spécifique et de la juridiction.
L'enquête de Visa est donc utile précisément parce que l'élément d'assurance est hypothétique. Elle démontre que les consommateurs réagissent fortement à l'idée de protection sans établir que les produits stablecoins actuels l'offrent universellement.
Pour les émetteurs et les entreprises de paiement, l'implication est claire : réduire les frictions techniques peut ne pas suffire. La prochaine étape de l'adoption pourrait nécessiter des produits offrant des droits juridiques plus clairs, des mécanismes de recouvrement et des protections des consommateurs.
La confiance peut compter plus que la technologie
La réputation du fournisseur modifie l'intention d'adoption
Visa a constaté que 64 % des répondants américains ont déclaré que leur confiance dans un mode de paiement dépend davantage du fournisseur que de la technologie. Ce résultat change la façon dont la concurrence des stablecoins devrait être envisagée. Les marchés crypto comparent souvent les réseaux en fonction du débit, des frais ou de la décentralisation, mais l'adoption financière par les consommateurs peut être motivée par des facteurs très différents.
Les banques et les réseaux de paiement mondiaux obtiennent des scores relativement élevés parce que les utilisateurs les associent déjà au service client, aux contrôles antifraude et aux obligations financières réglementées. Un stablecoin techniquement sophistiqué émis par une entité inconnue peut donc faire face à un désavantage de confiance même si son infrastructure blockchain performe mieux.
Cela aide à expliquer pourquoi les stablecoins sont de plus en plus intégrés dans des marques et des réseaux de paiement familiers. Le consommateur n'a pas nécessairement besoin de savoir quelle blockchain traite le transfert si un fournisseur financier de confiance gère l'expérience.
La concurrence des stablecoins pourrait devenir une concurrence de distribution
Si la confiance dans le fournisseur affecte matériellement l'adoption, la distribution devient aussi importante que la conception du jeton. Les banques, les fintechs, les exchanges, les réseaux de cartes et les portefeuilles possèdent déjà des relations avec différents groupes d'utilisateurs, et ces relations peuvent réduire le coût d'introduction d'un nouveau produit en dollar numérique.
Une banque pourrait intégrer le règlement en stablecoin dans un compte existant. Une entreprise de paiement pourrait utiliser des stablecoins pour des transferts transfrontaliers sans modifier l'interface consommateur. Un exchange pourrait rendre les stablecoins disponibles dans un environnement où les utilisateurs comprennent déjà les actifs numériques.
Le résultat probable n'est pas un modèle de distribution universel unique. Différents fournisseurs peuvent dominer différents cas d'usage. Ce que les données de Visa indiquent, c'est que la technologie seule peut être insuffisante pour stimuler l'adoption de masse si les utilisateurs ne font pas confiance à l'institution qui l'entoure.
Pourquoi la notoriété des stablecoins est-elle encore un problème ?
Plus de la moitié des répondants n'avaient jamais entendu parler des stablecoins
L'écart de notoriété de 56 % est l'un des chiffres les plus importants de l'enquête car il montre à quel point les stablecoins restent éloignés de la compréhension du consommateur moyen. Les participants au marché crypto peuvent considérer USDT, USDC et d'autres dollars numériques comme une infrastructure établie, mais cette familiarité ne s'étend pas nécessairement au grand public.
Une faible notoriété crée plusieurs problèmes. Les consommateurs peuvent confondre les stablecoins avec des cryptomonnaies volatiles comme le Bitcoin, mal comprendre le fonctionnement des réserves ou supposer qu'une parité de 1 $ est garantie dans toutes les conditions de marché. Ces idées fausses peuvent réduire l'adoption même lorsque le produit sous-jacent fonctionne de manière fiable.
L'éducation reste donc une partie du défi d'infrastructure. Les émetteurs doivent expliquer ce qui soutient l'actif, comment fonctionne le remboursement, quelles protections sont disponibles et en quoi le produit diffère à la fois des dépôts bancaires et des jetons crypto volatils.
Une meilleure éducation pourrait augmenter l'adoption, mais la confiance vient d'abord
L'éducation peut améliorer la compréhension, mais l'information seule ne crée pas la confiance. Un consommateur peut parfaitement comprendre comment fonctionne un stablecoin et toujours préférer un virement bancaire s'il estime que l'option traditionnelle offre une protection plus forte.
C'est ici que la réputation du fournisseur et les garanties du produit se renforcent mutuellement. Une institution financière de confiance peut expliquer une nouvelle technologie dans le cadre d'une relation familière, tandis que des protections reconnaissables rendent le produit moins expérimental.
La leçon plus large est que l'adoption n'est pas simplement un problème de littératie technique. C'est un problème de conception de la confiance.
Les banques pourraient-elles devenir le principal canal de distribution des stablecoins ?
Les banques ont un avantage de confiance, mais pas une victoire garantie
Les données de Visa suggèrent que les banques sont bien positionnées, car 61 % des personnes interrogées font confiance aux banques commerciales traditionnelles pour fournir des services de monnaie numérique. Cela donne aux banques un avantage potentiel en matière de distribution, en particulier auprès des consommateurs qui souhaitent une fonctionnalité de dollar numérique sans gérer des portefeuilles natifs de crypto-monnaie.
Les stablecoins émis ou distribués par les banques pourraient combiner le règlement sur blockchain avec un accès familier au compte, des canaux de service client et des systèmes de conformité. Cela pourrait être particulièrement attrayant pour les paiements et les cas d'utilisation de type épargne où les consommateurs privilégient la sécurité plutôt que la composabilité sans permission.
Cependant, cela ne signifie pas que les banques domineront nécessairement les stablecoins. Les échanges de crypto-monnaies et les fintechs servent déjà les utilisateurs qui valorisent une innovation plus rapide, un accès mondial et une interaction directe avec les réseaux blockchain. Différents groupes d'utilisateurs peuvent préférer différents compromis.
Le résultat le plus probable est un marché à plusieurs niveaux dans lequel les banques, les fintechs, les réseaux de paiement et les plateformes de crypto-monnaies distribuent tous des stablecoins à des fins différentes.
Les réseaux de paiement pourraient devenir le pont
Les réseaux de paiement mondiaux ont également obtenu de bons résultats dans l'enquête de Visa, avec 60 % des personnes interrogées exprimant leur confiance en eux en tant que fournisseurs de monnaie numérique. C'est important car les réseaux de cartes se situent entre les banques, les commerçants et les consommateurs et peuvent intégrer les stablecoins dans des expériences de paiement familières.
Les récentes initiatives de règlement en stablecoins pointent déjà dans cette direction. Le consommateur peut continuer à utiliser une carte tandis que l'actif de règlement utilisé entre les institutions financières change en arrière-plan.
Ce modèle pourrait être particulièrement puissant car il minimise le changement de comportement. Les stablecoins peuvent gagner du volume de transactions sans exiger que chaque utilisateur adopte consciemment un nouveau produit financier.
Quelles sont les limites de l'enquête de Visa ?
Les préférences déclarées ne sont pas un comportement financier réel
Les personnes interrogées expriment souvent des intentions qui diffèrent de leur comportement réel. Un consommateur peut dire qu'il utiliserait un stablecoin protégé mais ne jamais ouvrir de compte, alimenter un portefeuille ou effectuer une transaction une fois que les frais, l'intégration et les produits concurrents sont introduits.
Le chiffre de 56 % doit donc être interprété comme une indication de la demande potentielle dans un scénario hypothétique plutôt que comme une prévision de l'adoption future.
L'enquête est également spécifique aux adultes américains. Les cas d'utilisation des stablecoins diffèrent considérablement selon les marchés. Les consommateurs des pays dont les monnaies sont instables, les envois de fonds coûteux ou l'accès restreint au dollar peuvent évaluer les stablecoins différemment des utilisateurs américains ayant un large accès aux dépôts bancaires et aux cartes de paiement.
La recherche reste précieuse car elle identifie les variables qui semblent importantes. Elle ne doit pas être traitée comme une estimation précise de la pénétration future du marché.
Les garanties hypothétiques peuvent être difficiles à reproduire exactement
L'expression « protection de niveau bancaire » combine plusieurs concepts qui peuvent être difficiles à reproduire dans un environnement financier décentralisé. Le remboursement des fraudes, la récupération de compte et l'assurance des dépôts dépendent de systèmes juridiques et opérationnels qui peuvent ne pas correspondre parfaitement aux actifs blockchain auto-conservés.
Un stablecoin stocké dans un compte de dépôt réglementé peut potentiellement recevoir différentes protections du même stablecoin détenu dans un portefeuille auto-conservé. La structure du produit importe donc autant que le jeton lui-même.
Cela signifie que l'adoption future des stablecoins pourrait dépendre de la création de différentes couches de service autour du même actif plutôt que de la modification de la technologie de base de l'actif.
Point de vue de MEXC : La concurrence des stablecoins devient une concurrence de confiance
La prochaine étape de l'adoption des stablecoins pourrait être déterminée moins par la blockchain offrant le débit le plus élevé et plus par les produits capables de combiner l'utilité du dollar numérique avec des protections que les consommateurs comprennent déjà. L'enquête de Visa suggère que la confiance, la récupération et la réputation institutionnelle ont une influence significative sur la volonté d'utiliser des stablecoins.
Pour l'industrie de la crypto-monnaie, cela change le cadre concurrentiel. Les stablecoins se sont historiquement différenciés par la liquidité, les réserves, le support de la chaîne et les intégrations DeFi. À mesure qu'ils s'intègrent plus profondément dans les paiements grand public, la protection des consommateurs et la distribution pourraient devenir des avantages concurrentiels tout aussi importants.
Les produits les plus solides pourraient donc être ceux qui préservent la fonctionnalité de la blockchain tout en rendant la complexité sous-jacente invisible. Les utilisateurs peuvent se soucier moins du réseau traitant la transaction que de savoir qui est responsable en cas de défaillance.
L’adoption des stablecoins pourrait dépendre davantage de la confiance que de la technologie
L’enquête Money Travels 2026 de Visa ne prouve pas que l’adoption des stablecoins atteindra 56 % aux États-Unis. Elle montre quelque chose de plus utile : la volonté des consommateurs change considérablement lorsque les dollars numériques sont associés à des protections financières familières. Un intérêt de base de 36 % est passé à 56 % dans un scénario hypothétique combinant une protection contre la fraude au niveau bancaire et une assurance des dépôts, tandis que le simple fait de proposer le produit via un fournisseur financier existant a porté la volonté à 45 %.
Ces résultats suggèrent que les stablecoins font face à un déficit de confiance autant qu’à un déficit de notoriété. Plus de la moitié des répondants américains n’avaient jamais entendu parler des stablecoins, et les consommateurs continuent de s’appuyer fortement sur la réputation du fournisseur lorsqu’ils évaluent des produits financiers. Un règlement plus rapide et des coûts de transaction plus faibles pourraient donc avoir un impact grand public limité, à moins que les utilisateurs ne comprennent aussi qui les protège et ce qui se passe en cas de problème.
Le prochain défi du secteur sera probablement institutionnel plutôt que purement technique. Les stablecoins ont besoin de protections des consommateurs plus claires, d’une distribution crédible et d’explications plus simples des structures de réserves et de remboursement. Les banques et les réseaux de paiement pourraient jouer un rôle croissant parce qu’ils possèdent déjà des relations et une confiance que les nouveaux produits crypto doivent autrement bâtir à partir de zéro.
L’adoption des stablecoins peut encore croître grâce à des cas d’usage natifs de la crypto, mais la voie vers les paiements grand public pourrait être différente. L’infrastructure gagnante pourrait être celle qui rend la blockchain presque invisible tout en préservant les garanties que les consommateurs attendent déjà de la finance traditionnelle.
Sources
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.