Points clés
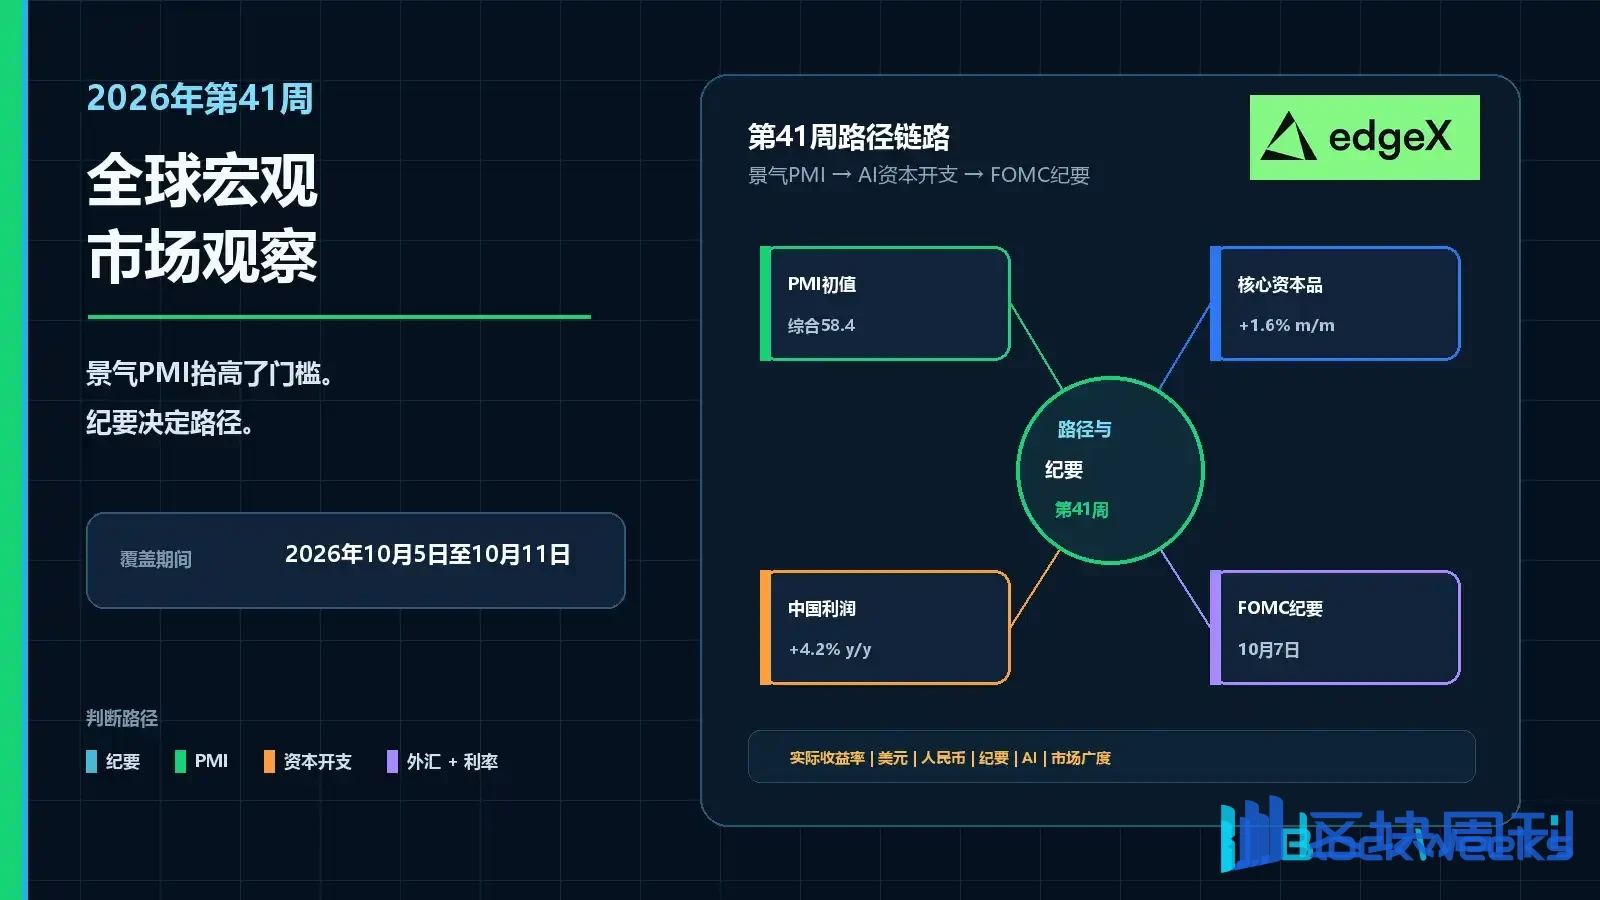
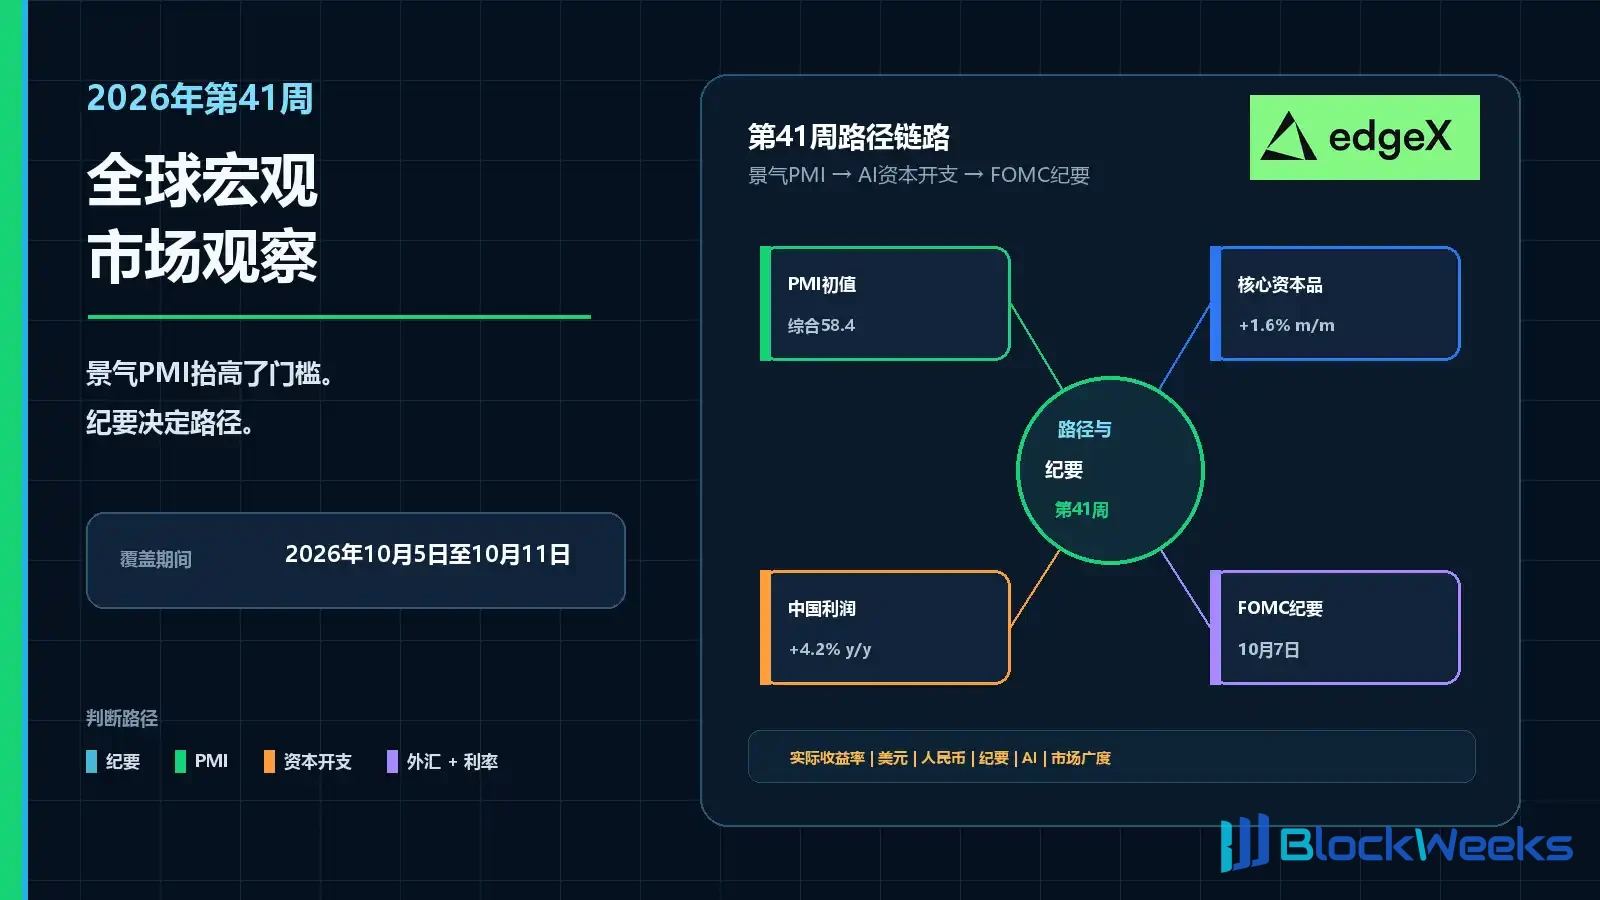
· La semaine 41 couvre du 5 au 11 octobre 2026. Le point de données américain central est le procès-verbal de la réunion du FOMC des 15 et 16 septembre, publié le 7 octobre ; cette réunion a été la première hausse des taux de la Fed en plus de trois ans. La même semaine comprend également les ventes au détail et les prix à l'importation de la zone euro, les rapports sur la demande et l'économie régionale du Japon, ainsi que des indices sur les pressions sur les prix dans la chaîne de production en Chine.
· La semaine 39 a laissé une base de demande plus forte et de goulots d'étranglement pour la fenêtre de publication du procès-verbal. L'estimation préliminaire de l'indice PMI composite américain de S&P Global a bondi à 58,4, l'indice PMI manufacturier a augmenté à 57,0, les nouvelles commandes ont augmenté à 58,2, et l'indice des prix payés des intrants a grimpé à 66,4 alors que les retards de livraison se propageaient. L'indice PMI composite de la zone euro s'est également renforcé à environ 53,1.
· Les commandes de biens durables d'août sont restées stables, mais les commandes de biens d'équipement de base hors aéronefs ont bondi de 1,6 % en glissement mensuel et de 10,6 % en glissement annuel. C'est exactement le boom des équipements d'IA. Dans le même temps, l'indice de confiance des consommateurs de l'Université du Michigan a chuté à 48,1, et les anticipations d'inflation à un an ont augmenté à 4,6 %.
· Les données du BEA ont montré que le déficit du compte courant du deuxième trimestre s'est élargi à 246 milliards de dollars. Au début de la semaine 40, la croissance des bénéfices des entreprises industrielles chinoises en août a ralenti à 4,2 % en glissement annuel, contre 11,2 % en juillet.
· À la date limite de production du 28 septembre, les offres d'emploi JOLTS de la semaine 40, l'indice PCE d'août, la troisième estimation du PIB du deuxième trimestre, l'indice PMI officiel de la Chine et les emplois non agricoles de septembre étaient encore incomplets. La semaine 41 devrait tester si le procès-verbal va verrouiller une nouvelle hausse des taux dans la période dense de politique des G3 de fin octobre, plutôt que de traiter les données inachevées de la semaine 40 comme des faits établis.
· Les rendements réels, le dollar, l'EUR, le JPY, le CNH, les actions liées à l'IA, les métaux industriels et les probabilités de hausse des taux à court terme peuvent tous connaître des bruits de trajectoire. Ne pariez pas sur une tendance unidirectionnelle claire se déroulant uniquement sur la base du procès-verbal de la réunion américaine.
Conclusion rapide
La semaine 41 est une semaine de trajectoire politique mondiale, et non une observation uniquement américaine. La semaine 39 a livré des estimations préliminaires des PMI américains à des sommets de plusieurs années, une amélioration de l'indice PMI composite de la zone euro à environ 53,1, des pressions plus fortes sur les prix des entreprises, et un nouveau rebond des biens d'équipement à forte intensité d'IA. Si le procès-verbal du 7 octobre traite cette combinaison de « boom plus goulot d'étranglement » comme une raison de poursuivre le resserrement, les rendements réels, le dollar et les probabilités de hausse des taux de fin octobre resteront fermes, tandis que l'EUR, le JPY et le CNH évolueront autour des effets de contagion. À l'inverse, si le procès-verbal met l'accent sur les risques bilatéraux après des biens durables globaux stables, un déficit du compte courant en élargissement et un ralentissement des bénéfices des entreprises industrielles chinoises, le marché aura plus de marge pour digérer tant que les données inachevées de la semaine 40 sur le PCE, l'emploi et le PMI chinois ne surchauffent pas. Lors de l'évaluation des ventes au détail et des prix à l'importation du 5 octobre en Europe et des rapports sur la demande des 7 et 8 octobre au Japon, ils doivent être placés aux côtés du procès-verbal de la réunion américaine, et non examinés seulement après le procès-verbal.
Pourquoi la semaine 41 est un test des minutes et de la trajectoire politique
La semaine 38 a apporté la première hausse des taux de la Fed en plus de trois ans, et cette action elle-même a déjà poussé le marché d'une discussion sur « faut-il passer au resserrement » vers un cadre de tarification de « jusqu'où ira le resserrement ». Ensuite, la semaine 39 a répondu aux questions du marché sur la capacité d'absorption des politiques d'une manière plus hawkish : l'activité du secteur privé ne ralentissait pas, mais s'accélérait ; les chaînes d'approvisionnement ne s'assouplissaient pas, mais se resserraient à nouveau ; les commandes d'équipements liés à l'IA restaient fermes, montrant qu'une partie de la demande d'investissement des entreprises est encore assez résiliente même si la confiance des consommateurs s'affaiblit et que l'anxiété augmente. La semaine 40 était censée être le premier double test relativement clair de l'inflation et du marché du travail, utilisant des indices tels que les JOLTS, l'indice PCE d'août, la troisième estimation du PIB du deuxième trimestre, l'indice PMI officiel de la Chine et les emplois non agricoles de septembre pour calibrer l'effet restrictif réel après la hausse des taux, mais à la date limite du 28 septembre, ces données clés n'avaient toujours pas entièrement atterri, et le marché ne pouvait pas confirmer directement avec un nouvel ensemble de données si la politique était déjà suffisamment restrictive. La semaine 41 n'attend donc pas la prochaine décision de taux pour donner une direction, mais comprime plutôt la question à l'avance en un test de trajectoire plus direct : après les preuves de l'essor des PMI, le renouveau des prix des intrants et les contraintes de capacité toujours présentes, les minutes de la réunion de septembre pousseront-elles la discussion politique vers une autre trajectoire de hausse des taux et feront-elles à nouveau du risque de fin octobre une partie du scénario de base ?
Il est nécessaire de négocier par étapes plutôt que de concentrer toutes les réactions sur le même événement. Une décision de taux peut rapidement réévaluer les rendements à court terme en un après-midi parce qu'elle modifie le niveau actuel du taux directeur et la probabilité immédiate du prochain mouvement sur la courbe des taux courts ; mais une position politique plus durable doit être confirmée par les minutes, car les minutes montrent comment les responsables interprètent les données, comment ils pèsent les risques, et s'ils considèrent une hausse des taux comme un ajustement ponctuel ou comme le point de départ de la réouverture d'une trajectoire politique plus longue. L'essentiel n'est pas seulement que les responsables aient vu une demande forte et des pressions sur les prix en rebond, mais s'ils traitent la demande et les pressions sur les prix en amont comme un problème d'inflation presque unilatéral ; si c'est le cas, le marché doit continuer à laisser une prime plus hawkish pour les rendements à court terme et le dollar. À l'inverse, si les minutes accordent encore un poids suffisant à la pression sur les marges bénéficiaires en Chine, aux risques des usines et aux équilibres extérieurs, indiquant que les décideurs n'ont pas complètement ignoré les fissures de la demande mondiale et la transmission à la baisse dans la chaîne manufacturière, la trajectoire des taux pourrait dépendre davantage de la confirmation des données ultérieures. La semaine 41 est précisément là pour tester cette deuxième étape : non pas pour rejuger ce que la Fed a déjà fait, mais pour juger si le récit des responsables est suffisant pour étendre une hausse des taux à une trajectoire politique pour la prochaine hausse des taux.
L'essor de la semaine 39 relève encore la barre
La combinaison préliminaire des PMI publiée le 23 septembre, rapportée dans un résumé Reuters publié via KELO, est apparue après que la Fed avait déjà relevé la fourchette du taux des fonds fédéraux à 3,75 % à 4,00 %, de sorte que sa signification pour le marché n'est pas simplement de prouver que l'économie va encore bien, mais de tester si la demande a vraiment été réprimée après la hausse des taux. Le PMI composite à 58,4, le PMI manufacturier à 57,0 et les prix des intrants à 66,4 ont ensemble laissé au marché trois messages encore efficaces : premièrement, la demande compte encore, et le rythme de l'expansion de l'activité privée est suffisant pour que les décideurs craignent que la demande globale n'ait pas été suffisamment contrainte par les taux ; deuxièmement, les contraintes de capacité prennent effet, et le resserrement des chaînes d'approvisionnement transmettra plus rapidement la vigueur des commandes aux délais de livraison, aux stocks et aux coûts ; troisièmement, le risque d'inflation des entreprises est réapparu, et des prix des intrants plus élevés signifient que les pressions sur les prix peuvent d'abord s'accumuler dans la chaîne de production, puis se transmettre aux marges bénéficiaires, aux prix finaux et aux anticipations d'inflation. Précisément parce que ces preuves sont apparues après la hausse des taux, la barre pour la semaine 41 a été relevée à nouveau : le marché doit juger si les minutes interpréteront cette combinaison comme un feu vert pour une autre hausse des taux avant la fin octobre, ou simplement comme un échantillon de données solides nécessitant une observation continue. Pour les investisseurs, la différence réside dans la question de savoir si les rendements à court terme continuent d'être révisés à la hausse, si le dollar conserve le soutien de l'écart de politique, et si les actifs risqués doivent digérer à nouveau la pression combinée d'une « croissance encore forte mais de taux aussi plus élevés ».
Calendrier macroéconomique mondial de la semaine 41
Date | Région | Événement programmé | Pourquoi le marché s'y intéresse |
5 octobre | Zone euro | Prix des importations industrielles et commerce de détail d'août 2026 | Vérifier si la demande de biens et de magasins en Europe soutient encore le rebond du PMI de la semaine 39. |
Du 5 au 11 octobre | États-Unis | Demandes hebdomadaires d'allocations chômage et données secondaires à haute fréquence | Continuer à suivre le marché du travail et la demande entre les emplois non agricoles et l'IPC. |
7 octobre | États-Unis | Compte rendu du FOMC de la réunion des 15-16 septembre | Après le boom des PMI et les dépenses d'investissement dans l'IA, fournir le premier compte rendu écrit complet de la première hausse des taux en plus de trois ans. |
7 octobre | Japon | Indice d'activité de consommation de la BoJ | Fournir des indices sur la demande japonaise le jour même où le compte rendu américain redéfinit la trajectoire de hausse des taux. |
8 octobre | Japon | Rapport économique régional de la BoJ | Vérifier si le tableau de la demande régionale au Japon soutient encore la tendance du yen après la hausse des taux. |
9 octobre | Chine | Rapport sur les prix des biens de production de fin septembre du Bureau national de la statistique | Après la référence précoce des bénéfices des entreprises industrielles publiée vers le 28 septembre, fournir une première vérification des pressions sur les prix dans la chaîne de production chinoise. |
14 octobre | États-Unis / Chine | IPC américain ; IPC et IPP de septembre 2026 en Chine | Points de contrôle adjacents de l'inflation en semaine 42 après que le compte rendu a établi le débat sur la trajectoire. |
15 octobre | États-Unis | Ventes au détail et IPP de septembre 2026 | Vérifier si la demande des consommateurs et les pressions sur les prix en amont soutiennent encore le boom de la semaine 39. |
Du 28 au 30 octobre | États-Unis / Zone euro / Japon | Décision de taux du FOMC ; réunion de politique monétaire de la BCE ; réunion de politique monétaire de la BoJ | La prochaine période intensive de politique monétaire en direct du G3 après la fenêtre du compte rendu. |
Le compte rendu du FOMC redéfinit la fonction de réaction post-hausse
Le calendrier du FOMC de la Réserve fédérale, le calendrier de publication des données américaines d'octobre 2026 et l'outil de calendrier de publication des comptes rendus pointent tous vers le même moment : le compte rendu de la réunion du FOMC des 15-16 septembre sera publié à 14 heures, heure de l'Est, le 7 octobre. Pour la semaine 41, l'importance de cette heure de publication ne réside pas seulement dans une divulgation de calendrier routinière, mais dans le catalyseur politique le plus clair et le plus direct que le marché puisse obtenir après le renforcement soudain de la dynamique de la demande au cours de la semaine 39 et avant la période intensive de décisions des banques centrales du G3 fin octobre. En d'autres termes, le compte rendu aidera les investisseurs à recalibrer la fonction de réaction post-hausse : si les responsables considèrent la résilience récente de la demande comme un risque inflationniste qui doit être davantage réprimé, ou s'ils estiment toujours que la politique est suffisamment restrictive et que les jugements ultérieurs doivent attendre une confirmation supplémentaire des données. Les indices macroéconomiques de cette semaine ne concernent pas seulement les États-Unis. Eurostat publiera le commerce de détail et les prix à l'importation de la zone euro le 5 octobre, ce qui influencera le jugement du marché sur la demande intérieure de la zone euro, les pressions sur les prix à l'importation et les contraintes de politique de la BCE ; le calendrier de la BoJ montre que l'indice d'activité de consommation du Japon sera publié le 7 octobre et le Rapport économique régional le 8 octobre, et les informations connexes entreront dans la tarification de la courbe des taux JPY et des attentes de politique de la BoJ ; le calendrier du Bureau national de la statistique de Chine prévoit le rapport sur les prix des biens de production de fin septembre pour le 9 octobre, ce qui fournira un complément pour que le marché observe la transmission des prix en Chine, la capacité d'absorption de la chaîne industrielle et l'impact sur la demande extérieure de matières premières. Par conséquent, bien que ce compte rendu provienne de la Réserve fédérale, il sera interprété dans un cadre transfrontalier composé du dollar, du rythme de politique du G3, des signaux de prix de la zone euro, des observations de la demande intérieure japonaise et des prix des biens de production chinois.
La raison pour laquelle le compte rendu de la réunion est important est qu'après la hausse des taux, le paysage des données ne reste plus dans l'état où il était le jour de la réunion. Au moment où les responsables ont achevé le resserrement, la semaine 39 n'avait pas encore livré une série de signaux ultérieurs : des lectures préliminaires plus fortes des PMI, des pressions croissantes sur les prix des entreprises et une nouvelle hausse des commandes de biens d'équipement de base. Ces données ont modifié l'évaluation marginale du marché de la demande, des capacités et de la résilience de l'investissement des entreprises, et ont également forcé les investisseurs à réexaminer la manière dont le FOMC a pesé la croissance par rapport à l'inflation lors de la réunion. Si le compte rendu montre que les discussions des responsables étaient clairement bellicistes et fondaient leurs jugements politiques davantage sur la tension des capacités, les risques haussiers de la demande et la possibilité que les pressions sur les prix persistent, alors le canal de transmission est relativement clair : le marché aura tendance à croire que des taux restrictifs doivent être maintenus plus longtemps, l'extrémité courte de la courbe et les rendements réels trouveront plus facilement un soutien, et le dollar américain se renforcera en raison du réajustement des écarts de taux d'intérêt et de ses attributs de valeur refuge. À l'inverse, si le ton du compte rendu est plus équilibré, même s'il reconnaît encore que les risques d'inflation ne sont pas résolus, et qu'il met également l'accent sur les risques bidirectionnels entourant le secteur manufacturier, l'équilibre extérieur et la capacité d'absorption de la Chine, alors l'implication politique n'est pas simplement d'ajouter une prime belliciste, mais de replacer la décision du 28 octobre dans un cadre dépendant des données. Le point clé ici n'est pas de savoir si le compte rendu répète des phrases comme « les risques demeurent », mais comment il organise les preuves, comment il décrit les décalages de politique et comment il explique le compromis entre une demande forte et un ralentissement potentiel. Pour les investisseurs, le compte rendu affectera non seulement la réaction immédiate du jour, mais aussi les probabilités de trajectoire politique dont dépendent conjointement les taux courts, les rendements réels, le dollar américain et les valorisations des actifs risqués ; si le texte confirme que le FOMC est plus préoccupé par la surchauffe que par les risques baissiers, le marché acceptera plus facilement un taux d'actualisation réel plus élevé ; si le texte conserve davantage de risques bidirectionnels, les échanges mettront davantage l'accent sur la question de savoir si les données ultérieures sur l'IPC, l'IPP, l'indice des prix PCE et l'emploi pourront continuer à soutenir une tarification belliciste.
Le compte rendu de la réunion sera interprété conjointement avec les données de confirmation de la semaine 40, pas encore complètes
Au moment de la publication du compte rendu de la réunion, le marché devrait déjà avoir reçu l'ensemble des données de confirmation de la semaine 40, qui n'est pas encore complet mais suffisant pour modifier le contexte d'interprétation : les offres d'emploi JOLTS, l'indice PCE d'août selon le calendrier de publication du BEA, la troisième estimation du PIB du deuxième trimestre, les PMI officiels de la Chine et les emplois non agricoles de septembre selon le calendrier du BLS. En prenant le 28 septembre comme date limite, ces éléments ne peuvent pas encore être rédigés comme des faits rétrospectifs achevés de la semaine 40 ; mais au niveau des échanges, ils entreront dans les prix avant le compte rendu et détermineront le cadre de référence lorsque le marché lira le compte rendu. Si l'indice PCE d'août est plus élevé, ou si les emplois non agricoles de septembre montrent que la demande de main-d'œuvre est encore en surchauffe, les traders interpréteront plus facilement le langage belliciste du compte rendu comme une confirmation effective de la trajectoire politique ultérieure, et les rendements à court terme et le dollar américain auront plus facilement tendance à augmenter de concert. Si le marché du travail s'assouplit, si les offres d'emploi ou les signaux liés aux salaires se refroidissent, ou si l'indice PCE de base montre un apaisement des pressions sur les prix, alors le même compte rendu belliciste nécessiterait des preuves textuelles plus solides pour pousser le marché à continuer d'ajouter aux anticipations de resserrement. La troisième estimation du PIB du deuxième trimestre aidera à calibrer le contexte de croissance, tandis que les PMI officiels de la Chine affecteront les jugements sur la demande extérieure, la chaîne manufacturière et la capacité d'absorption de la Chine, autant d'éléments qui se répercuteront sur la manière dont le marché comprend les déclarations du FOMC sur le secteur manufacturier et les risques d'équilibre extérieur. Par conséquent, le compte rendu ne peut pas être négocié isolément comme un événement unique, et encore moins en ne regardant que la direction du marché boursier américain à l'ouverture. Une approche plus prudente consiste à observer le compte rendu avec les rendements à court terme, les taux réels et le dollar sur le même graphique : si le texte est belliciste et que les rendements et le dollar confirment en synchronie, cela indique qu'un réajustement de la trajectoire politique est en cours ; si le texte est belliciste mais que la réaction des rendements à court terme est limitée, ou si le dollar ne parvient pas à prolonger sa force, cela indique que les données de la semaine 40 ont déjà affaibli l'impact marginal du compte rendu. Pour les actions et les actifs risqués, ce qu'il faut vraiment suivre, c'est la manière dont ce signal politique se transmet par les taux d'actualisation, les attentes du cycle bénéficiaire et la liquidité mondiale en dollars, plutôt que de concentrer l'attention sur une seule ouverture du marché boursier.
L'essor des PMI et les dépenses d'investissement dans l'IA soutiennent la vitalité de la demande
Les données d'enquête et de commandes déjà finalisées au cours de la semaine 39 expliquent pourquoi le point focal de la semaine 41 ne peut pas être simplement considéré comme un événement technique lié au compte rendu de la réunion de la Fed. Le message clé de la combinaison des PMI préliminaires américains de S&P Global est que le secteur privé ne s'est pas refroidi après la hausse des taux, mais a au contraire montré une activité en accélération. Les nouvelles commandes ont atteint 58,2, ce qui indique que la demande continue de croître, et que cette expansion est suffisamment forte pour modifier l'évaluation par le marché de l'impact du resserrement ; les prix des intrants ont atteint 66,4, ce qui indique que les pressions sur les coûts et les goulets d'étranglement de l'offre ne se sont pas atténués simultanément. En d'autres termes, le débat post-hausse ne porte plus simplement sur la question de savoir « si la politique a déjà réprimé la croissance », mais est devenu un problème combiné d'une demande encore forte, de goulets d'étranglement toujours présents et de pressions sur les prix susceptibles d'être encore réamplifiées. Le PMI composite de la zone euro s'est également renforcé pour atteindre environ 53,1, ce qui fait de ce cycle de rebond des économies développées non plus seulement une histoire américaine ; même si les États-Unis restent en tête, l'amélioration des données européennes rend plus difficile pour les investisseurs de rejeter la résilience de la demande mondiale comme un bruit local.
Le rapport du Census sur les biens durables et le résumé de Reuters sur les biens d'équipement publié via KELO ont ensuite fait apparaître les données manufacturières sous un jour plus différencié, plutôt que comme un signal de récession unidirectionnel. Les commandes totales de biens durables se sont élevées à environ 338,6 milliards de dollars, inchangées après la révision à la hausse de 0,9 % en juillet, ce qui indique que les commandes globales de biens n'ont pas continué à augmenter de manière généralisée, mais n'ont pas non plus montré de chute brutale. Plus important encore, les commandes de biens d'équipement de base hors aéronefs ont bondi de 1,6 % en glissement mensuel et de 10,6 % en glissement annuel, les ordinateurs et les équipements de communication restant vigoureux. Cela signifie que, dans des données globales de biens stables, il existe toujours une ligne principale de dépenses d'investissement tirée par les investissements liés à l'IA et les achats d'équipements. En d'autres termes, le signal manufacturier n'est pas un effondrement généralisé des usines, mais un aplatissement en surface du total avec une structure interne clairement orientée vers les équipements technologiques et l'investissement des entreprises. Pour le marché, cette combinaison affaiblira le récit selon lequel « des taux élevés ont déjà rapidement écrasé la demande réelle », et amènera également les taux, le dollar et les valorisations actions à se réévaluer autour de la résilience de la croissance et de la persistance de l'inflation. Les données du 5 octobre sur le commerce de détail et les prix à l'importation dans la zone euro au cours de la semaine 41 ont donc un rôle de validation : elles testeront si les indices de demande européens sont encore suffisants pour soutenir un rebond plus large des PMI ; en parallèle, le compte rendu de la réunion du FOMC fixera le ton politique pour la trajectoire du dollar, déterminant si une demande forte et des pressions sur les prix sont interprétées par le marché comme un soutien à un atterrissage en douceur ou comme une raison d'attentes de taux plus hawkish.
La confiance s'affaiblit tandis que les anticipations d'inflation augmentent
L'indice final du sentiment des consommateurs de l'Université du Michigan pour septembre est passé de 51,7 à 48,1, montrant que le ressenti des ménages concernant les perspectives économiques et leur propre situation financière s'est nettement affaibli. Dans le même temps, les anticipations d'inflation à un an sont passées de 4,0 % à 4,6 %, indiquant que les consommateurs sont non seulement plus anxieux, mais relèvent aussi leurs jugements sur les pressions à court terme sur les prix. Cette combinaison forme un contraste marqué avec les enquêtes auprès des entreprises : les entreprises font état de commandes en plein essor, notamment grâce au soutien des investissements liés à l'IA et à l'équipement ; les ménages apparaissent plus prudents dans un contexte de hausse des anticipations d'inflation. En termes de transmission au marché, cette divergence est cruciale car elle permet aux dépenses d'investissement et aux investissements technologiques de continuer à soutenir les anticipations de croissance, tout en augmentant la sensibilité des décideurs politiques à un désancrage renouvelé des anticipations d'inflation. Si le compte rendu de la réunion du FOMC a un ton hawkish, les investisseurs pourront d'une part continuer à reconnaître la résilience des investissements liés à l'IA, tout en réévaluant à la hausse la trajectoire des taux directeurs. Combiné aux données du marché du travail de la semaine 40, pas encore finalisées, qui n'ont pas éliminé les risques de ralentissement, le marché sera confronté simultanément à deux séries d'indices contradictoires : d'une part, les commandes et les dépenses d'investissement soutiennent la demande ; d'autre part, l'affaiblissement de la confiance des ménages et l'incertitude sur l'emploi maintiennent actives les craintes de croissance.
L'équilibre extérieur et les marges bénéficiaires chinoises affaiblissent encore le récit d'un boom simple
La publication des transactions internationales du BEA a montré que le déficit du compte courant américain s'est creusé de 33,4 milliards de dollars au deuxième trimestre, soit une augmentation de 15,7 %, pour atteindre 246 milliards de dollars. Rien que sur le plan du calendrier, ce n'est pas un catalyseur susceptible de modifier immédiatement la direction des échanges au cours de la semaine 41, car l'attention plus directe du marché reste sur le signal politique américain lui-même. Mais ces données ne peuvent pas être simplement écartées : lorsque le procès-verbal de la réunion rouvrira la discussion sur la trajectoire de hausse des taux, l'élargissement de l'écart du compte courant reviendra au cœur de la tarification du dollar et du débat sur les « déficits jumeaux ». Son implication n'est pas seulement que les besoins de financement extérieur des États-Unis ont encore quelque peu augmenté, mais aussi que si les anticipations de taux sont encore revues à la hausse, la tension entre les entrées de capitaux, le soutien du différentiel de taux d'intérêt du dollar et les déséquilibres budgétaires et extérieurs sera simultanément mise sur la table. En d'autres termes, cela ne déclenchera pas à lui seul l'action du marché de la semaine 41, mais après que le procès-verbal du FOMC aura ramené la possibilité d'une hausse des taux dans la ligne principale, cela deviendra une variable de contexte importante pour expliquer la résilience du dollar, la pression sur la valorisation des actifs risqués et un récit macroéconomique qui n'est pas suffisamment propre.
La Chine est une autre partie de l'histoire du boom mondial qui reste incomplète. Au début de la semaine 40, le ensemble de données sur les bénéfices des entreprises industrielles du Bureau national de la statistique, combiné avec le calendrier de publication 2026 du NBS, a montré que les bénéfices des entreprises industrielles en août n'ont augmenté que de 4,2 % en glissement annuel, nettement en dessous des 11,2 % de juillet ; la croissance cumulée de janvier à août a également ralenti, passant de 17,6 % à 15,7 %. Cela ne renverse pas le fait que les bénéfices dans la fabrication technologique restent extrêmement solides, mais cela montre que la reprise des bénéfices ne s'est pas propagée uniformément à l'ensemble du secteur des entreprises. En revanche, les catégories liées à la consommation continuent de traîner, ce qui signifie qu'il existe encore un décalage entre le côté usine, la chaîne technologique et la demande des ménages. Pour le trading macroéconomique mondial, le problème n'est pas de savoir si les données chinoises sont complètement faibles, mais que la structure « fabrication forte, consommation faible » affaiblira un récit fluide de réaccélération mondiale : si la demande finale ne suit pas le rythme, la transmission de l'amélioration des bénéfices industriels vers les importations, la demande de métaux, les actions asiatiques et le sentiment sur le CNH sera plus conditionnelle et plus sélective par secteur. Par conséquent, cet ensemble de données est mieux considéré comme une première base adjacente près du début de la semaine 40, plutôt que comme une rétrospective achevée de la semaine 40. L'indice PMI officiel du 30 septembre n'était pas encore entièrement disponible à la date limite, et il devra être replacé dans le même cadre de divergence entre usine et ménages pour tester si la résilience du côté de la production est confirmée par la demande, ou continue de montrer un déséquilibre entre les bénéfices, les commandes et la consommation.
La transmission passe toujours par l'EUR, le JPY, le CNH, les métaux et les actions cycliques liées à l'IA
Si le procès-verbal de la réunion pousse le marché à verrouiller plus fermement une trajectoire de nouvelles hausses de taux, tandis que le signal de marge bénéficiaire de la Chine est simultanément mou, le CNH, le cuivre et les actions liées à l'Asie ne seront guère revalorisés ensemble dans l'appétit pour le risque comme dans un scénario de pur boom américain ; ils sont plus susceptibles d'entrer dans une tarification sélective. La clé de la chaîne de transmission est la suivante : la révision à la hausse des anticipations de taux américains soutiendra l'USD et la pression des taux réels, tandis que la diffusion insuffisante des bénéfices en Chine affaiblira la confirmation de la demande pour les métaux industriels, les chaînes d'exportation régionales et les actions cycliques. Combinés, les investisseurs mettront davantage l'accent sur les actifs qui bénéficient réellement des dépenses d'investissement liées à l'IA, des bénéfices de la fabrication technologique et des commandes extérieures, plutôt que de rechercher largement une exposition asiatique ou cyclique. La publication par le Japon, la même semaine, des indices d'activité de consommation et des rapports économiques régionaux affectera donc également le trading du JPY avant la réunion de la BOJ des 29 et 30 octobre, car ils déterminent si la demande intérieure japonaise et les conditions commerciales régionales peuvent fournir davantage de base aux anticipations de normalisation de la politique. Les données européennes du 5 octobre sur les ventes au détail et les prix à l'importation sont tout aussi importantes : les premières déterminent si l'EUR peut obtenir un soutien du côté de la demande, les secondes concernent les pressions sur les prix et le contexte de revenu réel, ainsi que l'existence d'une demande réelle de biens derrière le rebond du PMI de la zone euro de la semaine 39, plutôt qu'une simple réparation temporaire au niveau de l'enquête. La semaine 41 n'a pas besoin qu'une seule région domine de manière écrasante tous les marchés ; ce qui est vraiment nécessaire, c'est qu'autour de la publication de la politique américaine du 7 octobre, l'Europe, le Japon et la Chine existent tous comme des filtres de risque en temps réel, utilisés pour juger si le récit de hausse des taux américains se propagera dans un commerce d'expansion synchronisée mondiale, ou formera une réaction de marché plus différenciée au sein du CNH, du JPY, de l'EUR, des métaux et des actions cycliques liées à l'IA.
Bilan de la semaine 39 : boom de l'activité, goulots d'étranglement qui se resserrent, dépenses d'investissement toujours orientées vers l'IA
La semaine 39, du 21 au 27 septembre, est la dernière fenêtre d'observation hebdomadaire complète pouvant être incluse dans la date limite de production du 28 septembre. Le message central de cette semaine n'est pas compliqué, mais il n'est pas anodin pour la tarification du marché : la période de digestion après la précédente hausse des taux n'a pas poussé la demande vers un état de refroidissement net. Au contraire, l'activité du secteur privé a continué de s'accélérer, indiquant que les commandes des entreprises, la production et la demande de services restent résilientes ; dans le même temps, les pressions sur les prix dans les mesures d'enquête se sont accumulées à nouveau, ce qui signifie que la chaîne entre une demande forte, des capacités tendues et la répercussion des coûts ne s'est pas rompue. Les commandes d'équipements liés à l'IA sont restées fermes, continuant de soutenir la partie la plus dynamique des dépenses d'investissement ; mais le sentiment des consommateurs s'est affaibli, signalant à nouveau que les ménages sont plus fragiles dans leur perception de l'inflation, des taux d'intérêt et des perspectives de revenus. Par conséquent, il ne s'agit pas d'un simple signal d'amélioration de la croissance, mais d'une combinaison de « activité plus chaude, goulots d'étranglement plus serrés et politique plus difficile à orienter rapidement vers une position accommodante ».
Le point central de cette semaine est le 23 septembre. L'indice PMI composite préliminaire américain de S&P Global est passé de 56,0 à 58,4, son plus haut niveau depuis juillet 2021, montrant que le rythme d'expansion du secteur privé non seulement ne ralentit pas, mais s'accélère à nouveau. Le PMI manufacturier est passé de 53,9 à 57,0, indiquant que l'amélioration ne provient pas uniquement des services, mais que le secteur manufacturier se renforce également. Les nouvelles commandes ont bondi à 58,2, ce qui montre en outre que la demande continue de faire pression sur les plans de production des entreprises ; les retards des fournisseurs ont atteint leur niveau le plus étendu depuis juillet 2022, transformant cette intensité de la demande en frictions du côté de l'offre et en goulots d'étranglement de livraison. L'indice des prix payés pour les intrants a grimpé à 66,4, son plus haut niveau depuis octobre 2022, ce qui signifie que les pressions sur les coûts auxquelles les entreprises font face sont passées d'une simple amélioration de l'activité à un signal plus clair de réaccélération des prix. S&P Global attribue en partie la tension des capacités et les retards de livraison au conflit au Moyen-Orient, et montre que les pressions sur les prix se réaccumulent par le biais des enquêtes auprès des entreprises : les perturbations du conflit, les retards de transport et de livraison affectent d'abord l'efficacité de la chaîne d'approvisionnement, puis pénètrent le risque inflationniste par le biais des coûts des intrants et des anticipations de prix des entreprises. Le PMI composite de la zone euro s'est également renforcé pour atteindre environ 53,1, de sorte que même si les États-Unis restent en tête, l'expansion des économies avancées s'élargit également ; cela soutient davantage le tableau de la croissance mondiale, mais affaiblit également la logique simple selon laquelle le marché parie sur un refroidissement naturel de la demande et une baisse automatique des pressions inflationnistes.
Les 24 et 25 septembre ont complété les détails sur la balance extérieure et les usines. Le BEA a rapporté que le déficit du compte courant du deuxième trimestre a atteint 246 milliards de dollars après une augmentation de 33,4 milliards de dollars, montrant que les besoins de financement extérieurs des États-Unis et les écarts commerciaux et de revenus restent un frein dans la combinaison macroéconomique. Les commandes de biens durables du Census sont restées stables, ce qui, en apparence, indique que les commandes des usines ne se sont pas étendues de manière générale, mais les commandes de biens d'équipement de base hors avions, qui reflètent mieux l'intention d'investissement des entreprises en équipements, ont bondi de 1,6 %, soit une hausse de 10,6 % sur un an, faisant passer le signal d'une morosité globale à une force structurelle. Les ordinateurs et les équipements de communication continuent de porter le récit de l'investissement dans l'IA, indiquant que les dépenses d'investissement liées à l'IA ne se sont pas nettement retirées en raison de taux d'intérêt élevés ou d'une incertitude cyclique, mais continuent de soutenir l'investissement en équipements. En contraste avec le secteur des entreprises, l'indice de confiance des consommateurs de l'Université du Michigan est tombé à 48,1 et les anticipations d'inflation à un an sont montées à 4,6 %, ce qui rend les ménages plus anxieux que les entreprises ; l'augmentation des inquiétudes des résidents concernant les prix et les perspectives limitera l'appétit pour le risque et rendra également plus difficile pour les décideurs politiques d'ignorer la remontée des anticipations d'inflation. La tarification du marché autour d'une probabilité d'environ 68,6 % d'une nouvelle hausse des taux à court terme fait toujours partie du contexte politique de la même semaine, car un PMI solide, une reprise des enquêtes sur les prix et la fermeté des biens d'équipement de base augmentent ensemble la sensibilité du marché au risque d'un resserrement supplémentaire.
À la date limite du 28 septembre, les enregistrements déjà terminés de la semaine 39 et la référence précoce des bénéfices des entreprises industrielles chinoises publiée autour du début de la semaine 40 laissent quatre informations toujours en vigueur : la demande privée américaine est en plein essor, les goulots d'étranglement et les pressions sur les prix des entreprises réapparaissent, les dépenses d'investissement liées à l'IA soutiennent toujours l'investissement en équipements, et les pressions sur les marges en Chine ainsi qu'un déficit extérieur américain plus large rendent la combinaison mondiale difficile à paraître propre. En d'autres termes, la vigueur de la croissance ne s'est pas automatiquement traduite par un contexte entièrement favorable aux actifs à risque, car le même ensemble de données implique également une persistance de l'inflation et des risques à la hausse sur la trajectoire des taux directeurs. Le boom des PMI et la fermeté des biens d'équipement de base élèvent le seuil de tout rebond de soulagement déclenché par les minutes d'une réunion et nécessitant un simple récit de pause pour être soutenu : si les investisseurs veulent parier que la politique cessera bientôt de se resserrer, ils doivent expliquer pourquoi l'activité des entreprises qui s'intensifie, la diffusion des retards d'approvisionnement et la nouvelle hausse des prix des intrants ne pèseront pas à nouveau sur la fonction de réaction du FOMC. La stagnation globale des biens durables, l'affaiblissement de la confiance des consommateurs et le ralentissement des bénéfices en Chine continuent toutefois d'ouvrir un canal de risque bidirectionnel si les données PCE ou d'emploi de la semaine 40, encore incomplètes, déçoivent ; d'un côté, une demande forte et des pressions sur les prix peuvent faire monter les rendements et l'USD, de l'autre, la confiance des ménages, le déficit extérieur et les pressions sur les bénéfices en Chine peuvent amplifier les inquiétudes de croissance, maintenant le marché dans une tension entre résilience de la croissance et risque politique.
Graphique de décision multi-actifs
Portefeuillede la41esemaine | Cryptomonnaies | Actions | Matières premières | Devises et taux d'intérêt |
Après un PMI florissant et un PCE core/emploi solides, le compte rendu de la réunion est hawkish | La hausse des rendements réels et le resserrement de la liquidité pèsent sur les positions en cryptomonnaies à effet de levier. | Les actions à duration longue et à bêta élevé sous-performent ; les leaders de l'IA pourraient encore se diviser. | L'or fait face à la résistance des rendements ; les métaux industriels digèrent le risque de taux. | Les rendements réels et l'USD augmentent ; la probabilité de hausse des taux à court terme d'ici le 28 octobre se renforce. |
Compte rendu équilibré, données d'inflation/emploi de la 40e semaine encore incomplètes et en refroidissement | Le bruit sur la trajectoire diminue, ce qui peut soutenir le BTC et l'ETH lorsque la demande au comptant est confirmée. | Si les valeurs cycliques participent au-delà des géants de l'IA, la largeur du marché pourrait s'améliorer. | Les métaux industriels bénéficient du processus de digestion ; l'or dépend des rendements réels. | L'USD s'affaiblit de manière sélective ; la volatilité à court terme s'estompe. |
Le compte rendu reste hawkish, tandis que les marges/PMI chinois se détériorent | Même si l'IA américaine reste solide, l'aversion au risque asiatique pourrait frapper les cryptomonnaies à bêta élevé. | Les multinationales et les exportateurs industriels sensibles à la Chine sous-performent. | Le cuivre et les métaux associés s'affaiblissent en absorbant le risque ; l'énergie reste bidirectionnelle. | Le CNH s'affaiblit ; les devises liées aux matières premières se divisent ; la demande de USD refuge pourrait perdurer. |
Après un PMI florissant, l'emploi se fragilise et le compte rendu montre encore des risques bidirectionnels | L'assouplissement de la trajectoire des taux n'aide que si le désendettement ne domine pas. | Les révisions de bénéfices et les risques de marges deviennent centraux ; les secteurs défensifs peuvent surperformer les cycliques. | L'or peut surperformer les matières premières industrielles. | La courbe pourrait se déformer ; l'incertitude sur la trajectoire politique dans l'USD et le JPY reste élevée. |
Qu'est-ce qui peut confirmer le signal de la 41e semaine ?
Le scénario de référence doit encore être compris comme du bruit de trajectoire, plutôt que comme une tendance propre, unidirectionnelle et extrapolable linéairement. Pour que la 41e semaine soit confirmée, il ne suffit pas de regarder un seul point de données ou la réaction immédiate d'une seule classe d'actifs ; il faut plutôt observer si des mouvements conjoints se confirment entre le compte rendu de la réunion du 7 octobre, les ventes au détail et les prix à l'importation de la zone euro, les rapports sur la demande au Japon, les rendements à court terme, le dollar, l'EUR, le JPY, le PCE et les emplois non agricoles de la 40e semaine encore incomplets, le CNH et les métaux industriels. En d'autres termes, si le compte rendu politique renforce le repricing de la trajectoire des taux américains, le marché doit aussi voir comment ce repricing se transmet aux taux courts, à la direction du dollar, aux anticipations de demande en Europe et au Japon, aux pressions sur les changes asiatiques et à la valorisation des produits cycliques, plutôt que de rester limité à la volatilité des actions et obligations américaines elles-mêmes. Un mouvement de compte rendu qui ne pousse que les actifs américains indique que la portée du choc reste locale et que sa persistance est plus vulnérable aux révisions ultérieures du PCE, de l'emploi ou des données étrangères ; en revanche, si les actifs mondiaux s'ajustent simultanément et que cet ajustement résiste à l'épreuve du compte rendu politique du début octobre, on se rapproche alors d'un véritable signal confirmé de la 41e semaine.
La Chine a besoin de sa propre liste de contrôle, car les indices chinois n'ont pas seulement une signification directionnelle pour les actifs cycliques mondiaux : ils influencent aussi la manière dont le marché évalue si les pressions entre l'offre, la demande et les marges s'atténuent. Il convient de considérer ensemble la référence précoce des bénéfices industriels publiée autour du 28 septembre, le rapport sur les prix des moyens de production du 9 octobre, le PMI officiel du 30 septembre encore incomplet et la divergence antérieure entre usines et ménages, plutôt que d'interpréter isolément l'un de ces éléments. Si les signaux chinois se stabilisent ou se renforcent davantage, cela signifie que les contraintes entre demande, prix et bénéfices des entreprises ne continuent pas de se détériorer, ce qui aidera à former un certain amortisseur autour d'une trajectoire hawkish américaine, afin que le marché n'ait pas à intégrer toutes les pressions comme une révision baissière unilatérale des actifs risqués mondiaux. À l'inverse, si les marges ou le PMI sont à nouveau comprimés, cela indique que la divergence entre le secteur des usines et celui des ménages pourrait se poursuivre, et que le déséquilibre offre-demande pourrait plus facilement redevenir le récit dominant ; dans ce cas, même si les dépenses d'investissement dans l'IA restent fortes, les actifs asiatiques resteront sélectifs, et les capitaux distingueront plus probablement les secteurs bénéficiant structurellement de ceux plus sensibles aux cycles, aux changes et à la demande extérieure. Un résultat durable d'appétit pour le risque nécessite que l'inflation et l'emploi américains confirment qu'ils ne sont pas trop chauds, que le compte rendu ne déclenche pas de panique immédiate d'une deuxième hausse des taux, que la demande européenne ne se retourne pas à la baisse, que la demande japonaise reste ordonnée avant la réunion de la BOJ fin octobre, et que les signaux chinois empêchent le déséquilibre offre-demande de dominer les actifs cycliques mondiaux. La 39e semaine a déjà fixé ce seuil, donc la tâche de la 41e semaine n'est pas de chercher un seul facteur haussier ou baissier, mais de vérifier si ces chaînes de preuves peuvent tenir simultanément et se transformer finalement en une valorisation inter-marchés plus stable.
Questions fréquentes
Quel est le plus grand événement macroéconomique mondial de la 41e semaine ?
Le catalyseur le plus important est le compte rendu de la réunion du FOMC des 15 et 16 septembre, publié le 7 octobre. Le marché continuera d'interpréter ce compte rendu dans le contexte de la semaine mondiale : rebond des PMI américains et de la zone euro de la 39e semaine, renforcement des biens d'équipement liés à l'IA, PCE, JOLTS, emplois non agricoles et PMI chinois de la 40e semaine encore incomplets et à confirmer, auxquels s'ajoutent les rapports sur la demande au Japon de la même semaine et l'examen des pressions sur les prix de la chaîne de production en Chine du 9 octobre.
Pourquoi examiner la 39e semaine plutôt que la 40e ?
La production s'est achevée le 28 septembre, tandis que la 40e semaine est encore en cours. Les JOLTS, le PCE d'août, la troisième estimation du PIB du T2, le PMI officiel chinois et les emplois non agricoles de septembre n'avaient pas encore été complétés en tant que résultats hebdomadaires complets à ce moment-là. La 39e semaine, à savoir du 21 au 27 septembre, est la dernière fenêtre hebdomadaire complète et a été clairement marquée.
Après la première hausse des taux, pourquoi le boom des PMI est-il important ?
Après que la Réserve fédérale avait déjà resserré les taux à 3,75 %-4,00 %, l'estimation préliminaire de l'indice PMI composite américain de S&P Global est passée à 58,4, et le PMI manufacturier à 57,0. Les nouvelles commandes et les prix des intrants ont également bondi, déplaçant le débat post-hausse d'un simple récit de refroidissement vers un problème de demande et de goulots d'étranglement.
Comment le compte rendu de la réunion du 7 octobre modifie-t-il la trajectoire vers le 28 octobre ?
Si le compte rendu de la réunion est hawkish, en soulignant la tension des capacités et les risques inflationnistes à la hausse, les rendements réels et les probabilités de hausse des taux pourraient rester élevés avant le prochain FOMC. Un compte rendu plus équilibré rendrait la décision du 28 octobre plus dépendante de la combinaison encore incomplète de la 40e semaine entre inflation et données sur l'emploi.
Comment la semaine 39 modifie-t-elle les perspectives de la semaine 41 ?
La semaine 39 a livré des lectures préliminaires des PMI américains au plus haut depuis plusieurs années, des pressions plus fortes sur les prix des entreprises, des commandes de biens durables globalement inchangées mais des biens d'équipement de base en hausse de 1,6 %, une confiance des consommateurs en affaiblissement et un déficit du compte courant du deuxième trimestre en élargissement. Cette combinaison a relevé le seuil pour que le marché puisse confortablement parier sur une pause et a rendu la confirmation de la semaine 41 dépendante du procès-verbal de la réunion et de la trajectoire encore incomplète des données de la semaine 40.
Quel est le scénario constructif pour la semaine 41 ?
La combinaison constructive comprend : un procès-verbal de réunion qui ne déclenche pas de panique quant à une deuxième hausse immédiate des taux, des données d'inflation et d'emploi de la semaine 40 encore incomplètes qui restent fermes sans être surchauffées, une demande européenne qui ne fléchit pas, une demande japonaise qui reste ordonnée, et des signaux chinois qui empêchent la divergence entre usines et ménages de dominer le marché. Les signaux de confirmation devraient se refléter dans une volatilité contrôlée du front-end, une performance sélective du dollar/EUR/JPY/CNH, et des matières premières industrielles plus stables autour d'un rallye boursier mené par l'IA.