Auteur : Gelong
Les élections de mi-mandat américaines sont terminées, et la « vague bleue » du Parti démocrate a balayé les deux chambres du Congrès, tout en s'emparant au passage des postes de gouverneur du Texas, de la Géorgie et d'autres États qui sont des plaques tournantes clés pour les centres de données d'IA.
Le secteur mondial de la puissance de calcul pour l'IA a immédiatement chuté en réaction, les actions de puces du Nasdaq ont été décimées, le Nikkei a baissé, et les actions A et les actions de Hong Kong n'ont pas non plus été épargnées.
Mais fait intéressant, après la chute, les réactions des gouvernements du monde entier ont été complètement sur des échelles différentes.
D'autres marchés ont chuté, aucune réunion d'urgence n'a été tenue, et aucun responsable important n'a fait de déclaration.
Seule la Corée du Sud : le Vice-Premier ministre et ministre des Finances a tenu une réunion d'urgence sur le marché, le président de la Commission des services financiers était présent, et le vice-gouverneur de la Banque de Corée y a assisté ; après la réunion, ils ont annoncé : l'obligation de maintien du ratio de garantie de financement de crédit des sociétés de valeurs mobilières de 140 % serait exemptée pendant trois mois.
Le même jour, la Bourse de Corée a activé le mécanisme de coupe-circuit Sidecar, suspendant la vente programmée.
Pourquoi la Corée du Sud a-t-elle paniqué à ce point ?
Impossible de tenir ?
D'abord, regardez un ensemble de données.
Selon les statistiques de KOSCOM, une filiale de la Bourse de Corée, au cours du mois précédant le krach, c'est-à-dire du 6 octobre au 5 novembre, les investisseurs particuliers sud-coréens ont acheté net pour 5,83 billions de wons d'actions Samsung Electronics et acheté net pour 3,36 billions de wons d'actions SK Hynix.
Ces deux chiffres se classaient premier et deuxième parmi toutes les actions cotées et ETF en Corée du Sud.
Notez la fenêtre temporelle !
Ce n'était pas une poursuite de tendance lorsque la frénésie de l'IA a commencé au début de l'année, c'était un achat à contre-courant à la veille du krach.
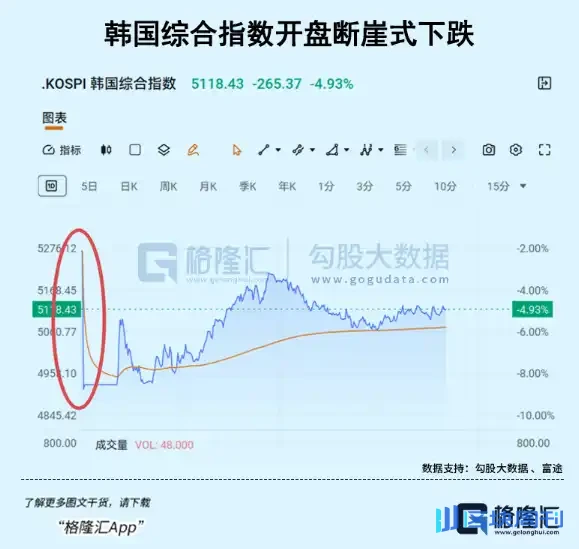
Le 5 novembre, le KOSPI avait déjà chuté de 5,28 %, et les investisseurs particuliers se précipitaient encore.
Le lendemain à l'ouverture, le KOSPI a directement franchi 5000 points.
Quelle est la nature de cet argent ?
Le terme utilisé par les médias sud-coréens eux-mêmes est : Armée de fourmis.
Derrière cela, une grande partie est de l'argent emprunté.
Les investisseurs particuliers sud-coréens sont mondialement connus pour être agressivement endettés, et les ETF à effet de levier sur actions individuelles sont leur outil le plus pratique.
En juillet de cette année, la Commission des services financiers de Corée du Sud a déjà été contrainte d'agir :
Le seuil de marge pour les ETF à effet de levier sur actions individuelles a été relevé d'un coup de 10 millions de wons à 30 millions, les nouvelles cotations de produits ont été suspendues et la publicité interdite.
En août, ils ont ajouté davantage :
Les nouveaux investisseurs particuliers qui souhaitent négocier des ETF à effet de levier doivent d'abord effectuer 5 jours de trading simulé, soit au total 5 heures, sinon ils ne peuvent pas ouvrir de compte.
Les régulateurs étaient déjà aussi inquiets en juillet, ce qui montre quoi ?
Cela montre que les positions à effet de levier des investisseurs particuliers, étaient déjà devenues si importantes que même les autorités avaient peur.
Les données de l'Institut coréen des marchés de capitaux sont encore plus directes :
À la mi-juin, les investisseurs individuels avaient cumulativement acheté net des ETF à effet de levier sur actions individuelles pour un montant de 8,2 billions de wons, représentant 60 % des actifs sous gestion de ces produits.
En d'autres termes, 60 % de l'argent dans les ETF à effet de levier appartient aux investisseurs particuliers.
Puis, lors de la baisse de juillet, les 14 ETF à effet de levier sur actions individuelles suivant Samsung et Hynix ont vu leurs actifs sous gestion diminuer directement de 15,9 billions à la fin de juin à 9,3 billions, s'évaporant de 41 %.
Les quatre produits phares ont subi des pertes de valorisation de 8,8 billions de wons en moins de deux semaines.
Ce n'est pas un repli, c'est des positions à effet de levier enterrées vivantes.
Au-dessus des investisseurs particuliers, il y a une autre couche.
Le Service national des pensions de Corée du Sud, le troisième plus grand fonds de pension souverain au monde, est l'argent de la retraite des Sud-Coréens.
À quel point est-il fortement positionné sur Samsung et Hynix ?
Au15 octobre,les287 sociétés cotées dans lesquellesle NPSdétient5 %ou plus ont vu lavaleur de marché de leursparticipations tomber de515 billions de wons à la fin dejuinà333 billions de wons, une contraction de182 billions de wons, équivalant à environ1370centaines de millions de dollars américains.
Le KOSPIvenait d'atteindre un record de clôture de9114points le22 juin, et à la mi-octobreil avait déjà chuté de39 %.Les participations du NPSont été portées jusqu'en bas depuis le sommet, et il ne s'est pas retiré.
Donc la situation à laquelle le gouvernement sud-coréen fait face est :
Des millions d'investisseurs particuliers ont chargé au sommet avec effet de levier, le fonds de pension national est fortement surpondéré sur le même lot d'actions et profondément piégé,et une poignée d'actionsreprésententla moitié de la valeur de marché du KOSPI.
À ce moment-là, des nouvelles sont venues du côté américain selon lesquelles le Parti démocrate veut bloquer l'alimentation électrique et les autorisations des centres de données,l'expansion de la puissance de calcul de l'IApourrait ralentir,les cours des actionsne peuvent pas tenir,et ensuite vient une réaction en chaîne négative.
Si cetteréaction en chaîne ne peut pas être interrompue à temps, l'étape suivanteest une ruée vers la liquidité.
L'exemption par le gouvernement sud-coréen des sociétés de valeurs mobilières de l'obligation de ratio de garantie de marge vise précisément à couper ce cycle.
Pourquoi ?
Le marché boursier sud-coréen n'est essentiellement passeulement unmarché de capitaux,mais aussiun amplificateur du sentiment social.
La frénésie d'achat d'actions à l'échelle nationale en Corée du Sud est célèbre dans le monde entier.
Depuis le début de cette année, grâce à la capture précise du vent favorable des puces mémoireIA,des millions de Sud-Coréens ordinaires ont misé les salaires qu'ils ont économisés pendant des années, leur argent de mariage, et même des fonds empruntés surdeuxactions nationales.
Maisce genre de sentiment, dansla logique politique sud-coréenne,est une affaire à très haut risque.
Les politiciens sud-coréenssavent mieux que quiconque queune foisle marché boursier s'effondre,le tsunami d'opinion publique qui en résulte est plus direct que toute crise diplomatique.
Il y a une autre couche, qui estlewon coréen.
La Corée du Sud est une petite économie ouverte, et le won coréen n'est pas une monnaie refuge.
Lorsque lerisk-off mondial frappe, les capitaux étrangers se retirent du marché boursier sud-coréen plus vite que quiconque, et en se retirant ils vendent des wons coréens et achètent des dollars américains, et le taux de change s'effondre en même temps.
La Corée du Sud est aussi un pays qui dépend presque entièrement des importations pour l'énergie et les matières premières, donc une fois que le won coréen se déprécie, l'inflation importée fait immédiatement surface.
Les actions chutent+ la monnaie se déprécie + l'inflation augmente, cette combinaison triple-kill est fatale pour une économie de la taille de la Corée du Sud.
Il y a aussi une couche supplémentaire de logique ici, à savoir l'importance des capitaux étrangers pour le marché boursier sud-coréen.
En date dejuin2026, les investisseurs étrangers détenaient environ37,8 %—38,9 %de la capitalisation boursière totale du marché boursier sud-coréen, dont les investisseurs américains représentaient environ42 %des participations étrangères.
Les participations étrangères dans les actions technologiques de base telles que Samsung Electronics etSKHynix avaient longtemps dépassé60 %, et au début du mois d'aoûtelles étaient encore d'environ46,70 %et50,84 %respectivement,ce n'est qu'audébutdu mois d'octobrequ'ellessonttombéesà46,38 %et49,59 %.
En termes de volume d'échanges, cette dépendance est amplifiée à l'extrême.
En date du14octobre, les investisseurs étrangers avaient vendu net cumulativement environ203,7billions de wons sur le marché principal KOSPI de la Corée du Sud cette année, dont Samsung Electronics etSKHynix à eux seuls ont été vendus net à hauteur d'environ176billions de wons, représentant86 %des ventes étrangères totales ; cette année, les capitaux étrangers ont retiré environ1310centaines de millions de dollars américains du marché boursier sud-coréen, le plus parmi les principaux marchés asiatiques.
Le capital domestiquede la Corée du Sud est limité,et sans l'aide des capitaux étrangers, il serait difficile d'avoir le rallye effréné observé au cours du premier semestre de l'année, mais les capitaux étrangers peuvent entrer et peuvent aussi sortir ; les actions sud-coréennes ne sont qu'un lieu d'arbitrage pour eux, en aucun cas leur destination finale.
Plus grave encore, les investisseurs particuliers et les institutions sud-coréens sont moins sensibles que les capitaux étrangers ; ces derniers ont la capacité d'attendre en embuscade lorsque le marché est bas, tandis que les premiers n'entrent souvent qu'après que le marché a déjà monté, et une fois que les capitaux étrangers se retirent, ils deviennent ceux qui se retrouvent avec le sac au sommet.
Ainsi, lorsque les responsables du gouvernement sud-coréen viennent s'exprimer, ils ne parlent pas seulement aux investisseurs particuliers mais encore plus aux capitaux étrangers :
Ne fuyez pas, les fondamentaux sont bons, nous pouvons tenir!
Détonation profonde
En dernière analyse, les élections de mi-mandat américaines ne sont qu'une allumette, et la structure économique de la Corée du Sud est laraison fondamentalepour laquelle l'incendie est devenu incontrôlable.
En comparaison,le Japon a les voitures, la machinerie de précision et les sociétés de commerce général ; si le TOPIX chute, Toyota et Sony ne s'effondreront pas ensemble.
Les États-Unis ont le plus grand marché de la demande intérieure et l'écosystème technologique du monde,même sile Nasdaq chute, les cours des actions d'Apple,Microsoft,Googleet meta ne seront pas tous réduits de moitié en même temps.
Et la Corée du Sud?
Ce n'est pas qu'elle n'a pas d'autres industries, mais sa dépendance aux semi-conducteurs est tout simplement trop grande.
En2025, les exportations de semi-conducteurs de la Corée du Sud se sont élevées à1734centaines de millions de dollars américains, soit24,4%du total des exportations sud-coréennes.
Enjanvier2026, la part des exportations de semi-conducteurs de la Corée du Sud dans le total des exportations a dépassé30%pour la première fois, atteignant31,2%.
Enmai, ce chiffre avait grimpé à42,3%, un record historique.
Début octobre, la part des semi-conducteurs dans les exportations s'est encore rapprochée de47%.
En d'autres termes, la croissance des exportations de la Corée du Sud est presque entièrement soutenue par les puces,et toutes les autres catégories combinées sont en recul.
Si l'on examine des données plus détaillées,au sein des exportations de semi-conducteurs de la Corée du Sud, les puces mémoire représentent75%, les semi-conducteurs à système ne représentent que20%, et les wafers et composants représentent5%.
Voici un autre point de données :l'incrémentdu PIB.
Au troisième trimestre de2026, lePIBde la Corée du Sud a progressé de1,0% en glissement trimestriel, soit près de trois fois la prévision précédente de la banque centrale,et les ordinateurs et équipements électroniques, y compris les semi-conducteurs, ont contribué à environ60%de l'incrémentdu PIB,dont50%ont été apportés par l'industrie des semi-conducteurs.
La moitié de la croissance économique trimestrielle d'un pays provient d'une seule industrie.
Et les produits de cette industriesontfortement concentrés dans les puces mémoire, avec des clients fortement concentrés parmi les géants technologiques américains, et une demande fortement liée au cycle des dépenses d'investissement enIA.
Les données de Morgan Stanley montrent que dans les exportations de la Corée du Sud vers les États-Unis, la part des automobiles est passée de36%en2024à13%, tandis que la part des semi-conducteurs est passée de10%à28%.
Morgan Stanleyqualifie même directement les exportations de la Corée du Sud vers les États-Unis d'indicateur avancé de l'investissement américain enIA,les exportations sud-coréennes précédant d'un à deux mois les indicateurs d'investissement en équipements américains.
Plus ce lien est étroit, plus le choc est grand pour la Corée du Sud lorsque la politique américaine change.
Conclusion
Face aux mêmes vents contraires politiques, les marchés boursiers ont chuté fortement.
Maisregardez,les autres marchésontbaissé, oui ils ont baissé,maisils ont continué à trader et à se couvrir.
Seulela Corée du Sud a chuté,et le vice-Premier ministre est venu tenir des réunions, le comité financier est venu publier des déclarations, la bourse a coupé le courant, et les courtiers ont reçu l'ordre de ne pas autoriser les liquidations.
Ce n'est pas sauver le marché, c'est éteindre un incendie.
Le résultat d'un pari excessif sur une seule industrie d'exportation est quelorsque l'Amérique éternue, la Corée du Sudattrape ungros rhume.
De plus,cette fois-ci, l'Amérique n'éternue pas, elle vise lepoint vital de l'infrastructure d'IA,etassène un coup de pied vicieux.
Dites-moi— si la Corée du Sud ne panique pas, qui paniquerait ?