Auteur : Xiaoxiang, Cailian Press
Alors que les rendements des bons du Trésor américain ont subi mercredi leur pire Waterloo depuis près de 18 mois, la « deuxième phase » de cette crise des bons du Trésor américain semble émerger, les rendements évoluant progressivement de « hausse élevée » à « hausse rapide »...
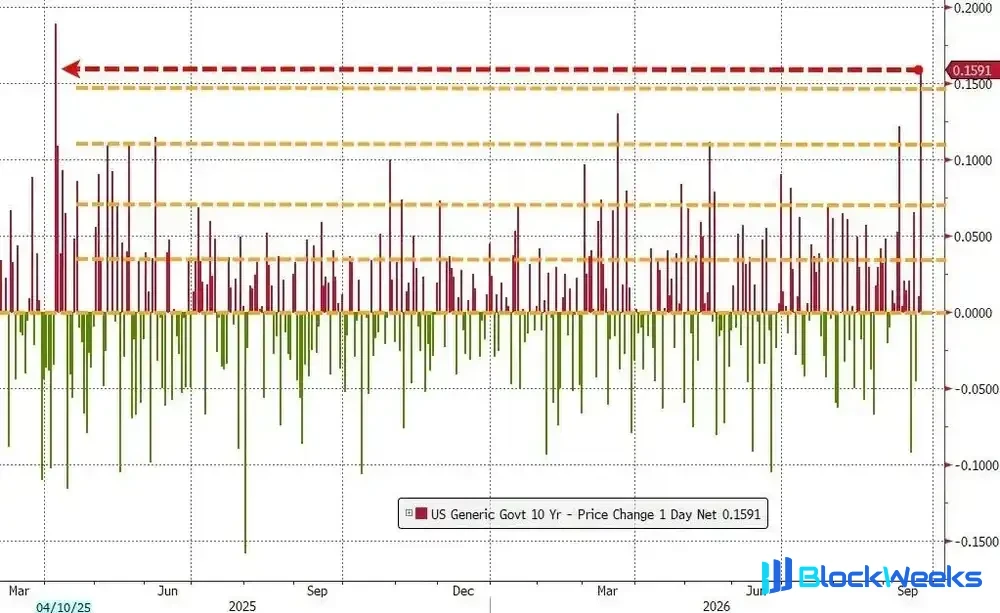
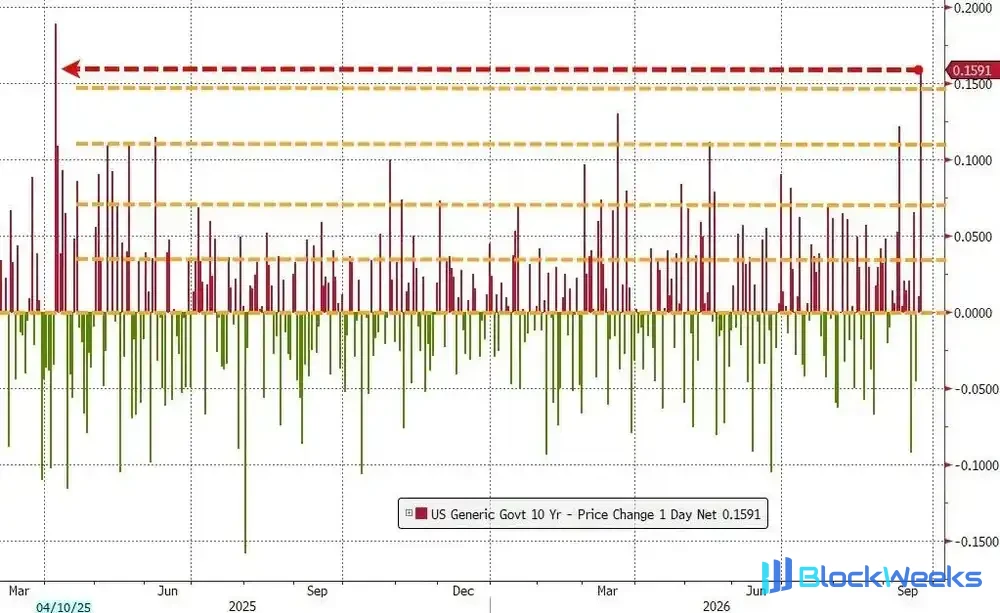
Cailian Press a indiqué plus tôt dans la journée que, avec la superposition des « cinq coups de fouet consécutifs » de nouvelles baissières, le marché des bons du Trésor américain a formé mercredi une « tempête parfaite », poussant la hausse quotidienne du rendement des bons du Trésor américain à 10 ans à son plus haut niveau record depuis avril 2025, lorsque Trump a annoncé des mesures tarifaires du « Jour de la Libération » qui ont déclenché des turbulences sur le marché. Selon les statistiques du secteur, il s'agissait d'une fluctuation extrême rare de 4 écarts-types.
De nombreux initiés du secteur avaient auparavant averti que la hausse des rendements seule ne conduit pas nécessairement à un krach boursier. Le plus grand risque réside en réalité dans une volatilité du marché trop rapide et désordonnée. Pour les actions, la vitesse de variation des taux d'intérêt est plus importante que la direction, du moins à court et moyen terme.
Avec la vente massive sur le marché obligataire mercredi, les gens doivent sans aucun doute être nerveux maintenant...
Goldman Sachs a précédemment averti dans un rapport de recherche que lorsque le rendement des bons du Trésor américain à 10 ans fluctue d'environ 50 points de base en un mois, ou de 30 points de base en deux semaines, le marché boursier commencera à y prêter une attention particulière.
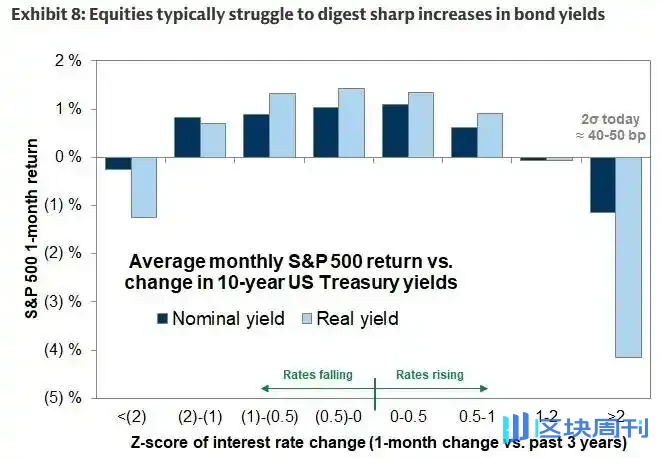
Fait intéressant, à mercredi, le rendement des bons du Trésor américain à 10 ans a augmenté cumulativement de 51 points de base depuis le 26 août ; depuis le 8 septembre, il a augmenté cumulativement de 35 points de base—bien que cela dépasse légèrement la période statistique de Goldman Sachs en termes de temps, si la vente des bons du Trésor américain se poursuit sans relâche, alors franchir la ligne d'avertissement fixée par Goldman Sachs n'est clairement plus difficile.

Les rendements « assis à 5, regardant vers 6 »
Pendant des années, le rendement des bons du Trésor américain à 10 ans atteignant le niveau de référence de 5 % a été considéré comme le point de basculement pour que les marchés financiers mondiaux commencent à connaître des turbulences. Maintenant, ce seuil ne semble plus être un plafond, mais plutôt un arrêt à mi-chemin.
Ce mois-ci, le rendement des bons du Trésor américain à 10 ans a franchi les 5 % d'un seul coup—extrêmement rare ces dernières décennies, et même lorsqu'il se produit, il est souvent éphémère. Mais cette percée a forcé certains investisseurs à affronter une question troublante : et si 6 % était le nouveau chiffre qui les empêche vraiment de dormir ?
La durée de cette percée du rendement au-dessus de 5 % est encore courte, pas assez pour valider pleinement cette théorie. Mais selon Mike Bell, responsable de la stratégie de marché chez BlueBay Asset Management, ce niveau n'a historiquement été qu'un seuil psychologique, pas une ligne d'avertissement déclenchée automatiquement.
« Les gens pensent toujours qu'il existe un "nombre magique" pour les rendements des bons du Trésor américain, et qu'une fois atteint, cela devient un problème, mais c'est en réalité un concept relatif, pas une valeur absolue », a expliqué Bell.
Ce qui compte vraiment, c'est la comparaison entre les rendements des bons du Trésor et d'autres indicateurs d'investissement clés, en particulier le ratio de rendement des bénéfices avec les actions. Bell a souligné que l'équilibre entre les deux approche d'un point d'inflexion critique, ce qui est susceptible de préparer le terrain pour une nouvelle vague de ventes massives sur le marché boursier.
Les schémas historiques offrent un certain éclairage. La dernière fois que le rendement des bons du Trésor américain à 10 ans a franchi la barre des 5 %, c'était à la veille de la crise financière mondiale, lorsque l'indice MSCI All Country World a directement été divisé par deux ; et moins d'une décennie plus tôt, le rendement avait grimpé à près de 6,8 %, devenant également l'un des facteurs ayant fait éclater la bulle Internet.

Les analystes de JPMorgan ont souligné que la raison pour laquelle le point de pression actuel du marché pourrait à nouveau dépasser 5 % est fondamentalement due à un « changement structurel majeur » dans l'économie mondiale : le poids considérablement accru de l'intelligence artificielle, des soins de santé et du secteur des services. Les entreprises leaders dans ces domaines continuent d'investir et de se développer agressivement, indépendamment des coûts d'emprunt.
JPMorgan, citant les points de vue de certains grands investisseurs lors de sa récente conférence, a déclaré que cela signifie que « le mécanisme traditionnel de transmission des taux d'intérêt semble s'être considérablement affaibli », et que le « seuil de krach » du marché boursier pourrait augmenter—ou baisser dans la fourchette de 5,5 % à 6,0 %.
Une réévaluation profonde
En tout cas, sur le marché des bons du Trésor américain de 29 000 milliards de dollars, qui sert de référence de prix pour presque tous les actifs financiers, un mouvement des rendements de 5 % à 6 % signifierait une refonte profonde des coûts du capital mondial.
Un rendement des bons du Trésor américain de 6 % implique trois signaux : une hausse significative des anticipations d'inflation, des inquiétudes accrues concernant la soutenabilité budgétaire des États-Unis, ou la conviction ferme du marché que des taux d'intérêt élevés seront maintenus pendant longtemps—ou peut-être une combinaison des trois.
Le décideur politique de la Réserve fédérale, Goolsbee, a admis cette semaine que si les rendements restent au niveau de 5 % pendant longtemps, on ne sait actuellement pas si le marché réagira différemment qu'auparavant.
Paul Jackson, responsable de la recherche sur l'allocation d'actifs mondiale chez Invesco, a déclaré que la logique derrière la surveillance étroite des rendements des bons du Trésor américain par les investisseurs est très simple : les bons du Trésor américain représentent la référence pour le taux sans risque mondial, et un rendement dépassant 5 % signifie que les investisseurs peuvent verrouiller le rendement des bons du Trésor américain sans risque le plus élevé depuis 2007.
Les calculs du modèle de Jackson montrent qu'une fois que le rendement moyen sur 12 mois des bons du Trésor américain à 10 ans atteint 4,72 % et continue d'augmenter, les marchés boursiers mondiaux se retourneront à la baisse.
Actuellement, le marché dispose encore d'une certaine marge de manœuvre avant ce seuil critique—la moyenne actuelle sur 12 mois est d'environ 4,34 %—mais Jackson a révélé qu'il a déjà commencé à réduire modérément ses positions en actions et à se tourner vers les obligations d'État pour verrouiller ce rendement rare et généreux. « Si les rendements des bons du Trésor continuent de grimper, le risque que le marché boursier soit sous pression et baisse au cours des 12 prochains mois ne peut être ignoré », a-t-il souligné.
Des dangers cachés apparaissent sur les marchés émergents
Si l'on examine l'expérience passée, les marchés émergents, qui ont affiché de solides performances ces dernières années, sont souvent les premières victimes à subir l'impact lorsque les rendements des bons du Trésor américain grimpent en flèche.
La hausse des rendements des bons du Trésor américain entraîne généralement un renforcement du dollar, augmentant considérablement l'attrait des actifs libellés en dollars. Cela ne fait pas qu'aspirer les capitaux transfrontaliers des économies émergentes, mais une fois que le coût du remboursement de la dette libellée en dollars augmente fortement, cela peut même pousser les pays fragiles sur le plan budgétaire au bord d'une crise de défaut.
Les données sur les flux de capitaux montrent que la semaine dernière, les fonds obligataires des marchés émergents ont enregistré leur plus importante sortie nette hebdomadaire depuis des mois, tandis que les fonds actions ont également vu des milliards de dollars retirés ; en même temps, le rythme d'émission de dette souveraine des marchés émergents ce mois-ci a également sensiblement ralenti par rapport à l'habitude.
« Pour les marchés émergents, la situation actuelle est loin d'être idéale », a déclaré Alison Shimada, responsable des actions des marchés émergents chez Allspring Global Investments, tout en soulignant qu'il n'y a pas encore eu de « détérioration brutale » ni d'effondrement, et que l'équipe dans son ensemble maintient toujours une attitude « constructive d'attente et d'observation ».
Cependant, le plus grand danger caché pourrait provenir du niveau des attentes psychologiques.
Une fois que les investisseurs commenceront à discuter sérieusement de « la possibilité que les rendements atteignent 6 % », le centre du débat ne sera plus une flambée temporaire des rendements. Le marché devra entreprendre un examen collectif plus profond : l'ère de la liquidité abondante et du financement à coût ultra-bas pourrait avoir complètement pris fin, et les prix des actifs mondiaux doivent douloureusement s'adapter à une nouvelle normalité de coûts du capital durablement élevés.
Neil Birrell, directeur des investissements chez Premier Miton, a souligné que, bien qu'il n'y ait pas encore eu de krach boursier déclenché par la panique, cela est probablement dû au fait que la plupart des investisseurs n'ont pas encore véritablement intégré des taux d'intérêt élevés supérieurs à 5 % dans leurs modèles de prévision des bénéfices à long terme.
« Avant que tout le monde ne réexécute ses modèles de valorisation, tout semble calme », a déclaré Birrell sans détour. « Mais les données restent les données, et la réalité finira par refaire surface tôt ou tard. »