Écrit par : Rita
Goldman Sachs Group a relevé sa prévision du taux terminal de la Fed à deux hausses de taux, tout en soulignant que ce cycle de resserrement touche à sa fin. Dans un rapport de perspectives mondiales publié le 22 septembre 2026, Goldman Sachs a indiqué que le Comité fédéral de l'open market (FOMC) a relevé les taux de 25 points de base en septembre, et que 16 des 18 membres du comité s'attendent à au moins une hausse supplémentaire dans l'année. Goldman Sachs prévoit la deuxième hausse lors de la réunion des 27-28 octobre, après quoi les taux resteront stables.
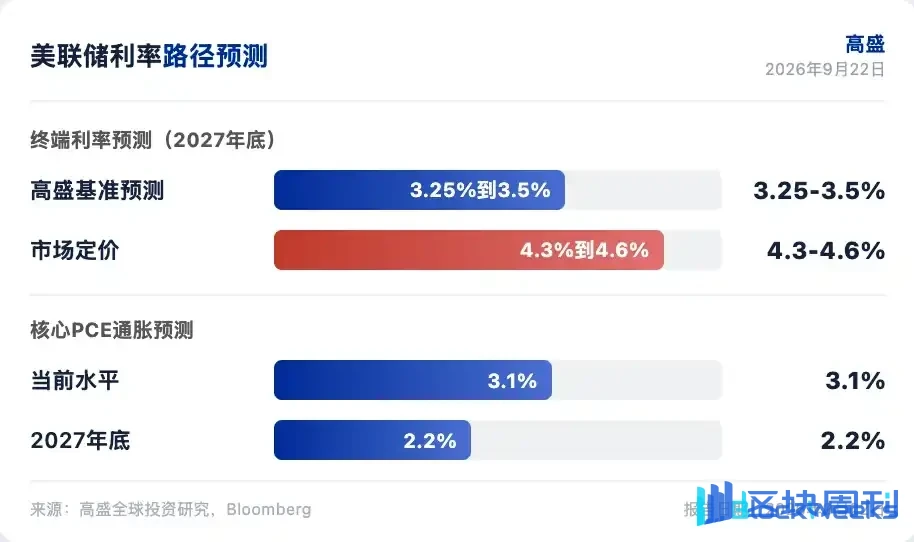
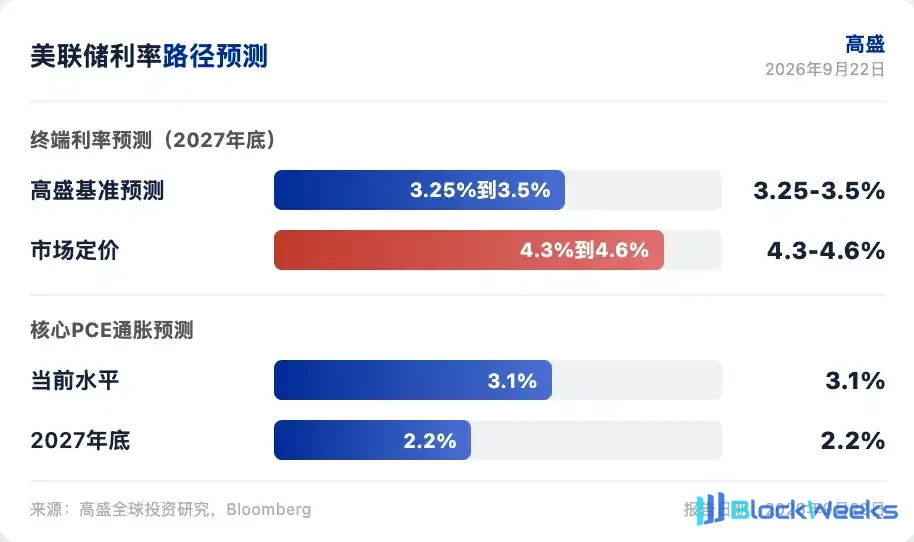
Jan Hatzius, économiste en chef de Goldman Sachs, a souligné que la tarification du marché est plus hawkish que celle de Goldman Sachs. La trajectoire pondérée par les probabilités de Goldman Sachs montre que le taux des fonds fédéraux tombera au taux neutre de 3,25 % à 3,5 % d'ici fin 2027. Le marché intègre une ampleur de baisses de taux plus faible. Goldman Sachs estime que l'inflation de base des dépenses de consommation personnelle (PCE) diminuera plus rapidement que ne l'attend le comité.
Le cadre de jugement du rapport repose sur trois changements. La situation au Moyen-Orient a fait grimper les prix des produits pétroliers raffinés, le diesel et le carburéacteur revenant aux sommets de 2022. La croissance du PIB réel du troisième trimestre est estimée à 3,3 %, et les emplois non agricoles d'août ont augmenté de 162 000. Le PCE de base d'août a augmenté de 0,27 % en glissement mensuel, légèrement au-dessus des attentes. Goldman Sachs estime que ces facteurs hawkish s'affaibliront dans les mois à venir.
Les arguments en faveur des hausses de taux s'estompent
Les prix du pétrole sont le premier moteur du virage hawkish. Les exportations de pétrole brut du Moyen-Orient ont retrouvé près de 80 % de leurs niveaux d'avant-guerre, et l'impact de la fermeture partielle du détroit d'Ormuz et des perturbations en mer Rouge a été absorbé. La Chine a de nouveau réduit ses importations depuis début août en raison de la hausse des prix, contribuant à stabiliser l'équilibre mondial de l'offre et de la demande de pétrole. Les stratèges en matières premières de Goldman Sachs s'attendent à ce que le Brent tombe progressivement à 85 dollars le baril d'ici décembre.
Les prix des produits raffinés pourraient rester élevés. Une pénurie de capacité de raffinage limite l'offre, et Goldman Sachs reste préoccupé par le fait qu'une escalade au Moyen-Orient pourrait endommager davantage d'infrastructures énergétiques. Les prix du diesel et du carburéacteur sont revenus aux sommets de 2022, avec une répercussion limitée sur l'inflation de base, mais ils pèseront sur les dépenses de consommation.
La divergence des données économiques soutient le jugement de Goldman Sachs. La croissance du PIB américain est proche de son niveau potentiel de 2,3 %, et le marché du travail est stable. La croissance économique est concentrée parmi les consommateurs à hauts revenus et les industries liées à l'IA, l'investissement résidentiel se contracte, et la démographie et les taux hypothécaires pèsent sur la demande. Les ventes au détail d'août ont dépassé les attentes, mais Goldman Sachs s'attend toujours à un affaiblissement des dépenses de consommation, avec une croissance lente des salaires nominaux, des prix de l'essence plus élevés et l'atténuation de l'effet de stimulation des remboursements d'impôts.
L'inflation de base diminue plus rapidement que prévu
La croissance annualisée du PCE de base au cours des trois derniers mois a ralenti à 2,5 %. Goldman Sachs a souligné que les effets de la répercussion des tarifs douaniers, de la répercussion de l'énergie, des augmentations des prix des logiciels et accessoires, et des frais de gestion de portefeuille s'estompent. Les moteurs temporaires de l'inflation ont commencé à s'affaiblir à partir de la mi-2025 et disparaîtront largement d'ici 2027.
Goldman Sachs prévoit que la croissance annuelle du PCE de base passera de 3,1 % actuellement à environ 2,2 % d'ici fin 2027. La prévision médiane du comité pour le PCE de base de 2027 est supérieure à celle de Goldman Sachs. Goldman Sachs estime que cet écart est au cœur du désaccord sur la trajectoire des taux.
La position interne du FOMC est plus unifiée que ne l'attendait Goldman Sachs. La hausse de taux de 25 points de base de septembre n'a suscité aucun vote dissident, et 16 membres du comité s'attendent à au moins une hausse supplémentaire dans l'année. Goldman Sachs estime que la sensibilité politique d'une hausse en octobre est plus faible qu'en septembre, et dans l'histoire du FOMC moderne, il n'existe presque aucun précédent d'omission d'une réunion avant une élection générale. Six jours avant les élections de mi-mandat de 2022, le comité a relevé les taux de 75 points de base.
La BCE et la BoE augmentent chacune une fois
Goldman Sachs a relevé sa prévision du taux terminal de la Banque centrale européenne à 2,75 %, anticipant une troisième hausse des taux en décembre. La croissance de la zone euro est résiliente, l'inflation globale augmentera à nouveau, et le taux de dépôt neutre est entré en territoire positif en termes réels. La prévision de Goldman Sachs pour la Banque centrale européenne en 2027 est inférieure à la tarification du marché, avec l'indice des prix à la consommation harmonisé (IPCH) sous-jacent à 2,4 % en glissement annuel en août, et les données d'inflation sous-jacente favorables.
La Banque d'Angleterre devrait relever ses taux de 25 points de base en novembre à 4 %, dans le cadre d'une mesure « unique ». Goldman Sachs prévoit trois baisses de taux à partir de fin 2027 pour atteindre 3,25 %. L'inflation britannique est proche de l'objectif de 2 %, sans dépassement significatif.
La Banque du Japon devrait relever ses taux de 25 points de base en janvier et juillet 2027 pour atteindre 1,75 %. La Banque du Canada devrait relever ses taux de 50 points de base au second semestre 2027 pour atteindre 2,75 %. L'Australie devrait relever ses taux de 25 points de base supplémentaires ce mois-ci pour atteindre 4,6 %, avec un risque d'une nouvelle hausse en novembre, puis réduire ses taux de 100 points de base en 2027 à 2028 pour atteindre 3,6 %. Les prévisions de Goldman Sachs sur ces marchés sont toutes plus accommodantes que la tarification du marché.
Les bénéfices du S&P confrontés à un ralentissement
Le bénéfice par action du S&P 500 devrait croître de 36 % en 2026, et les stratèges actions américains de Goldman Sachs estiment que ce taux de croissance n'est pas durable. Les entreprises « sur-gagnent » en raison des gains provenant des participations d'investissement privé et du dividende d'investissement dans l'IA. Les gains provenant des participations d'investissement privé proviennent des entreprises de modèles d'IA et d'autres, et l'investissement dans l'IA stimule l'expansion des marges dans les semi-conducteurs et les puces mémoire.
Goldman Sachs s'attend à ce que les gains provenant des participations d'investissement privé prennent fin, que l'investissement dans l'IA approche de son pic, et que la croissance du bénéfice par action du S&P 500 ralentisse à 11 % en 2027. Si l'investissement dans l'IA diminue directement, le ralentissement serait plus important, mais Goldman Sachs estime que cela ne se produira pas avant 2028 ou plus tard.
Sur le marché obligataire, la réévaluation des anticipations de politique monétaire explique la majeure partie de la hausse des rendements des obligations d'État. Les stratèges de taux de Goldman Sachs s'attendent à ce qu'une partie de la réévaluation s'inverse, avec une baisse modeste des rendements à long terme. La hausse des primes de terme et les émissions liées à l'IA posent des contraintes. Les stratèges crédit de Goldman Sachs prévoient 420 milliards de dollars d'émissions liées à l'IA en 2027.
Sur le marché des changes, les principales devises devraient rester dans des fourchettes étroites, avec une marge d'appréciation significative pour le renminbi. Sur les matières premières, Goldman Sachs est haussier sur les positions longues dans les produits raffinés en 2027 comme couverture, maintient une opinion haussière sur l'or et s'attend à la poursuite des achats d'or par les banques centrales.
Le jugement central de Goldman Sachs est que la baisse de l'inflation forcera la Fed à arrêter de relever ses taux plus tôt que le marché ne l'anticipe. Les risques sont une nouvelle escalade au Moyen-Orient poussant les prix du pétrole à la hausse, une persistance de l'inflation sous-jacente supérieure aux attentes, et un cycle d'investissement dans l'IA prolongé faisant monter les primes de terme. Le marché intègre une trajectoire de taux plus restrictive que celle de Goldman Sachs, et cette divergence constitue la principale opportunité pour le trading de taux dans les mois à venir.

Cet article est une compilation et une interprétation par Chaoxiang Research d'un rapport de recherche d'un courtier tiers (Goldman Sachs Group, 22 septembre 2026), combinées à des informations de marché publiquement disponibles. Les notations, objectifs de prix, prévisions de bénéfices et jugements connexes cités dans l'article sont tous les points de vue des analystes du courtier et ne représentent que la position de leur institution, et non les points de vue de Chaoxiang Research, et ne constituent aucun conseil en investissement.
Les marchés comportent des risques, et les décisions doivent être prises de manière indépendante. Cet article ne doit pas être utilisé comme base pour acheter ou vendre des titres.