Preuve de réserves, attestation et audit complet sont trois produits distincts, et la différence ne tient pas à la rigueur mais au périmètre et à qui engage sa responsabilité. La preuve de réserves est une affirmation cryptographique sur des actifs à un instant, que vous vérifiez vous-même. L’attestation est le rapport d’un professionnel sur un objet circonscrit préparé par un tiers. L’audit est une opinion sur les états financiers pris dans leur ensemble, engagements compris. Savoir lequel vous tenez indique à quelles questions il répond.
Pourquoi les trois se confondent
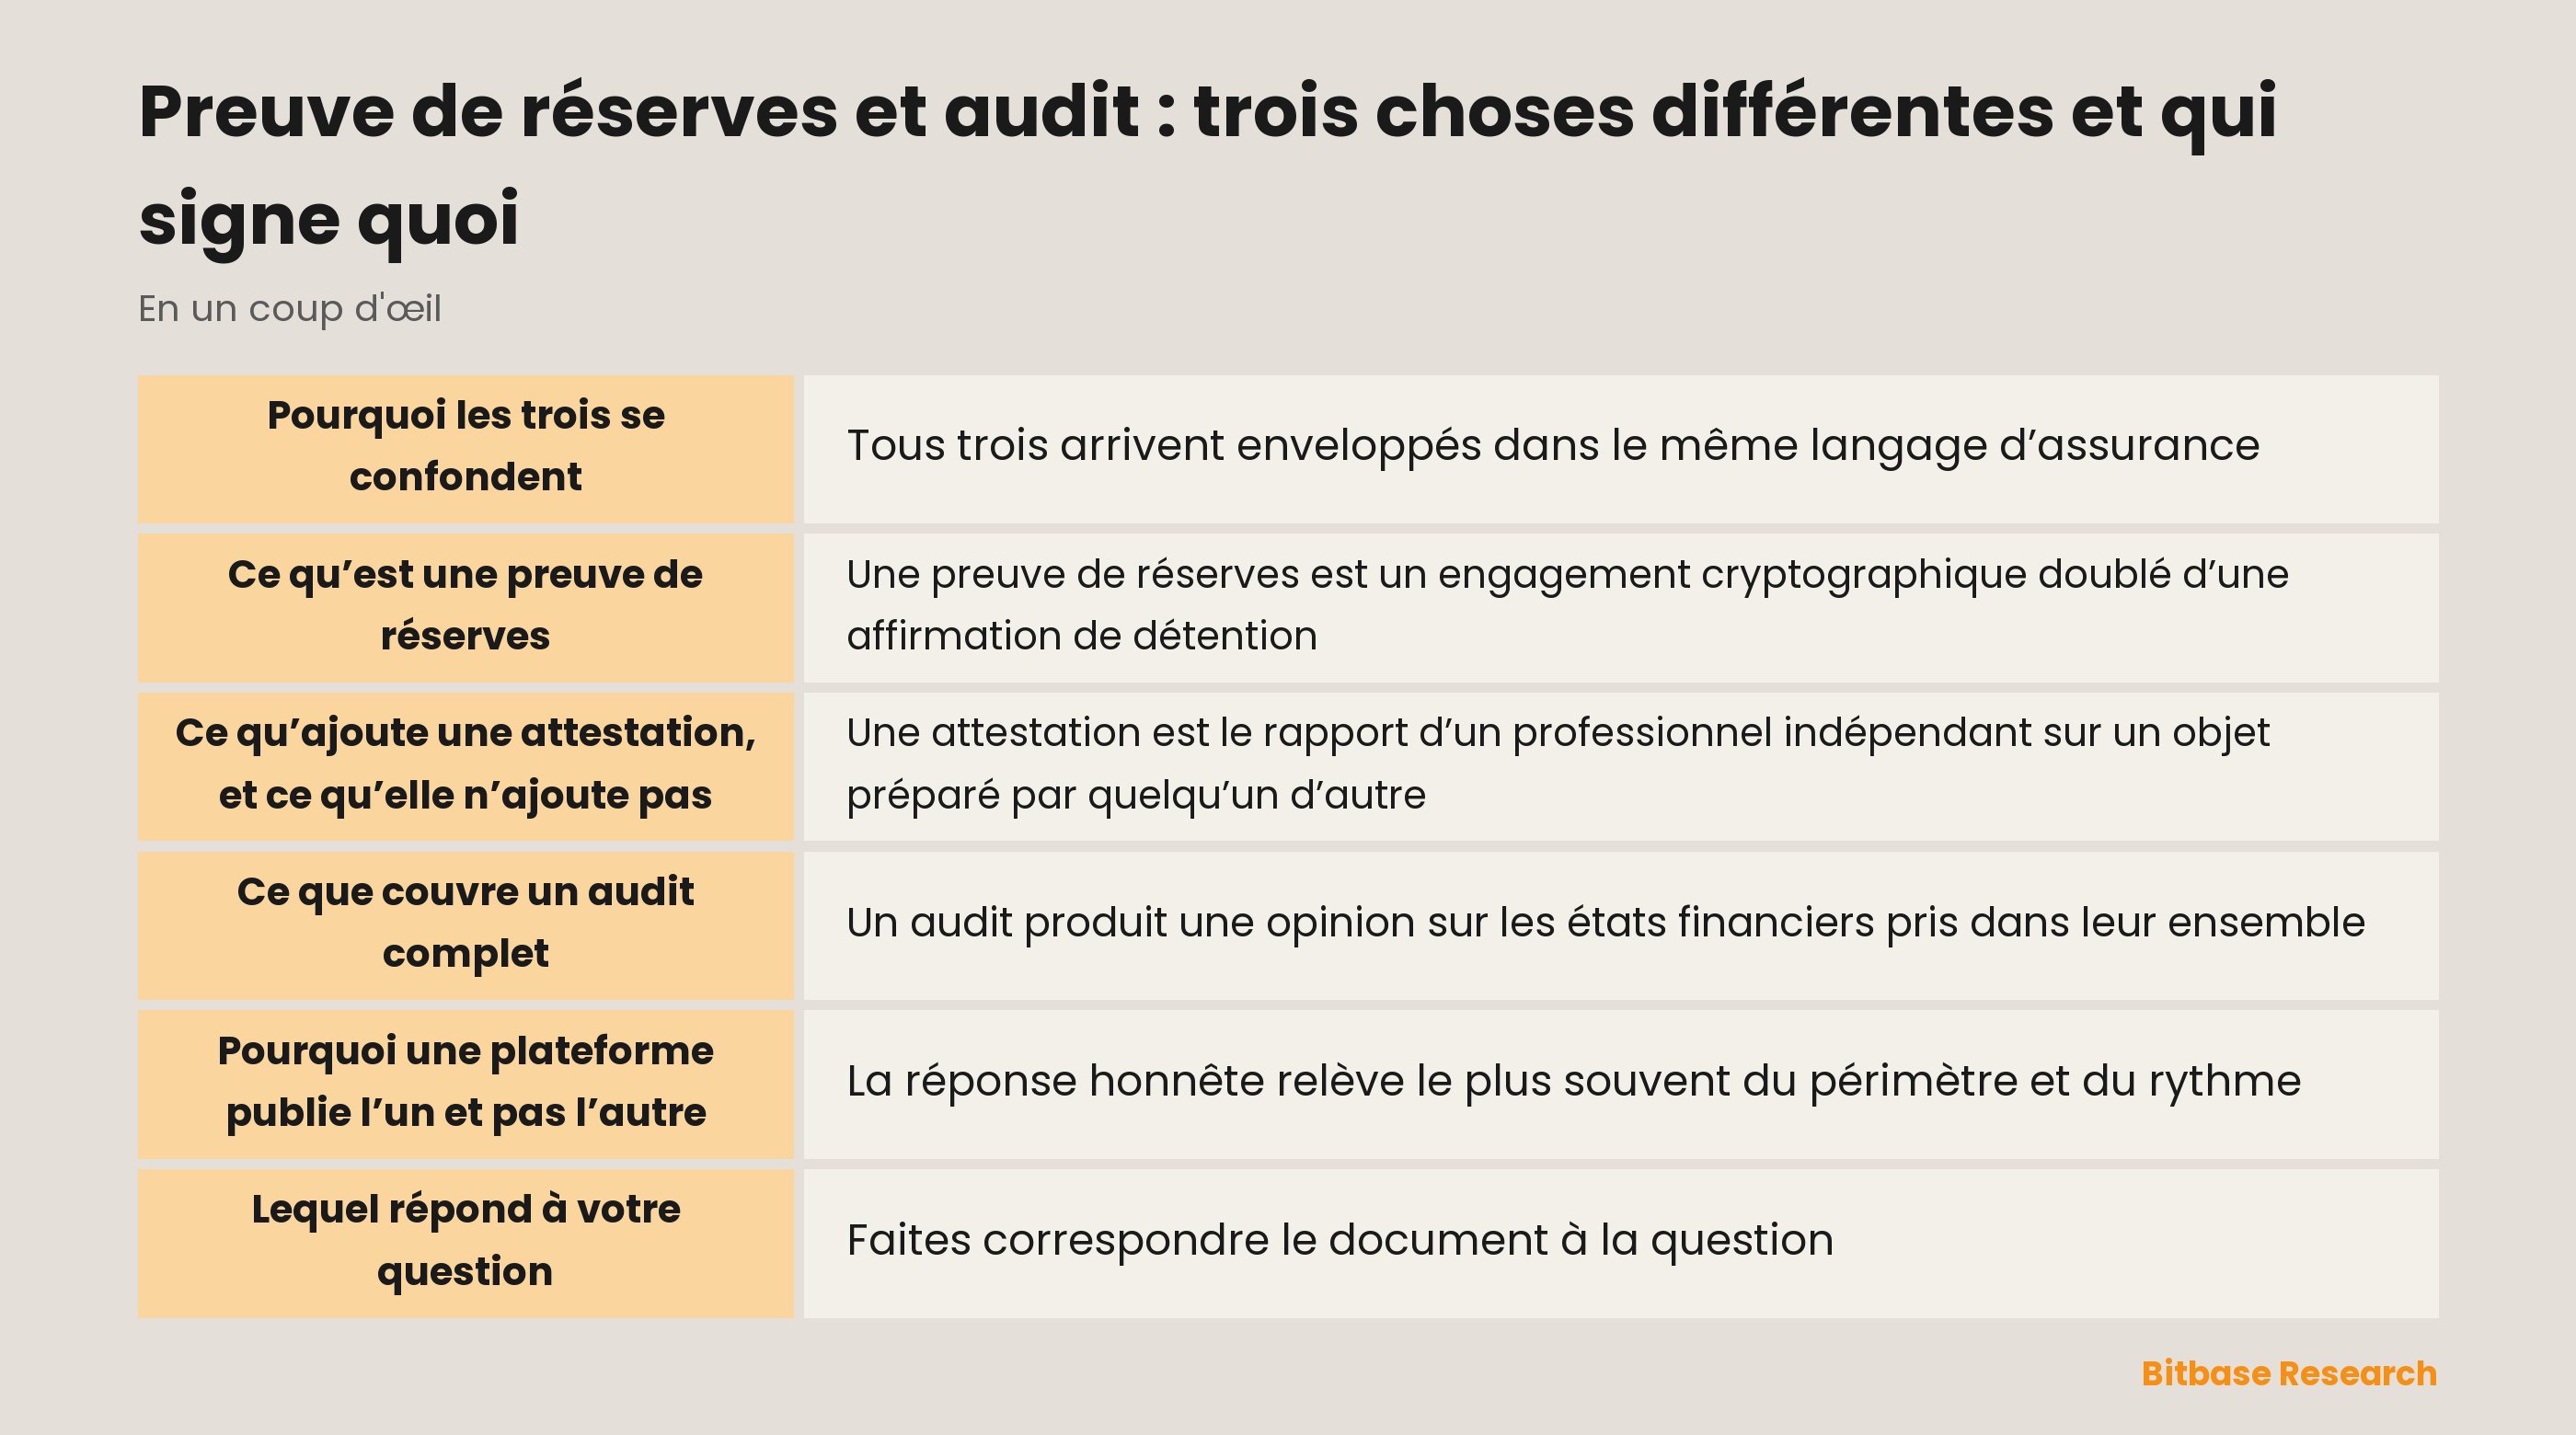
Tous trois arrivent enveloppés dans le même langage d’assurance, et le marketing les distingue rarement parce que la distinction dessert toujours le produit que l’on propose. Une plateforme dotée d’une preuve de réserves a intérêt à la faire sonner comme un audit ; une plateforme dotée d’une attestation a le même intérêt.
La confusion est aussi facile structurellement. Chacun des trois produit un document, chacun est périodique, et chacun dit quelque chose de vrai sur des actifs. Ce qui diffère, c’est la part du tableau qui entre dans le périmètre, et qui répond si le document est faux.
Cette seconde question est la question utile. L’assurance n’est pas un sentiment, c’est une structure de responsabilité, et les trois dispositifs placent cette responsabilité en trois endroits différents.
Les trois, comparés
| Dimension | Preuve de réserves | Attestation | Audit |
|---|---|---|---|
| Ce qui est couvert | Les actifs à l’instant de l’instantané | Un objet défini | Les états financiers dans leur ensemble |
| Qui vérifie | Vous-même, par cryptographie | Un professionnel indépendant | Un auditeur indépendant |
| Engagements dans le périmètre | Seuls les soldes entrés dans l’arbre | Seulement s’ils sont inclus expressément | Oui |
| Qui est responsable | La plateforme, de ce qu’elle publie | Le professionnel, du rapport | L’auditeur, de l’opinion |
| Fréquence habituelle | Mensuelle | Périodique, selon la mission | Annuelle |
Lisez la troisième ligne en premier. Que les engagements soient ou non dans le périmètre est la différence qui décide de ce que le document peut dire de la solvabilité, et c’est la ligne la plus souvent sautée.
Ce qu’est une preuve de réserves
Une preuve de réserves est un engagement cryptographique doublé d’une affirmation de détention. La plateforme fige les soldes des utilisateurs, bâtit un arbre au-dessus, publie une racine et montre ce qu’elle détient sur la chaîne face au total.
Sa propriété distinctive est que vous la contrôlez vous-même. Aucun tiers ne s’interpose entre vous et l’arithmétique : vous prenez votre propre fichier de preuve, recalculez le chemin et comparez à une racine publiée. C’est le seul des trois où un utilisateur sans qualité professionnelle parvient seul à une conclusion, ce qui est une force réelle et non un lot de consolation.
Ses limites découlent de la même conception. Elle parle d’un instant, des actifs couverts, et des soldes entrés dans l’arbre. La page de publication d’une plateforme indique généralement sans détour qu’il ne s’agit pas d’une opinion d’audit, et cette phrase relève de la précision et non de la modestie. La façon de mener les contrôles est dans comment vérifier une preuve de réserves.
Ce qu’ajoute une attestation, et ce qu’elle n’ajoute pas
Une attestation est le rapport d’un professionnel indépendant sur un objet préparé par quelqu’un d’autre. L’objet est défini par la mission, et le professionnel indique si l’affirmation le concernant est présentée de manière sincère.
Elle ajoute un professionnel dans la boucle, avec une réputation et une norme de diligence. Elle n’ajoute pas de périmètre : une attestation portant sur des soldes d’actifs à une date porte exactement là-dessus et se tait sur tout ce que la mission n’a pas nommé. Une attestation sur les réserves n’est pas un audit de l’entreprise, et la lire comme tel est l’erreur la plus fréquente en la matière.
L’attestation hérite aussi de la limite temporelle. Un rapport sur un instant parle de cet instant : la même réserve sur l’instantané qui vaut pour la preuve de réserves vaut ici également.
Ce que couvre un audit complet
Un audit produit une opinion sur les états financiers pris dans leur ensemble, ce qui est une affirmation d’une tout autre ampleur. Les engagements sont dans le périmètre par construction, car un bilan a deux côtés et une opinion à son sujet ne peut en traiter qu’un seul.
Ce périmètre explique pourquoi les audits sont annuels et non mensuels, et pourquoi ils coûtent ce qu’ils coûtent. Ils impliquent des sondages, des tests de contrôles, des confirmations auprès de tiers, et une opinion assortie d’une responsabilité professionnelle. Le produit n’est pas un nombre que vous vérifiez, c’est un jugement dont quelqu’un répond.
Le prix à payer est l’actualité. Une opinion annuelle sur un exercice clos il y a plusieurs mois répond à une autre question qu’une publication mensuelle sur des soldes vieux de quelques semaines, et aucune ne remplace l’autre.
Pourquoi une plateforme publie l’un et pas l’autre
La réponse honnête relève le plus souvent du périmètre et du rythme, non de la dissimulation. Une publication cryptographique mensuelle est quelque chose qu’une plateforme peut opérer elle-même, à une fréquence en phase avec la vitesse à laquelle bougent les soldes crypto. Un audit annuel suit une autre horloge et couvre un autre terrain.
Ce que chacun exige du lecteur diffère aussi. La preuve de réserves vous donne quelque chose à faire ; l’audit vous donne quelque chose sur quoi vous appuyer. Les plateformes dont les utilisateurs veulent contrôler eux-mêmes ont une raison d’investir dans la première, et pouvoir contrôler vaut plus que pouvoir être rassuré.
Rien de cela ne signifie qu’un produit en remplace un autre. La position la plus informative est celle d’une plateforme qui publie une publication mensuelle vérifiable et dit clairement qu’il ne s’agit pas d’un audit, ce dont traite preuve de réserves et engagements.
Lequel répond à votre question
Faites correspondre le document à la question, et non au réconfort recherché. Si votre question est de savoir si votre solde a été compté et si les avoirs couvraient les soldes à un instant, la preuve de réserves y répond et vous pouvez le confirmer vous-même.
Si votre question est de savoir si un professionnel indépendant a examiné une affirmation précise, l’attestation y répond, et ce qu’il faut lire est quelle affirmation la mission a nommée. Si votre question porte sur la solvabilité de l’entreprise dans son ensemble, seul l’audit l’aborde, et encore, pour la période couverte.
Si une plateforme propose l’un alors qu’il vous fallait l’autre, cet écart est une information et non un verdict. L’important est de repérer l’écart plutôt que de prendre un document pour la réponse à une question qu’on ne lui a jamais posée. La structure du premier des trois est expliquée dans qu’est-ce que la preuve de réserves.
En résumé
Preuve de réserves, attestation et audit diffèrent par le périmètre, par qui vérifie, et par la présence ou non des engagements dans le tableau. La preuve de réserves est la seule que vous contrôliez vous-même, la seule mensuelle, et la seule à couvrir des actifs à un instantané plutôt qu’un bilan entier.
L’audit est le plus large et le plus lent ; l’attestation se tient entre les deux et n’est jamais plus large que sa mission. Aucun des trois n’est une version d’un autre, et une plateforme qui dit que sa publication n’est pas un audit énonce un fait de périmètre plutôt qu’un aveu. Lisez d’abord le périmètre, le reste suit. Poursuivez votre lecture avec Bitbase Academy.
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance. Les cryptoactifs sont volatils ; évaluez votre propre risque. Rédigé en septembre 2026 ; référez-vous aux informations officielles les plus récentes.
Sources
[1] Bitbase, Preuve de réserves — publication mensuelle, racine de Merkle et vérificateur open source www.bitbase.com