La moitié en chaîne de la preuve de réserves est la partie que chacun peut vérifier sans autorisation. Les soldes sont publics, les signatures démontrent la maîtrise, les transferts sont définitifs. Ce que la chaîne ne montre jamais, c’est l’exclusivité : un solde est un fait au sujet d’un registre, tandis qu’une prétention sur ce solde vit dans un accord que personne n’a publié.
Ce que la chaîne montre réellement
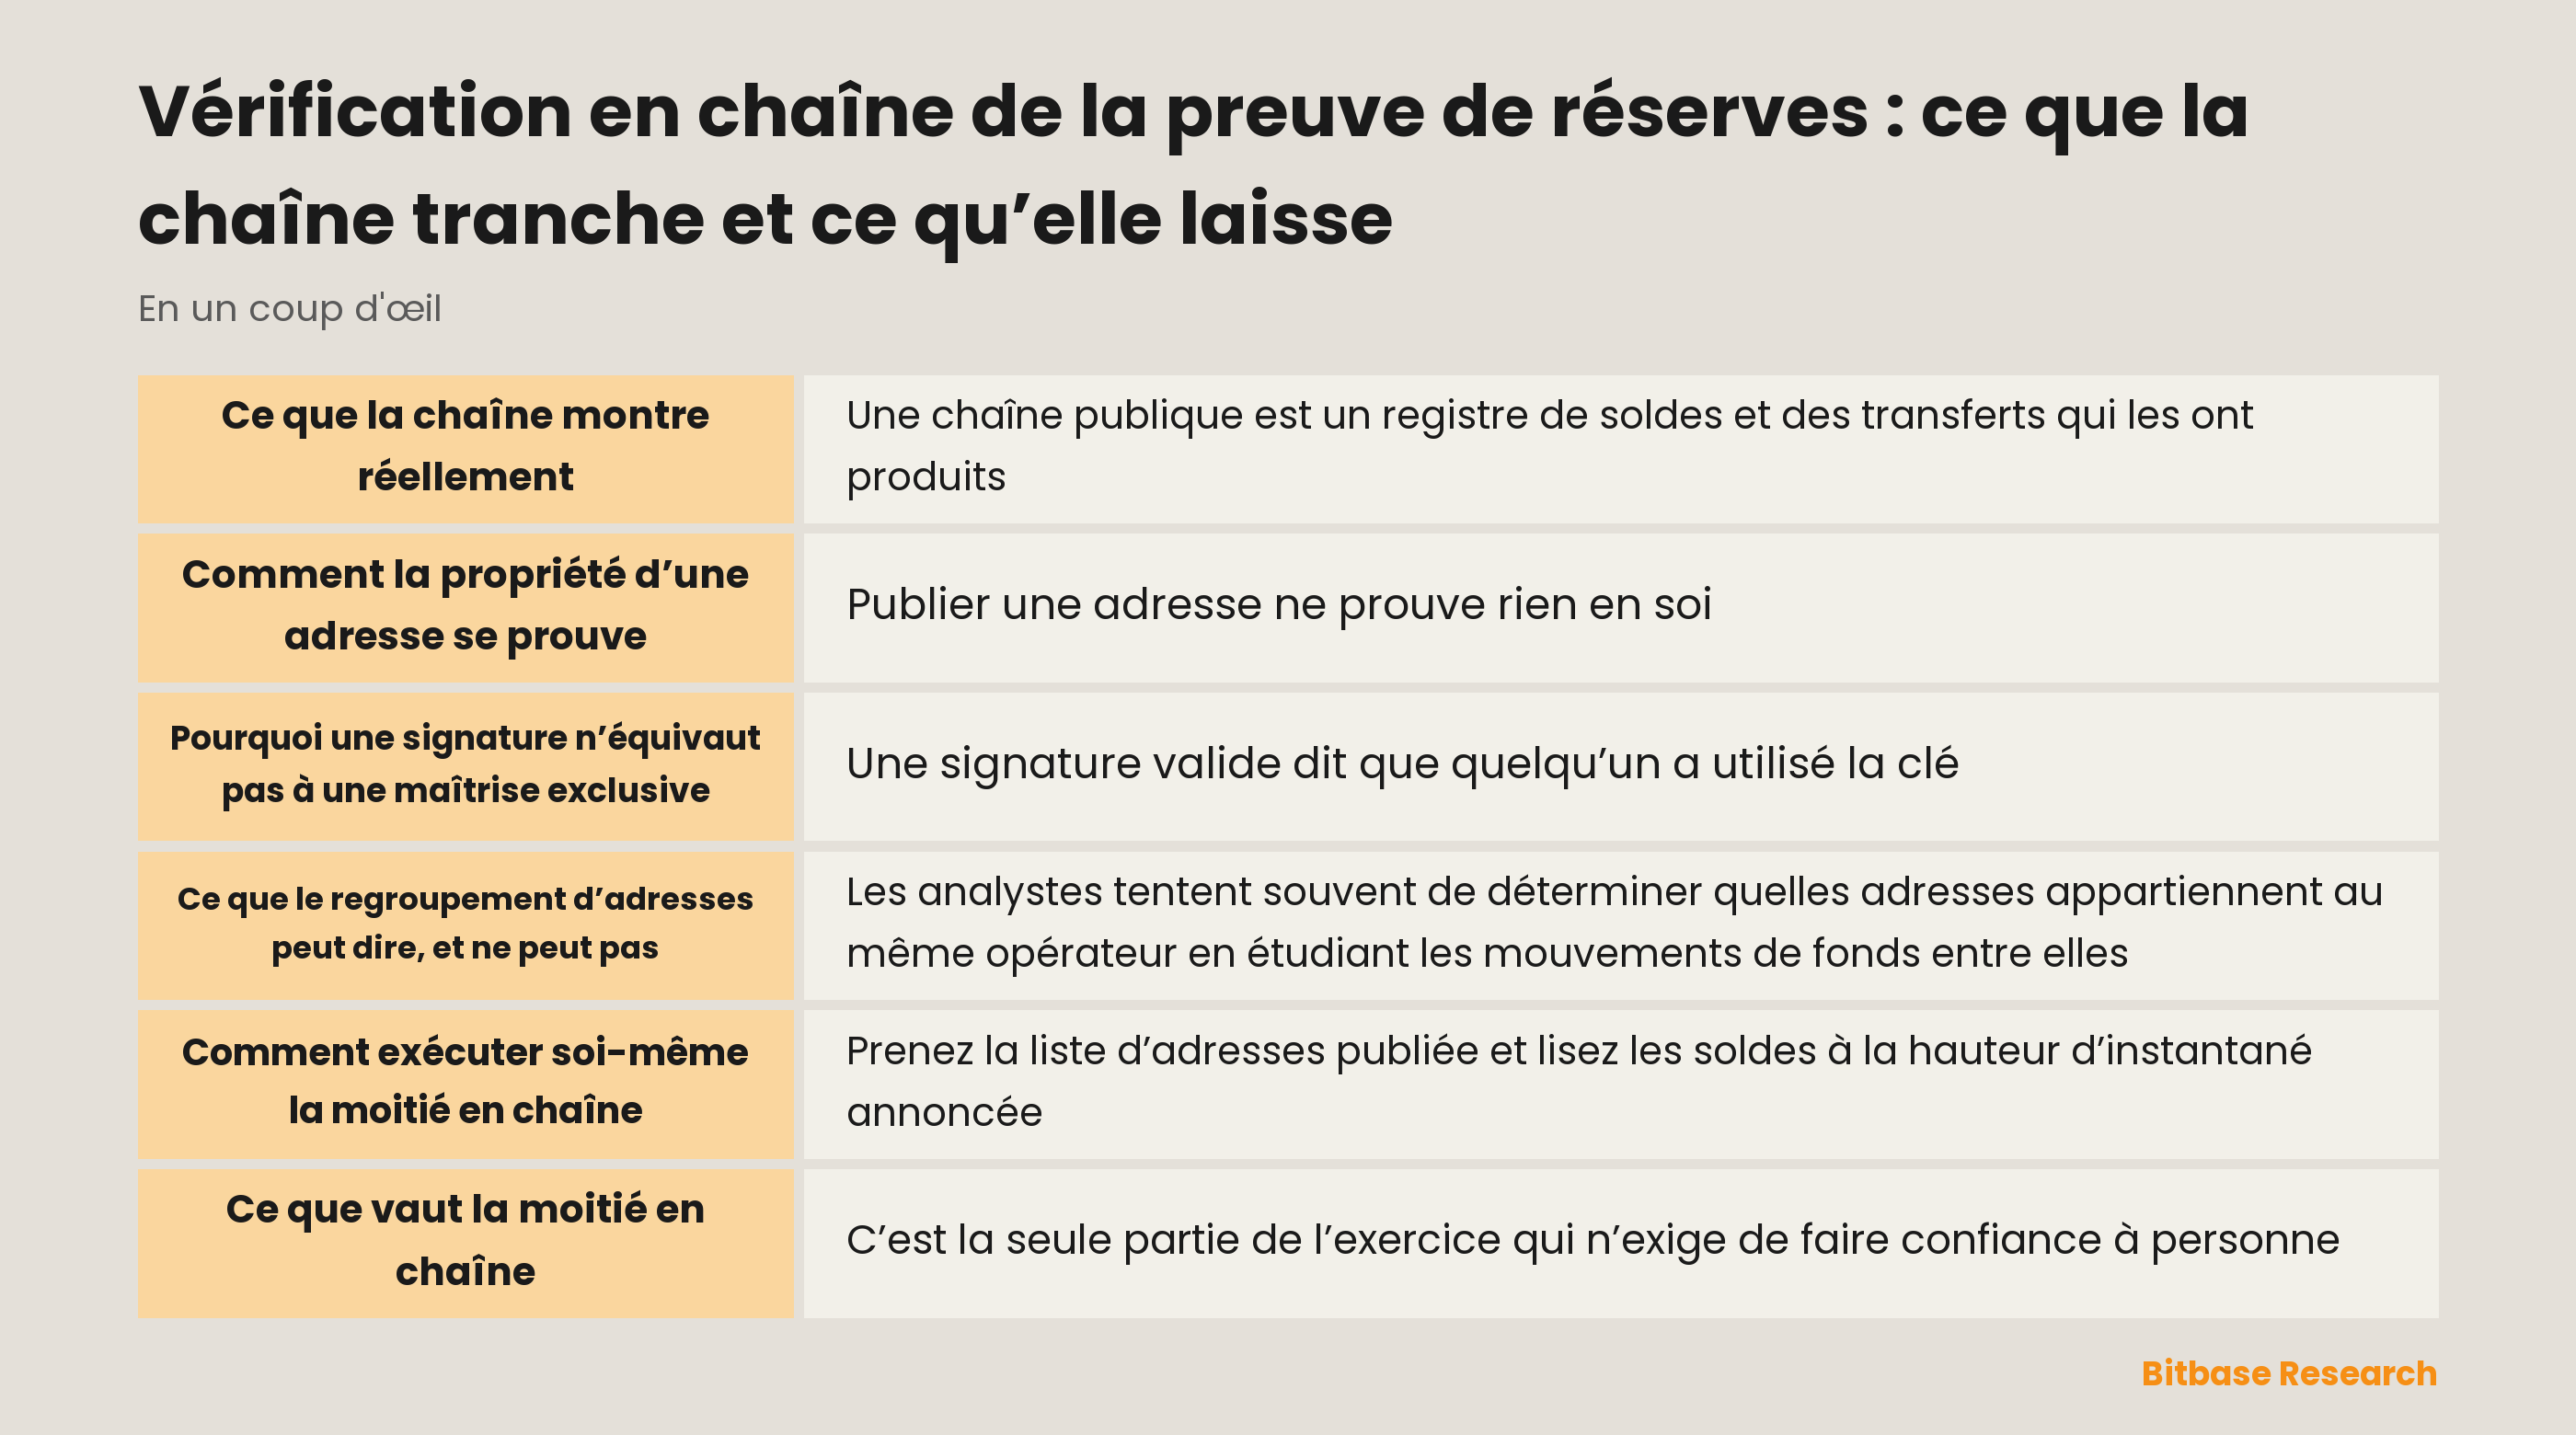
Une chaîne publique est un registre de soldes et des transferts qui les ont produits. N’importe qui peut l’interroger, personne n’a besoin de compte, et la réponse ne vient pas de la partie examinée. Dans un domaine où la plupart des affirmations sont auto-déclarées, c’est assez inhabituel pour être dit franchement.
Elle est aussi complète dans son propre périmètre. Chaque transfert jamais réglé s’y trouve, dans l’ordre, avec les montants, et rien ne peut être discrètement retiré ensuite. Qui veut voir si un solde existait à une hauteur donnée n’a à croire personne sur parole.
Une conséquence mérite d’être gardée en tête à la lecture de toute publication : la chaîne fait autorité sur les quantités et se tait sur les intentions. Mais son périmètre est plus étroit qu’il n’y paraît. La chaîne consigne ce qui a bougé et où cela se trouve ; elle ne consigne ni pourquoi, ni à qui cela appartient en dernier ressort, ni ce que quelqu’un en a promis ailleurs.
Visible en chaîne et invisible
| La chaîne montre | La chaîne ne montre pas |
|---|---|
| Le solde d’une adresse | Si ces jetons sont empruntés |
| Chaque transfert historique | Pourquoi un transfert a eu lieu |
| Qu’une clé a signé un message | Si une seule partie détient cette clé |
| Quand les fonds ont bougé | S’ils ont bougé pour l’instantané |
| Que deux adresses ont interagi | Si elles appartiennent à la même entité |
| Le code d’un contrat et son état | Les accords hors chaîne sur les mêmes actifs |
Chaque ligne de droite est une vraie question sur les réserves, et aucune ne trouve réponse dans de meilleurs outils en chaîne. Ce ne sont pas des trous dans les données : cela se tient entièrement hors des données.
Comment la propriété d’une adresse se prouve
Publier une adresse ne prouve rien en soi. N’importe qui peut désigner un portefeuille au solde important et le revendiquer, et c’est pourquoi une simple liste d’adresses est une pièce plus faible qu’elle n’en a l’air.
La démonstration qui compte est une signature. La plateforme signe un message convenu avec la clé privée de chaque adresse, et chacun peut vérifier cette signature contre la clé publique de l’adresse. Comme dépenser exige aussi cette clé, la signature démontre la même capacité qu’une dépense, sans rien déplacer.
Le même raisonnement explique pourquoi les adresses doivent être publiées avant la lecture des soldes, et non choisies après. Une liste assemblée après coup pourrait être sélectionnée pour bien paraître, et c’est l’ordre de ces deux étapes qui écarte cette possibilité. Voilà pourquoi le contenu signé comporte d’ordinaire un message et un horodatage : sans eux, une signature pourrait être rejouée depuis une occasion antérieure, si bien que le contenu du message signé fait partie de ce qui rend la preuve actuelle et pas seulement valide. La marche à suivre figure dans comment vérifier une preuve de réserves.
Pourquoi une signature n’équivaut pas à une maîtrise exclusive
Une signature valide dit que quelqu’un a utilisé la clé. Elle ne dit pas qu’une seule partie peut l’utiliser, ni que les actifs qu’elle couvre sont libres d’obligations envers autrui.
Deux situations rendent cela concret. Des jetons peuvent être empruntés peu avant un instantané et rendus après, produisant des signatures parfaitement authentiques à un moment qui a été arrangé. Les mêmes actifs peuvent être nantis en garantie dans un accord qui ne touche jamais une chaîne : le solde est réel, la signature est réelle, et un tiers conserve une prétention.
Il existe aussi une version plus subtile où rien n’a été emprunté et où les actifs appartiennent simplement à un groupe d’entités dont les arrangements internes ne sont pas publics. Aucun de ces cas ne se détecte depuis la chaîne, car la chaîne n’a pas de champ pour la charge. C’est la limite qui survit à toute amélioration des outils, et l’une des lacunes structurelles exposées dans les limites de la preuve de réserves.
Ce que le regroupement d’adresses peut dire, et ne peut pas
Les analystes tentent souvent de déterminer quelles adresses appartiennent au même opérateur en étudiant les mouvements de fonds entre elles. Les schémas de dépense communs, le comportement de consolidation et le calendrier laissent filtrer de l’information, et les résultats sont souvent instructifs.
Ce sont pourtant des inférences et non des preuves. Une adresse peut être utilisée par un dépositaire pour le compte de nombreux clients, des fonds peuvent transiter par un service mutualisé, et un regroupement peut être délibérément construit ou brisé par quiconque en comprend le fonctionnement.
Le regroupement se dégrade aussi avec le temps : si un opérateur change sa gestion de portefeuilles, un modèle exact il y a un an peut décrire une structure qui n’existe plus. Pour un lecteur, cela signifie traiter l’attribution par un tiers comme un recoupement utile et non comme une confirmation indépendante. Elle vaut surtout quand elle contredit une liste publiée, car un désaccord est une question à poser plutôt qu’une réponse.
Comment exécuter soi-même la moitié en chaîne
Prenez la liste d’adresses publiée et lisez les soldes à la hauteur d’instantané annoncée, non à celle d’aujourd’hui. Un explorateur de blocs le fait, et employer la hauteur annoncée est ce qui rend votre lecture comparable au rapport.
Vérifiez ensuite les signatures. Chacune doit se vérifier contre l’adresse qu’elle revendique et contenir le message que le rapport dit avoir signé ; une signature valide contre un autre message n’est pas la même preuve.
Enfin, regardez les mouvements autour de l’instantané. De larges entrées peu avant et des sorties correspondantes peu après sont visibles de tous ; elles ont des explications innocentes, mais c’est exactement le motif sur lequel il vaut la peine d’interroger. Ce dont les actifs eux-mêmes sont faits est une question de qualité distincte, traitée dans la composition des réserves d’une plateforme.
Ce que vaut la moitié en chaîne
C’est la seule partie de l’exercice qui n’exige de faire confiance à personne. Cette propriété est rare en finance et ne devrait pas être minorée à cause de ce qui l’entoure.
C’est aussi la moitié qui répond à la question que l’on n’avait autrefois aucun moyen de poser. Avant les chaînes publiques, savoir si un dépositaire détenait quoi que ce soit était simplement inobservable, et le fait que ce soit désormais une requête et non une demande constitue le progrès réel.
Il vaut la peine d’être précis sur celles des trois questions qu’elle tranche vraiment, car le flou à cet endroit est ce qui permet de survendre toute la publication. Le résumé honnête est que la vérification en chaîne établit l’existence et la maîtrise, resserre les questions de moment, et laisse l’exclusivité intacte. Deux sur trois, vérifiables par quiconque, est un résultat solide tant que personne ne prétend qu’il y en avait trois.
En résumé
La vérification en chaîne confirme que des actifs précis existaient à des adresses précises à un moment annoncé et que l’émetteur du rapport pouvait signer pour eux. Elle ne dit rien sur le fait que ces actifs aient été empruntés, nantis, ou partagés avec quelqu’un dont la prétention n’est jamais apparue sur une chaîne.
Lisez-la comme la partie la plus solide et la plus indépendante d’une publication, et lisez la question de l’exclusivité comme relevant d’un tout autre type de preuve. Poursuivez votre lecture avec Bitbase Academy.
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance. Les cryptoactifs sont volatils ; évaluez votre propre risque. Rédigé en septembre 2026 ; référez-vous aux informations officielles les plus récentes.
Sources
[1] Bitbase, Preuve de réserves — publication mensuelle, racine de Merkle et vérificateur open source www.bitbase.com