Resumen
Chainlink está ayudando a las instituciones financieras a conectar sus sistemas bancarios existentes y su infraestructura de firma de claves con el libro contable basado en blockchain de Swift, añadiendo una capa de interoperabilidad a una de las iniciativas de depósitos tokenizados más trascendentales de la banca global. Swift ya ha identificado 17 bancos en seis continentes para sus pilotos iniciales de transacciones en vivo, incluidos Citi, HSBC, Standard Chartered, UBS, Wells Fargo, DBS, BNY, MUFG y UOB. El objetivo es respaldar pagos transfronterizos 24/7 utilizando depósitos tokenizados de bancos comerciales sin obligar a las instituciones participantes a abandonar sus propios balances, libros contables o infraestructura de liquidación.
La arquitectura es más importante que el titular. Los depósitos tokenizados de SWIFT no significan que 17 bancos estén trasladando depósitos de clientes a una única blockchain compartida. Los depósitos tokenizados emitidos por bancos permanecen en libros contables propiedad de los bancos, mientras que el libro contable basado en blockchain de Swift coordina los compromisos de pago entre instituciones. Chainlink Runtime Environment, o CRE, proporciona orquestación de flujos de trabajo y conectividad, mientras que los bancos conservan el control sobre las claves utilizadas para autorizar transacciones.
La liquidación final también permanece conectada a mecanismos existentes como los sistemas de liquidación bruta en tiempo real. Por lo tanto, el modelo es un rediseño incremental de los pagos institucionales en lugar de un reemplazo total de la banca corresponsal. Su importancia radica en hacer que el dinero de bancos comerciales regulados sea programable e interoperable entre instituciones, preservando al mismo tiempo los marcos legales y operativos que los bancos ya utilizan.
Puntos clave
- Swift tiene 17 bancos preparando pilotos iniciales de transacciones en vivo con depósitos tokenizados.
- Chainlink CRE conecta los sistemas bancarios, la infraestructura de firma y el libro contable basado en blockchain de Swift sin tomar el control de las claves de autorización de transacciones.
- Los depósitos tokenizados permanecen en el libro contable y el balance de cada banco.
- El libro contable de Swift coordina los compromisos de pago entre bancos antes de la liquidación final a través de mecanismos establecidos.
- La oportunidad estratégica es la interoperabilidad entre diferentes formas de dinero bancario regulado en lugar de forzar a las instituciones a una única blockchain universal.
¿Cómo funcionan realmente los depósitos tokenizados de SWIFT?
Los 17 bancos no están trasladando depósitos a una sola blockchain
El punto estructural más importante es que el modelo de Swift no crea una única blockchain global en la que cada banco participante emita depósitos. Los depósitos tokenizados siguen siendo pasivos del banco comercial que los emitió y continúan viviendo en libros contables propiedad de los bancos. Swift introduce una capa de orquestación compartida que permite a las instituciones coordinar estas formas separadas de dinero digital de bancos comerciales a través de un flujo de pago común.
Esta es una arquitectura fundamentalmente diferente de una red pública de stablecoins. En un modelo de stablecoin, múltiples usuarios interactúan con un token emitido bajo una única estructura de reserva y redención. En un modelo de depósito tokenizado, el dinero de Citi sigue siendo un pasivo de Citi, el dinero de HSBC sigue siendo un pasivo de HSBC y cada institución conserva su propia gobernanza y relación de balance con los clientes. El trabajo de Swift es hacer que esas formas de dinero bancario emitidas independientemente sean lo suficientemente interoperables como para respaldar transferencias transfronterizas.
Ese modelo también explica por qué importa la participación de 17 bancos. Los depósitos tokenizados tienen un valor transfronterizo limitado si cada institución opera un sistema de dinero digital aislado. El efecto de red surge solo cuando bancos separados pueden coordinar obligaciones de manera confiable. Swift dijo que el primer grupo abarca seis continentes, lo que hace que el piloto sea tanto una prueba de interoperabilidad como una prueba de blockchain.
Para obtener una visión más amplia del piloto y las instituciones involucradas, consulte el Informe diario on-chain de MEXC: Chainlink conecta a 17 bancos para el piloto de depósitos tokenizados de SWIFT.
¿Qué hace realmente Chainlink CRE?
El papel de Chainlink es principalmente de orquestación y conectividad, no de custodia. Su Runtime Environment está diseñado para conectar los sistemas internos de una institución financiera y su infraestructura de firma de claves con el libro contable de Swift y con los contratos inteligentes involucrados en el flujo de trabajo de depósitos tokenizados. De manera crucial, las instituciones participantes conservan el control de las claves privadas utilizadas para autorizar transacciones.
Esa separación es importante para los bancos regulados. Trasladar los flujos de pago institucionales a la infraestructura blockchain no significa que un banco pueda externalizar la autorización o la gobernanza a un protocolo externo. Las jerarquías de aprobación existentes, los controles de seguridad y las políticas operativas aún deben aplicarse. CRE está diseñado para coordinar el flujo de trabajo en torno a esos controles en lugar de reemplazarlos.
En términos prácticos, un banco podría mantener depósitos tokenizados en su propio libro contable, autorizar una transacción utilizando su infraestructura de firma existente y utilizar flujos de trabajo compatibles con Chainlink para comunicarse con la capa de orquestación de Swift. Swift puede entonces sincronizar la obligación interbancaria antes de que ocurra la liquidación final a través del mecanismo bancario acordado.
Esta arquitectura se acerca más a un middleware para finanzas programables que a una cartera de criptomonedas. El valor no radica en que Chainlink custodie el dinero del banco; radica en que diferentes sistemas puedan comunicarse sin exigir que cada institución reconstruya su pila de pagos desde cero.
¿Por qué Swift necesita un libro mayor de blockchain?
El estado compartido es más importante que simplemente enviar mensajes más rápido
Swift ya opera una red global de mensajería financiera altamente eficiente, por lo que el argumento a favor de blockchain no puede reducirse a que "el Swift tradicional es lento". Swift ha informado anteriormente que una gran mayoría de los mensajes de pago llegan a los bancos beneficiarios en cuestión de minutos. El problema más difícil radica en coordinar el dinero y las obligaciones detrás de esos mensajes entre instituciones, zonas horarias y ventanas operativas.
Un libro mayor compartido añade una capacidad diferente: estado sincronizado. En lugar de que cada banco mantenga únicamente su propia visión de un pago transfronterizo y concilie la transacción a través de múltiples sistemas, las instituciones participantes pueden referenciar una capa de orquestación común que registra y coordina los compromisos de pago.
Eso se vuelve particularmente valioso cuando los depósitos tokenizados están disponibles las 24 horas. Un pago iniciado un fin de semana puede representarse y coordinarse digitalmente incluso cuando partes de la infraestructura bancaria tradicional operan con horarios reducidos. El libro mayor también puede ayudar a las instituciones a determinar si los fondos requeridos están disponibles antes de que proceda una obligación, mejorando la visibilidad de la liquidez.
La posible ganancia de eficiencia proviene, por lo tanto, de combinar la mensajería con un estado de transacción compartido y programable. Blockchain es útil aquí no porque cada función bancaria se beneficie de la descentralización, sino porque múltiples instituciones necesitan un entorno sincronizado en el que puedan interactuar formas independientes de dinero digital.
Por qué los pagos 24/7 cambian la gestión de liquidez
La banca transfronteriza está fuertemente influenciada por el tiempo. Los equipos de tesorería gestionan la financiación en torno a los cierres de mercado, los horarios operativos de los bancos centrales y la disponibilidad de los bancos corresponsales. Cuando las obligaciones no pueden liquidarse de inmediato, las instituciones pueden necesitar mantener mayores colchones de liquidez o preposicionar efectivo en distintas jurisdicciones.
Los depósitos tokenizados de SWIFT podrían reducir parte de esa fricción temporal. Si los bancos pueden coordinar dinero tokenizado de bancos comerciales durante la noche y los fines de semana, los equipos de tesorería obtienen mayor flexibilidad sobre cuándo se crean y gestionan las obligaciones de pago. El beneficio no es meramente transferencias de consumidor más rápidas; también puede reducir la cantidad de capital atrapado en períodos de espera operativos.
Sin embargo, el beneficio de liquidez no debe exagerarse. Un libro mayor de blockchain puede operar de forma continua, pero los mecanismos de liquidación final, el dinero de banco central y los procesos regulatorios locales aún pueden tener restricciones operativas definidas. La coordinación siempre activa no produce automáticamente una liquidación 24/7 totalmente atómica en todas las monedas y jurisdicciones.
La verdadera innovación es, por lo tanto, la extensión progresiva de los horarios bancarios en lugar de la eliminación inmediata de todas las ventanas de liquidación.
Depósitos tokenizados de SWIFT vs stablecoins
Ambos ponen dinero en rieles digitales, pero el pasivo es diferente
Los depósitos tokenizados y las stablecoins pueden parecer similares desde la perspectiva de la interfaz de usuario porque ambos pueden representar unidades digitales denominadas en moneda fiduciaria. Económica y legalmente, sin embargo, pueden ser instrumentos muy diferentes.
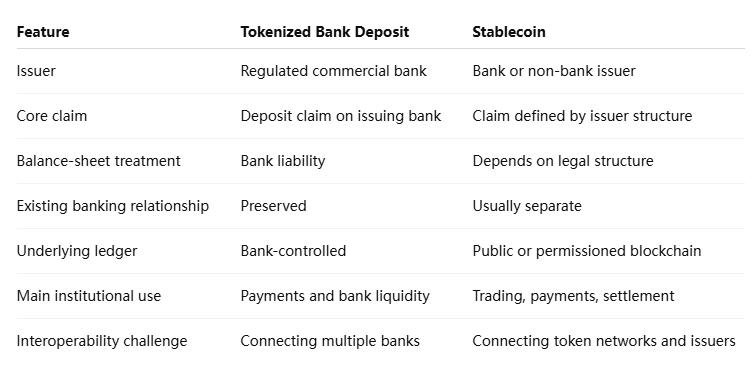
Un depósito tokenizado mejora la representación tecnológica del dinero de banco comercial sin cambiar necesariamente la relación subyacente deudor-acreedor. Esa familiaridad es atractiva para los bancos porque el tratamiento del capital, los procesos de cumplimiento y las relaciones con los clientes pueden permanecer más cerca de los modelos bancarios existentes.
Las stablecoins pueden ofrecer una portabilidad más amplia en los mercados cripto, mientras que los depósitos tokenizados pueden encajar más naturalmente en los balances bancarios regulados. Por lo tanto, es más probable que ambos modelos coexistan a que uno elimine al otro.
¿Está Swift reemplazando los sistemas de liquidación existentes?
El libro mayor coordina los compromisos de pago antes de la liquidación final
No. Tanto Swift como Chainlink describen el libro mayor de blockchain como una capa de orquestación que opera antes de la liquidación final. La transferencia final de dinero de banco central o del dinero de liquidación acordado aún puede ocurrir a través de mecanismos existentes, como los sistemas de liquidación bruta en tiempo real.
Esta distinción es crucial porque revela cómo los grandes sistemas financieros suelen adoptar nueva tecnología. Los bancos rara vez reemplazan toda su infraestructura de pagos de una vez. Un enfoque más realista es insertar componentes programables donde resuelven ineficiencias específicas mientras se preservan los sistemas que ya proporcionan finalidad legal y certeza regulatoria.
Bajo este modelo, un banco puede obtener algunos beneficios de la cadena de bloques —estado compartido, programabilidad y coordinación continua— sin requerir que los bancos centrales coloquen inmediatamente cada activo de liquidación en el mismo libro mayor.
Con el tiempo, ese límite podría moverse. Más activos de liquidación podrían tokenizarse y los sistemas de bancos centrales podrían desarrollar una mayor interoperabilidad con los libros mayores distribuidos. Pero la arquitectura actual de Swift debe entenderse como un modelo híbrido en lugar de una migración completa de los pagos globales a la cadena de bloques.
¿Por qué importan 17 bancos globales?
El valor de una red de pagos transfronterizos depende en gran medida de los efectos de red. Un sistema de depósitos tokenizados que conecta dos bancos puede demostrar viabilidad técnica, pero no puede resolver la interoperabilidad global. El grupo inicial de Swift incluye instituciones de América del Norte, Europa, Asia, Oriente Medio, África y América Latina, creando una prueba mucho más amplia de cómo el dinero de bancos comerciales puede moverse entre jurisdicciones.
Esta diversidad también aumenta la complejidad. Cada banco tiene diferentes sistemas internos, controles de seguridad, obligaciones regulatorias y estructuras de balance. Por lo tanto, un piloto exitoso necesita probar no solo que los depósitos tokenizados pueden transferirse técnicamente, sino que las instituciones pueden integrarlos sin romper sus modelos operativos y de cumplimiento existentes.
La participación no debe confundirse con la adopción completa en producción. Las 17 instituciones son participantes tempranos, y la escala de transacciones, la cobertura de divisas y el uso comercial aún deben demostrarse. Lo que el grupo proporciona es un entorno suficientemente diverso para probar si una capa de orquestación común puede funcionar en sistemas bancarios fundamentalmente diferentes.
¿Cuáles son los principales riesgos y límites?
La interoperabilidad sigue siendo el mayor desafío. Si los bancos implementan depósitos tokenizados de manera diferente, los estándares comunes deben manejar diferencias en contratos inteligentes, sistemas de identidad, reglas de cumplimiento y lógica de transacciones. Agregar más libros mayores puede aumentar la complejidad si la capa de orquestación no puede estandarizar esas diferencias.
El reconocimiento legal también importa. Un depósito tokenizado puede representar claramente un pasivo bancario en una jurisdicción mientras recibe un tratamiento regulatorio diferente en otra. La programabilidad transfronteriza es útil solo cuando el derecho subyacente sigue siendo legalmente exigible a través de toda la cadena de pago.
Las dependencias operativas son otra consideración. Swift, los libros mayores propiedad de los bancos, los flujos de trabajo de Chainlink, la infraestructura de firma y los sistemas de liquidación final forman parte de la ruta de transacción. La arquitectura puede reducir ciertas fricciones mientras crea simultáneamente nuevos puntos de integración que deben asegurarse y monitorearse.
Finalmente, los pilotos no establecen la economía. Los bancos eventualmente necesitarán determinar si los pagos tokenizados 24/7 reducen los costos de liquidez, el riesgo de liquidación y los gastos operativos lo suficiente como para justificar un despliegue generalizado.
Perspectiva de MEXC: la interoperabilidad puede importar más que una cadena global única
La implicación más importante del modelo de Swift es que la adopción institucional de la cadena de bloques puede no converger en una única red de liquidación universal. Los bancos ya poseen libros mayores profundamente integrados, sistemas de cumplimiento y acuerdos de liquidez, y reemplazarlos todos con una sola cadena de bloques crearía una enorme disrupción operativa y legal.
Un modelo más escalable puede ser la interoperabilidad: cada institución mantiene su propio entorno de confianza mientras la infraestructura común sincroniza el valor entre esos entornos. Chainlink CRE y el libro mayor de Swift ilustran cómo puede funcionar ese modelo. Uno proporciona conectividad de flujos de trabajo, mientras que el otro proporciona coordinación compartida en toda la red bancaria.
Para las finanzas digitales institucionales, esto cambia la pregunta competitiva. El ganador puede no ser la cadena de bloques que atraiga a todos los bancos a un solo libro mayor, sino la infraestructura capaz de conectar bancos, depósitos tokenizados, monedas estables y futuros activos de liquidación sin obligar a las instituciones a abandonar los sistemas en los que ya confían.
Los depósitos tokenizados de SWIFT podrían modernizar la banca sin reemplazarla
Los depósitos tokenizados de SWIFT representan una visión diferente de la adopción de la cadena de bloques frente a la idea nativa de cripto de trasladar todo el sistema financiero a un único libro mayor sin permisos. Los bancos participantes conservan sus propios pasivos por depósitos, balances y controles operativos. Swift proporciona una capa de coordinación compartida, mientras que Chainlink permite a las instituciones conectar sistemas internos e infraestructura de firma a ese entorno.
Esto hace que la iniciativa sea menos dramática que un reemplazo completo de la banca corresponsal, pero potencialmente más realista. Las grandes instituciones pueden adoptar infraestructura de pagos programables de forma incremental mientras preservan la arquitectura legal y regulatoria que ya respalda el dinero de bancos comerciales.
La prueba crítica será si el modelo puede pasar de transacciones piloto a un volumen transfronterizo sostenido. Eso requiere interoperabilidad entre divisas, jurisdicciones y sistemas bancarios, así como mejoras demostrables en la eficiencia de liquidez y la fiabilidad operativa.
Si se cumplen esas condiciones, el significado a largo plazo puede no ser que los bancos “se hayan pasado a la cadena de bloques”. Puede ser que la cadena de bloques se haya convertido silenciosamente en parte de la capa de coordinación de la banca global mientras los clientes seguían manteniendo depósitos bancarios comerciales familiares. Para los depósitos tokenizados de SWIFT, ese resultado híbrido podría ser en última instancia más importante que una migración completa a un nuevo sistema financiero.
Fuentes
Enlace interno de MEXC utilizado:
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Anuncio oficial de Chainlink:
https://chain.link/press-releases/chainlink-is-enabling-financial-institutions-to-connect-to-swifts-blockchain-ledger
Descripción general de los depósitos tokenizados de Chainlink:
https://chain.link/article/tokenized-deposits
Anuncio del piloto de 17 bancos de Swift:
https://www.swift.com/news-events/press-releases/swifts-blockchain-ledger-ready-use-17-banks-set-pioneer-tokenised-cross-border-payments-trusted-global-infrastructure
Descripción general del libro mayor basado en blockchain de Swift:
https://www.swift.com/payments/payment-innovation/blockchain-based-ledger
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.