Resumen
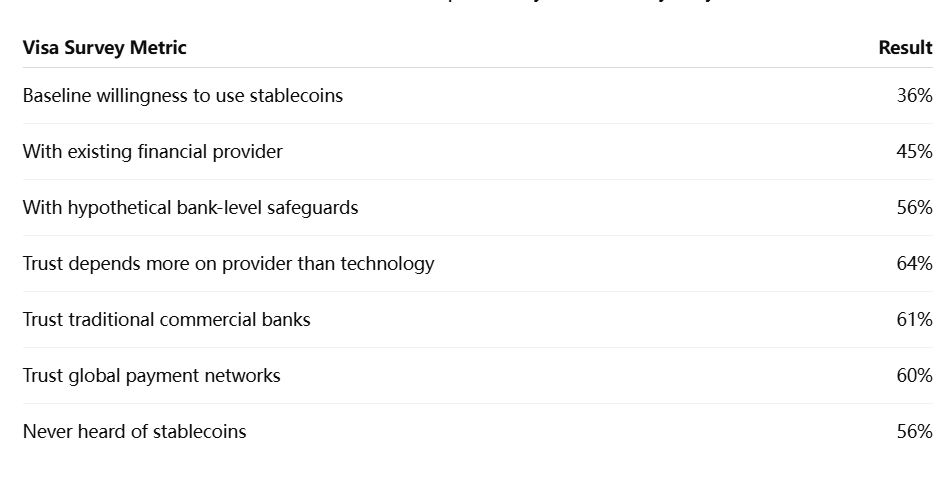
La adopción de las stablecoins puede depender menos de la tecnología blockchain que de si los consumidores reciben las protecciones que ya asocian con los bancos y las redes de tarjetas. La investigación Money Travels 2026 de Visa encontró que el 36% de los adultos estadounidenses encuestados dijeron que estarían dispuestos a usar stablecoins en un escenario base, mientras que esa cifra aumentó al 56% cuando se pidió a los encuestados que imaginaran stablecoins con protección contra fraudes a nivel bancario y seguro de depósitos. El aumento mide la disposición declarada bajo un marco de protección hipotético, no el uso real de stablecoins ni una previsión de que el 56% de los estadounidenses adoptará stablecoins.
La misma encuesta señala una brecha de confianza más amplia. La disposición aumentó del 36% al 45% cuando las stablecoins eran ofrecidas por un proveedor financiero existente, mientras que el 64% de los encuestados dijo que su confianza en un método de pago depende más del proveedor que de la tecnología subyacente. Los bancos comerciales tradicionales fueron considerados confiables por el 61% de los encuestados para proporcionar servicios de moneda digital, mientras que las redes de pago globales fueron consideradas confiables por el 60%.
Estos resultados sugieren que la adopción generalizada de stablecoins puede depender cada vez más de protecciones financieras familiares, una distribución creíble y la confianza del consumidor, y no solo de ventajas técnicas. Las stablecoins ya pueden ofrecer transferencias de valor rápidas, programables y potencialmente 24/7, pero esos beneficios pueden importar menos a los consumidores comunes si siguen inseguros sobre la recuperación de fraudes, el seguro o quién es responsable cuando algo sale mal.
Puntos clave
- Visa encontró una disposición base a usar stablecoins del 36% entre los adultos estadounidenses encuestados.
- En un escenario hipotético con protección contra fraudes a nivel bancario y seguro de depósitos, la disposición aumentó al 56%.
- Ofrecer stablecoins a través de un proveedor financiero existente aumentó la disposición al 45%.
- El 64% dijo que la confianza depende más del proveedor que de la tecnología.
- La encuesta mide la intención declarada, no la adopción actual de stablecoins ni un comportamiento futuro garantizado.
¿Qué encontró realmente Visa sobre la adopción de stablecoins?
La cifra del 56% mide la disposición, no el uso real
El punto más importante es metodológico. La encuesta de Visa no muestra que el 56% de los estadounidenses use stablecoins actualmente, ni predice que la adopción alcanzará automáticamente ese nivel. A los encuestados se les presentaron condiciones hipotéticas y se les preguntó qué tan dispuestos estarían a usar la tecnología si ciertas protecciones estuvieran disponibles.
En el escenario base, el 36% expresó disposición a usar stablecoins. Cuando la encuesta añadió protección hipotética contra fraudes a nivel bancario y seguro de depósitos, esa proporción aumentó al 56%, un incremento de 20 puntos porcentuales. La magnitud del cambio es útil porque aísla una posible barrera a la adopción: los consumidores parecen estar sustancialmente más interesados cuando los dólares digitales se presentan con protecciones familiares.
La encuesta también evaluó la confianza en la distribución. Si las stablecoins se ofrecieran a través de un proveedor financiero existente, la disposición aumentó del 36% al 45%. Esto sugiere que los consumidores pueden evaluar una stablecoin en parte a través de la institución que respalda la experiencia, y no solo a través de la tecnología del token, el emisor o la blockchain.
¿Por qué importa la metodología de la encuesta?
La investigación de Visa en EE. UU. abarcó a 2.192 adultos y se realizó del 24 de febrero al 2 de marzo de 2026. A los encuestados se les dio información sobre stablecoins antes de responder las preguntas, lo que significa que los resultados no deben tratarse como una prueba pura de conocimiento espontáneo del consumidor.
Eso es importante porque el conocimiento sigue siendo bajo. Visa informó que el 56% de los encuestados estadounidenses nunca había oído hablar de las stablecoins antes. Si más de la mitad de la población encuestada comienza sin familiaridad básica, las opiniones pueden cambiar materialmente según cómo se describa la tecnología.
Por lo tanto, los resultados se entienden mejor como evidencia sobre las preferencias del consumidor en escenarios definidos. Muestran qué características del producto pueden aumentar la disposición, pero no miden el comportamiento real de transacción, la retención ni el uso a largo plazo.
¿Por qué importan tanto las protecciones a nivel bancario?
Los consumidores están acostumbrados a la recuperabilidad, no a las transferencias irreversibles
Los productos financieros tradicionales han condicionado a los usuarios a esperar capas de protección cuando los pagos salen mal. Las transacciones no autorizadas con tarjeta a menudo pueden disputarse, las cuentas bancarias tienen procedimientos de recuperación establecidos y los consumidores generalmente saben a qué institución contactar cuando ocurre un fraude. Muchas transacciones blockchain operan de manera diferente: una vez que los activos se envían a la dirección equivocada o se transfieren tras el compromiso de una billetera, revertir la transacción puede ser difícil o imposible.
Esta brecha puede importar más que la velocidad de la transacción. Una stablecoin puede moverse globalmente en minutos y operar las 24 horas, pero un consumidor que evalúa si mantenerla o gastarla puede preguntar primero qué sucede si la cuenta es hackeada. Si la respuesta no está clara, la liquidación más rápida ofrece un valor psicológico limitado.
Por lo tanto, los resultados de Visa sugieren que la adopción por parte del consumidor requiere una capa de protección tanto como una capa de pagos. Los usuarios convencionales pueden no juzgar las stablecoins principalmente por el tiempo de bloque, las tarifas de gas o la arquitectura de la red. En cambio, pueden compararlas con las expectativas de seguridad ya establecidas por las tarjetas y los depósitos bancarios.
El seguro de depósitos cambia la forma en que los consumidores perciben el riesgo
El seguro de depósitos es particularmente importante porque es una señal familiar de seguridad financiera. Los consumidores generalmente entienden que los depósitos bancarios elegibles operan dentro de un marco regulado que incluye protecciones no disponibles para muchos otros activos financieros.
Las stablecoins no deben describirse automáticamente como depósitos bancarios asegurados. Incluso una stablecoin diseñada para mantener un valor de $1 puede implicar riesgo de emisor, de reservas, de redención y operativo, y las protecciones legales dependen del producto específico y de la jurisdicción.
Por lo tanto, la encuesta de Visa es útil precisamente porque el elemento del seguro es hipotético. Demuestra que los consumidores responden con fuerza a la idea de protección sin establecer que los productos actuales de stablecoins la proporcionen universalmente.
Para los emisores y las empresas de pago, la implicación es clara: reducir la fricción técnica puede no ser suficiente. La siguiente etapa de adopción puede requerir productos que ofrezcan reclamaciones legales más claras, mecanismos de recuperación y protecciones al consumidor.
La confianza puede importar más que la tecnología
La reputación del proveedor cambia la intención de adopción
Visa encontró que el 64% de los encuestados en EE. UU. dijo que su confianza en un método de pago depende más del proveedor que de la tecnología. Ese resultado cambia cómo debe verse la competencia de stablecoins. Los mercados cripto a menudo comparan redes según el rendimiento, las comisiones o la descentralización, pero la adopción financiera del consumidor puede estar impulsada por factores muy diferentes.
Los bancos y las redes de pago globales obtienen puntuaciones relativamente altas porque los usuarios ya los asocian con servicio al cliente, controles de fraude y obligaciones financieras reguladas. Por lo tanto, una stablecoin técnicamente sofisticada emitida por una entidad desconocida puede enfrentar una desventaja de confianza incluso si su infraestructura blockchain funciona mejor.
Esto ayuda a explicar por qué las stablecoins se integran cada vez más en marcas y redes de pago familiares. El consumidor no necesita necesariamente saber qué blockchain procesa la transferencia si un proveedor financiero de confianza gestiona la experiencia.
La competencia de stablecoins podría convertirse en una competencia de distribución
Si la confianza en el proveedor afecta materialmente la adopción, la distribución se vuelve tan importante como el diseño del token. Los bancos, las fintech, los exchanges, las redes de tarjetas y las wallets ya poseen relaciones con diferentes grupos de usuarios, y esas relaciones pueden reducir el costo de introducir un nuevo producto de dólar digital.
Un banco podría integrar la liquidación con stablecoins en una cuenta existente. Una empresa de pagos podría usar stablecoins para transferencias transfronterizas sin cambiar la interfaz del consumidor. Un exchange podría poner stablecoins a disposición dentro de un entorno donde los usuarios ya entienden los activos digitales.
El resultado probable no es un único modelo de distribución universal. Diferentes proveedores pueden dominar diferentes casos de uso. Lo que indican los datos de Visa es que la tecnología por sí sola puede ser insuficiente para impulsar la adopción masiva si los usuarios no confían en la institución que la rodea.
¿Por qué el conocimiento de las stablecoins sigue siendo un problema?
Más de la mitad de los encuestados nunca había oído hablar de las stablecoins
La brecha de conocimiento del 56% es una de las cifras más importantes de la encuesta porque muestra lo lejos que siguen estando las stablecoins del entendimiento del consumidor promedio. Los participantes del mercado cripto pueden ver USDT, USDC y otros dólares digitales como infraestructura establecida, pero esa familiaridad no necesariamente se extiende al público general.
El bajo conocimiento crea varios problemas. Los consumidores pueden confundir las stablecoins con criptomonedas volátiles como Bitcoin, malinterpretar cómo funcionan las reservas o asumir que una paridad de $1 está garantizada en todas las condiciones de mercado. Estos conceptos erróneos pueden reducir la adopción incluso cuando el producto subyacente funciona de manera fiable.
Por lo tanto, la educación sigue siendo parte del desafío de infraestructura. Los emisores necesitan explicar qué respalda el activo, cómo funciona la redención, qué protecciones están disponibles y en qué se diferencia el producto tanto de los depósitos bancarios como de los tokens cripto volátiles.
Una mejor educación podría aumentar la adopción, pero la confianza es lo primero
La educación puede mejorar la comprensión, pero la información por sí sola no crea confianza. Un consumidor puede entender completamente cómo funciona una stablecoin y aun así preferir una transferencia bancaria si cree que la opción tradicional ofrece una protección más sólida.
Aquí es donde la reputación del proveedor y las salvaguardas del producto se refuerzan mutuamente. Una institución financiera de confianza puede explicar una nueva tecnología dentro de una relación familiar, mientras que las protecciones reconocibles hacen que el producto se sienta menos experimental.
La lección más amplia es que la adopción no es simplemente un problema de alfabetización técnica. Es un problema de diseño de confianza.
¿Podrían los bancos convertirse en el principal canal de distribución de las stablecoins?
Los bancos tienen una ventaja de confianza, pero no una victoria garantizada
Los datos de Visa sugieren que los bancos están bien posicionados porque el 61% de los encuestados confía en los bancos comerciales tradicionales para proporcionar servicios de moneda digital. Esto otorga a los bancos una ventaja potencial de distribución, particularmente entre los consumidores que desean funcionalidad de dólar digital sin administrar carteras nativas de criptomonedas.
Las stablecoins emitidas o distribuidas por bancos podrían combinar la liquidación en blockchain con el acceso familiar a cuentas, canales de atención al cliente y sistemas de cumplimiento. Esto puede ser particularmente atractivo para casos de uso de pagos y similares a ahorros donde los consumidores priorizan la seguridad sobre la composabilidad sin permisos.
Sin embargo, esto no significa que los bancos dominarán necesariamente las stablecoins. Los exchanges de criptomonedas y las fintech ya atienden a usuarios que valoran una innovación más rápida, el acceso global y la interacción directa con las redes blockchain. Diferentes grupos de usuarios pueden preferir diferentes compensaciones.
El resultado más probable es un mercado estratificado en el que bancos, fintech, redes de pago y plataformas cripto distribuyan stablecoins para diferentes propósitos.
Las redes de pago podrían convertirse en el puente
Las redes de pago globales también obtuvieron una puntuación alta en la encuesta de Visa, con un 60% de los encuestados expresando confianza en ellas como proveedores de moneda digital. Esto es importante porque las redes de tarjetas se sitúan entre bancos, comerciantes y consumidores y pueden integrar stablecoins en experiencias de pago familiares.
Las recientes iniciativas de liquidación con stablecoins ya apuntan en esta dirección. El consumidor puede seguir usando una tarjeta mientras el activo de liquidación utilizado entre las instituciones financieras cambia tras bambalinas.
Este modelo podría ser particularmente poderoso porque minimiza el cambio de comportamiento. Las stablecoins pueden ganar volumen de transacciones sin requerir que cada usuario adopte conscientemente un nuevo producto financiero.
¿Cuáles son los límites de la encuesta de Visa?
La preferencia declarada no es comportamiento financiero real
Los encuestados con frecuencia expresan intenciones que difieren del comportamiento real. Un consumidor puede decir que usaría una stablecoin protegida pero nunca abrir una cuenta, fondear una cartera o completar una transacción una vez que se introducen tarifas, incorporación y productos competidores.
La cifra del 56% debe interpretarse, por lo tanto, como una indicación de demanda potencial bajo un escenario hipotético en lugar de un pronóstico de adopción futura.
La encuesta también es específica para adultos estadounidenses. Los casos de uso de stablecoins difieren considerablemente entre mercados. Los consumidores en países con monedas inestables, remesas costosas o acceso restringido al dólar pueden evaluar las stablecoins de manera diferente a los usuarios estadounidenses con amplio acceso a depósitos bancarios y tarjetas de pago.
La investigación sigue siendo valiosa porque identifica las variables que parecen importar. No debe tratarse como una estimación precisa de la penetración futura del mercado.
Las salvaguardas hipotéticas pueden ser difíciles de replicar exactamente
La frase "protección de nivel bancario" combina varios conceptos que pueden ser difíciles de reproducir en un entorno financiero descentralizado. El reembolso por fraude, la recuperación de cuentas y el seguro de depósitos dependen de sistemas legales y operativos que pueden no mapearse limpiamente en activos blockchain en autocustodia.
Una stablecoin almacenada en una cuenta de custodia regulada puede potencialmente recibir protecciones diferentes de la misma stablecoin mantenida en una cartera de autocustodia. La estructura del producto, por lo tanto, importa tanto como el token en sí.
Esto significa que la adopción futura de stablecoins podría depender de crear diferentes capas de servicio alrededor del mismo activo en lugar de cambiar la tecnología central del activo.
Perspectiva de MEXC: La competencia de stablecoins se está convirtiendo en una competencia de confianza
La siguiente etapa de adopción de stablecoins puede determinarse menos por qué blockchain ofrece el mayor rendimiento y más por qué productos pueden combinar la utilidad del dólar digital con protecciones que los consumidores ya entienden. La encuesta de Visa sugiere que la confianza, la recuperación y la reputación institucional tienen una influencia significativa sobre la disposición a usar stablecoins.
Para la industria cripto, esto cambia el marco competitivo. Las stablecoins históricamente se han diferenciado a través de liquidez, reservas, soporte de cadena e integraciones DeFi. A medida que avanzan más profundamente en los pagos convencionales, la protección del consumidor y la distribución podrían convertirse en ventajas competitivas igualmente importantes.
Los productos más fuertes pueden ser, por lo tanto, aquellos que preservan la funcionalidad blockchain mientras hacen invisible la complejidad subyacente. Es posible que a los usuarios les importe menos la red que procesa la transacción que si saben quién es responsable si algo falla.
La adopción de las stablecoins puede depender más de la confianza que de la tecnología
La encuesta Money Travels 2026 de Visa no prueba que la adopción de stablecoins alcanzará el 56% en Estados Unidos. Muestra algo más útil: la disposición del consumidor cambia sustancialmente cuando los dólares digitales se combinan con protecciones financieras familiares. El interés inicial del 36% aumentó al 56% bajo un escenario hipotético que combinaba protección contra fraudes a nivel bancario y seguro de depósitos, mientras que simplemente ofrecer el producto a través de un proveedor financiero existente incrementó la disposición al 45%.
Esos resultados sugieren que las stablecoins enfrentan una brecha de confianza tanto como una brecha de conocimiento. Más de la mitad de los encuestados estadounidenses nunca había oído hablar de las stablecoins, y los consumidores siguen dependiendo en gran medida de la reputación del proveedor al evaluar productos financieros. Por lo tanto, la liquidación más rápida y los costos de transacción más bajos pueden tener un impacto limitado en el público general a menos que los usuarios también entiendan quién los protege y qué sucede cuando algo sale mal.
El próximo desafío de la industria probablemente será institucional más que puramente técnico. Las stablecoins necesitan protecciones al consumidor más claras, una distribución creíble y explicaciones más simples de las estructuras de reservas y reembolsos. Los bancos y las redes de pago pueden desempeñar un papel cada vez mayor porque ya poseen relaciones y confianza que los nuevos productos cripto deben construir desde cero.
La adopción de stablecoins aún puede crecer a través de casos de uso nativos de cripto, pero el camino hacia los pagos generalizados puede verse diferente. La infraestructura ganadora puede ser la que haga que la blockchain sea casi invisible mientras preserva las salvaguardas que los consumidores ya esperan de las finanzas tradicionales.
Fuentes
Descargo de responsabilidad: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.