Resumen general
Bullish y Equiniti han formado la Coalición de Tokens Patrocinados por Emisores con Alpaca, Apex Fintech Solutions y DriveWealth entre sus participantes iniciales, reuniendo a empresas que abarcan infraestructura de negociación, corretaje y accionistas para abordar una de las mayores cuestiones sin resolver en las acciones tokenizadas: si poseer un token vinculado a una acción debería conllevar los mismos derechos legales y económicos que poseer la acción subyacente.
Anunciada el 24 de septiembre de 2026, la coalición planea desarrollar estándares técnicos, infraestructura de mercado y marcos operativos para valores tokenizados patrocinados por emisores. Su premisa central es que la modernización mediante blockchain debe preservar la relación entre las empresas públicas y sus accionistas. Bajo este modelo, un valor tokenizado puede conectarse directamente al registro autoritativo de accionistas de un emisor, ayudando a mantener los derechos de voto, los derechos derivados de acciones corporativas y las protecciones al inversor, mientras permite que el activo interactúe con la infraestructura de mercado basada en blockchain.
La iniciativa es un grupo de trabajo de la industria y no un regulador, y la participación no es vinculante. No ha establecido un estándar obligatorio de tokenización ni ha exigido a las empresas que emitan acciones en blockchain. Su importancia radica en otro aspecto: a medida que crece la negociación de acciones tokenizadas, la industria comienza a abordar la capa de propiedad legal que subyace tras el token. La siguiente etapa de la tokenización podría depender, por tanto, menos de si una acción puede moverse onchain y más de si los derechos de los accionistas pueden moverse con ella.
Puntos clave
- Bullish y Equiniti lanzaron la Coalición de Tokens Patrocinados por Emisores el 24 de septiembre.
- Alpaca, Apex Fintech Solutions y DriveWealth se encuentran entre sus primeros participantes.
- La coalición se centra en valores tokenizados patrocinados por emisores vinculados a registros autoritativos de accionistas.
- Su objetivo es preservar los derechos de propiedad, las acciones corporativas y las protecciones al inversor mientras moderniza la infraestructura de mercado.
- El grupo es voluntario y no tiene autoridad regulatoria.
¿Por qué se creó la Coalición de Tokens Patrocinados por Emisores?
El capital tokenizado tiene un problema de propiedad
El rápido desarrollo de las acciones tokenizadas ha expuesto una debilidad fundamental en algunos modelos existentes: un activo digital puede seguir el precio de las acciones de una empresa sin convertir al tenedor del token en accionista de esa empresa. Los productos sintéticos, las estructuras de deuda colateralizada y otras representaciones indirectas pueden ofrecer una exposición económica útil, pero no necesariamente transfieren derechos de voto, propiedad formal ni derechos directos derivados de acciones corporativas.
La Coalición de Tokens Patrocinados por Emisores se construye en torno a la idea de que los valores públicos tokenizados deben preservar la relación tradicional entre emisor y accionista en lugar de reemplazarla por una reclamación contractual no relacionada. En un modelo patrocinado por el emisor, la representación en blockchain está conectada a la infraestructura de propiedad reconocida, incluido el registro autoritativo de accionistas. La tecnología cambia cómo se puede representar y transferir el valor, mientras que la relación legal entre la empresa y el inversor permanece intacta.
Esta distinción se vuelve cada vez más importante a medida que crecen los volúmenes de negociación de capital tokenizado. Cuando los tokens vinculados a acciones eran pequeños productos experimentales, la exposición al precio solía ser la consideración dominante. Sin embargo, si los valores tokenizados han de formar parte de los mercados de capitales convencionales, los inversores y los emisores necesitan saber quién posee legalmente el valor, quién recibe un dividendo, quién puede votar y cómo se reflejan los cambios de propiedad cuando los tokens se mueven entre carteras.
Por lo tanto, la coalición aborda un problema más profundo que el rendimiento de blockchain o el horario de negociación. Intenta alinear la posesión digital con la propiedad de valores reconocida.
¿Qué son los valores tokenizados patrocinados por emisores?
El token está conectado al emisor en lugar de limitarse a seguir la acción
Los valores tokenizados patrocinados por emisores están destinados a representar acciones mediante un modelo reconocido por el emisor y conectado a los registros oficiales de propiedad. El objetivo no es simplemente crear un token ERC-20 cuyo precio siga a una acción cotizada; es garantizar que la representación digital siga formando parte de la infraestructura de accionistas de la empresa.
Eso crea una diferencia fundamental con la exposición sintética a acciones. Un token sintético puede hacer referencia a Tesla o Nvidia mientras la reclamación legal del inversor recae en última instancia sobre un intermediario o el emisor del producto. En cambio, una acción tokenizada patrocinada por el emisor puede diseñarse para que la propiedad permanezca conectada al emisor real y al registro de accionistas.
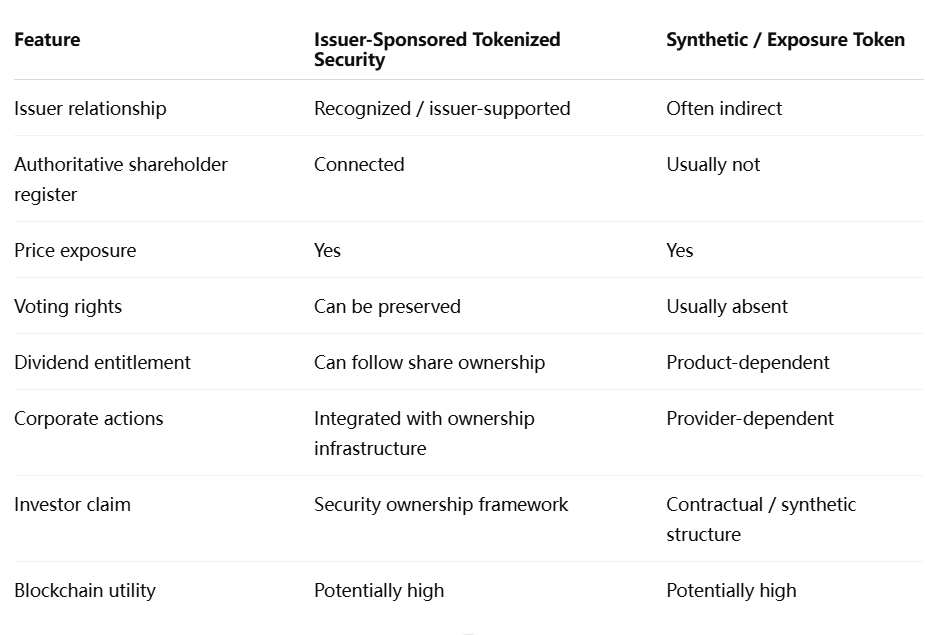
La frase crucial es pueden preservarse. La tokenización por sí sola no produce automáticamente derechos de voto o dividendos. Esos derechos resultan de la estructura legal del valor y de la conexión entre los registros en blockchain y los registros autoritativos de propiedad.
Por eso es importante que la coalición se centre en la infraestructura de mercado. Un contrato inteligente puede demostrar quién controla una dirección de blockchain, pero la legislación de valores y los registros corporativos determinan si ese titular de la dirección es reconocido como accionista.
¿Poseer un token de acción significa automáticamente poseer la acción?
La propiedad en blockchain y la propiedad legal son capas separadas
No. La posesión de un token no establece por sí misma la propiedad directa de la empresa pública referenciada. El contrato del token puede registrar la propiedad del activo digital con certeza matemática mientras dice relativamente poco sobre la relación legal entre ese activo y la empresa cuyo ticker aparece en la pantalla.
Esta distinción se vuelve más clara durante eventos que no tienen nada que ver con el trading diario. Consideremos una votación de accionistas, un dividendo en efectivo, una oferta pública de adquisición o una fusión. Un producto sintético puede compensar económicamente a los inversores por algunos de esos eventos, pero el titular del token puede seguir careciendo del derecho legal a votar o comunicarse directamente con el emisor. En una estructura patrocinada por el emisor conectada al registro oficial, estos derechos pueden potencialmente seguir al valor tokenizado de manera más directa.
Esa diferencia también afecta el riesgo de insolvencia y de intermediario. Un token indirecto puede depender de que una plataforma siga manteniendo o gestionando correctamente las acciones subyacentes. Un modelo patrocinado por el emisor debidamente estructurado pretende reducir la brecha entre la representación en blockchain y la propiedad reconocida en sí.
Este es el argumento estratégico más fuerte de la coalición: el capital accionario tokenizado debería modernizar el riel de propiedad, no simplemente crear otra capa de derivados sobre la acción existente.
¿Por qué importa el registro de accionistas?
Los mercados de capitales dependen de más que la ejecución de operaciones
El registro de accionistas es un registro autoritativo utilizado para identificar a los titulares reconocidos y administrar procesos relacionados con la propiedad. Esta infraestructura puede parecer mundana en comparación con el trading en blockchain, pero sustenta los dividendos, las comunicaciones con los accionistas, el voto por poder y las acciones corporativas.
Una blockchain puede hacer que un activo sea transferible 24/7, pero una empresa pública todavía necesita saber quién tiene derecho a participar en esos eventos. Si un token cambia de cartera mientras el registro autoritativo no cambia, los dos sistemas pueden divergir. Resolver ese problema de sincronización es necesario antes de que las acciones en cadena puedan replicar la funcionalidad completa de la propiedad tradicional.
El papel de Equiniti es, por lo tanto, importante. Como proveedor de servicios de transferencia y servicios a accionistas, opera precisamente en la parte del mercado responsable de los registros de propiedad y las acciones corporativas. Su modelo de tokenización describe explícitamente el registro de accionistas como el registro legal de propiedad, mientras que la blockchain funciona como una capa de automatización y representación.
Esta arquitectura es deliberadamente más conservadora que la idea de reemplazar cada registro tradicional con una blockchain sin permisos. En cambio, el modelo intenta conectar activos programables con la infraestructura legal existente y permitir que los dos sistemas evolucionen juntos.
Las acciones corporativas son un problema más difícil que el trading
Gran parte del debate sobre la tokenización se centra en la liquidación más rápida y el trading 24/7 porque esos beneficios son fáciles de demostrar. Las acciones corporativas son considerablemente más difíciles. Un split de acciones cambia el número de valores en circulación, una fusión puede alterar o cancelar acciones existentes, una oferta pública de adquisición requiere comunicación con los titulares elegibles, y un dividendo debe llegar a los inversores correctos según las fechas de registro.
Para que los valores tokenizados patrocinados por el emisor funcionen a escala institucional, esos eventos deben propagarse con precisión tanto en los registros tradicionales como en los de blockchain. El desafío no es solo la sincronización técnica; el sistema también debe cumplir con la legislación de valores, la declaración de impuestos, los requisitos de identidad y las comunicaciones con los inversores.
Por eso la tokenización no puede evaluarse únicamente por la velocidad de transacción. Un mercado puede ejecutar un intercambio de tokens en segundos y aún carecer de la infraestructura necesaria para administrar un valor público durante todo su ciclo de vida.
¿Por qué son relevantes Bullish, Equiniti, Alpaca, Apex y DriveWealth?
La coalición reúne diferentes partes del ciclo de vida de los valores
La combinación de participantes es más importante que el número de empresas involucradas. Bullish aporta infraestructura de trading de activos digitales, mientras que Equiniti representa la experiencia en agentes de transferencia y registros de accionistas. Alpaca, Apex Fintech Solutions y DriveWealth operan en corretaje, custodia e infraestructura de mercado, lo que da al grupo exposición a muchas de las funciones que se sitúan entre un emisor y un inversor.
Esto refleja la realidad de que los valores tokenizados no pueden escalar solo mediante un protocolo de blockchain. La emisión, los registros de propiedad, la custodia, el trading, la liquidación, el cumplimiento y la liquidez son funciones distintas, y cada una tiene requisitos legales y operativos existentes.
La coalición planea inicialmente centrarse en preservar los derechos de los emisores y accionistas, construir interoperabilidad, desarrollar infraestructura de adopción y crear un ecosistema de mercado más amplio. También espera evaluar arquitecturas de contratos inteligentes, estándares de interoperabilidad, requisitos regulatorios y pilotos de productos. Esos son objetivos exploratorios en lugar de estándares completados.
Esa distinción debe permanecer clara. La coalición aún no ha creado una especificación técnica universal para acciones tokenizadas, y unirse a ella no obliga a un participante a emitir, listar o proporcionar liquidez para ningún valor.
¿Por qué se está formando la coalición ahora?
La política de la SEC ha desplazado a la industria de la teoría hacia la implementación
El momento es significativo. La coalición se lanzó una semana después de que la SEC introdujera su Exención de Innovación de cinco años para el comercio en cadena limitado de acciones NMS tokenizadas elegibles. El marco de la SEC requiere que las acciones tokenizadas calificadas preserven los mismos derechos y privilegios que las acciones tradicionales correspondientes, acercando la equivalencia legal al centro del debate sobre tokenización en Estados Unidos.
La coalición no debe describirse como un brazo oficial de ese programa de la SEC. Es una iniciativa independiente de la industria. Sin embargo, los desarrollos regulatorios y de la industria abordan claramente cuestiones estructurales relacionadas: si los valores regulados comienzan a negociarse a través de infraestructura blockchain, el mercado debe determinar cómo los derechos de propiedad permanecen vinculados a esos activos.
Esto crea una progresión natural en el mercado de tokenización de Estados Unidos. El desarrollo anterior se centró en demostrar que los valores podían emitirse digitalmente. Los productos más recientes de DEX y corretaje demostraron que los tokens vinculados a acciones podían negociarse. La regulación y la infraestructura de la industria ahora se están orientando hacia el problema más difícil de preservar los derechos de los accionistas a medida que esos valores se mueven entre sistemas tradicionales y blockchain.
Esa secuencia sugiere que la tokenización está entrando en una fase más madura en la que la arquitectura legal se vuelve tan importante como la arquitectura técnica.
La interoperabilidad puede ser el problema técnico más difícil
Las acciones tokenizadas y tradicionales deben permanecer sincronizadas económicamente
La tokenización patrocinada por el emisor no significa que la infraestructura de valores convencional desaparezca de la noche a la mañana. La estructura más realista a corto plazo es la coexistencia: las acciones tradicionales permanecen en los sistemas establecidos mientras las representaciones tokenizadas circulan a través de redes blockchain.
Eso crea un requisito de interoperabilidad. Si un inversor mueve un valor de la custodia convencional a un formato tokenizado—o invierte el proceso—el registro total de propiedad debe permanecer preciso y no puede ocurrir una doble emisión. Las acciones corporativas también deben llegar a ambas formas de manera consistente.
La coalición identifica explícitamente la interoperabilidad entre la infraestructura tradicional de compensación y liquidación, las redes blockchain, los modelos de tokens envueltos y los marcos emergentes de tokens de derechos como una prioridad. Resolver este problema es esencial porque las representaciones fragmentadas de la misma acción podrían crear riesgo de reconciliación en lugar de reducirlo.
La arquitectura de tokenización más sólida puede ser, por lo tanto, la que haga confiable el movimiento entre sistemas heredados y blockchain, en lugar de la que intente eliminar la infraestructura heredada de inmediato.
¿Qué podría ralentizar la tokenización patrocinada por el emisor?
La participación del emisor puede ser una restricción mayor que la capacidad de blockchain
Los modelos patrocinados por el emisor requieren que las empresas públicas participen o al menos reconozcan la estructura. Eso puede mejorar la claridad legal, pero puede ralentizar la cobertura de activos en comparación con plataformas de terceros capaces de crear exposición sintética a cientos de valores rápidamente.
Las empresas públicas también tienen pocos incentivos para adoptar la tokenización simplemente porque la tecnología exista. Necesitan beneficios medibles como un acceso más amplio de los inversores, menores costos de servicio, mejor visibilidad de la propiedad o una recaudación de capital más eficiente. Si la tokenización introduce complejidad operativa adicional sin entregar esos beneficios, la adopción puede permanecer limitada.
La integración de agentes de transferencia, las reglas de custodia y los estándares entre cadenas crean desafíos adicionales. Una acción tokenizada que funcione solo en una red puede fragmentar la liquidez, mientras que conectar el mismo valor a través de múltiples redes introduce riesgos de sincronización y seguridad.
El mercado, por lo tanto, enfrenta una disyuntiva entre velocidad y robustez legal. Los productos sintéticos pueden escalar rápidamente; los valores patrocinados por el emisor pueden escalar más lentamente pero potencialmente ofrecer una base más sólida para la adopción institucional.
Perspectiva de MEXC: las acciones tokenizadas necesitan composabilidad legal
Los mercados cripto han demostrado composabilidad técnica: los activos pueden moverse entre billeteras, DEX, mercados de préstamos y contratos inteligentes sin que cada aplicación reconstruya el activo desde cero. Las acciones tokenizadas ahora enfrentan el desafío más difícil de la composabilidad legal.
Un valor debe seguir siendo reconocible a través de dividendos, votaciones, fechas de registro y acciones corporativas incluso mientras se mueve a través de aplicaciones financieras programables. Si la propiedad en blockchain puede viajar pero los derechos de los accionistas no, la tokenización crea un activo técnicamente eficiente con un marco legal incompleto.
Los valores tokenizados patrocinados por el emisor intentan cerrar esa brecha conectando las representaciones en blockchain con la infraestructura oficial de propiedad. Si esto se convierte en el modelo dominante sigue siendo incierto, pero aborda un problema que el volumen de negociación por sí solo no puede resolver.
Para el mercado de acciones tokenizadas, la próxima ventaja competitiva puede por lo tanto no ser ni blockchains más rápidas ni más tickers listados. Puede ser la capacidad de hacer que la liquidez, la programabilidad y la propiedad formal funcionen juntas.
Las acciones tokenizadas se vuelven más creíbles cuando los derechos siguen al token
La Coalición de Tokens Patrocinados por el Emisor representa un cambio importante en el debate sobre las acciones tokenizadas. Bullish, Equiniti, Alpaca, Apex Fintech Solutions y DriveWealth no solo intentan hacer que los valores sean más fáciles de negociar onchain; están explorando infraestructura destinada a preservar la relación entre las empresas públicas y los inversores que poseen sus acciones.
Esa distinción es cada vez más importante a medida que los mercados de acciones tokenizadas ganan liquidez. Un token puede ofrecer una excelente exposición al precio y transferibilidad 24/7 mientras aún deja al inversor con derechos fundamentalmente diferentes a los de un accionista convencional. La tokenización patrocinada por el emisor intenta hacer que la propiedad digital sea compatible con los registros autorizados de accionistas, las acciones corporativas y las protecciones al inversor.
El modelo aún enfrenta obstáculos significativos. Las empresas públicas deben ver suficiente valor para participar, la infraestructura de agentes de transferencia debe integrarse con las redes blockchain y los mercados tokenizados y tradicionales deben permanecer sincronizados. La coalición en sí es un grupo de trabajo voluntario en lugar de una autoridad reguladora, por lo que sus estándares ganarán importancia solo si los emisores y los participantes del mercado realmente los adoptan.
Sin embargo, la dirección es significativa. La primera fase de las acciones tokenizadas demostró que la exposición a acciones puede moverse onchain. La siguiente fase determinará si la propiedad real de los accionistas puede moverse con ella. Si los valores tokenizados patrocinados por el emisor pueden resolver ese problema, la tokenización puede evolucionar de un nuevo formato de negociación a una verdadera modernización de la infraestructura de propiedad de valores.
Fuentes
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.