Resumen general
Circle ha lanzado el Préstamo con Garantía de Activos Digitales para clientes elegibles de Circle Mint LLC, creando un flujo de trabajo institucional integrado que permite a los tenedores de Bitcoin acceder a liquidez en USDC sin vender primero sus BTC. Lanzado el 21 de septiembre de 2026, el servicio permite a los clientes elegibles depositar BTC, acuñar Circle Wrapped Bitcoin (cirBTC), mover esa garantía tokenizada a través de una billetera que controlan hacia mercados de préstamo de terceros compatibles, y recibir USDC prestados directamente en Circle Mint. El flujo de trabajo está disponible en Arc y Ethereum, con mercados compatibles con Morpho incluidos en el lanzamiento.
La estructura es importante porque Circle en sí no está simplemente otorgando un préstamo convencional de balance contra el Bitcoin del cliente. Las tasas de préstamo, los requisitos de garantía, los umbrales de liquidación y la liquidez disponible son determinados por el mercado de préstamo de terceros compatible. En cambio, Circle integra la custodia de BTC, la emisión de cirBTC, la colateralización DeFi y la distribución de USDC en un único flujo de trabajo institucional.
Eso cambia el papel económico que Bitcoin puede desempeñar para un tenedor institucional. BTC puede seguir siendo parte de una estrategia de tesorería a más largo plazo mientras también respalda liquidez en dólares a corto plazo. Sin embargo, el acuerdo no elimina el riesgo: el wrapping introduce dependencias de custodia y tokenización, el préstamo crea apalancamiento, y una caída en BTC puede desencadenar una liquidación bajo las reglas del mercado de préstamo seleccionado.
La importancia del préstamo respaldado por Bitcoin, por lo tanto, no es simplemente que las instituciones puedan pedir prestado contra BTC. Es que BTC, la garantía envuelta, la liquidez en stablecoins y el crédito onchain se están conectando cada vez más en una sola pila de gestión de capital.
Puntos clave
- Los clientes elegibles de Circle Mint LLC ahora pueden usar BTC para acceder a liquidez en USDC a través de un flujo de trabajo integrado.
- BTC se convierte en cirBTC con respaldo 1:1 antes de ser suministrado a mercados de préstamo de terceros compatibles.
- Circle no actúa como el prestamista convencional; los mercados de terceros determinan las tasas, los requisitos de garantía y los umbrales de liquidación.
- DABB está disponible en Arc y Ethereum, con mercados compatibles con Morpho incluidos en el lanzamiento.
- La mayor oportunidad es convertir las tenencias institucionales de BTC en garantía productiva sin requerir una venta directa.
¿Cómo funciona realmente el préstamo respaldado por Bitcoin de Circle?
El producto conecta varias funciones financieras existentes en un solo flujo de trabajo
El producto de Préstamo con Garantía de Activos Digitales de Circle comienza con BTC nativo. Un cliente elegible de Circle Mint LLC deposita Bitcoin y acuña una cantidad equivalente de cirBTC, el activo de Bitcoin envuelto de Circle. El cliente puede entonces mover cirBTC a través de una billetera bajo su control hacia un mercado de préstamo de terceros compatible, pignorarlo como garantía y pedir prestado USDC, que puede entregarse directamente en Circle Mint.
Los componentes individuales no son del todo nuevos. El Bitcoin envuelto ha existido durante años, los protocolos DeFi ya aceptan garantías cripto, y los préstamos en stablecoins están bien establecidos. La innovación es la integración operativa. Los usuarios institucionales ya no necesitan coordinar de forma independiente la custodia de BTC, la emisión de tokens envueltos, un protocolo de préstamo y el retorno de liquidez en stablecoins a un entorno de cuenta empresarial.
Eso importa porque la adopción institucional a menudo depende menos de si una transacción es técnicamente posible y más de si el flujo de trabajo puede ser controlado, monitoreado y conciliado por los equipos de tesorería y riesgo. Al vincular Circle Mint, cirBTC y mercados de préstamo de terceros, Circle intenta hacer que el préstamo onchain se parezca a un servicio financiero unificado en lugar de una secuencia de operaciones DeFi desconectadas.
¿Circle presta directamente USDC contra BTC?
No en el sentido convencional. Circle declara explícitamente que la garantía del cliente se suministra a protocolos de préstamo de terceros compatibles, mientras que las tasas de préstamo, los requisitos de garantía, los umbrales de liquidación, la liquidez y la disponibilidad son determinados por el mercado seleccionado. Los mercados compatibles con Morpho estaban disponibles en el lanzamiento, y Circle indicó que se podrían admitir mercados adicionales y plataformas de terceros con el tiempo.
Esta distinción es esencial para evaluar el riesgo. Un cliente de Circle Mint puede usar la infraestructura de Circle para entrar y salir del flujo de trabajo, pero los términos económicos del préstamo no son fijados únicamente por Circle. El protocolo de préstamo, el mercado de garantía y la liquidez disponible determinan cuánto USDC se puede pedir prestado y bajo qué condiciones podría liquidarse la garantía.
Para una institución, la diligencia debida, por lo tanto, no puede detenerse en Circle. Los equipos de riesgo necesitan entender tanto la estructura del BTC envuelto como el mercado de terceros específico donde ocurre el préstamo.
¿Por qué BTC necesita convertirse primero en cirBTC?
El Bitcoin nativo no puede entrar directamente en contratos inteligentes de Ethereum o Arc
Bitcoin es altamente líquido y ampliamente reconocido como garantía digital, pero el BTC nativo existe en la red Bitcoin y no puede insertarse directamente en contratos inteligentes de Ethereum o Arc. Un protocolo de préstamo en esas redes, por lo tanto, necesita una representación tokenizada que pueda interactuar con lógica programable de garantía y liquidación.
cirBTC cumple esa función. Circle afirma que cada cirBTC está respaldado 1:1 por BTC nativo, con reservas verificables de forma independiente onchain. Circle también dice que el BTC subyacente está protegido a través de Circle National Trust y se mantiene separado de los activos corporativos de Circle.
El wrapper separa efectivamente el respaldo económico del activo del entorno en el que se puede utilizar. El BTC nativo permanece asegurado en custodia en Bitcoin, mientras que cirBTC se mueve a través de contratos inteligentes en redes compatibles. Esto hace que Bitcoin sea utilizable en flujos de trabajo de crédito, liquidación y trading que la red base de Bitcoin no admite de forma nativa.
Esa funcionalidad conlleva una dependencia adicional. Mantener BTC nativo implica riesgo de la red Bitcoin y de custodia; mantener cirBTC también requiere confianza en la emisión, el reembolso, la gestión de reservas y la estructura de custodia del wrapper. Por lo tanto, Wrapped Bitcoin mejora la composabilidad mientras añade una capa de riesgo de contraparte y operativo.
¿Cómo funciona el flujo de préstamo de Circle?
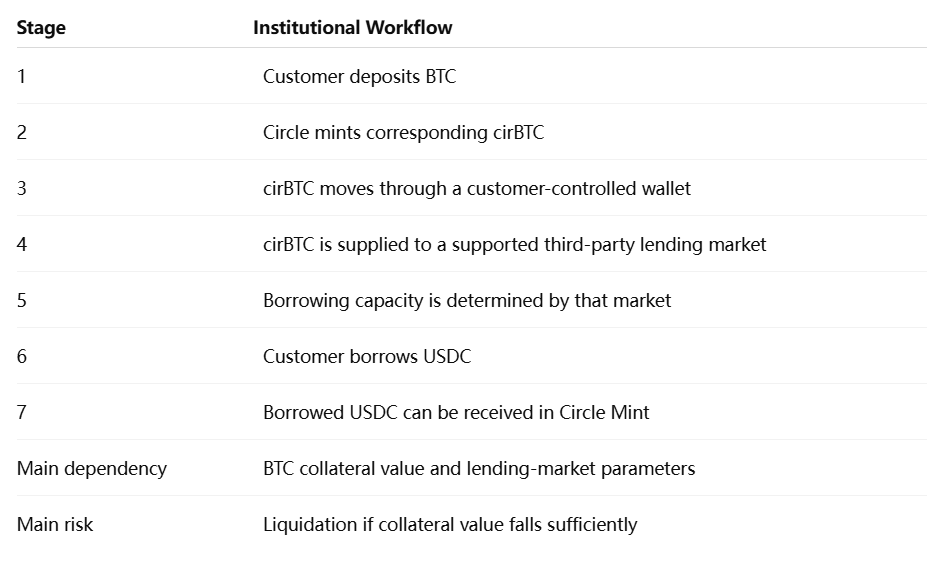
El flujo muestra por qué describir el producto simplemente como un “préstamo de Bitcoin de Circle” es incompleto. Circle proporciona la infraestructura que conecta los activos y el usuario, mientras que la capa de crédito permanece onchain y es específica del mercado.
¿Por qué una institución pediría prestado contra BTC en lugar de venderlo?
La colateralización separa las necesidades de liquidez de las decisiones de inversión
Una institución que posee BTC puede necesitar liquidez en dólares sin querer reducir su posición en Bitcoin. Una tesorería podría requerir capital de trabajo, un creador de mercado podría necesitar liquidez de liquidación adicional, o una firma de trading podría necesitar USDC para desplegar en los mercados de activos digitales. Vender BTC resuelve el problema de liquidez, pero también cambia la exposición de mercado de la institución.
El préstamo respaldado por Bitcoin crea otra opción. La institución puede mantener exposición económica a BTC mientras pignora el activo envuelto como colateral para obtener USDC. Si la liquidez prestada se utiliza de forma productiva y el colateral permanece suficientemente sobrecolateralizado, la tesorería puede acceder a dólares sin deshacerse permanentemente de la posición en Bitcoin.
Esta es una idea estándar en las finanzas tradicionales. Los valores, los bonos gubernamentales y otros activos sirven habitualmente como colateral para financiación. Lo que está cambiando es la capacidad de colocar Bitcoin en un flujo de crédito programable comparable.
Sin embargo, “sin vender BTC” no debe confundirse con “sin arriesgar BTC”. Una vez que el activo se pignora, una caída suficientemente grande en Bitcoin puede llevar a la liquidación. El prestatario puede evitar una venta voluntaria al inicio de la transacción solo para enfrentar una venta forzosa más tarde si se incumplen los requisitos de colateral.
El préstamo respaldado por Bitcoin introduce apalancamiento en las tenencias de tesorería
Considere una institución con $10 millones de BTC que pide prestados $5 millones de USDC contra ello. Al inicio, el colateral puede parecer cómodamente por encima de la deuda. Si Bitcoin cae un 30%, sin embargo, el valor del colateral cae a $7 millones mientras que el pasivo en USDC permanece aproximadamente sin cambios antes de intereses. La relación efectiva de préstamo a valor aumenta drásticamente aunque la institución no haya tomado ninguna acción adicional.
Es por esto que los requisitos de colateral y los umbrales de liquidación importan tanto como la capacidad de pedir prestado. Circle señala explícitamente que estos parámetros son determinados por el mercado de terceros seleccionado y pueden cambiar.
Para los equipos de tesorería institucional, el colateral productivo solo es valioso cuando el apalancamiento puede gestionarse a través de condiciones de estrés. Por lo tanto, la métrica de riesgo relevante no es simplemente cuánto USDC se puede pedir prestado, sino cuánta volatilidad del precio de BTC puede soportar la posición antes de que la liquidación sea probable.
¿Por qué importan Arc y Ethereum?
Ethereum proporciona liquidez DeFi existente
Ethereum ofrece un entorno maduro para el crédito onchain. Los mercados de préstamo, los exchanges descentralizados, la liquidez de stablecoins y los productos de tokenización institucional ya operan allí, lo que lo convierte en un lugar natural para el colateral cirBTC. Circle lanzó cirBTC en Ethereum en junio de 2026, describiendo la red como un mercado donde la DeFi institucional y la infraestructura de activos tokenizados ya habían alcanzado una escala significativa.
Para las instituciones, la liquidez existente es crítica. Un activo BTC envuelto tiene una utilidad limitada si no hay lugares creíbles dispuestos a aceptarlo como colateral. Ethereum da a cirBTC acceso a un ecosistema establecido en el que el préstamo, el trading y la liquidación pueden interactuar.
La desventaja es que las instituciones aún deben operar a través de infraestructura controlada por múltiples protocolos independientes. Circle puede optimizar el flujo de entrada y salida, pero no puede eliminar los riesgos de mercado y de contratos inteligentes de aplicaciones externas.
Arc crea una pila nativa de Circle más integrada
Arc añade una dimensión estratégica diferente. Circle lanzó la red principal de Arc el 16 de septiembre de 2026 como una capa 1 abierta diseñada para mercados financieros y movimiento de dinero en tiempo real, con integración nativa en la plataforma más amplia de Circle.
Con cirBTC ahora disponible tanto en Arc como en Ethereum, Circle puede conectar varias partes de su pila: BTC entra a través de cirBTC, la liquidez en dólares está representada por USDC, Circle Mint proporciona gestión institucional de activos y Arc proporciona un entorno blockchain construido en torno a aplicaciones financieras. La página actual de cirBTC de Circle describe el activo como disponible en ambas redes e integrado con USDC y Circle Mint.
Esto no significa que Arc reemplace automáticamente a Ethereum o a los mercados DeFi existentes. Ethereum ofrece liquidez establecida y efectos de red, mientras que Arc brinda a Circle una mayor integración arquitectónica. La pregunta más interesante es si las instituciones eventualmente dividirán la actividad entre la liquidez DeFi profunda de terceros y redes financieras más verticalmente integradas.
¿Qué hace que cirBTC sea diferente de simplemente mantener BTC?
La transparencia de las reservas es central para el colateral envuelto
Circle posiciona cirBTC en torno a un respaldo 1:1 en BTC, custodia segregada y reservas verificables de forma independiente. La compañía utiliza Chainlink Proof of Reserve y publica información de reservas destinada a permitir que las contrapartes comparen el respaldo nativo en BTC con el cirBTC en circulación.
Para un activo envuelto utilizado como colateral de préstamos, esto es más que una cuestión de marca. Los mercados de préstamos necesitan confianza en que el token puede canjearse y que su respaldo permanece intacto durante períodos de tensión. Si un envoltorio pierde credibilidad, su valor de mercado podría divergir del BTC y las liquidaciones de colateral podrían acelerarse incluso sin un cambio importante en el precio subyacente de Bitcoin.
Eso crea dos capas distintas de análisis de colateral: el riesgo de mercado del propio BTC y el riesgo estructural del envoltorio. La adopción institucional depende de ambos.
¿Cuáles son los principales riesgos del préstamo respaldado por Bitcoin?
La volatilidad del BTC sigue siendo el riesgo económico dominante
Bitcoin puede moverse en porcentajes de dos dígitos en períodos cortos, y pedir prestado contra él convierte esos movimientos de precios en riesgo de crédito. El prestatario tiene un pasivo fijo o acumulativo en USDC mientras el valor del colateral fluctúa continuamente. Si el mercado cae lo suficientemente rápido, un protocolo de préstamos puede liquidar cirBTC para proteger a los prestamistas.
El peligro se vuelve mayor cuando los prestatarios operan cerca de las relaciones máximas de LTV permitidas. Un mayor apalancamiento desbloquea más liquidez inmediata pero reduce la cantidad de movimiento adverso de precios que la posición puede absorber. Para los usuarios institucionales, una colateralización conservadora puede por lo tanto ser más importante que maximizar la eficiencia del capital.
Los mercados también operan continuamente. Un equipo de tesorería no puede asumir que el riesgo de liquidación se detiene fuera del horario bancario. Los contratos inteligentes automatizados pueden responder a los movimientos de precio de BTC en cualquier momento, haciendo que el monitoreo y la gestión de colateral sean inherentemente 24/7.
Los riesgos del envoltorio y de los contratos inteligentes añaden nuevas dependencias
Usar cirBTC requiere confianza en que el BTC subyacente está debidamente salvaguardado, que la acuñación y el canje permanecen operativos y que el token mantiene un respaldo confiable 1:1. La estructura de reservas segregadas de Circle y su sistema de prueba de reservas están diseñados para abordar esas preocupaciones, pero no hacen que los activos envueltos sean económicamente idénticos al BTC nativo.
El protocolo de préstamos de terceros introduce otra capa de riesgo. Una vulnerabilidad en el contrato inteligente, un fallo del oráculo, una escasez de liquidez o un cambio inesperado en la gobernanza podrían afectar la posición de préstamo incluso si cirBTC en sí mismo permanece totalmente respaldado.
Esto significa que el flujo de trabajo integrado mejora la usabilidad pero no colapsa múltiples capas de riesgo en una. Las instituciones aún necesitan evaluar por separado la custodia, la tokenización, el protocolo, el oráculo y el riesgo de mercado.
Préstamo respaldado por Bitcoin vs préstamos cripto tradicionales
CaracterísticaPréstamo centralizado tradicional de BTCFlujo de trabajo DABB de CircleColateral originalBTCBTCRepresentación del colateral en cadenaGeneralmente no requeridacirBTCPlataforma de créditoPrestamista centralizadoMercado de préstamos de terceros compatibleActivo prestadoFiat o stablecoinUSDCRiesgo de contrato inteligenteGeneralmente limitadoSíParámetros de préstamoEstablecidos por el prestamistaEstablecidos por el mercado seleccionadoRedPrincipalmente fuera de la cadenaArc / EthereumVentaja principalEstructura bilateral más simpleLiquidez programable e integradaRiesgo adicionalRiesgo de contraparte del prestamistaRiesgo del envoltorio + protocolo + liquidación
Ninguno de los modelos es universalmente superior. Los préstamos centralizados concentran el riesgo en un intermediario financiero, mientras que los préstamos en cadena distribuyen la funcionalidad entre custodia, tokenización y contratos inteligentes. La preferencia institucional dependerá de la transparencia, la eficiencia del capital, el tratamiento legal y los controles operativos.
Perspectiva de MEXC: BTC se está convirtiendo en garantía institucional productiva
La métrica importante para la adopción institucional de Bitcoin puede ser cada vez más no solo cuánto BTC poseen las empresas, sino con qué eficacia ese BTC puede respaldar otras actividades financieras sin ser vendido permanentemente. Las estrategias de tesorería de activos digitales han enfatizado históricamente la acumulación y la custodia; la siguiente etapa probablemente se centrará más en la eficiencia como garantía.
El flujo de trabajo de Circle ilustra esa transición. BTC comienza como un activo de tesorería, se convierte en cirBTC para uso programable, respalda un préstamo en USDC a través de un mercado de terceros y luego puede retroalimentar pagos, liquidación, trading u operaciones de tesorería. El resultado es una estructura de capital en la que Bitcoin ya no es puramente inventario pasivo.
Ese desarrollo debe evaluarse con cuidado. Una garantía más productiva puede mejorar la eficiencia del capital, pero también puede aumentar el apalancamiento en todo el sistema de activos digitales. Por lo tanto, los indicadores más útiles incluirán los ratios LTV promedio, el volumen de préstamos, la frecuencia de liquidaciones, la profundidad del mercado de préstamos y cómo se comportan las posiciones durante caídas pronunciadas del BTC. La adopción sostenible depende de si las instituciones pueden desbloquear liquidez sin convertir las tenencias de BTC a largo plazo en posiciones apalancadas frágiles.
Circle está convirtiendo Bitcoin en capital de trabajo institucional
El producto de Préstamo Respaldado por Activos Digitales de Circle es significativo porque conecta varias partes anteriormente separadas de la infraestructura institucional de activos digitales en un flujo de trabajo coordinado. Los clientes elegibles de Circle Mint LLC pueden depositar BTC, acuñar cirBTC, colocar el activo envuelto en mercados de préstamos de terceros compatibles y recibir USDC sin vender voluntariamente el Bitcoin que respalda la posición.
La distinción entre proveedor de infraestructura y prestamista sigue siendo crítica. Circle facilita el flujo de trabajo y emite cirBTC, mientras que los mercados de préstamos de terceros determinan las tasas de interés, los requisitos de garantía y las condiciones de liquidación. Eso significa que el riesgo del producto no puede evaluarse mirando solo a Circle; el mercado crediticio específico importa igualmente.
El desarrollo más amplio es, no obstante, importante. Los préstamos respaldados por Bitcoin convierten al BTC de un activo de balance en una garantía programable, mientras que USDC proporciona la liquidez denominada en dólares necesaria para trading, pagos y gestión de tesorería. Con Arc y Ethereum respaldando el flujo de trabajo, Circle está construyendo un puente entre las reservas de Bitcoin y el crédito en dólares onchain.
La próxima prueba será cómo se comporta el modelo bajo estrés. Si las instituciones pueden utilizar ratios de garantía conservadores, mantener un respaldo de reservas transparente y gestionar el riesgo de liquidación en mercados volátiles, el BTC podría integrarse cada vez más en la infraestructura crediticia institucional. Si el apalancamiento crece más rápido que los controles de riesgo, la misma eficiencia de capital podría amplificar las pérdidas. Por lo tanto, la importancia a largo plazo de los préstamos respaldados por Bitcoin dependerá no de cuánta liquidez desbloqueen en mercados tranquilos, sino de con qué fiabilidad esa liquidez sobrevive en los volátiles.
Fuentes
https://www.circle.com/blog/digital-asset-backed-borrowing-is-now-available-in-circle-mint
https://www.circle.com/blog/cirbtc-is-now-live-on-ethereum
https://www.circle.com/blog/cirbtc-a-clearer-reserve-standard-for-wrapped-btc
https://www.circle.com/blog/how-usdc-and-cirbtc-unlock-capital-efficiency
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.