Puntos clave
- Este artículo se centra en dos nuevas arquitecturas que han tomado forma, pero ninguna ha entrado aún en un uso de mercado verificable públicamente. La Ruta 1 lleva las acciones tokenizadas al libro de órdenes existente de Nasdaq y al sistema de liquidación de DTC; el cambio se produce únicamente en el eslabón de entrega posterior a la negociación. La Ruta 2 construye un recinto de negociación separado en la cadena, donde las acciones tokenizadas y las stablecoins se emparejan en fondos de liquidez, y tanto la negociación como la liquidación se completan en la cadena. A 14 de octubre de 2026, los marcos regulatorios de ambas arquitecturas se han formado, pero los correspondientes intercambios o recintos aún no han entrado en negociación real.
- Las dos rutas enfrentan restricciones diferentes. La Ruta 1 tiene una cobertura amplia —el Russell 1000 representa aproximadamente el 95% de la capitalización de mercado invertible de las acciones estadounidenses— y el descubrimiento de precios sigue utilizando el mercado existente, pero los tokens solo pueden transferirse entre billeteras registradas en DTC, no se contabilizan para el valor de garantía y liquidación en los cálculos de control de riesgos de DTC especificados por el piloto, y el lanzamiento depende de si los servicios de liquidación de DTC están en funcionamiento. La Ruta 2 debe reacumular liquidez en nuevos fondos de liquidez, tiene límites de negociación para acciones individuales, y la tokenización por terceros también puede ser objetada acción por acción por las empresas cotizadas.
- Las restricciones de la Ruta 2 pueden aparecer primero en las cuotas para acciones individuales en lugar de en la cuota total. Según el volumen de negociación de septiembre de 2026, el límite diario combinado para el primer lote de 63 acciones en OKXICE es de aproximadamente 710 millones de dólares; utilizando 19 días de volumen de negociación tokenizado en el extranjero como referencia de demanda, el promedio diario combinado para 49 acciones es de aproximadamente 430 millones de dólares, usando solo el 60% de la cuota total, pero 6 acciones ya tienen un volumen de negociación en el extranjero superior al límite de un solo recinto. Las 10 principales por cuota representan el 55%, y las 10 principales por demanda representan el 81%; la demanda está más concentrada que la cuota.
Introducción
Poner acciones en la cadena ya no es un tema nuevo. En los últimos años, han surgido diferentes productos de acciones estadounidenses tokenizadas fuera de Estados Unidos: Robinhood lanzó tokens de acciones en 2025 para usuarios de la UE[1], y otras plataformas en el extranjero tienen productos similares. Pero estos tokens no han tenido conexiones directas con los intercambios nacionales de Estados Unidos ni con el sistema de liquidación, y están dirigidos principalmente a usuarios fuera de Estados Unidos. También hay instituciones en Estados Unidos que han lanzado negociación de acciones en la cadena bajo el marco existente de corredor-distribuidor / ATS, como Securitize[2, 3]. Este artículo se centra en otras dos nuevas arquitecturas de mercado.
Estas dos nuevas arquitecturas tomaron forma casi una tras otra en el plazo de un año. En diciembre de 2025, la SEC aceptó que DTC pilotara servicios de tokenización[4]. DTC es el depositario central para el mercado de valores de Estados Unidos, donde un gran número de acciones completan los registros de posiciones de back-office y la liquidación; en marzo de 2026, Nasdaq fue aprobado para negociar acciones tokenizadas[5]; en septiembre del mismo año, la SEC emitió una exención de innovación que permite añadir nuevos recintos de negociación en la cadena[6]; el 4 de octubre, OKXICE, la empresa conjunta de OKX e ICE, emitió su primer anuncio de apertura bajo las nuevas reglas[7].
Figura 1 | Cuatro nodos, dos rutas: una conecta con el sistema existente de negociación y liquidación, la otra construye un recinto separado en la cadena
Estos cuatro eventos pertenecen a estas dos arquitecturas, denominadas a continuación Ruta 1 y Ruta 2. Los dos primeros llevan las acciones tokenizadas al sistema existente de intercambio y liquidación: los inversores obtienen un método adicional de tenencia en la cadena, la acción sigue siendo la misma acción, la negociación sigue ocurriendo en Nasdaq, y tras la ejecución DTC sigue gestionando la liquidación como antes; los dos últimos abren nuevos recintos de negociación en la cadena: las acciones tokenizadas se emparejan y negocian directamente con activos en la cadena como las stablecoins, y la liquidación también se completa en la cadena. La diferencia central entre las dos rutas radica en si la negociación y la liquidación permanecen dentro del sistema existente.
Los marcos regulatorios de ambas arquitecturas se han formado, pero los correspondientes intercambios o recintos aún no han entrado en negociación real. A 14 de octubre de 2026, según RWA.xyz, las acciones y ETF tokenizados en circulación en la cadena son de aproximadamente 3.280 millones de dólares, y los bonos del Tesoro estadounidense tokenizados son de aproximadamente 14.900 millones de dólares; el primero es solo aproximadamente una quinta parte del segundo[8]. Cabe señalar que esta cifra proviene principalmente de productos en el extranjero como xStocks, Ondo y Robinhood, y no es lo mismo que las acciones tokenizadas con igualdad de derechos exigidas por las dos rutas estadounidenses. Por el momento, es difícil juzgar el desarrollo de las rutas posteriores desde la perspectiva de la escala; lo que es más informativo es ver quién está preparando el camino. Pero sea cual sea la ruta, los siguientes eslabones son inevitables: establecer reglas, custodia y liquidación, proporcionar recintos de negociación, proporcionar acciones tokenizadas y proporcionar dinero en la cadena. Detrás de cada eslabón solo hay unas pocas instituciones. Este artículo selecciona 8 instituciones representativas y observa su progreso relevante para juzgar hasta dónde ha llegado cada una de las dos rutas y por qué está limitada cada una.

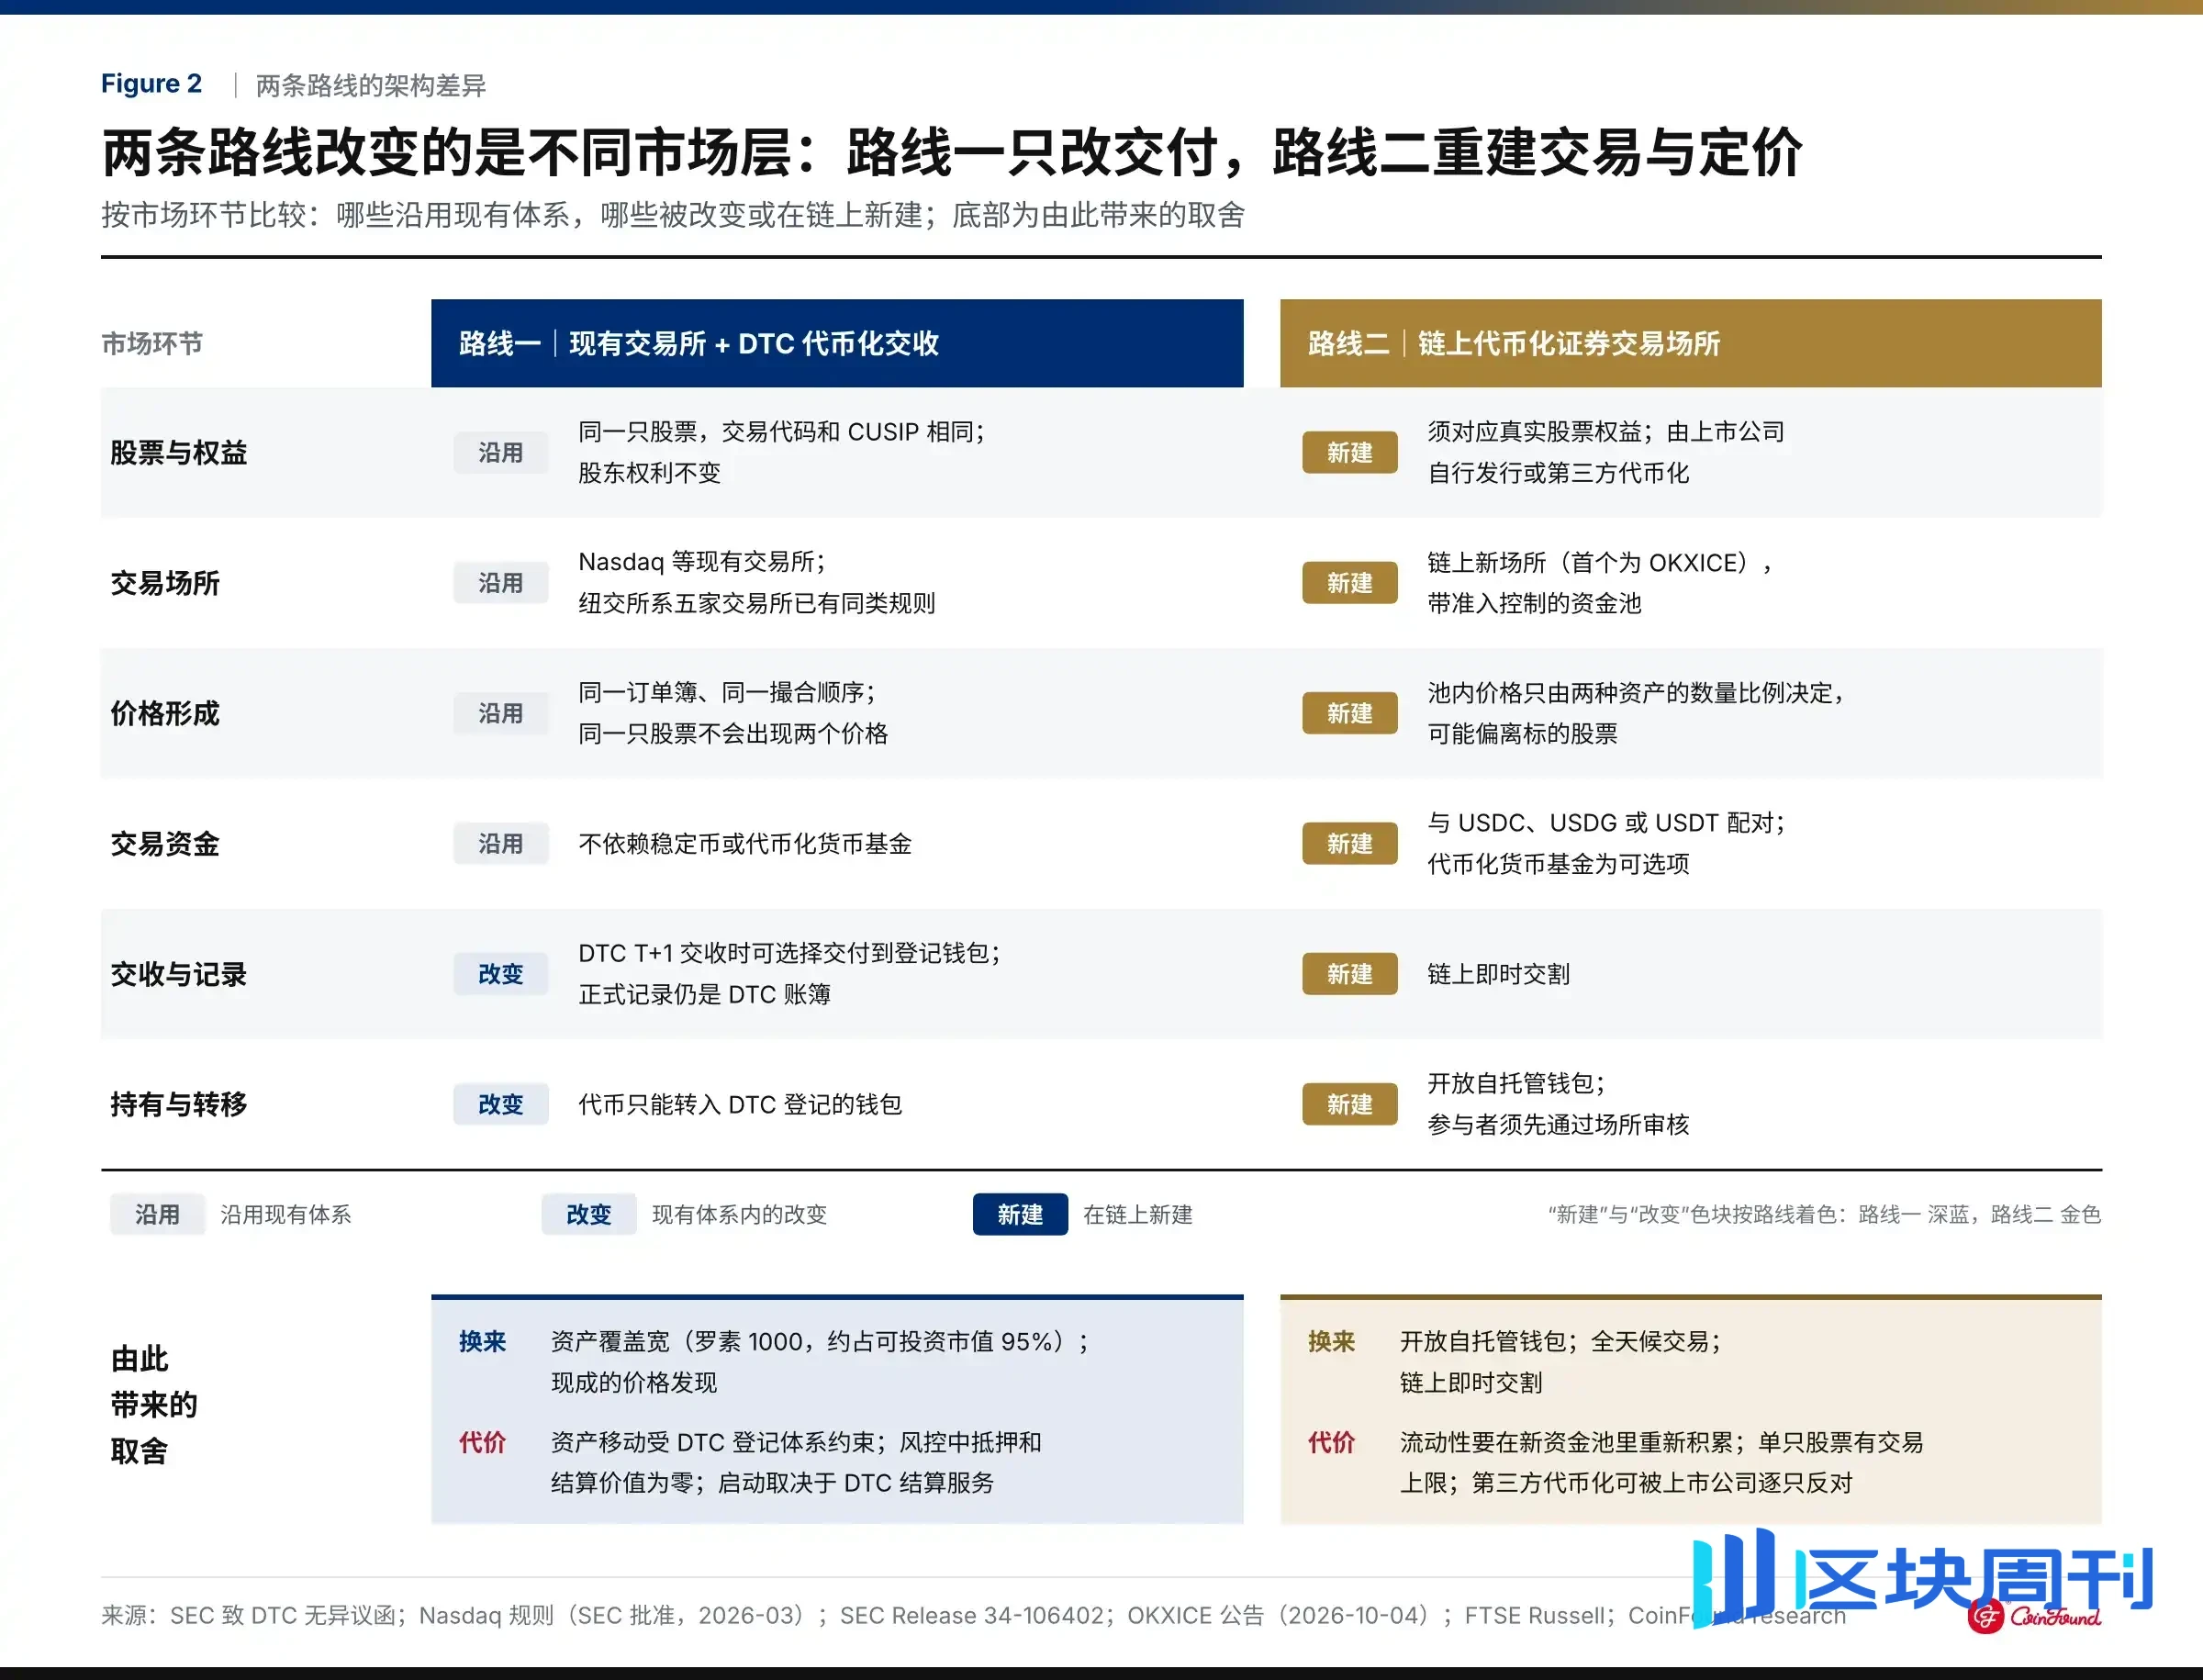
Figura 2 | Las dos rutas cambian diferentes capas del mercado: la Ruta 1 solo cambia la entrega, la Ruta 2 reconstruye el trading y la fijación de precios
1 Roles clave: quién determina si las dos rutas pueden operar
1.1 Criterios de selección para los ocho roles
Solo hay dos criterios centrales para seleccionar los objetivos: 1. Ha habido acciones reales verificables en el último año, como aprobación, lanzamiento o anuncio; 2. El objetivo se encuentra en un eslabón necesario de una de las dos rutas.
Con base en estas dos reglas, la lista incluye tanto a reguladores e instituciones de liquidación de back-office, como a exchanges, emisores y empresas de stablecoins. Pertenecen a industrias diferentes y rara vez se discuten juntos. En el asunto de llevar las acciones on-chain, ningún eslabón es prescindible, pero el peso de instituciones específicas no es el mismo.
1.2 Divididos en tres capas por sustituibilidad: arquitectura, venue y servicios de activos
Medido por "si la ruta puede continuar si esta institución está ausente", los ocho roles pueden dividirse en tres capas. La SEC y DTC determinan la arquitectura misma: la primera establece las reglas para las dos rutas, y la segunda es el único nodo de lanzamiento de la Ruta 1; actualmente ninguna tiene sustituto. Nasdaq y OKXICE son los primeros venues en aterrizar en las dos rutas, pero los cinco exchanges bajo NYSE ya tienen reglas similares[9], y otras instituciones en la Ruta 2 también pueden establecer venues por separado bajo la exención[6], por lo que todos pueden ser reemplazados. La tercera capa son proveedores de activos y servicios como Circle, BlackRock y Ondo, que actualmente no son requisitos previos para que las rutas operen: OKXICE acepta tres stablecoins al mismo tiempo, USDC es solo una de ellas, y no ha adoptado fondos de mercado monetario tokenizados[7]. La posición de Securitize es más compleja: por un lado, proporciona servicios de emisión y transferencia tokenizados para empresas cotizadas; por otro lado, ha lanzado trading de acciones on-chain a través de su propio broker-dealer registrado[2, 3]. Por lo tanto, no es un nodo de control de estas dos arquitecturas, pero tampoco es solo un proveedor de activos. Fuera de la lista, las empresas cotizadas tienen un veto acción por acción, y Cerebras ya lo ha ejercido una vez[7], pero esto actualmente afecta si acciones individuales pueden listarse, y aún no puede decirse que limite la oferta general.

Figura 3 | Entre los ocho roles, actualmente solo la SEC y DTC no tienen sustitutos
Nota: La agrupación en tres niveles es una clasificación analítica de CoinFound, no una designación regulatoria. Securitize también opera una ruta de trading separada a través de un broker-dealer regulado fuera de las dos nuevas arquitecturas comparadas en este informe.
2 Ruta 1: la tokenización solo cambia la entrega, no la formación de precios
2.1 DTC lleva los derechos de valores on-chain, pero los registros oficiales permanecen en DTC
El punto de partida de la Ruta 1 es el servicio de tokenización de DTC. Con base en la carta de no acción de la SEC, los participantes de DTC pueden convertir valores mantenidos en DTC en tokens on-chain, y también pueden hacer que DTC los convierta de vuelta a la forma original de registro en libros en cualquier momento. El alcance incluye las acciones constituyentes del Russell 1000 al momento del lanzamiento del servicio, las acciones añadidas posteriormente al índice (y las que luego sean eliminadas del índice no perderán la elegibilidad únicamente por esa razón), los ETF que siguen los principales índices y los Treasuries de EE. UU., por un plazo de 3 años después del lanzamiento del servicio. La conversión no cambia el marco legal aplicable a las tenencias: las acciones siguen registradas a nombre del nominee de DTC, Cede & Co., DTC reconoce solo a los participantes como titulares de derechos, y el registro oficial permanece en los libros de DTC; los derechos de los accionistas permanecen sin cambios[4].
2.2 Nasdaq utiliza el mismo libro de órdenes; la única diferencia es la entrega posterior a la negociación
En marzo de 2026, la SEC aprobó el cambio de regla de Nasdaq, permitiendo que las acciones incluidas en el servicio de tokenización de DTC se negocien en forma tokenizada en Nasdaq. En el exchange, las acciones tokenizadas y las acciones tradicionales se sitúan en el mismo libro de órdenes, se emparejan en la misma secuencia y tienen el mismo ticker y CUSIP, por lo que una misma acción no tendrá dos precios. La tokenización es meramente una marca de liquidación adjunta al realizar una orden: después de que un participante elegible para DTC la marca, la prioridad de ejecución de la orden permanece sin cambios, y el exchange no verifica la elegibilidad; las órdenes no elegibles se liquidan en la forma tradicional; en la liquidación T+1, DTC entonces, según la elección, registra las acciones en una cuenta tradicional o las entrega a una billetera registrada. Los datos de mercado tampoco distinguen entre los dos tipos de acciones [5].
Por lo tanto, Route One no establece un mercado independiente de acciones tokenizadas: las órdenes tokenizadas entran en la cotización, el emparejamiento y la formación de precios existentes de la acción, y el cambio ocurre solo en la capa de cómo se entregan los valores después de la negociación, sin necesidad de construir liquidez separada en un nuevo pool como hace Route Two, y sin depender de stablecoins ni de fondos del mercado monetario tokenizados.

Figura 4|Route One no crea un nuevo mercado de fijación de precios; la diferencia ocurre solo en la etapa de entrega posterior a la negociación
La plataforma nativa de RWA Ondo afirma que los derechos tokenizados generados por DTC pueden servir como "gemelos digitales" de los valores subyacentes correspondientes a CRCLon y SPYon, con los valores subyacentes permaneciendo siempre dentro del sistema de custodia de DTC, mientras que los productos orientados al usuario siguen siendo proporcionados por Ondo mismo [10]. Este es un método de acceso que ya ha ocurrido; actualmente no hay datos públicos que indiquen su escala.
2.3 Cobertura amplia, pero el movimiento de activos y la valoración para el control de riesgos están limitados
En términos de cobertura de activos, Route One ya cubre la parte principal del mercado de acciones de EE. UU.: el Russell 1000 representa aproximadamente el 95% de la capitalización de mercado invertible en renta variable de EE. UU. [11]. La limitación real radica en adónde pueden ir estos derechos: las billeteras solo pueden ser registradas por participantes de DTC, y los participantes pueden abrir billeteras para clientes o incluso entregar las claves privadas, pero los tokens solo pueden transferirse a billeteras registradas en DTC; DTC reconoce solo a los participantes como titulares de derechos y conserva la capacidad técnica, bajo escenarios de reversión específicos (como el manejo de acciones corporativas o la corrección de transferencias erróneas), para forzar la conversión, transferencia, acuñación o quema de tokens [4]. Esto se parece más a una extensión on-chain de la infraestructura de mercado existente que a un mercado de negociación on-chain abierto.
Reutilizar la liquidez existente no significa que la tokenización no tenga costos. La carta de no acción establece que durante el piloto, al calcular los límites de débito neto de los participantes y el monitoreo de garantías, DTC no asigna ningún valor de garantía ni valor de liquidación a los derechos tokenizados [4]. Las posiciones convertidas en tokens no pueden contribuir valor en esta parte del control de riesgos de la manera en que lo hacen las posiciones ordinarias en forma de anotación en cuenta. Si esto creará costos significativos para ciertos tipos de instituciones, actualmente no hay datos públicos a nivel de participante para cuantificarlo.

Figura 5|Route One cubre aproximadamente el 95% de la capitalización de mercado invertible, con restricciones que recaen sobre el movimiento de activos y la valoración para el control de riesgos
2.4 Reglas aprobadas, pero los exchanges aún esperan que DTC esté en funcionamiento
A partir del 13 de octubre de 2026, Route One ha completado la aprobación de sus reglas pero aún no ha entrado en la etapa formal de negociación en exchange. El 15 de julio, DTCC completó sus primeras transacciones en entorno de producción utilizando acciones y bonos del Tesoro realmente custodiados, con la participación de más de 30 instituciones [12]; el servicio formal sigue previsto para su lanzamiento en octubre, y aún no se ha visto ningún anuncio de lanzamiento. Las reglas de Nasdaq han sido aprobadas, y los cinco exchanges del grupo NYSE también han adoptado esencialmente las mismas reglas [5, 9], pero la negociación tokenizada en estos exchanges debe esperar a que DTC establezca la infraestructura correspondiente y los servicios de liquidación post-negociación [5]: el front end puede ser gestionado por múltiples exchanges, mientras que el back office permanece concentrado en la misma capa de liquidación de DTC.
Sin embargo, los dos hitos anteriores no pueden confundirse. La prueba de julio demostró que el lado de DTC ya puede completar los procesos de conversión, transferencia y liquidación para múltiples tipos de valores tokenizados en un entorno de producción [12], pero los materiales públicos no indican claramente si estas pruebas cubrieron el proceso completo de liquidación tokenizada tras la ejecución en el exchange; el lanzamiento del servicio en octubre también solo indica que los valores subyacentes pueden tokenizarse y transferirse entre billeteras registradas. Todavía no es posible determinar si el servicio que DTCC lanza en octubre ya incluye todas las funciones de liquidación que Nasdaq necesita para comenzar.
La forma más directa de juzgar si Route One realmente se ha lanzado es ver si Nasdaq emite una Equity Trader Alert. Según las reglas, Nasdaq debe notificar a sus miembros al menos 30 días antes de comenzar la negociación de acciones tokenizadas [5]. Una vez iniciada la negociación, los datos de mercado ordinarios por sí mismos no pueden distinguir qué operaciones eligieron liquidación tokenizada; DTC debe reportar datos como la escala de tokenización, el volumen de transferencias y el número de billeteras al personal de la SEC trimestralmente, pero los documentos existentes no exigen divulgación pública [4]. El uso real de Route One dependerá de si DTC, los exchanges o los reguladores lo divulgan por separado.
3 Ruta Dos: Reconstruir la capa de negociación y fijación de precios on-chain
3.1 Lugares de negociación on-chain bajo la exención de innovación
La base normativa de la Ruta Dos es la exención de innovación emitida por la SEC el 17 de septiembre de 2026. Permite que nuevos "lugares de negociación de valores tokenizados" negocien acciones estadounidenses ya emitidas on-chain sin registrarse de la manera de los exchanges de acciones tradicionales. Las operaciones pueden completarse mediante pools de liquidez con precios automáticos, pero solo se permite la negociación en el mercado secundario; no se pueden emitir nuevas acciones aquí; los participantes también deben pasar primero la revisión del lugar de negociación. Toda la exención tiene actualmente una vigencia de cinco años [6].
La mayor diferencia de la Ruta Dos es que tanto la negociación como la liquidación ocurren directamente on-chain. Las acciones tokenizadas deben colocarse en pools de liquidez junto con otro activo on-chain, con la fijación de precios y el intercambio completados por algoritmos. Solo hay tres tipos de activos que pueden usarse para el emparejamiento: otra acción tokenizada, activos cripto que no sean valores como las stablecoins, y fondos del mercado monetario tokenizados [6]. Por lo tanto, además de acciones, la Ruta Dos también debe contar con fondos que puedan completar la negociación on-chain.
3.2 Oferta de acciones y derecho de objeción de las empresas cotizadas
Las acciones tokenizadas suelen tener dos fuentes: emitidas por la propia empresa cotizada, o tokenizadas por un tercero. De cualquier manera, los tokens deben corresponder a derechos reales sobre las acciones y no pueden ser meramente productos sintéticos que siguen el precio de la acción. Si la acción es tokenizada por un tercero, no se requiere el consentimiento previo de la empresa cotizada, pero debe darse un aviso previo. La empresa cotizada tiene 30 días para presentar una objeción; una vez que objeta, la acción no puede negociarse en ese lugar de negociación [6]. Securitize, por su parte, se posiciona en otra vía de suministro: coopera con agentes de transferencia como Computershare y Continental para proporcionar servicios a empresas cotizadas que emiten sus propias acciones on-chain [13, 14].
3.3 Emparejamiento con stablecoins, pools de liquidez y límites de negociación
Una vez resuelta la fuente de las acciones, la Ruta Dos aún necesita la otra mitad: fondos de negociación on-chain. Las 63 acciones en OKXICE están emparejadas con USDC, USDG o USDT; entre los tres tipos de activos de emparejamiento, solo se utilizan stablecoins, y los fondos del mercado monetario tokenizados aún no han entrado. Los tipos de activos ya están disponibles, pero cuánto dinero habrá realmente en los pools de liquidez aún no es visible: el anuncio no menciona arreglos de liquidez inicial, las filiales de OKXICE no actúan como proveedores de liquidez, y otros proveedores de liquidez generalmente no tienen obligación de permanecer en los pools de forma continua [7].
Incluso si tanto las acciones como los fondos en cadena están listos, la Ruta Dos no puede ampliarse de inmediato, porque las propias reglas establecen límites a la escala de negociación. La SEC, basándose en las clasificaciones existentes de acciones estadounidenses, categoriza las acciones grandes y de alta liquidez como Nivel 1 y la mayoría de las demás acciones como Nivel 2. Un centro de negociación puede negociar como máximo 75 acciones de Nivel 1 y 250 acciones de Nivel 2; el volumen de negociación tokenizado de una sola acción tampoco puede superar el 0,25% y el 2,5% del volumen medio diario de negociación de la acción tradicional correspondiente el mes pasado, respectivamente. Si el mismo grupo opera múltiples centros de negociación, estas cuotas también deben calcularse de forma combinada [6]. Por lo tanto, la Ruta Dos en su etapa inicial se parece más a un experimento controlado que a un mercado que pueda ampliarse rápidamente.
Convertir este límite en importes reales hace más intuitiva la escala inicial de la Ruta Dos. Tomando como ejemplo el primer lote de 63 acciones de OKXICE, basándose en el volumen medio diario de negociación de septiembre de 2026, en octubre podrían negociar colectivamente como máximo unos 710 millones de dólares al día [7, 15]. Además, la cuota está muy concentrada en unas pocas acciones de gran capitalización: las 10 acciones con los límites más altos representan el 55% de la cuota total, y el límite mediano para una sola acción es de solo unos 5,4 millones de dólares. Incluso Nvidia, la más negociada, podría negociar solo unas 280.000 acciones, o 64 millones de dólares, al día. Estas cifras siguen siendo límites teóricos máximos; el volumen de negociación real solo será menor.

Figura 6|El límite diario combinado para 63 acciones es de unos 710 millones de dólares, con la cuota concentrada en unas pocas acciones de gran capitalización
Nota: Los límites se basan en el volumen medio diario de septiembre de 2026; máximo teórico, no facturación esperada.
Incluso con una escala limitada, la Ruta Dos sigue teniendo su propio atractivo: admite negociación las 24 horas y liquidación instantánea en cadena, y también ofrece a los intercambios de criptomonedas una vía para negociar acciones estadounidenses tokenizadas de forma compatible con la normativa estadounidense. Sin embargo, la negociación las 24 horas actualmente parece más una característica que una fuente de demanda comprobada: en las últimas tres semanas, los fines de semana representaron solo alrededor del 15% de la facturación de acciones tokenizadas en el extranjero[16], y los promedios diarios de fin de semana fueron solo entre un tercio y cuatro décimos de los niveles de días laborables; analizando acción por acción, el promedio diario de fin de semana de las 49 acciones fue inferior al de los días laborables.
3.4 Los precios en cadena se forman de forma independiente, mientras que el inventario y las suspensiones de negociación siguen anclados a los mercados tradicionales
El anuncio de OKXICE también proporciona un enfoque de implementación más específico para la Ruta Dos: el centro de negociación está desplegado en X Layer y utiliza pools permissioned de Uniswap v4[7]. El anuncio no dio una fecha oficial de lanzamiento; bajo el requisito de aviso previo de 30 días, no podría operar hasta principios de noviembre como muy pronto[6].
Según el anuncio de OKXICE, los precios en el pool se determinan únicamente por la proporción de las cantidades de los dos activos, sin utilizar oráculos ni ningún dato de mercado externo, y aparte de las suspensiones de negociación, no hay interruptores automáticos ni bandas de precios de referencia; el anuncio también reconoce que los precios de los tokens pueden desviarse de la acción subyacente, especialmente fuera del horario regular de negociación. Lo que vincula los precios en cadena con la acción es el lado del mercado tradicional: el tokenizador mantiene la acción uno a uno a través de un bróker, comprando la acción y confirmando la custodia al acuñar, y vendiendo o entregando la acción al reembolsar; una vez que la acción subyacente se suspende, todos los pools relacionados se pausan de forma sincronizada hasta que se reanude la negociación[7]. Lo que construye la Ruta Dos es una nueva capa de negociación y fijación de precios en cadena, mientras que el inventario y las suspensiones de negociación siguen a los mercados tradicionales.
Figura 7|La Ruta Dos construye una nueva capa de negociación y fijación de precios en cadena, mientras que el inventario y las suspensiones de negociación siguen a los mercados tradicionales
4 De la capacidad normativa a la demanda real: las restricciones de las dos rutas comienzan a divergir
La entrada en vigor de las reglas es solo el punto de partida. Alcanzar un uso real del mercado aún requiere pasar sucesivamente por cinco etapas: aprobación o cualificación, integración de sistemas, lanzamiento oficial, la aparición de negociación o fondos reales y, finalmente, la formación de una escala significativa. Los pasos anteriores dependen principalmente de si la regulación y la infraestructura están en su lugar, mientras que los posteriores dependen de si el mercado realmente lo utiliza. A día de hoy, los ocho actores clave siguen en las tres primeras etapas, y nadie en la información pública puede aún demostrar que haya entrado en el "uso real".

Figura 8|Las reglas están todas establecidas, pero ninguna de las dos rutas cuenta aún con operaciones reales verificables
Nota: La escalera de cinco etapas es un marco analítico; las posiciones reflejan información pública al 2026-10-14.
4.1 Que un producto ya exista no significa que ya sea utilizado por el mercado
Observando estas cinco etapas, la mayoría de los actores se encuentran actualmente todavía entre "aprobado" e "integración de sistemas". DTCC y BlackRock están relativamente más avanzados, pero el progreso que representan no es el mismo. DTCC ha completado operaciones a pequeña escala en entorno de producción, pero el servicio oficial aún no se ha lanzado[12]; aunque el fondo del mercado monetario tokenizado de BlackRock ya se ha lanzado[17], todavía no ha sido seleccionado por ninguna plataforma como activo emparejado, ni existe evidencia pública de que haya sido adoptado por emisores de stablecoins. Aquí es necesario distinguir entre "el producto ya existe" y "el producto ya es utilizado por el mercado": lo primero ha ocurrido, mientras que lo segundo aún no puede confirmarse.
4.2 La premisa común es la misma, pero las fuentes de restricción difieren
Las dos rutas también comparten una premisa común: los tokens deben corresponder a derechos accionarios reales, y los tenedores disfrutan de los mismos derechos que los accionistas ordinarios[6]. Los tokens de acciones que Robinhood ofrece a los usuarios de la UE esencialmente proporcionan exposición al precio de las acciones en lugar de derechos accionarios reales[1], por lo que no pueden aplicarse directamente a estas dos rutas estadounidenses.
Bajo esta premisa común, las restricciones que enfrentan las dos rutas no son las mismas. La Ruta Uno tiene una cobertura amplia, pero el movimiento de activos está restringido por el sistema de registro de DTC; bajo el límite de débito neto prescrito por el piloto y los cálculos de monitoreo de garantías, los intereses tokenizados no se contabilizan para el valor de garantía y liquidación, y si puede lanzarse también depende de si el servicio de liquidación de DTC está en funcionamiento. Las restricciones de la Ruta Dos provienen de la escala y la oferta de acciones: las cuotas se fijan acción por acción, y la tokenización por terceros también puede ser objeto de oposición acción por acción por parte de las empresas cotizadas.
4.3 La cuota total aún tiene margen, mientras que las referencias de demanda offshore sugieren que las cuotas por acción podrían limitar primero
Si el límite constituye una restricción real varía según la acción. Utilizando el volumen de negociación de acciones tokenizadas offshore como referencia de demanda, durante los 19 días del 24 de septiembre al 12 de octubre, se pudieron encontrar datos completos de negociación de tokens offshore para 49 acciones de la lista, totalizando un volumen diario promedio de aproximadamente 430 millones de dólares, equivalente a solo el 60% del límite diario combinado para 63 acciones[15, 16]. La cuota total no es ajustada, pero las cuotas por acción podrían agotarse primero: el volumen de negociación diario promedio offshore de 6 acciones superó el límite diario para una sola plataforma, con Circle en aproximadamente 14 veces el límite, Strategy en aproximadamente 2,7 veces, SpaceX y Coinbase en aproximadamente 2 veces, y Nvidia y Google en aproximadamente 1,35 veces[15, 16]. Estas 6 acciones representaron el 60% de la demanda offshore; si este grupo de volumen de negociación offshore se truncara diariamente según el límite de una sola plataforma, aproximadamente un tercio no podría ser absorbido por una sola plataforma. Por el contrario, la mayoría de las acciones como Tesla y Micron tuvieron un volumen de negociación offshore por debajo del límite; lo que las limita es la demanda, no las reglas.

Figura 9|Usando la demanda offshore como referencia: solo se utiliza el 60% de la cuota total, pero 6 acciones ya superan el límite teórico para una sola plataforma
Nota: Se utiliza el volumen de negociación de acciones tokenizadas offshore del 2026-09-24 al 2026-10-12 (19 días) como referencia de demanda, no como pronóstico.
El desajuste entre ambas partes surge porque la distribución de las cuotas y la demanda no están alineadas. Las cuotas se asignan según el volumen de negociación tradicional, y las 10 acciones con los límites más altos representan el 55% de la cuota total; la demanda offshore está más concentrada, con las 10 principales representando el 81%. La demanda offshore todavía sigue en gran medida el volumen de negociación tradicional, pero es notablemente mayor para algunas acciones: dividiendo el volumen de negociación offshore de tokens entre el volumen de negociación del mercado tradicional durante el mismo período, la mediana de las 49 acciones fue inferior al 0,1%, mientras que Circle, Strategy y Coinbase —cuyos negocios principales son activos cripto— se situaron exactamente en los tres primeros puestos, con aproximadamente el 6,4%, 1,1% y 0,7%, respectivamente[15, 16].
Figura 10|La demanda offshore sigue en gran medida el volumen de negociación tradicional, pero la intensidad de la demanda de las tres empresas centradas en cripto se sitúa entre las tres primeras
Nota: Intensidad de la demanda = volumen de negociación offshore tokenizado ÷ volumen de negociación del mercado tradicional en la misma ventana.
4.4 Ambas rutas se encuentran dentro de una ventana regulatoria de tiempo limitado
Estas restricciones tampoco son reglas definitivas. La carta de no acción de la DTC solo es válida durante tres años después del lanzamiento del servicio, y la exención de innovación de la SEC para la Ruta Dos tiene un plazo de cinco años [4, 6]. Ambas rutas se encuentran actualmente en fase piloto, y los participantes del mercado ahora enfrentan una ventana regulatoria con una fecha de expiración clara. Si las reglas seguirán aplicándose, se ampliarán o se reajustarán después de su expiración sigue sin respuesta por ahora.
5 Los próximos seis meses: qué señales cambiarán el juicio actual
Durante los próximos seis meses, ambas rutas se pondrán a prueba por primera vez en cuanto a si realmente pueden entrar en negociación. Las primeras señales provendrán mayoritariamente de la infraestructura y los reguladores, porque normalmente tienen requisitos claros de anuncio y notificación. Estos hitos son más fáciles de observar, pero eso no significa que sean más importantes que la negociación real en sí misma.
Figura 11 | Lo que cambiará el juicio a continuación no son los nuevos anuncios, sino si las dos rutas pueden generar operaciones reales
Nota: Marco de observación, no una previsión.
5.1 Ruta Uno: señales de lanzamiento de la DTC y de puesta en marcha de las bolsas
Lo más importante para la Ruta Uno en el futuro sigue siendo el lanzamiento oficial de la DTC y el ritmo de puesta en marcha de las bolsas. DTCC planea lanzar su servicio de tokenización en octubre, y la atención se centrará entonces en el primer lote de instituciones participantes, el alcance de los valores tokenizables y las cadenas de bloques soportadas [12]. En cuanto a si las bolsas realmente se ponen en marcha, la señal directa es si Nasdaq emite una Equity Trader Alert [5]; si la NYSE avanza con una negociación similar, también habrá avisos previos correspondientes. Una vez que comience la negociación, hay que observar si se divulgan datos de uso por separado.
5.2 Ruta Dos: operaciones de OKXICE, oferta de acciones y un segundo venue
El punto de observación más directo para la Ruta Dos en el futuro es el funcionamiento real de OKXICE después de su apertura. Tras el lanzamiento, lo principal a observar son tres cosas: si el primer lote de acciones puede negociarse sin problemas, si el volumen de negociación alcanza rápidamente el límite y cuál de USDC, USDG o USDT se convierte en el principal activo de emparejamiento. La demanda de negociación en el extranjero de acciones individuales como Circle, Strategy y SpaceX ya se ha acercado o superado los límites de un solo venue, por lo que la negociación real tras el lanzamiento pondrá a prueba directamente si estos límites constituyen una restricción real.
Además de la negociación en sí, la oferta de acciones también requiere observación continua. Actualmente, la única empresa cotizada que se ha opuesto públicamente es Cerebras [7]. Si más empresas plantean objeciones más adelante, el rango de acciones que la tokenización de terceros puede cubrir se reducirá, y la Ruta Dos dependerá más de la participación activa de las empresas cotizadas. Por el contrario, si las empresas cotizadas comienzan a emitir sus propias acciones tokenizadas y a negociarlas en estos venues, eso mostraría que la oferta de acciones para esta ruta está comenzando a volverse más estable.
Otra cosa que vale la pena observar es si aparece un segundo venue para la Ruta Dos. Hasta ahora, ningún otro venue ha emitido un anuncio público. Robinhood ha dicho que el volumen de negociación de sus tokens de acciones podría alcanzar ciertos límites y también está estudiando las reglas específicas de esta exención, pero aún no ha anunciado un plan claro [18]. Si más adelante aparece un segundo o tercer venue, eso mostraría que la Ruta Dos está comenzando a expandirse de un proyecto único a un experimento de mercado más amplio; qué activos de emparejamiento elijan estos nuevos venues también mostrará si los fondos del mercado monetario tokenizados realmente entran en esta vía.
El siguiente punto temporal en el lado del financiamiento es la entrada en vigor de la GENIUS Act el 18 de enero de 2027 [19], con la OCC planeando emitir las reglas finales alrededor de noviembre [20]. Las reglas determinarán qué condiciones deben cumplir los fondos del mercado monetario y sus formas tokenizadas como reservas de stablecoins, lo que a su vez afectará si productos como el de BlackRock pueden ingresar al sistema de reservas. No afecta la apertura de OKXICE; lo que afecta es la composición de activos detrás de las stablecoins utilizadas por dichas plataformas.
5.3 Qué resultados mostrarían que el mercado ha entrado en la fase de uso
Cualquiera de las rutas que primero produzca operaciones reales solo muestra que entró en la fase de uso antes; no puede usarse para juzgar quién dominará después. La demanda que ambas buscan se superpone, pero la Ruta Uno no puede proporcionar la apertura de la Ruta Dos; cada plataforma bajo la Ruta Dos (calculada de forma consolidada dentro del mismo grupo) está limitada por cuotas, lo que dificulta a corto plazo absorber la liquidez principal del mercado bursátil tradicional. Si después de un período todavía solo hay lanzamientos de servicios y anuncios de plataformas, sin datos reales de operaciones o financiamiento, eso mostraría que el mercado aún no ha salido de la fase de preparación, pero no se puede inferir además que no exista demanda de mercado.
Conclusión
Durante el último año, el mayor cambio en la tokenización de acciones estadounidenses no es la aparición de más productos tokenizados, sino que se han construido dos nuevas arquitecturas de mercado. La Ruta Uno intercambia una amplia cobertura de activos y un descubrimiento de precios ya disponible por un movimiento de activos restringido por el sistema de registro de la DTC; la Ruta Dos ofrece un método de negociación en cadena más abierto, pero debe reconstruir la liquidez y está limitada por topes de negociación por acción. Ambas tienen objetivos de diseño diferentes y avances diferentes: la Ruta Dos ya ha visto el anuncio de la plataforma OKXICE, mientras que la Ruta Uno todavía está esperando que las bolsas lancen; pero ninguno de los dos lados ha alcanzado aún la fase de operaciones reales.
Hay principalmente tres cosas que aún no se pueden confirmar. Primero, si las dos rutas ya han producido uso real; actualmente no hay datos públicos de operaciones o financiamiento que lo demuestren. Segundo, la profundidad real del fondo de financiamiento de la Ruta Dos. Las stablecoins ya cumplen con los tipos de activos requeridos para el lanzamiento, y los fondos del mercado monetario tokenizados no son un requisito previo, pero OKXICE no ha comprometido ninguna liquidez inicial, por lo que cuánto financiamiento habrá realmente en el fondo solo será visible después de que comiencen las operaciones. Tercero, si la demanda de negociación ya formada para tokens de acciones extranjeras puede convertirse en demanda bajo estas dos rutas estadounidenses; actualmente no hay suficiente evidencia, porque las estructuras de derechos de producto en ambos lados no son las mismas.
Lo que realmente cambiará el juicio a continuación no es el número de nuevos anuncios, sino si las dos rutas pueden mostrar un progreso real verificable. Para la Ruta Uno, observar si las bolsas realmente lanzan; para la Ruta Dos, observar si OKXICE puede operar y expandirse aún más a más acciones, más emisores y más plataformas. Solo cuando estos cambios ocurran realmente se podrá juzgar si la tokenización de acciones estadounidenses ha pasado de la preparación institucional al uso de mercado.
Las dos nuevas arquitecturas discutidas en este artículo han tomado forma. La demanda que atienden se superpone, pero al menos en esta etapa parecen más dos arquitecturas paralelas que una simple relación de sustitución.