
Texto | Círculo de Capacidad Financiera
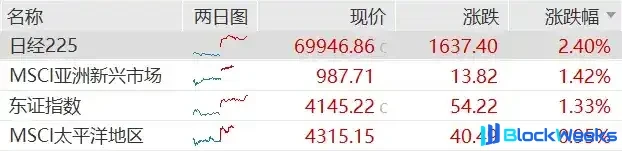
Durante el Día Nacional, los mercados externos volvieron a subir. El 2 de octubre, el índice Nikkei subió casi un 4%, el índice compuesto de Corea subió un 2%, y el Nasdaq esa misma noche volvió a alcanzar un máximo histórico. Pero ese mismo día, el índice Hang Seng Tech abrió a la baja y siguió cayendo, tocando un mínimo intradía de 4111 puntos, el nivel más bajo en un año, cerrando con una caída del 2,26%, acumulando una caída de casi el 40% desde el máximo de octubre del año pasado. Xiaomi Group cayó más del 5%, Bilibili, JD Health y XPeng Group cayeron más del 4%, mientras que Kuaishou, Li Auto, Baidu, Horizon, Leapmotor y JD.com cayeron más del 3%; entre los valores del índice, solo NIO cerró en verde.
La cola de acciones A frente a la Bolsa de Hong Kong avanzó un puesto
Hace apenas unos días, la Bolsa de Hong Kong recibió de golpe cuatro nuevas cotizaciones: el líder en PCB Jingwang Electronics, el fabricante de equipos de automatización fotovoltaica Robotech, la empresa de fotorresina Tongcheng New Materials, y Benmo Technology, dedicada a actuadores robóticos. De las cuatro, tres son empresas de acciones A que vinieron a hacer una cotización secundaria.
La más destacada fue Jingwang Electronics. Según sus ingresos de 2025, es el mayor proveedor mundial de PCB para electrónica automotriz, con una cuota de mercado del 10,6%, ocupando el puesto 11 entre los fabricantes de PCB del mundo, con una cuota de mercado global del 2,5%. Sus clientes no son solo fabricantes de automóviles, también proporciona soporte de PCB para hardware de cómputo de alta velocidad, habiéndose insertado en la línea de infraestructura de IA.
Antes de digerir la noticia de las cuatro nuevas cotizaciones, el 2 de octubre se añadió un nuevo nombre. Dapuwei, la "primera acción de AISSD" de las acciones A, anunció su intención de contratar a Tianjian International como auditor para la emisión de acciones H, y presentará próximamente una solicitud A1 ante la Bolsa de Hong Kong, con una cotización prevista para finales de 2026 o principios de 2027. Según IFR, Dapuwei ya ha presentado su solicitud de forma confidencial, planeando una cotización secundaria en Hong Kong para recaudar al menos 1000 millones de dólares, con CITIC Securities, Haitong International y UBS impulsando conjuntamente la operación.
Desde su llegada al mercado ChiNext en abril de 2026 hasta el inicio de su OPI en Hong Kong en octubre, Dapuwei comenzó a organizar su cotización secundaria apenas medio año después de su salida a bolsa en acciones A. Lo que impulsó este ritmo fue el primer informe semestral que presentó tras su cotización: ingresos del primer semestre de 4722 millones de yuanes, un crecimiento interanual del 531%, y un beneficio neto atribuible de 1334 millones de yuanes, pasando directamente de una pérdida de 354 millones en el mismo período del año anterior a beneficios. A 30 de septiembre, cotizaba en acciones A a 339,9 yuanes, con una capitalización de mercado de 148.270 millones.
Los que van a Hong Kong son todos empresas de la cadena de hardware de IA
Si ampliamos la perspectiva, descubriremos que Dapuwei no es un caso aislado, es solo el miembro más reciente de esta cola hacia el sur.
Los tres primeros puestos de la lista de recaudación de OPI en Hong Kong en 2026 son todos empresas de tecnología dura de acciones A. Zhongji Xuchuang recaudó 61.422 millones de dólares de Hong Kong en su emisión inicial, una cifra que rompió el récord de recaudación de Hong Kong de los últimos siete años; Luxshare Precision recaudó 25.060 millones; Shenghong Technology recaudó 23.135 millones. Los tres suman más de 110.000 millones de dólares de Hong Kong.
Las empresas de esta cola tienen negocios altamente coincidentes: Zhongji Xuchuang hace módulos ópticos, Shenghong Technology hace PCB para servidores de IA, Luxshare Precision hace conectores y fabricación por contrato de servidores, Dapuwei hace SSD empresariales, Jingwang Electronics hace PCB automotriz y de IA, Robotech hace automatización fotovoltaica y de semiconductores, Tongcheng New Materials hace fotorresina, y Benmo Technology hace actuadores robóticos.
Todos son eslabones de la cadena industrial del hardware de cómputo de IA.
Detrás de esto hay una realidad común. La carrera armamentista de la IA llegó a 2026, y ya sea módulos ópticos, PCB, SSD o actuadores robóticos, todos están expandiendo la producción frenéticamente. Expandir la producción requiere dinero: construir fábricas, comprar equipos, acumular capacidad, todo son inversiones de cientos de millones. Pero la ventana de refinanciación de las acciones A no se ha abierto completamente para estas empresas, y las valoraciones también están ajustadas. Hong Kong se ha convertido en otro bolsillo donde obtener fondos en dólares, y además el proceso de cotización secundaria es relativamente rápido, y los inversores internacionales también reconocen la posición de estas empresas en la cadena de suministro global de IA.
Dapuwei aumentó sus ingresos del primer semestre más de 5 veces, y apenas salió de pérdidas ya se apresura a ir a la Bolsa de Hong Kong, no porque le falte dinero hasta el punto de no poder sobrevivir, sino porque el dinero para expandir la producción llega más rápido que el dinero ganado en las cuentas.
Recaudó 400.000 millones en todo el año, pero la tasa de ruptura de precio supera el 70%
Pero la capacidad de absorción de la Bolsa de Hong Kong ya está emitiendo advertencias.
En lo que va de 2026, Hong Kong ya ha visto cotizar cerca de 120 nuevas acciones, con una recaudación total de aproximadamente 400.000 millones de dólares de Hong Kong, una escala que se sitúa entre las primeras del mundo entre las bolsas. Solo la operación de Zhongji Xuchuang rompió el récord de recaudación de siete años de Hong Kong. En apariencia, esta es la historia de Hong Kong volviendo a convertirse en un centro de financiación global.
Pero por otro lado, la tasa de ruptura de precio de las nuevas acciones ya supera el 70%. Desde septiembre, la mayoría de las nuevas acciones rompieron su precio de emisión el primer día de cotización. La euforia del mercado primario y la debilidad del mercado secundario muestran una divergencia evidente.
Cómo entender esta divergencia. El mercado primario depende de inversores de base e inversores ancla, estas instituciones bloquean sus participaciones antes de la cotización, sosteniendo el precio de emisión. Pero después de la cotización, una vez que termina el período de bloqueo, las participaciones se aflojan, y los fondos de absorción del mercado secundario no son tantos, por lo que el precio de las acciones no se sostiene. Los que suscriben nuevas acciones y los que las reciben no son el mismo grupo.
Esto también explica por qué el Hang Seng Tech caía el 2 de octubre. La absorción de 400.000 millones en OPI durante todo el año requiere que el mercado secundario proporcione liquidez continua para absorberlas. Cuando cada vez más empresas de tecnología dura salen a bolsa, y los fondos incrementales de Hong Kong no siguen el mismo ritmo, el índice queda presionado a la baja. Xiaomi cayó un 5% en un día, no porque haya tenido algún problema propio, sino porque todo el sector está siendo diluido por el lado de la oferta.
Esta racha de caídas del Hang Seng Tech tampoco se debe únicamente a la absorción de las OPI. Los altos rendimientos de los bonos del Tesoro de EE.UU. presionan las valoraciones, algunos corredores chinos tienen restringido que sus clientes de la China continental compren, los fondos del sur están ausentes por fases, varias fuerzas se superponen. Pero la oferta de OPI de 400.000 millones durante todo el año ciertamente ha hecho que la capacidad de absorción de este mercado sea más frágil.
Este no es el momento estelar de Hong Kong, es la tecnología dura buscando dinero
Si ponemos estos asuntos juntos, la línea principal de la historia es en realidad bastante clara.
Las empresas de hardware de IA, después de contar su historia en las acciones A, descubren que el bolsillo de la refinanciación no es lo suficientemente grande, y colectivamente se dirigen al sur hacia Hong Kong. Zhongji Xuchuang recaudó 61.400 millones, Luxshare recaudó 25.000 millones, Shenghong recaudó 23.100 millones, y Dapuwei viene a recaudar otros 1000 millones de dólares. Estas empresas no vienen a Hong Kong a tocar la campana como un gesto, realmente necesitan fondos en dólares para expandir la producción.
Pero si el mercado secundario de Hong Kong lo acepta o no, es otra cuestión. La tasa de ruptura del 70% indica que los inversores internacionales están dispuestos a valorar estas empresas de hardware de IA en el mercado primario, pero cuando llegan al mercado abierto, se vuelven cautelosos.
El Nasdaq externo sigue marcando nuevos máximos, lo que indica que los fondos globales no han abandonado la IA. Pero este dinero ahora prefiere quedarse en las grandes tecnológicas del mercado estadounidense, en lugar de perseguir las participaciones de nueva economía de Hong Kong. La caída del Hang Seng Tech es el reflejo más directo de esta preferencia.
Lo que realmente hay que ver a continuación no es cuánto dinero pueden recaudar estas empresas en la Bolsa de Hong Kong, sino si después de recaudar el dinero y expandir la producción, los resultados pueden seguir el ritmo. Si la demanda de cómputo de IA sigue creciendo, y la capacidad de producción que estas empresas construyen con el dinero recaudado finalmente puede convertirse en ingresos y beneficios, entonces esta ola de cotizaciones hacia el sur vale la pena. Si la demanda se afloja un poco, la tasa de ruptura del 70% se convertirá en un espejo.
Después de todo, cotizar solo significa obtener el dinero; si se puede convertir el dinero en el próximo crecimiento, es otra historia.