Conclusión en una frase: El rendimiento del Tesoro estadounidense a 10 años se disparó al 5,34%, un nuevo máximo desde 2002, y registró el mayor aumento trimestral en 32 años en el tercer trimestre. Esta venta masiva se ve agravada por tres fuerzas: la reevaluación de la credibilidad de la política, la presión de oferta derivada de la factura de intereses y el efecto amplificador del posicionamiento masificado. Este artículo toma el aumento de los rendimientos del Tesoro estadounidense como punto de entrada, centrándose en su transmisión a las acciones, los mercados de financiación, los criptoactivos y las herramientas de expresión relacionadas: en el tercer trimestre, el BTC y los rendimientos del Tesoro subieron juntos en una ocasión poco frecuente, con las entradas de capital superando temporalmente la presión de la tasa de descuento; mientras que durante el último año, los rendimientos de seis herramientas de expresión para "apostar por Bitcoin" han convergido todos hacia el propio BTC. Este artículo es una recopilación de información pública y observación de la industria, y no constituye ningún consejo de inversión.
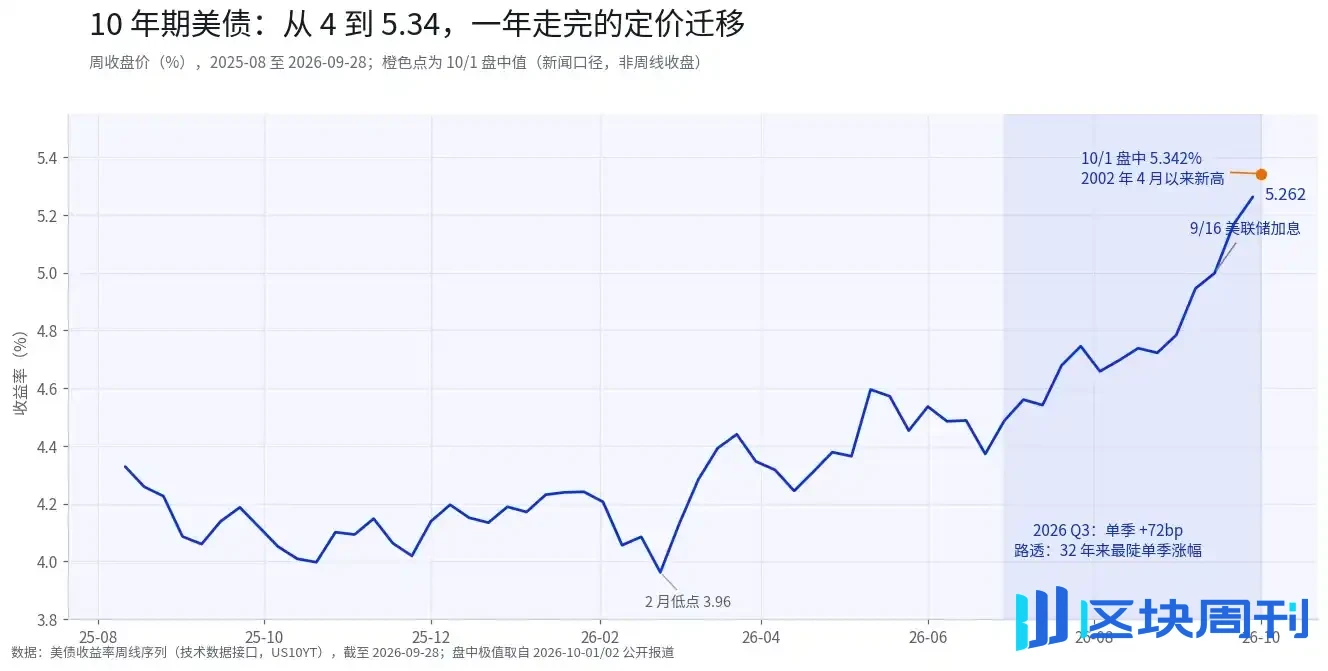
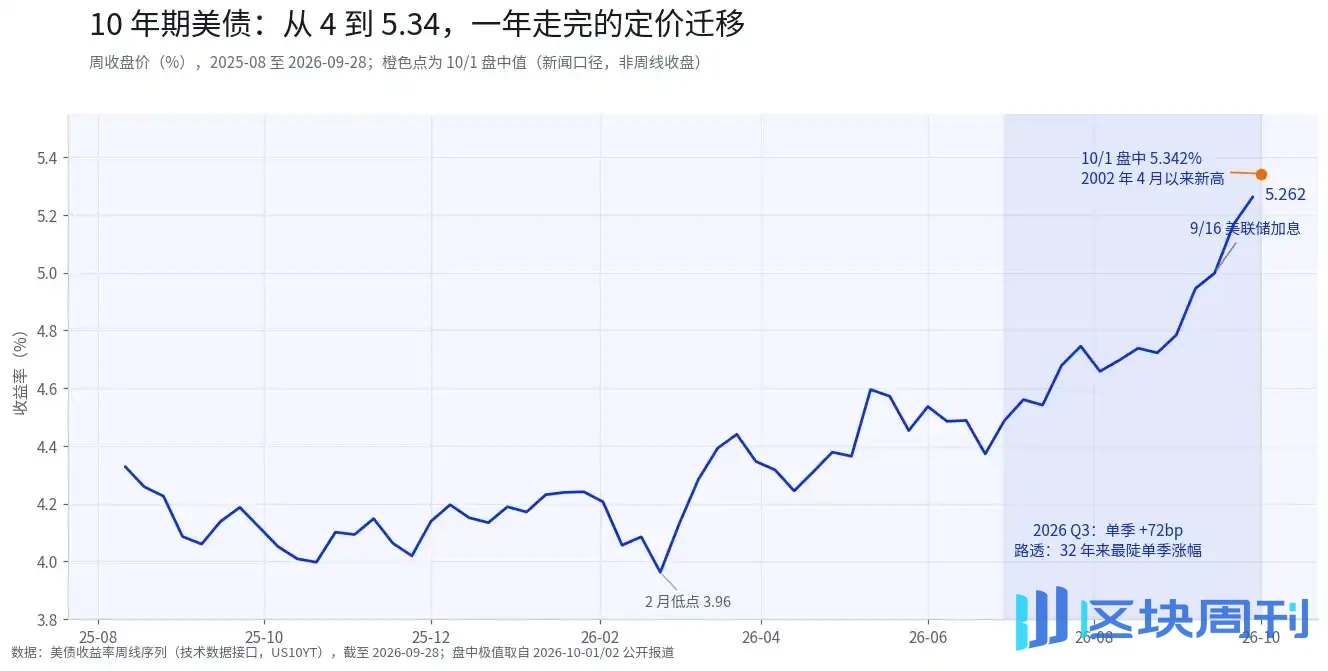
El 1 de octubre, el rendimiento del Tesoro estadounidense a 10 años superó el 5,34% intradía, superando el máximo de 2007 y volviendo al nivel más alto desde 2002; el de 30 años alcanzó su máximo desde 2002 ese mismo día, y el 2 de octubre se cotizaba al 5,63%. Reuters dio una caracterización aún más severa: este fue el mayor aumento trimestral en 32 años.
Sin embargo, el mercado al cierre parecía tranquilo. El Dow cerró en 50.926,56, un 0,04% más; el S&P 500 subió un 0,19%; el Nasdaq subió un 0,04%. Los índices se recuperaron de una caída intradía de casi el 1%, Accenture se disparó un 16% por pedidos de IA, y el sector de comunicaciones ópticas explotó colectivamente.
El mercado de bonos estableció un récord histórico, mientras que el mercado de valores se encogió de hombros al cierre. Este contraste en sí mismo es una señal: el mercado no cree que el aumento de los rendimientos equivalga al fin del mundo para los activos de riesgo, pero tampoco cree que sean irrelevantes. La verdadera pregunta es: quién está vendiendo y qué se está vendiendo.
I. Primero, los números
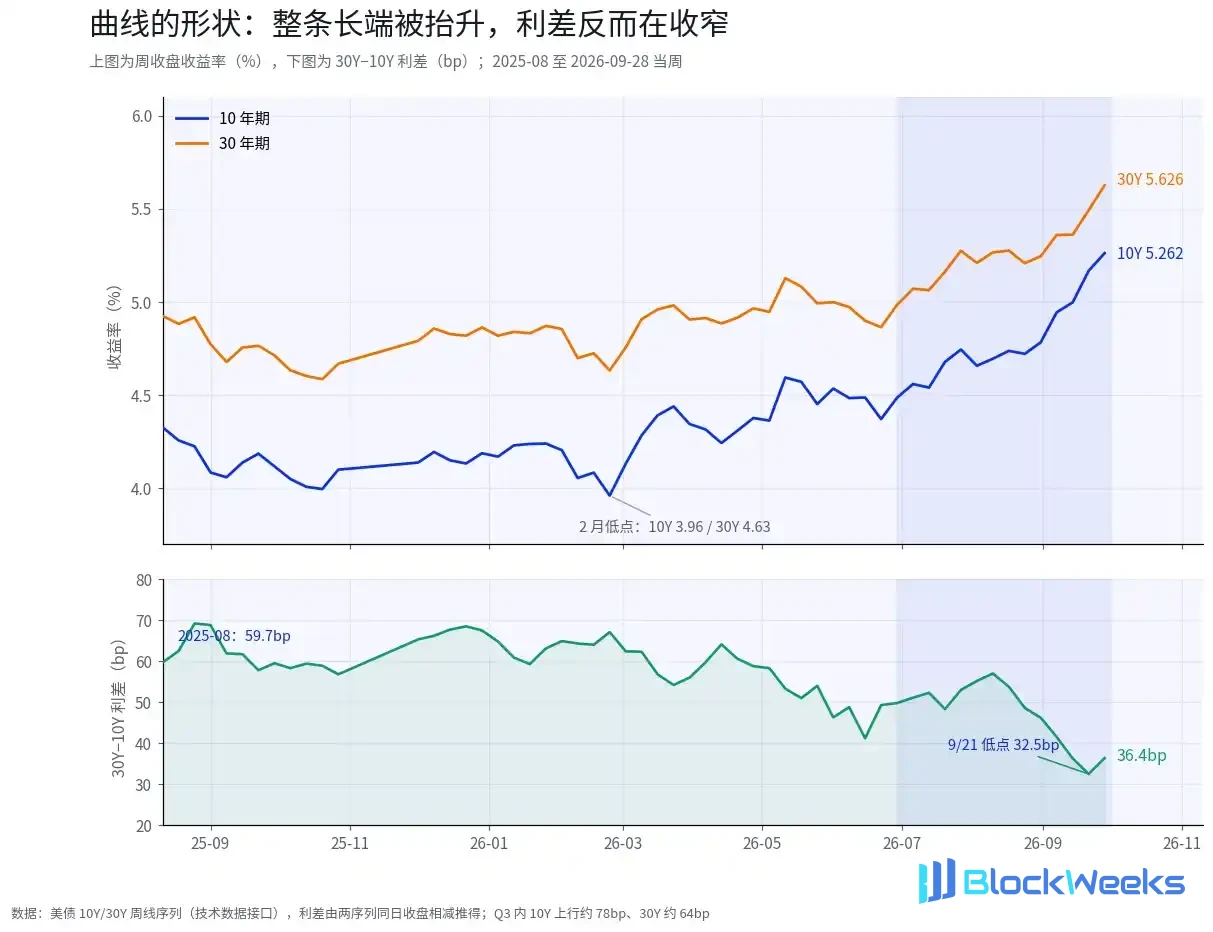
Desde agosto de 2025 hasta febrero de 2026, el rendimiento a 10 años rondó el 4% durante más de medio año, con un mínimo del 3,96%. Comenzó a subir en marzo y se aceleró notablemente en el tercer trimestre: a mediados de julio todavía estaba en el 4,54%, y en la semana del 28 de septiembre cerró en el 5,262%, unos 72pb más en el trimestre. Después de que la Fed subiera las tasas el 16 de septiembre, los rendimientos no retrocedieron, y en la última semana de septiembre subieron otros 26pb, tocando el 5,342% intradía el 1 de octubre. El 2 de octubre durante las horas asiáticas, bajaron ligeramente hasta alrededor del 5,26%, lo que Reuters describió como "algunos compradores regresando después de la caída de los bonos".
El de 30 años fue más volátil. Según BTIG, en solo 7 días de negociación, el rendimiento a 30 años subió del 5,25% al 5,69%, un aumento acumulado de 44pb; durante el mismo período, el Índice de Sentimiento Diario (DSI) para bonos cayó al 10%, un rango extremadamente pesimista. El 2 de octubre, el de 30 años cerró en 5,623%.
La forma de la curva contiene más información. Dentro del tercer trimestre, el de 10 años subió unos 78pb, el de 30 años unos 64pb, y el diferencial 30Y-10Y no subió sino que cayó, estrechándose de 50pb a 36,4pb, y el 21 de septiembre fue tan bajo como 32,5pb. Esto no es un empinamiento del tipo "el extremo largo entra en pánico solo", sino más bien cercano a que todo el extremo largo se eleva en sincronía: el foco de la reevaluación del mercado puede que ya no sea "cuántas veces más subirá la Fed", sino "cuánta compensación se requiere para mantener deuda en dólares a largo plazo".
Este no es un mercado exclusivo de Estados Unidos. El mismo día, 1 de octubre: el rendimiento del gilt británico a 30 años tocó el 6%, la primera vez desde marzo de 1998; los rendimientos de los bonos gubernamentales franceses alcanzaron un máximo de 18 años, y el diferencial Francia-Alemania a 10 años se amplió a 146,68pb, el más amplio desde 2012; el de Japón a 10 años subió al 3,11%. El rendimiento del Índice de Retorno Total de Bonos del Tesoro Global Agregado de Bloomberg subió al más alto desde 2000, y los bonos globales han perdido alrededor del 2,7% en lo que va del año.
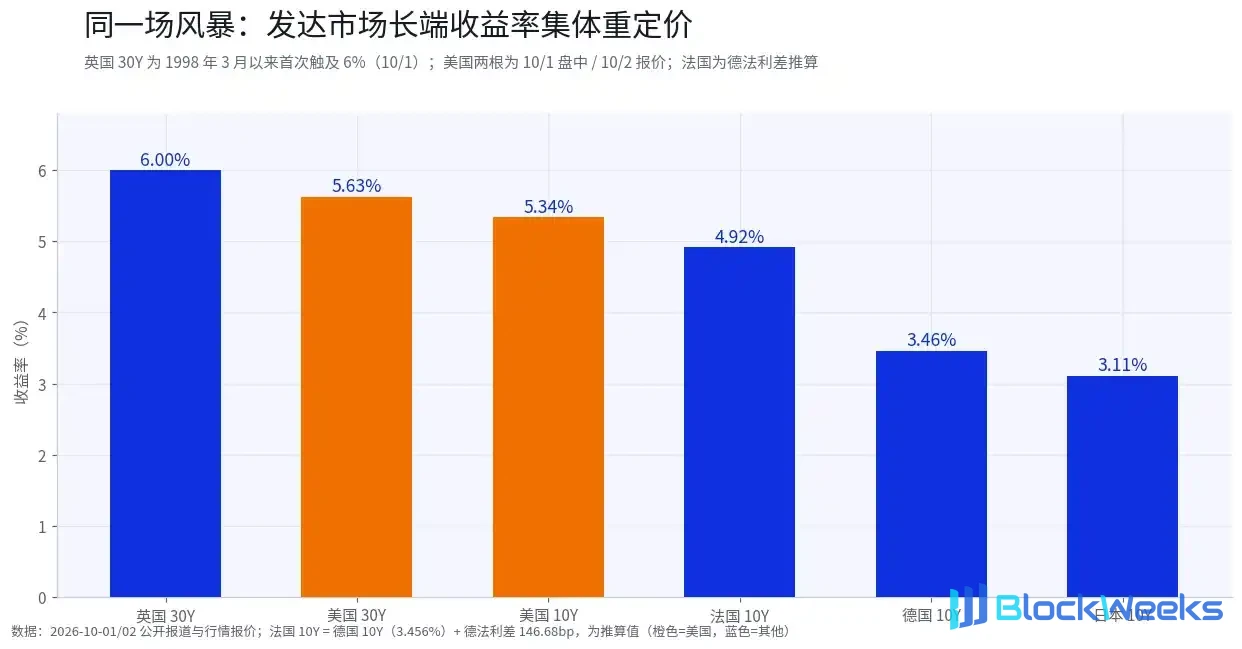
Los bonos soberanos de los mercados desarrollados se revalorizaron colectivamente en el mismo trimestre, lo que descarta explicaciones únicas como "un error de política de un país". La pregunta se convierte en: qué exactamente, en la misma ventana temporal, elevó simultáneamente la compensación por plazo para todos los activos en dólares, libras, euros y yenes.
II. Quién está vendiendo: tres explicaciones, con evidencia sobre la mesa
Hay muchas explicaciones en el mercado para esta venta masiva, y la trazabilidad de la evidencia varía enormemente. Desglosarlas es mucho más útil que gritar "mercado bajista de bonos" todos juntos.
Explicación uno: La credibilidad de la política está siendo descontada. Después de que la Fed subiera las tasas el 16 de septiembre, los operadores de bonos todavía valoraban la posibilidad de más subidas; el consenso entre algunos gestores de activos es que los datos de empleo más débiles podrían no cambiar esta expectativa. El jefe de bonos de grado de inversión de T. Rowe Price dijo que el empleo necesita estar cerca de un crecimiento cero o incluso negativo, con salarios muy por debajo de lo esperado, y "el listón es realmente muy alto". Steven Blitz, economista jefe de TS Lombard, propuso un escenario más extremo: si la Fed repite su "pecado original" y gira demasiado pronto antes de que la inflación caiga, el rendimiento a 10 años podría alcanzar el 8% en los próximos años. El 8% es un escenario de cola, pero su mecanismo merece atención: si un banco central flexibiliza antes de que la inflación esté bajo control, el mercado puede exigir compensación a través de los rendimientos en lugar de comentarios.
Explicación dos: La oferta y la factura de intereses. Los pagos de intereses del Tesoro de EE. UU. han superado el billón de dólares este año fiscal. Cuanto mayor sea el rendimiento, más caro se vuelve refinanciar; cuanto más caro refinanciar, mayor es la nueva emisión; cuanto mayor la nueva emisión, mayor la compensación requerida en la próxima ronda de valoración. Este bucle puede autorreforzarse sin depender de eventos repentinos. La sincronicidad global respalda esta explicación: el Reino Unido, Francia y Japón enfrentan el mismo tipo de realidad fiscal, y la magnitud de los aumentos de rendimiento coincide en general con la fragilidad del espacio fiscal de cada país. Se requirió que cuatro emisores soberanos ofrecieran una mayor compensación en el mismo trimestre, y un solo factor de banco central es insuficiente para explicarlo.

El gráfico anterior es la evidencia cuantitativa más directa para la explicación dos: en el tercer trimestre, el bono estadounidense a 10 años subió unos 77 pb, el de 30 años unos 64 pb, el alemán a 10 años unos 59 pb, el británico a 30 años unos 42 pb y el japonés a 10 años unos 33 pb; las magnitudes difieren, pero la dirección es completamente consistente.
Explicación tres: Las posiciones abarrotadas amplifican la volatilidad. Según un informe del 2 de octubre, un aumento de las posiciones cortas que apuestan a que los rendimientos sigan subiendo está elevando los costos de financiamiento en el mercado de repos. Este mecanismo tiene características autorreforzantes: cuantos más cortos, más caro se vuelve el financiamiento; cuanto más caro el financiamiento, más coberturas y stop-loss ocurren; cuantos más stop-loss, más probable es que los rendimientos se sobrepasen. Con base en esto, Jonathan Krinsky de BTIG juzga que los rendimientos pueden estar cerca del límite del espacio táctico al alza, con posibilidad de un retroceso rápido a corto plazo. La caída del DSI a una lectura extrema del 10% es una señal de que esta fuerza está acumulando condiciones para una reversión. Es necesario distinguir: las posiciones cortas, los costos de repos y el DSI son datos rastreables, mientras que "el hacinamiento lleva a un exceso, el exceso engendra reversión" es una inferencia de mecanismo.
Las tres explicaciones no son mutuamente excluyentes. Según los datos públicos existentes, la Explicación Dos tiene relativamente más respaldo; la Explicación Tres refleja más los mecanismos de volatilidad a corto plazo; la Explicación Uno puede considerarse uno de los escenarios de cola, que aún requiere verificación continua a partir de los datos de empleo, los resultados de las subastas y los diferenciales de repos. La divergencia del mercado también existe tal cual: quienes ven un 8% tienden a tratar la Explicación Uno como la tendencia; los veteranos del mercado de bonos que son alcistas en los Treasuries estadounidenses por primera vez en seis años tienden a creer que las Explicaciones Dos y Tres se autocorregirán. Diferentes posiciones coexistiendo al mismo nivel de precio indican que la divergencia entre largos y cortos cerca de la posición actual está altamente concentrada. Elegir en qué explicación creer determina qué tipo de datos observar a continuación.
III. Ruta de transmisión: de la tasa de descuento a las criptomonedas
La transmisión del aumento de los rendimientos a diferentes activos no pasa por la misma tubería.

Acciones: las expectativas de beneficios compensan temporalmente la presión de la tasa de descuento. El mercado del 1 de octubre proporcionó una muestra: los rendimientos tocaron el 5,342% intradía, el índice cayó casi un 1% intradía, luego Accenture anunció 84.500 millones de dólares en nuevas reservas para todo el año y 22.200 millones de dólares en pedidos trimestrales, sus acciones subieron un 16%, y los principales índices redujeron las pérdidas hasta casi cero. La presión de la tasa de descuento existe objetivamente, pero cuando las expectativas de beneficios son lo suficientemente fuertes, el numerador puede compensar temporalmente al denominador. La visión diferente de BTIG sostiene que el cambio en la correlación entre los rendimientos y el Nasdaq es bidireccional; si los rendimientos caen rápidamente, la estructura de posicionamiento previamente concentrada puede enfrentar un ajuste, y mientras la amplitud del mercado se repara, los sectores con pesos concentrados pueden debilitarse en cambio. La volatilidad del índice es limitada, pero la estructura interna puede estar cambiando.
Mercado de financiación: aumentan los costos de repos. El aumento de las posiciones cortas impulsa al alza los costos de repos, lo que significa que los costos de financiación de los fondos apalancados están subiendo. El mercado de repos está en la base del sistema de apalancamiento en dólares: los fondos de cobertura que piden prestados valores para comprar bonos, los creadores de mercado que reponen inventario y las renovaciones de financiación a corto plazo de las empresas dependen todos de esta tubería. Esta tubería también es relevante para el mercado de criptomonedas: las tasas de financiación de los contratos perpetuos, el apalancamiento de los exchanges y las entradas y salidas de stablecoins están aguas abajo de las mismas condiciones de financiación. La tensión aparece primero en el extremo de los repos, y los activos de riesgo sienten presión después.
Acciones de Hong Kong: HKD vinculado al USD, transmisión de costos de financiación. El dólar de Hong Kong está vinculado al dólar estadounidense, por lo que el aumento de las tasas de interés de EE. UU. se transmitirá a las valoraciones de las acciones de Hong Kong a través de los costos de financiación, con los sectores de crecimiento de mayor duración afectados más directamente. El Hang Seng Tech Index tuvo un pequeño rebote después del aumento de tasas del 16 de septiembre, luego volvió a caer, cerrando en 4.157,94 puntos el 2 de octubre, un 2,26% menos que el día anterior. Los fondos del sur son una variable amortiguadora en esta cadena: su ritmo sigue más el ciclo de liquidez de China continental que la fijación de precios en dólares. Si los fondos del sur pueden cubrir la presión de salida de capital extranjero puede ser un factor importante que afecte la fuerza de esta cadena de transmisión.

En el gráfico diario, el Hang Seng Tech Index se disparó después del aumento de tasas de la Reserva Federal el 16 de septiembre, luego comenzó a retroceder alrededor del 2 de octubre; durante la sesión asiática del 2 de octubre, reportó 4.144,02 puntos, un 2,58% menos (base intradía, no cierre). La variable amortiguadora para las acciones de Hong Kong es el ritmo de los fondos del sur: pertenece al ciclo de liquidez de China continental y no sigue completamente la fijación de precios en dólares. La fuerza de esta cadena de transmisión depende de si los fondos del sur pueden cubrir la presión de la tasa de descuento del capital extranjero.
Para las criptomonedas: tres canales, direcciones no consistentes.
El canal de la tasa de descuento es negativo. El aumento de las tasas de interés reales generalmente presiona los activos de duración, y BTC se acerca estructuralmente cada vez más al método de valoración de un "activo de larga duración sin flujo de caja". La primera mitad de 2026 ya lo demostró: durante el período en que los rendimientos rondaban el 4%, BTC aún cayó de $117,000 a $63,000, principalmente debido a las salidas de capital y al desapalancamiento—su impacto puede superar al del propio canal de la tasa de descuento. Esto sugiere una cosa: para los criptoactivos, la primera variable sensible puede no ser el nivel de la tasa de interés, sino la dirección del capital marginal.
El canal de rendimiento es positivo, pero menos discutido. Cuanto más altos son los rendimientos de los bonos del Tesoro de EE. UU., más gruesos son los ingresos de reserva para los emisores de stablecoins que mantienen bonos del Tesoro de EE. UU. a corto plazo como su principal activo de reserva. La investigación de la industria ha proporcionado una referencia de magnitud: los ingresos de reserva de Circle en el segundo trimestre de este año fueron de $668 millones, lo que representa aproximadamente el 95% de los ingresos, y su modelo de negocio es similar a convertir pasivos en cadena en carteras de bonos del Tesoro de EE. UU. en cadena. Cada aumento en las tasas de interés engrosa el diferencial de dichos "fondos del mercado monetario en cadena". El costo está del lado del tenedor: después de que la tasa libre de riesgo se sitúa por encima del 5.3%, el costo de oportunidad relativo de mantener activos volátiles aumenta simultáneamente. El engrosamiento de los ingresos del emisor y el aumento del costo de oportunidad del tenedor ocurren al mismo tiempo—este es el impacto de doble cara del aumento de las tasas de interés sobre los criptoactivos.
El canal de liquidez se está tensando. El aumento de los costos de recompra, las interrupciones en el mercado de financiamiento y el reequilibrio global de carteras provocado por el aumento de los rendimientos de los bonos están retirando marginalmente el apetito por el riesgo. La fuerza que compensa este canal proviene de los ETF: un informe de finales de septiembre dijo que los ETF de Bitcoin vieron $2.4 mil millones en entradas netas en una sola semana, apareciendo en la semana en que se anunció el marco de reducción de impuestos recíprocos entre China y EE. UU.

Una escena contraintuitiva apareció en el tercer trimestre: los rendimientos subieron 72pb, y BTC subió alrededor del 33%. En términos semanales, BTC pasó de aproximadamente $63,600 a finales de junio a $84,700 en la semana del 28 de septiembre, con un aumento de una sola semana del 23.7% en la semana del 10 de agosto. Esto entra directamente en conflicto con la intuición de que "el aumento de los rendimientos es bajista para las criptomonedas". ››

Comparando las ganancias y pérdidas semanales durante el último año semana a semana: en el tercer trimestre, el aumento de los rendimientos y las ganancias de BTC casi siempre aparecieron simultáneamente; pero mirando el año completo, la relación entre los dos fue a veces positiva y a veces negativa, difícilmente estable. Es decir, las ganancias simultáneas fueron un fenómeno específico del tercer trimestre, no una regla confiable. Si los dos se movieran de manera estable de forma inversa, "el aumento de los rendimientos es bajista para BTC" estaría cerca del sentido común; si subieran juntos de manera estable, BTC se habría convertido completamente en un tipo de activo de riesgo. Actualmente ninguno de los dos es el caso—una posibilidad es que el factor dominante que impulsa a BTC en el tercer trimestre cambió, y las tasas de interés retrocedieron a una posición relativamente secundaria.

En el gráfico diario, BTC no cayó después del aumento de tasas del 16 de septiembre, se aceleró al alza a finales de septiembre y cerró en $84,469 el 1 de octubre. Hay tres explicaciones en el mercado para este aumento sincronizado. La primera es inflacionaria: los aumentos de las tasas de interés nominales son absorbidos parcialmente por las expectativas de inflación—la situación en Medio Oriente una vez empujó el WTI por encima de $100, después de lo cual retrocedió—los activos nominales suelen ser más favorecidos en un entorno inflacionario. La segunda es de crecimiento: el gasto de capital en IA impulsa las expectativas de ganancias y el apetito por el riesgo, los rendimientos y los activos de riesgo suben juntos, y el mercado de valores de EE. UU. mostró exactamente esta combinación durante la negociación intradía del 1 de octubre. La tercera es impulsada por la liquidez: entradas netas continuas en los ETF combinadas con la implementación del marco de reducción de impuestos recíprocos entre China y EE. UU., con las condiciones de liquidez superando temporalmente la tasa de descuento.
Las tres explicaciones actualmente son difíciles de juzgar basándose solo en los datos existentes, pero su solidez difiere: las dos primeras se basan en cambios fundamentales, mientras que la tercera se basa en flujos de capital, y esta última puede revertirse más rápidamente. Una señal cruzada que vale la pena seguir es: si los rendimientos continúan subiendo mientras las entradas de ETF se desaceleran notablemente, puede significar que la situación descrita por la tercera explicación está retrocediendo—en cuyo caso la influencia del canal de la tasa de descuento puede volver a expandirse.
IV. $113,000: Las precondiciones para el precio objetivo de Citi
El 1 de octubre, Citi elevó su precio objetivo a 12 meses para Bitcoin de $82,000 a $113,000, y para Ethereum de $2,240 a $3,028, y esperaba entradas netas de aproximadamente $5 mil millones en productos de inversión cripto durante los próximos 12 meses. El día de la publicación del informe, el BTC al contado cotizaba a $83,251 (base de Citi), aproximadamente un 35.7% de distancia del nuevo objetivo. Ese mismo día, el rendimiento del Tesoro de EE. UU. a 10 años alcanzó un nuevo máximo desde 2002—el informe de investigación y el mercado dieron tonos opuestos.
La forma de poner ambos en el mismo marco es distinguir la dimensión temporal. La entrada neta de $5 mil millones es un problema de flujo a 12 meses, mientras que el 5.34% es un problema de precio para la semana; ambos pueden ser ciertos al mismo tiempo. Este objetivo implica tres precondiciones: las entradas netas de ETF continúan (actualmente materializándose y acelerándose, con una entrada de $2.4 mil millones en una sola semana ocurriendo justo días antes de la publicación del informe); el dólar y las tasas de interés reales permanecen controlables, sin un shock en la tasa de descuento (actualmente bajo prueba—después del aumento de tasas, los operadores todavía están descontando más aumentos, y el bono a 30 años alcanzó un máximo de 24 años); la regulación y el sentimiento de riesgo permanecen estables (neutral).
Para este precio objetivo, lo que más vale la pena observar no es el número en sí, sino sus condiciones de validez. Durante las próximas semanas, solo hay que observar dos cosas: si las tasas de interés reales vuelven a alcanzar nuevos máximos; y si las entradas semanales de ETF caen notablemente desde el nivel de miles de millones de dólares. Si ambas condiciones se mantienen, este camino sigue siendo válido; si alguna se debilita notablemente, el valor de referencia de este precio objetivo puede disminuir, y el precio de mercado puede volver a la negociación en rango.
V. Rendimiento de seis tipos de instrumentos relacionados con Bitcoin durante el último año
El mismo juicio—alcista sobre Bitcoin—puede expresarse a través de seis tipos de instrumentos con estructuras completamente diferentes. Esta sección compara el rendimiento de los seis tipos de instrumentos durante el último año: cuánto difieren los resultados cuando los instrumentos difieren. En cuanto a qué tipo elegir, eso depende de la estructura de posición y la tolerancia a las caídas de cada persona; esta no es una pregunta que este artículo pueda responder, ni debería responder. Todas las cifras provienen de datos públicos del mercado e informes financieros, con precios al cierre del mercado de valores de EE. UU. del 1 de octubre (no se incluye la preapertura del 2 de octubre), y ganancias/pérdidas basadas en el cierre semanal (semana del 2025-09-28 a la semana del 2026-09-28).

Spot y ETF de spot: rastrean directamente el precio del activo. Durante el último año, BTC cayó un 24.5%, mientras que IBIT cayó un 22.6%, una diferencia de 1.9 puntos porcentuales, principalmente debido a las tarifas y el error de seguimiento. El 1 de octubre, IBIT cerró a $47.75, con una escala de aproximadamente $80 mil millones. Este tipo de instrumento no tiene variables a nivel operativo mezcladas: si el juicio macro es correcto, se beneficia; si el juicio es incorrecto, sufre, y no será reescrito por decisiones de la empresa, ni tiene otros negocios que proporcionen un amortiguador.
Plataformas operativas: una combinación de flujo de caja y volumen de negociación. Robinhood (HOOD) cerró a $111.15 el 1 de octubre, con una caída del 8.7% durante el último año y del 3.5% en lo que va de 2026, la menor caída entre el grupo de plataformas operativas. La tolerancia que le da el mercado está relacionada con su estructura de ingresos: los ingresos del año fiscal 2025 fueron de $4.47 mil millones (+52%), el beneficio neto fue de $1.88 mil millones, y las criptomonedas son solo una de sus líneas de negocio. La volatilidad trimestral sigue siendo significativa: los ingresos del primer trimestre de 2026 fueron de $1.067 mil millones, cayendo a $535 millones en el segundo trimestre; esto es normal para un negocio de negociación, no un deterioro operativo.
Coinbase (COIN) cerró a $189.29 el 1 de octubre, con una caída del 39.4% durante el último año y del 20.0% en lo que va de 2026, una versión en el mismo grupo con mayor dependencia del volumen de negociación de criptomonedas, y su caída también es más profunda. Los ingresos del año fiscal 2025 fueron de $7.18 mil millones (+9.4%), con un crecimiento claramente desacelerándose; en el primer y segundo trimestre de 2026 registró pérdidas netas de $394 millones y $359 millones respectivamente, mientras que el año fiscal 2025 todavía tenía un beneficio anual de $1.26 mil millones. Durante el período en que BTC cayó de $117,000 a $85,000, el volumen de negociación y el valor razonable de las tenencias se vieron presionados simultáneamente, y la cuenta de resultados cambió más rápido que el precio de las acciones. En qué medida esta caída es una sobrerreacción necesita ser verificada por los datos de volumen de negociación en los informes financieros posteriores; es difícil saberlo solo por el precio de las acciones.
En el primer semestre de 2026, los ingresos y el beneficio neto de HOOD fueron ambos positivos, COIN tuvo la mayor escala de ingresos pero registró una pérdida, y el beneficio neto combinado de CRCL para los dos trimestres fue de aproximadamente $104 millones.

En el primer semestre de 2026, los ingresos y el beneficio neto de HOOD fueron ambos positivos, COIN tuvo la mayor escala de ingresos pero registró una pérdida, y el beneficio neto combinado de CRCL para los dos trimestres fue de aproximadamente $104 millones.
Emisores de stablecoins: beneficiarios indirectos del aumento de las tasas de interés. Circle (CRCL) cerró a $82.91 el 1 de octubre, con una caída del 34.7% durante el último año y del 0.7% en lo que va de 2026. Los ingresos del año fiscal 2025 fueron de $2.75 mil millones (+64%), con una pérdida neta anual de $70 millones; en el primer y segundo trimestre de 2026 el beneficio neto se volvió positivo ($55.25 millones y $48.22 millones), con un margen neto de aproximadamente 7%. La lógica es sencilla: los ingresos por reservas representan aproximadamente el 95% de los ingresos, y cada aumento de las tasas de interés engrosa el margen en este negocio. Sin embargo, el precio de las acciones ha caído un 34.7% durante el último año; el mercado está preocupado por otras dos cosas: el nivel de valoración y los costos de distribución, y el viento de cola de las tasas de interés no es suficiente para cubrirlos por completo. Circle soporta simultáneamente dos fuerzas opuestas: cuanto más alta es la tasa de interés, más gruesos son los ingresos por reservas; cuanto más alta es la tasa de interés, mayor es el costo de oportunidad para los tenedores de mantener stablecoins. La fuerza relativa de las dos puede ser un factor importante que afecte la dirección posterior del modelo de negocio de las stablecoins.

Apoderados apalancados y acciones mineras: instrumentos de alta elasticidad. Strategy (MSTR) cerró a $160.50 el 1 de octubre, con una caída del 48.1% durante el último año y un aumento del 2.1% en lo que va de 2026. Su caída durante el último año superó a la del propio BTC, y la volatilidad también se amplificó durante la fase de rebote. Esta es precisamente la característica de los instrumentos apalancados: pueden producirse grandes fluctuaciones en ambas direcciones.
Las acciones mineras proporcionan otro ángulo de observación. MARA cerró a $11.21 el 1 de octubre, con una caída del 30.5% durante el último año y un aumento del 13.1% en lo que va de 2026; CLSK cerró a $12.52, con una caída del 3.4% durante el último año y un aumento del 8.4% en lo que va de 2026. Ambas superaron a BTC en lo que va de 2026, pero su rendimiento durante el último año divergió notablemente: la caída de CLSK fue mucho menor que la de MARA. La fijación de precios de las acciones mineras incluye simultáneamente la expansión de la tasa de hash, los costos de electricidad y la economía unitaria posterior al halving, y su vinculación con los precios de las monedas no es estable; verlo como un "sustituto barato" de BTC no fue respaldado por los datos durante el último año.
La brecha de rendimiento entre los seis tipos de instrumentos se ha reducido en todos los ámbitos: durante el último año, BTC cayó un 24,5%, y los otros cinco se movieron hacia él—aquellos con características de mayor apalancamiento cayeron más profundamente (MSTR -48,1%), mientras que aquellos con fuentes de ingresos más diversificadas cayeron relativamente menos (HOOD -8,7%, CLSK -3,4%), y ninguno rompió con una tendencia independiente. Las diferencias entre instrumentos son esencialmente diferencias en las características de riesgo: históricamente, en entornos similares, los instrumentos con mayor elasticidad a menudo subían más; mientras que en fases dominadas por la presión de la tasa de descuento, sus caídas solían ser más profundas. Las diferencias en sí mismas no se tratan de superioridad o inferioridad, pero los tenedores deben tener claro a qué característica de riesgo están expuestos.
VI. Lista de seguimiento
En las próximas semanas, las siguientes señales son más importantes que el nivel de rendimiento.
VII. Reflexiones finales
Un aumento en los rendimientos se interpreta fácilmente como una de dos narrativas extremas: ya sea "malas noticias agotadas" o "juicio final del mercado de bonos". Esta ronda de acción del mercado da una tercera respuesta: el peso de la fijación de precios se está desplazando de la política monetaria a la realidad fiscal. Este proceso no tiene campana de finalización, solo lotes de flujos de efectivo siendo revaluados.
La historia nos ha dado momentos similares. La última vez que el rendimiento a 10 años estuvo cerca del umbral entero del 5%, el mercado también pasó por un debate de "narrativa de oferta vs. colapso de demanda", que finalmente terminó con un retroceso gradual en los rendimientos; detrás del máximo del 5,3% en 2007 había un ciclo de crédito completamente diferente. El mismo nivel, una estructura diferente—las conclusiones no se pueden copiar en su totalidad. La particularidad de esta ronda radica en la escala de la factura fiscal y su sincronicidad global, lo que significa que el margen para un retroceso puede ser más estrecho de lo que sugiere la experiencia histórica.
Para los inversores en criptomonedas, las señales concretas son más útiles que las posturas macro. El tira y afloja entre los flujos de capital y las tasas de descuento sigue en curso. El aumento simultáneo en el tercer trimestre muestra que los flujos de capital tienen temporalmente la ventaja, y también muestra que la fragilidad de este tira y afloja se está acumulando. En adelante, los indicadores clave a observar incluyen el rendimiento a 10 años, los costos de financiamiento, los resultados de las subastas a 30 años y los diferenciales de repos, para juzgar cómo está cambiando la influencia relativa entre los flujos de capital y las tasas de descuento.
Ahora alejemos la lente una capa más. Un mundo donde la tasa libre de riesgo se sitúa por encima del 5% tiene implicaciones para la industria cripto que van más allá del precio. La actividad nativa en la cadena necesita competir con este nuevo punto de referencia de rendimiento: los rendimientos de staking, los diferenciales de stablecoins y la fijación de precios de productos RWA tienen que responder a la misma pregunta: después de deducir el rendimiento libre de riesgo, ¿cuánta compensación queda? Los hábitos de valoración cultivados en el entorno de tasa cero de 2021 están siendo reauditados artículo por artículo. A nivel de emisor, un ingreso de reservas más grueso es un viento a favor; a nivel de aplicación, la retención de usuarios debe superar un umbral adicional del 5,3%. La pregunta que la industria ha debatido durante los últimos dos años—"qué son exactamente los fundamentos"—se verá obligada a dar una respuesta más concreta en este entorno de tasas.
En cuanto a quién termina pagando esta factura, el calendario de subastas de octubre y los diferenciales de repos darán la respuesta antes que cualquier comentario. Por ahora, solo una cosa es segura: la transferencia del poder de fijación de precios aún no se ha completado.
Fuentes de datos
Descargo de responsabilidad: El contenido de este artículo es solo para fines informativos generales y de comentarios de mercado, y se basa en materiales públicos disponibles en el momento descrito en el texto. Los datos de mercado relevantes, las expectativas y las probabilidades pueden cambiar con las condiciones del mercado. Las opiniones y estrategias de inversión de instituciones terceras, analistas u otras personas citadas en este artículo representan solo las opiniones de los terceros relevantes en un momento específico y no representan las opiniones o recomendaciones de BIT. Este artículo no constituye asesoramiento de inversión, investigación de inversión, una oferta, solicitud o recomendación de cualquier valor, producto de inversión o estrategia de trading, ni debe servir como base para ninguna decisión de inversión. Los mercados financieros implican riesgo; los precios de los valores y el rendimiento del mercado pueden fluctuar, y el rendimiento histórico y las tendencias pasadas del mercado no representan ni garantizan resultados futuros. Los inversores deben evaluar independientemente los riesgos relevantes según sus propias circunstancias y buscar asesoramiento profesional cuando sea necesario.