Autor: Zhao Ying
El enfrentamiento entre la ola de agentes de IA y el aumento de los rendimientos de los bonos del Tesoro de EE. UU. está dividiendo el mercado bursátil estadounidense en dos mundos completamente diferentes.
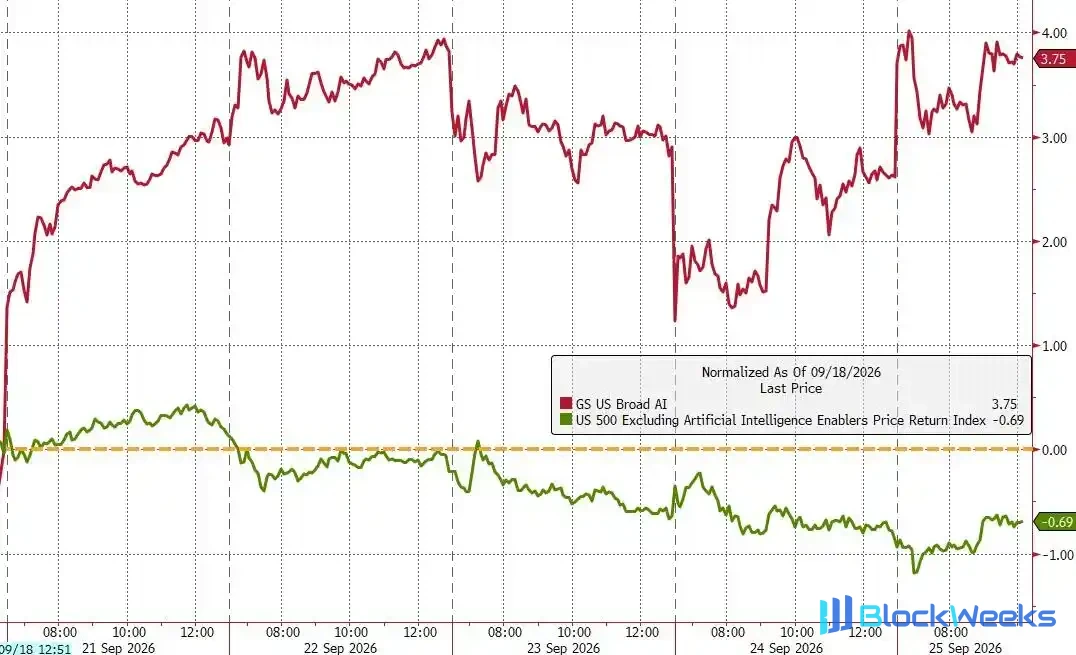
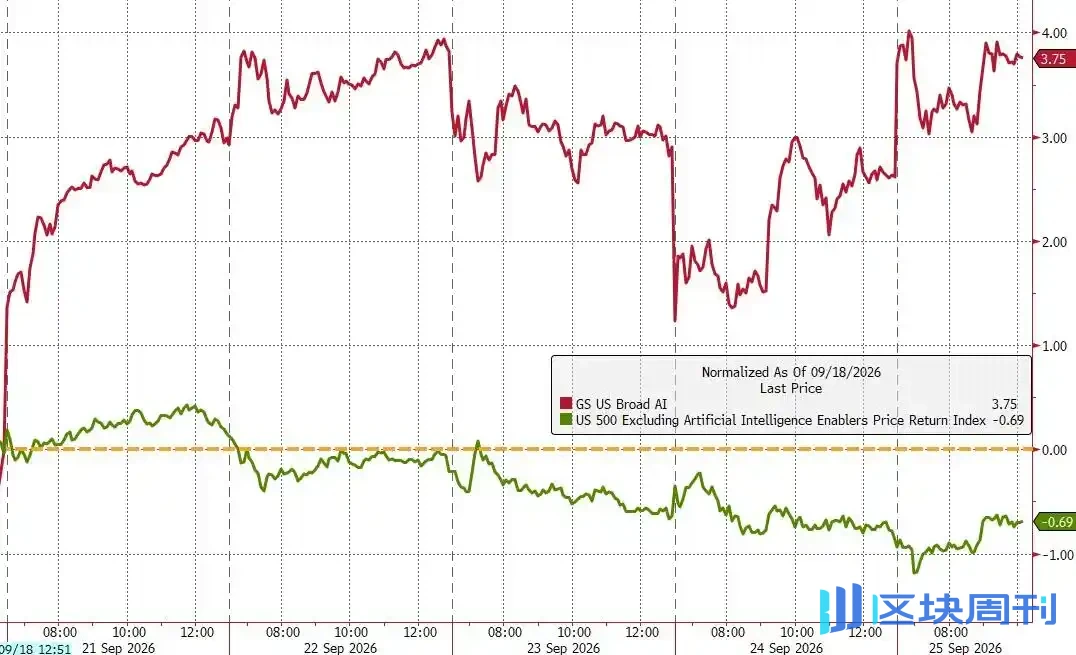
Esta semana, Meta lanzó su modelo de IA agéntica Muse, y su capitalización de mercado se disparó en 220.000 millones de dólares en una sola semana, impulsando al índice Nasdaq 100 a convertirse en el índice bursátil principal con mejor rendimiento. Pero al mismo tiempo, los rendimientos de los bonos del Tesoro de EE. UU. siguieron subiendo, empujando a los activos sensibles a las tasas a un mínimo: el índice Russell 2000 se quedó muy atrás, y el S&P 500 osciló repetidamente alrededor del nivel de 7.700, sin poder lograr una ruptura efectiva.
La divergencia interna en el mercado ha alcanzado un nivel extremo. Si se excluyen los nombres relacionados con la IA, el S&P 500 en realidad cayó alrededor del 1% esta semana; el número de acciones que alcanzaron nuevos mínimos en la Bolsa de Nueva York superó al número que alcanzó nuevos máximos durante 9 días de negociación consecutivos, la racha perdedora más larga desde octubre de 2023.
Tony Pasquariello, jefe del negocio global de fondos de cobertura de Goldman Sachs, caracterizó la situación actual como un "frustrante juego del gato y el ratón" entre el mercado bursátil y el mercado de tasas, y dio un consejo claro: si insistes en mantener exposición larga en acciones, necesitas simultáneamente ponerte corto en bonos del Tesoro de EE. UU. para cubrir el riesgo de tasas de interés.
Los agentes de IA encienden un rally estructural, la concentración de capitalización de mercado alcanza un máximo histórico
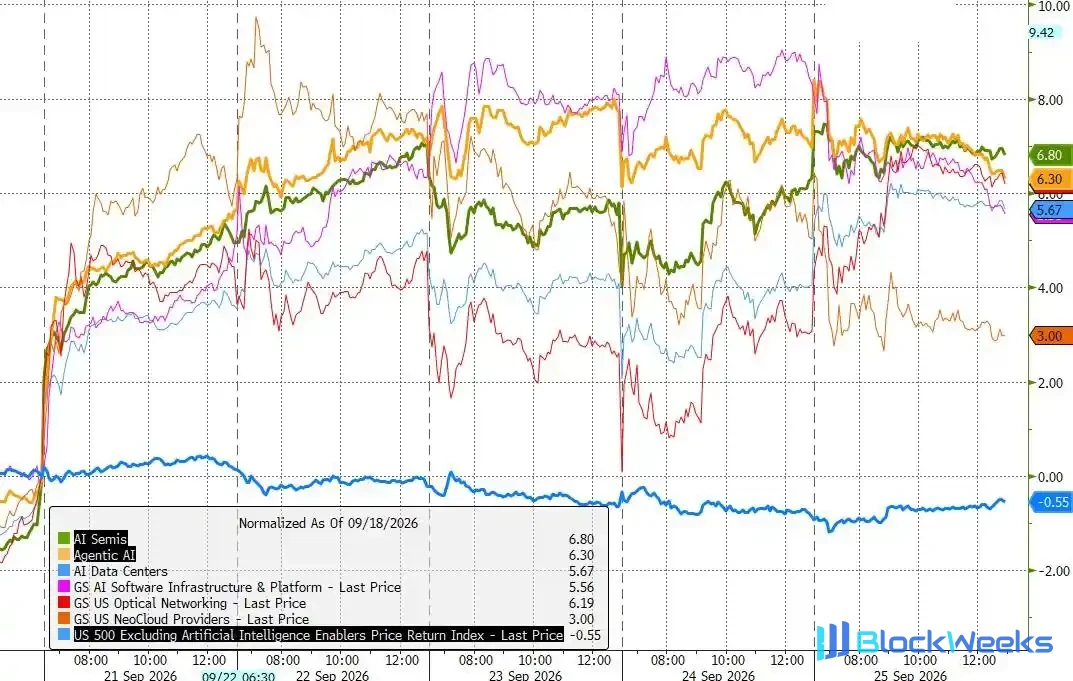
El modelo Muse de Meta se convirtió en el mayor catalizador del mercado esta semana. El lanzamiento de este producto de IA agéntica aumentó la capitalización de mercado de Meta en 220.000 millones de dólares en una sola semana, llevando su capitalización total de vuelta al nivel de 2 billones de dólares, e impulsó al alza a toda la cadena de la industria de la IA: el sector de semiconductores lideró las ganancias debido al tirón de la "economía de inferencia" sobre la demanda de hardware, y los nombres relacionados con la IA agéntica se beneficiaron colectivamente. El índice de la cesta de IA agéntica de Goldman Sachs (ticker GSXUAGNT) subió en consecuencia, y la cesta de momentum de alta beta incluso registró 9 días de negociación consecutivos de ganancias.
Rich Privorotsky, un operador sénior de Goldman Sachs, señaló que Muse es solo el primero entre muchos participantes, y en las próximas semanas y meses, aparecerán uno tras otro productos competidores de Google y OpenAI. Cree que a medida que las grandes empresas asuman funciones de seguridad, infraestructura y distribución, se eliminará una gran cantidad de fricción económica y eslabones intermediarios, lo que en sí mismo es una mejora de la productividad y estructuralmente tiene un efecto desinflacionario, con un impacto general positivo en el mercado bursátil en general.
Vale la pena señalar que la concentración de capitalización de mercado de las acciones estadounidenses ha escalado a un extremo histórico. Pete Callahan, analista jefe de tecnología de Goldman Sachs, señaló que ahora hay 10 empresas estadounidenses de TMT en el S&P 500 con valores de mercado superiores a 1 billón de dólares, mientras que hace solo tres años, al comienzo del ciclo de la IA, ese número era solo de 3.
Grave divergencia interna en el mercado, el "comercio de difusión" está declarado muerto
Detrás de la juerga del rally de la IA hay un deterioro sharp en la amplitud del mercado. Esta semana el sector tecnológico destacó en solitario, mientras que tanto el sector energético como el financiero se quedaron atrás; el Mag7 (los siete gigantes tecnológicos) subió casi tres veces más que los otros 493 componentes del S&P. ZeroHedge, citando datos, señaló que el "comercio de difusión" existe solo de nombre: el número de acciones que alcanzaron nuevos mínimos en la Bolsa de Nueva York superó los nuevos máximos durante 9 días consecutivos, la racha más larga en casi tres años.
Al mismo tiempo, también ha aparecido divergencia dentro del comercio de IA. Las acciones relacionadas con la energía para IA fueron débiles esta semana, y su rendimiento estuvo casi perfectamente correlacionado negativamente con la probabilidad de que los demócratas ganen la Cámara en las elecciones de mitad de mandato de EE. UU. — el mercado teme que, una vez que los demócratas controlen la Cámara, los proyectos de construcción de centros de datos existentes y futuros puedan quedar archivados indefinidamente, lo que representaría un lastre potencial para la inversión en infraestructura de IA de EE. UU.
Además, los diferenciales de crédito de los hyperscalers se ampliaron notablemente esta semana, mientras que sus valoraciones de renta variable se mantuvieron elevadas. Goldman Sachs señaló que la divergencia entre el riesgo de crédito de los hyperscalers y la volatilidad implícita del Nasdaq se ha ampliado a niveles anormales, y la brecha entre ambos merece atención.

Los rendimientos de los bonos del Tesoro de EE. UU. se convierten en el mayor obstáculo, el S&P 500 bloqueado repetidamente en la marca de 7.700
La continua subida de los rendimientos de los bonos del Tesoro de EE. UU. es la variable central que suprimió un breakout del mercado esta semana. Tras consolidarse en torno al nivel de 7.700 durante dos meses completos, el S&P 500 mostró señales de un breakout al alza el martes, pero recibió de inmediato un "golpe frontal" por parte del mercado de bonos y volvió a su punto de partida esa misma noche.
Pasquariello describió esta situación como un "frustrante juego del gato y el ratón" entre el mercado de acciones y el mercado de tasas: cada vez que las acciones intentan romper al alza, las tasas suben en consecuencia, suprimiendo el apetito por el riesgo; y la subida de las tasas, al endurecer las condiciones financieras, pesa directamente sobre los activos sensibles a las tasas. El índice Russell 2000 ha tenido un rendimiento inferior al del S&P 500 durante seis semanas consecutivas, y Goldman Sachs reconoció francamente que las small caps han sido vendidas continuamente por fondos long-only y canales de gestión de patrimonios, con los aspectos técnicos también deteriorándose.
En cuanto a la valoración, la investigación del equipo de estrategia de renta variable estadounidense de Goldman Sachs muestra que el mercado ya ha descontado cierto grado de descuento respecto a la sostenibilidad del crecimiento de los beneficios de la infraestructura de IA — la mediana del PER forward de las acciones de infraestructura de IA ha caído de 32x en abril de 2026 a 22x actualmente, con algunas expectativas pesimistas ya digeridas.
Goldman Sachs: mantener acciones requiere cobertura, el breakout aún necesita un catalizador
Ante el panorama fracturado anterior, Pasquariello dio un marco operativo claro: si se quiere mantener una exposición larga significativa en renta variable, es necesario establecer simultáneamente una posición corta simple en bonos del Tesoro de EE. UU. como cobertura. Calificó la posición larga especulativa actual del mercado en +3 en una escala estándar de -10 a +10, considerando que el posicionamiento general no está congestionado.
También señaló que la intensidad de las recompras se está desacelerando, la nueva emisión de acciones está aumentando, los inversores minoristas estadounidenses tienden a mantenerse al margen, y la estructura actual del mercado no es perfecta. Pero también admitió que, dado lo feroz que ha sido el movimiento reciente de las tasas, la capacidad del mercado de valores para mantener la mayor parte de sus ganancias es en sí misma un logro nada despreciable.
La conclusión de Pasquariello es: si aparece un catalizador para un breakout al alza en el mercado, el dinero rápido tendrá que perseguir el rally y entrar rápidamente; pero antes de eso, el tira y afloja entre acciones y tasas continuará, y ZeroHedge añadió una última palabra a esto — "todavía".