La prueba de reservas, la atestación y la auditoría completa son tres productos distintos, y la diferencia no está en el rigor sino en el alcance y en quién asume la responsabilidad. La prueba de reservas es una afirmación criptográfica sobre activos en un momento que verificas tú mismo. La atestación es el informe de un profesional sobre una materia acotada preparada por otro. La auditoría es una opinión sobre los estados financieros en conjunto, pasivos incluidos. Saber cuál tienes en la mano te dice a qué preguntas responde.
Por qué se confunden las tres
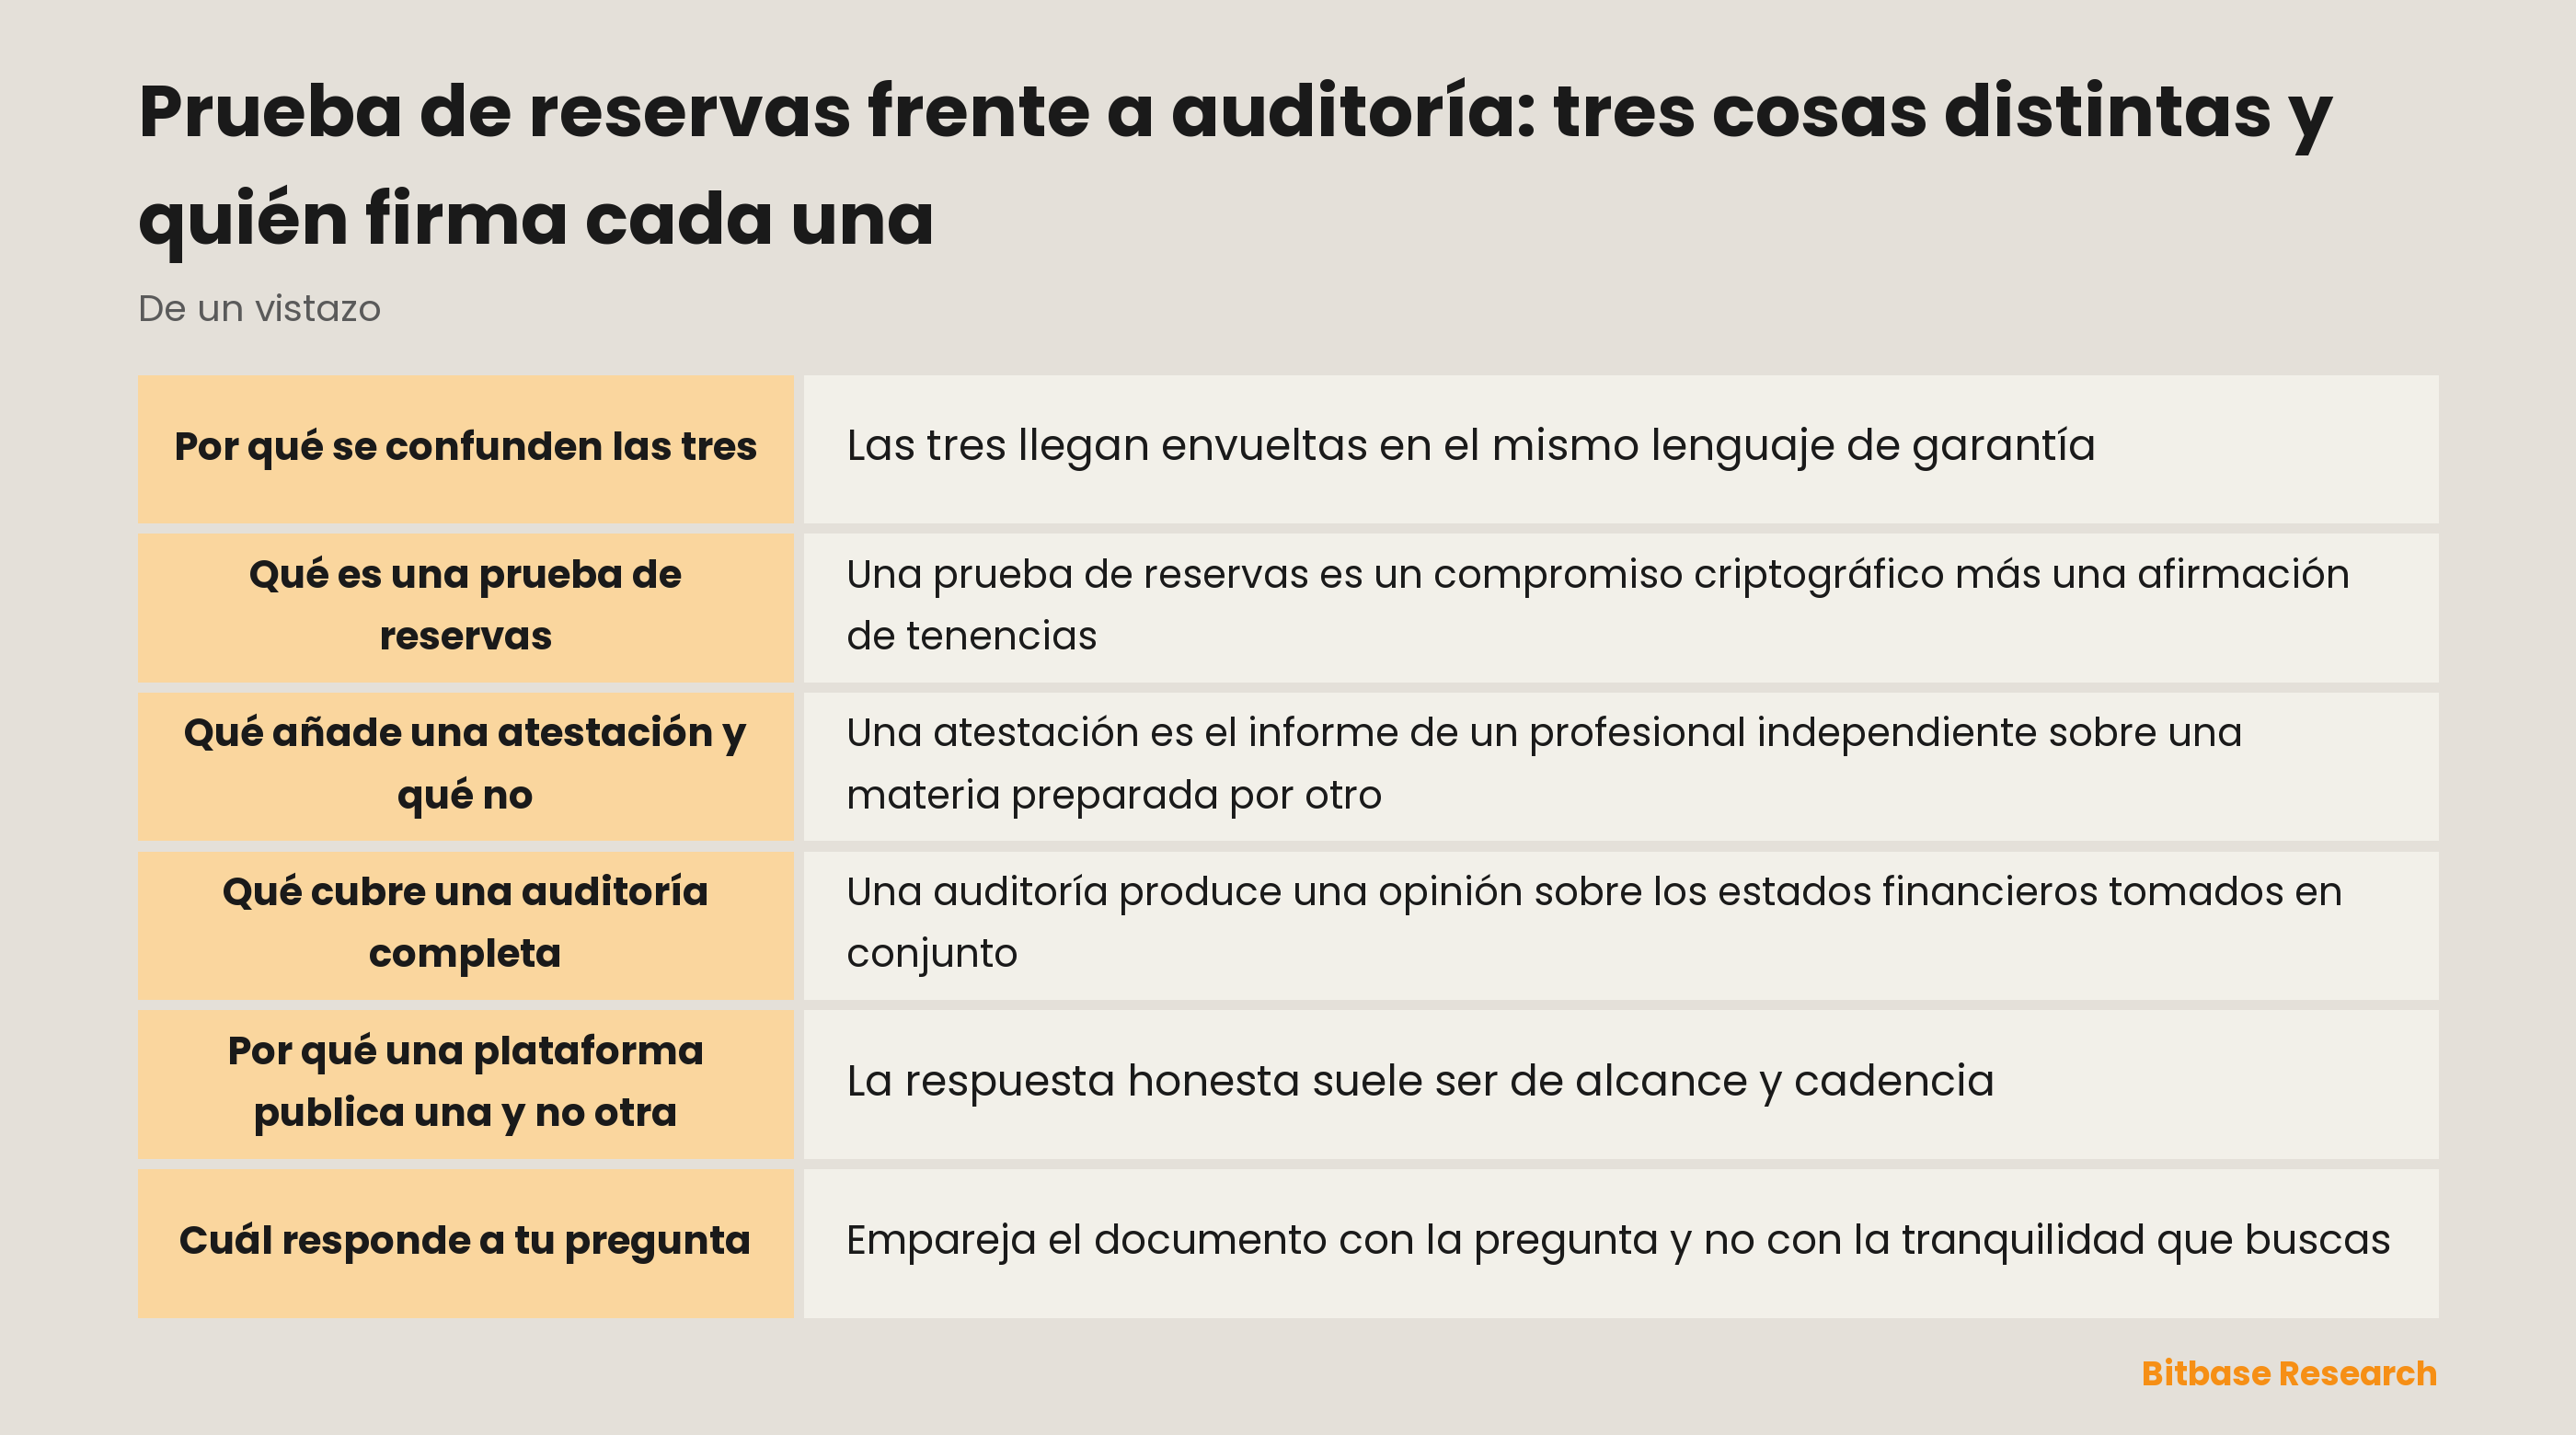
Las tres llegan envueltas en el mismo lenguaje de garantía, y el marketing rara vez las separa porque la distinción resulta desfavorable para el producto que se está ofreciendo. Una plataforma con prueba de reservas tiene incentivo para que suene a auditoría; una con atestación tiene el mismo incentivo.
La confusión también es estructuralmente fácil. Cada una de las tres produce un documento, cada una es periódica y cada una dice algo verdadero sobre activos. Lo que difiere es cuánto del cuadro entra en el alcance y quién responde si el documento está equivocado.
Esa segunda pregunta es la útil. La garantía no es una sensación sino una estructura de responsabilidad, y los tres arreglos colocan esa responsabilidad en tres lugares distintos.
Las tres, comparadas
| Dimensión | Prueba de reservas | Atestación | Auditoría |
|---|---|---|---|
| Qué cubre | Activos en el momento de la instantánea | Una materia definida | Los estados financieros en conjunto |
| Quién verifica | Tú mismo, criptográficamente | Un profesional independiente | Un auditor independiente |
| Pasivos en el alcance | Solo saldos que entraron al árbol | Solo si se incluyen expresamente | Sí |
| Quién responde | La plataforma, por lo publicado | El profesional, por el informe | El auditor, por la opinión |
| Frecuencia típica | Mensual | Periódica, según encargo | Anual |
Lee primero la tercera fila. Que los pasivos estén o no en el alcance es la diferencia que decide qué puede decir el documento sobre solvencia, y es la fila que más se salta.
Qué es una prueba de reservas
Una prueba de reservas es un compromiso criptográfico más una afirmación de tenencias. La plataforma toma una instantánea de los saldos de usuario, construye un árbol sobre ellos, publica una raíz y muestra cuánto mantiene en cadena frente al total.
Su rasgo distintivo es que la compruebas tú. No hay tercero entre tú y la aritmética: tomas tu propio archivo de prueba, recalculas el camino y comparas con una raíz publicada. Eso la convierte en la única de las tres en la que un usuario sin condición profesional llega a una conclusión de forma independiente, lo cual es una virtud real y no un premio de consolación.
Sus límites se siguen del mismo diseño. Habla de un momento, de los activos cubiertos y de los saldos que entraron al árbol. La página de divulgación de una plataforma suele decir sin rodeos que aquello no es una opinión de auditoría, y esa frase es precisión, no modestia. Cómo ejecutar las comprobaciones está en cómo verificar la prueba de reservas.
Qué añade una atestación y qué no
Una atestación es el informe de un profesional independiente sobre una materia preparada por otro. La materia se define en el encargo, y el profesional informa sobre si la afirmación acerca de ella está razonablemente expuesta.
Lo que añade es un profesional en el circuito, con reputación y un estándar de diligencia. Lo que no añade es alcance: una atestación sobre saldos de activos a una fecha cubre exactamente eso y calla sobre cualquier cosa que el encargo no nombró. Una atestación sobre reservas no es una auditoría del negocio, y leerla como tal es el error más común en este terreno.
La atestación hereda también el límite temporal. Un informe sobre un momento habla de ese momento, así que la misma advertencia sobre la instantánea que aplica a la prueba de reservas aplica también aquí.
Qué cubre una auditoría completa
Una auditoría produce una opinión sobre los estados financieros tomados en conjunto, que es una afirmación fundamentalmente mayor. Los pasivos están en el alcance por construcción, porque un balance tiene dos lados y una opinión sobre él no puede atender solo a uno.
Ese alcance explica por qué las auditorías son anuales y no mensuales, y por qué cuestan lo que cuestan. Implican muestreo, pruebas de controles, confirmaciones con terceros y una opinión que carga responsabilidad profesional. El resultado no es un número que compruebas, sino un juicio del que alguien responde.
El precio es la oportunidad temporal. Una opinión anual sobre un ejercicio cerrado hace meses responde a otra pregunta que una divulgación mensual sobre saldos de hace semanas, y ninguna sustituye a la otra.
Por qué una plataforma publica una y no otra
La respuesta honesta suele ser de alcance y cadencia, no de ocultación. Una divulgación criptográfica mensual es algo que una plataforma puede operar por sí misma, a una frecuencia acorde con la velocidad a la que se mueven los saldos cripto. Una auditoría anual corre con otro reloj y cubre otro terreno.
También difiere lo que cada una exige del lector. La prueba de reservas te da algo que hacer; la auditoría te da algo en lo que apoyarte. Las plataformas cuyos usuarios quieren comprobar por sí mismos tienen motivo para invertir en lo primero, y poder comprobar vale más que poder ser tranquilizado.
Nada de eso implica que una sustituya a otra. La postura más informativa es una plataforma que publica una divulgación mensual verificable y dice claramente que no es una auditoría, que es justo de lo que trata prueba de reservas y pasivos.
Cuál responde a tu pregunta
Empareja el documento con la pregunta y no con la tranquilidad que buscas. Si preguntas si tu saldo fue contado y si las tenencias cubrían saldos en un momento, la prueba de reservas responde a eso y puedes confirmarlo tú.
Si preguntas si un profesional independiente revisó una afirmación concreta, responde la atestación, y lo que hay que leer es qué afirmación nombró el encargo. Si preguntas por la solvencia del negocio en conjunto, solo la auditoría lo aborda, y aun así aborda el periodo que cubre.
Si una plataforma ofrece una y tú necesitabas otra, ese hueco es información y no un veredicto. Lo que importa es notar el hueco y no aceptar un documento como respuesta a una pregunta que nunca se le hizo. La estructura de la primera de las tres se explica en qué es la prueba de reservas.
En resumen
Prueba de reservas, atestación y auditoría difieren en alcance, en quién verifica y en si los pasivos entran en el cuadro. La prueba de reservas es la única que compruebas tú, la única que corre mensualmente y la única que cubre activos en una instantánea en lugar de un balance completo.
La auditoría es la más amplia y la más lenta; la atestación queda en medio y no es más ancha que su encargo. Ninguna de las tres es una versión de otra, y una plataforma que dice que su divulgación no es una auditoría está constatando un hecho sobre alcance, no haciendo una confesión. Lee primero el alcance y el resto se ordena solo. Sigue leyendo más contenidos de Bitbase Academy.
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. No constituye asesoramiento de inversión, negociación, fiscal ni financiero. Los criptoactivos son volátiles; evalúa tu propio riesgo. Redactado en septiembre de 2026; consulta la información oficial más reciente.
Fuentes
[1] Bitbase, Prueba de reservas: divulgación mensual, raíz de Merkle y verificador de código abierto www.bitbase.com