La mitad en cadena de la prueba de reservas es la parte que cualquiera puede comprobar sin permiso. Los saldos son públicos, las firmas demuestran control y las transferencias son permanentes. Lo que la cadena nunca muestra es la exclusividad, porque un saldo es un hecho sobre un registro mientras que un derecho sobre ese saldo vive en un acuerdo que nadie publicó.
Qué muestra realmente la cadena
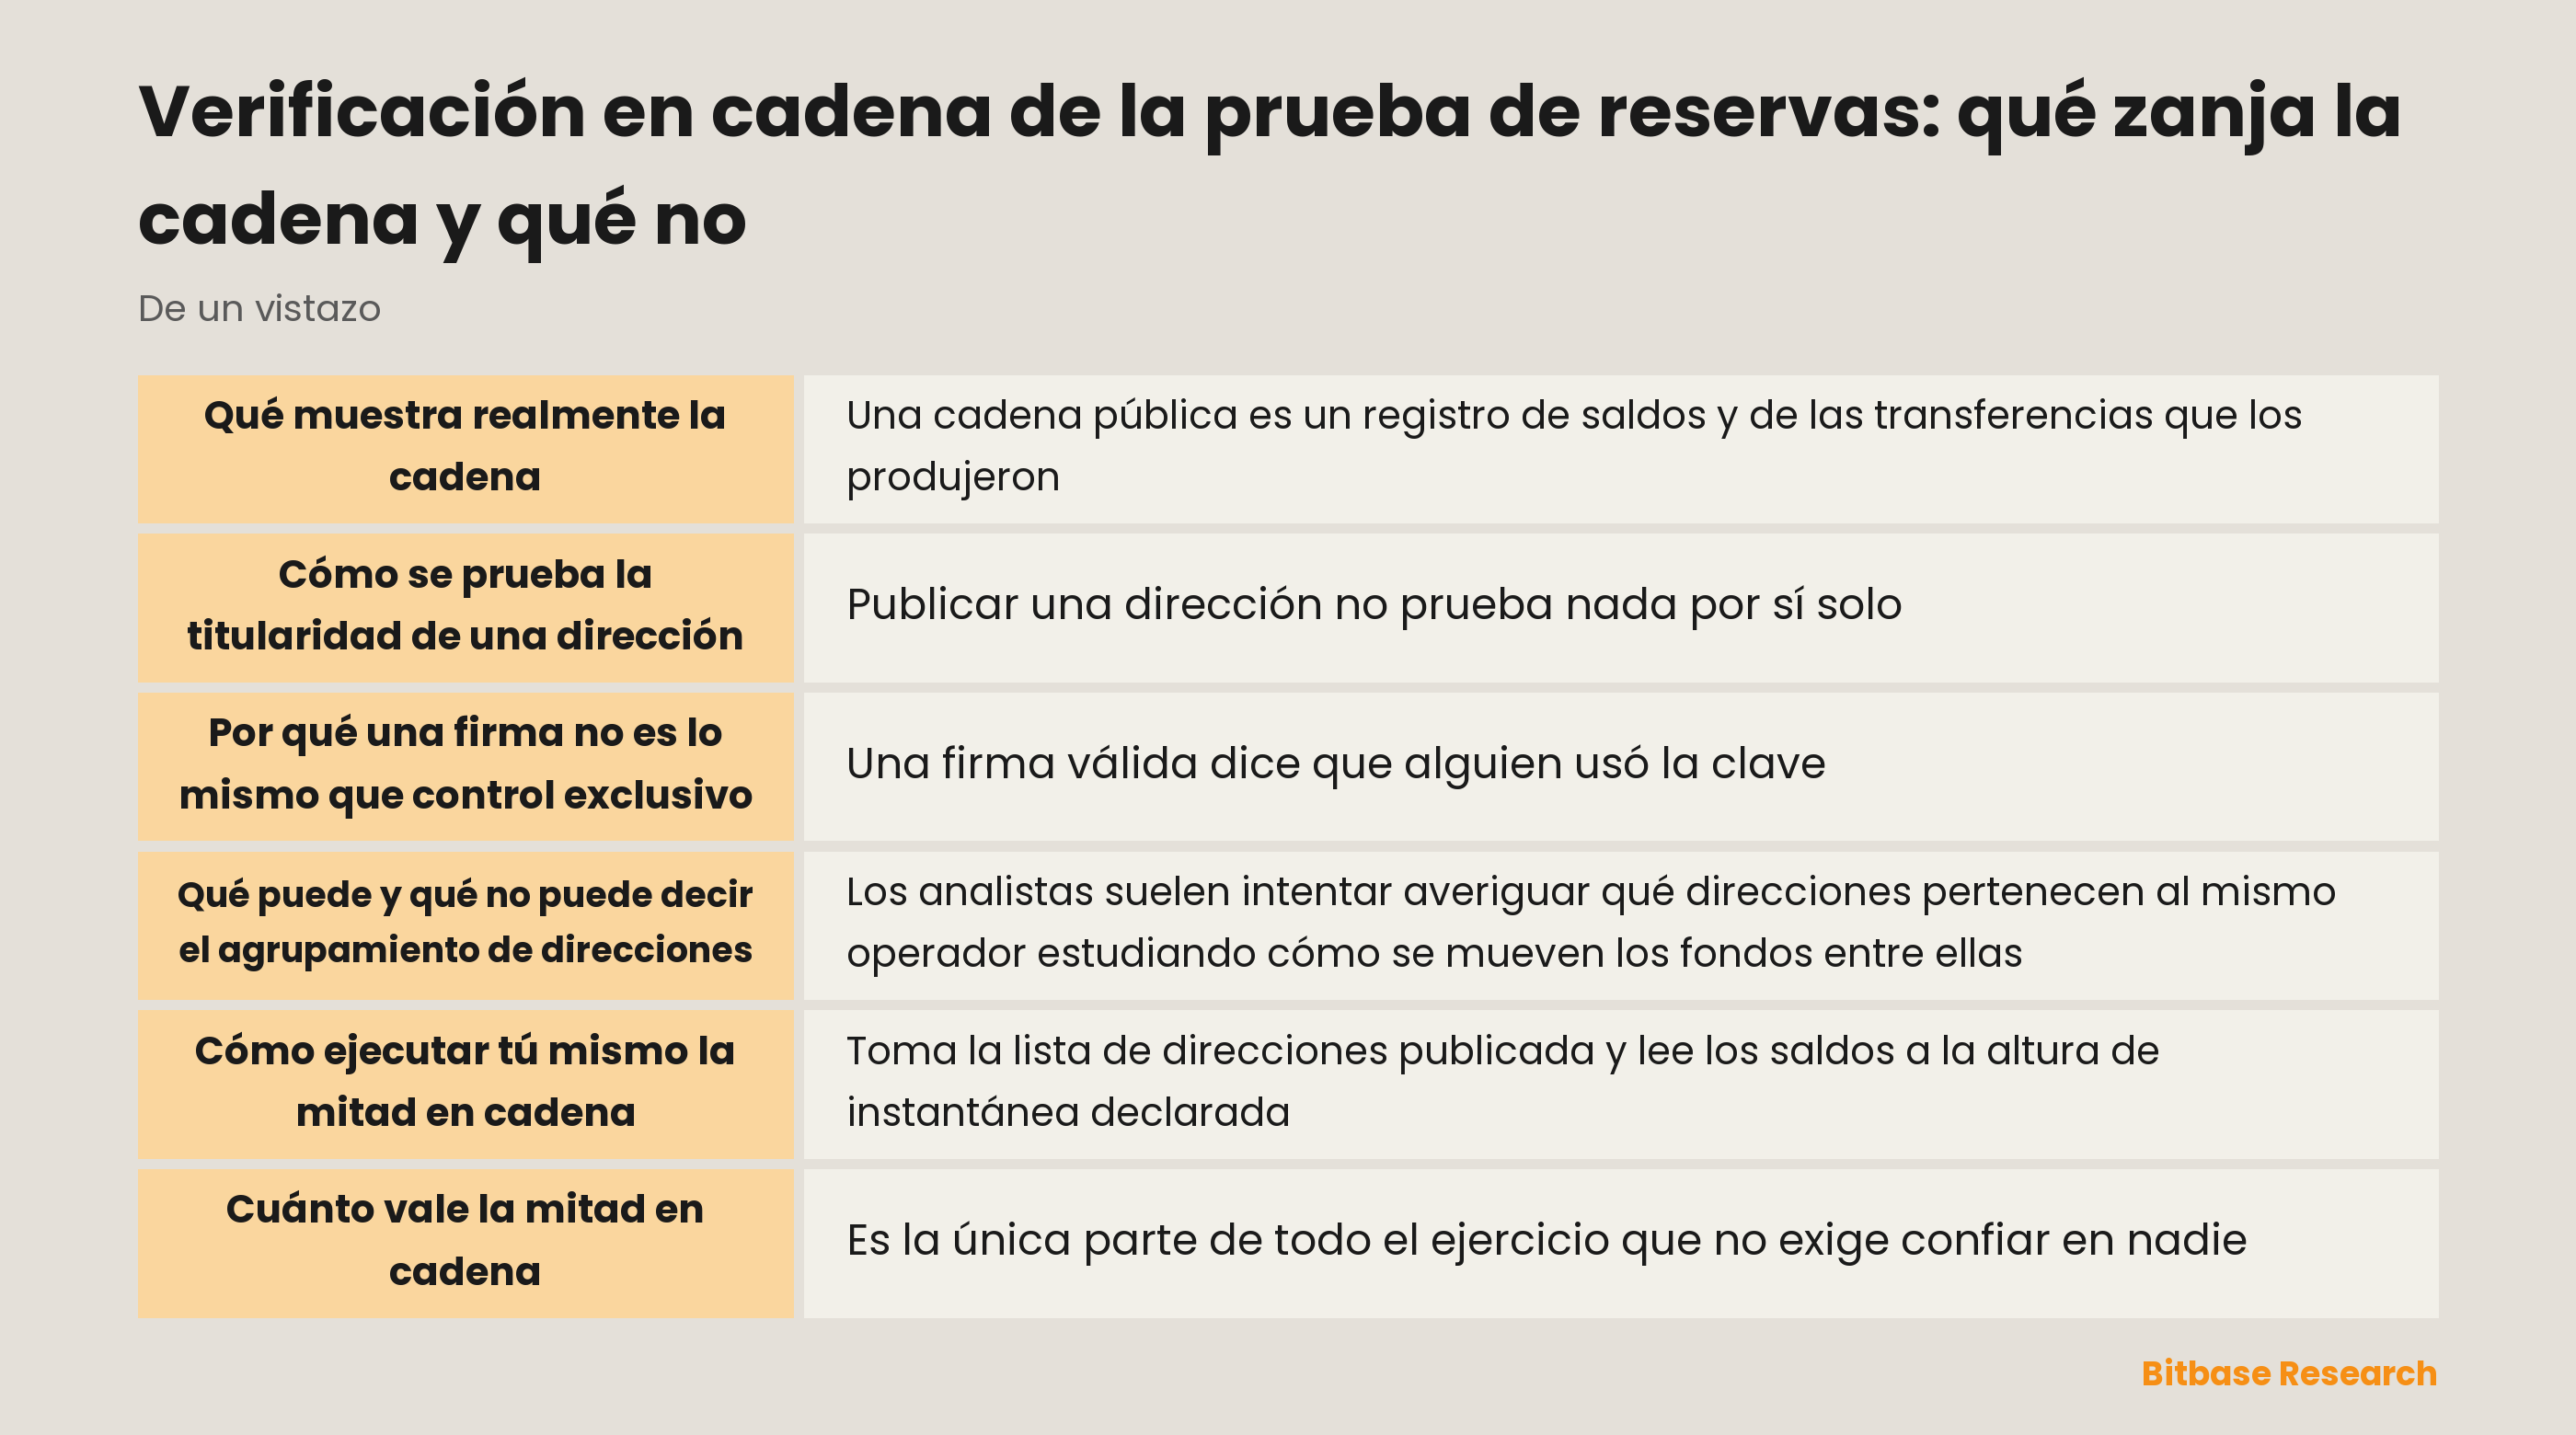
Una cadena pública es un registro de saldos y de las transferencias que los produjeron. Cualquiera puede consultarla, nadie necesita cuenta y la respuesta no viene de la parte examinada. En un terreno donde la mayoría de las afirmaciones son autodeclaradas, eso es lo bastante inusual como para decirlo sin rodeos.
También es completa dentro de su propio alcance. Toda transferencia liquidada está allí, en orden, con importes, y nada puede retirarse en silencio después. Quien quiera ver si un saldo existía a una altura concreta no tiene que creer a nadie.
Una consecuencia conviene tenerla presente al leer cualquier divulgación: la cadena es autoritativa sobre cantidades y muda sobre intenciones. Pero su alcance es más estrecho de lo que parece. La cadena registra qué se movió y dónde está; no registra por qué, de quién es en último término ni qué prometió alguien sobre ello en otro sitio.
Visible en cadena y no visible
| La cadena muestra | La cadena no muestra |
|---|---|
| El saldo de una dirección | Si esas monedas están prestadas |
| Toda transferencia histórica | Por qué ocurrió una transferencia |
| Que una clave firmó un mensaje | Si una sola parte tiene esa clave |
| Cuándo se movieron los fondos | Si se movieron por la instantánea |
| Que dos direcciones interactuaron | Si pertenecen a la misma entidad |
| El código de un contrato y su estado | Acuerdos fuera de cadena sobre los mismos activos |
Cada fila de la derecha es una pregunta real sobre reservas, y ninguna se responde con mejores herramientas en cadena. No son huecos en los datos; están enteramente fuera de los datos.
Cómo se prueba la titularidad de una dirección
Publicar una dirección no prueba nada por sí solo. Cualquiera puede señalar un monedero con un saldo grande y reclamarlo, por eso una lista de direcciones a secas es una prueba más débil de lo que aparenta.
La demostración que importa es una firma. El exchange firma un mensaje acordado con la clave privada de cada dirección, y cualquiera puede verificar esa firma contra la clave pública de la dirección. Como gastar también exige esa clave, la firma demuestra la misma capacidad que gastar, sin mover nada.
El mismo razonamiento explica por qué las direcciones deben publicarse antes de leer los saldos y no escogerse después. Una lista armada a posteriori podría seleccionarse para lucir bien, y el orden de esos dos pasos es lo que elimina esa posibilidad. Por eso lo firmado suele incluir un mensaje y una marca de tiempo: sin ellos una firma podría reutilizarse de una ocasión anterior, así que el contenido del mensaje firmado es parte de lo que hace la prueba actual y no meramente válida. Cómo hacer esta comprobación está en cómo verificar la prueba de reservas.
Por qué una firma no es lo mismo que control exclusivo
Una firma válida dice que alguien usó la clave. No dice que solo una parte pueda usarla, ni que los activos bajo ella estén libres de obligaciones con otros.
Dos situaciones lo concretan. Las monedas pueden tomarse prestadas poco antes de una instantánea y devolverse después, produciendo firmas del todo genuinas en un momento que fue preparado. Los mismos activos pueden pignorarse como garantía en un acuerdo que nunca toca una cadena: el saldo es real, la firma es real y un tercero conserva un derecho.
Hay también una versión más sutil en la que no se tomó nada prestado y los activos simplemente pertenecen a un grupo de entidades cuyos acuerdos internos son privados. Ninguno de los casos se detecta desde la cadena, porque la cadena no tiene campo para gravamen. Es el límite que sobrevive a toda mejora de herramientas y uno de los huecos estructurales de las limitaciones de la prueba de reservas.
Qué puede y qué no puede decir el agrupamiento de direcciones
Los analistas suelen intentar averiguar qué direcciones pertenecen al mismo operador estudiando cómo se mueven los fondos entre ellas. Los patrones de gasto comunes, el comportamiento de consolidación y los tiempos filtran información, y los resultados suelen ser reveladores.
También son inferencias y no pruebas. Una dirección puede usarla un custodio en nombre de muchos clientes, los fondos pueden pasar por un servicio compartido y un clúster puede construirse o romperse a propósito por quien entienda cómo funciona el agrupamiento.
El agrupamiento además se degrada con el tiempo: si un operador cambia cómo gestiona sus monederos, un modelo acertado hace un año puede describir una estructura que ya no existe. Para un lector, esto significa tratar la atribución de terceros como una comprobación cruzada útil y no como una confirmación independiente. Es más valiosa cuando discrepa de una lista publicada, porque una discrepancia es una pregunta que vale la pena hacer, no una respuesta en sí misma.
Cómo ejecutar tú mismo la mitad en cadena
Toma la lista de direcciones publicada y lee los saldos a la altura de instantánea declarada, no a la de hoy. Un explorador de bloques lo hace, y usar la altura declarada es lo que vuelve tu lectura comparable con el informe.
Después verifica las firmas. Cada una debe poder comprobarse contra la dirección que reclama y contener el mensaje que el informe dice que se firmó; una firma que verifica contra otro mensaje no es la misma prueba.
Por último, mira el movimiento alrededor de la instantánea. Entradas grandes poco antes y salidas equivalentes poco después son visibles para cualquiera; tienen explicaciones inocentes, pero son justo el patrón por el que conviene preguntar. De qué están hechos los activos es una cuestión de calidad aparte, tratada en la composición de las reservas de un exchange.
Cuánto vale la mitad en cadena
Es la única parte de todo el ejercicio que no exige confiar en nadie. Esa propiedad es rara en finanzas y no debería devaluarse por lo que la rodea.
Es también la mitad que responde a la pregunta que antes no había forma de plantear. Antes de las cadenas públicas, si un custodio tenía algo era sencillamente inobservable, y que eso se haya convertido en una consulta en vez de una petición es el verdadero avance aquí.
Conviene ser preciso sobre cuáles de las tres cosas zanja de verdad, porque la vaguedad en este punto es lo que permite sobrevender toda la divulgación. El resumen honesto es que la verificación en cadena establece existencia y control, estrecha las preguntas de tiempo y deja intacta la exclusividad. Dos de tres, comprobables por cualquiera, es un resultado fuerte mientras nadie afirme que fueron tres.
En resumen
La verificación en cadena confirma que ciertos activos existían en ciertas direcciones en un momento declarado y que quien publicó el informe podía firmar por ellos. No dice nada sobre si esos activos estaban prestados, pignorados o compartidos con alguien cuyo derecho nunca apareció en una cadena.
Léela como la parte más fuerte e independiente de una divulgación, y lee la cuestión de la exclusividad como algo que necesita un tipo de evidencia completamente distinto. Para más contenidos de Bitbase Academy, sigue leyendo.
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. No constituye asesoramiento de inversión, negociación, fiscal ni financiero. Los criptoactivos son volátiles; evalúa tu propio riesgo. Redactado en septiembre de 2026; consulta la información oficial más reciente.
Fuentes
[1] Bitbase, Prueba de reservas: divulgación mensual, raíz de Merkle y verificador de código abierto www.bitbase.com