Überblick
Das Financial Accounting Standards Board erwägt eine Leitlinie, die es bestimmten digitalen Vermögenswerten, einschließlich qualifizierter Stablecoins, ermöglichen könnte, nach den bestehenden US-GAAP-Grundsätzen als Zahlungsmitteläquivalente behandelt zu werden. Der Vorschlag erklärt Stablecoins nicht zu Bargeld und macht nicht automatisch USDC, USDT oder jeden dollar-gekoppelten Token förderfähig. Stattdessen klärt das FASB, wie die bestehende Definition von Zahlungsmitteläquivalenten angewendet werden könnte, wenn ein digitaler Vermögenswert über angemessene Reserven, zuverlässige Konvertierbarkeit und qualifizierende vertragliche Rückzahlungsrechte verfügt.
Diese Unterscheidung ist wichtig, weil Stablecoins als Zahlungsmitteläquivalente eine buchhalterische Klassifizierung wären, nicht eine Erklärung, dass Stablecoins dasselbe wirtschaftliche Risiko wie versicherte Bankeinlagen tragen. Die Beratungen des FASB konzentrierten sich auf die Höhe und Zusammensetzung der Reserven, die direkte Rückzahlung auf Abruf beim Emittenten und die Einhaltung relevanter Gesetze und Vorschriften. Das Projekt schlägt außerdem eine erweiterte Offenlegung wesentlicher Klassen von Zahlungsmitteläquivalenten vor.
Die potenziellen Auswirkungen auf Unternehmen sind größer als eine technische Änderung der Rechnungslegung. Stablecoins werden zunehmend für Zahlungen, grenzüberschreitende Abwicklung und Treasury-Workflows eingesetzt. Wenn bestimmte Token die Kriterien für Zahlungsmitteläquivalente erfüllen können, könnten CFOs und Treasury-Teams sie möglicherweise als Teil der Unternehmensliquidität bewerten und nicht als separate Krypto-Allokation. Die Leitlinie bleibt jedoch ein Vorschlag, und die bilanzielle Eignung würde Emittenten-, Reserve-, Rückzahlungs-, Blockchain- oder regulatorische Risiken nicht beseitigen.
Wichtige Erkenntnisse
- Das FASB klärt, wann bestimmte digitale Vermögenswerte die bestehende Definition von Zahlungsmitteläquivalenten erfüllen können.
- Der Vorschlag klassifiziert nicht automatisch alle Stablecoins als Bargeld.
- Reservequalität und direkte vertragliche Rückzahlungsrechte sind zentral für die Analyse.
- Die Behandlung als Zahlungsmitteläquivalent könnte Stablecoins für Unternehmens-Treasury und Abwicklung praktischer machen.
- Erweiterte Offenlegung bedeutet, dass qualifizierte Stablecoins nicht einfach in einem generischen Bargeldbestand verschwinden würden.
Was schlägt das FASB tatsächlich für Stablecoins vor?
Das Projekt des FASB befasst sich mit einem Problem, das die bestehenden Rechnungslegungsvorschriften ursprünglich nicht vorhergesehen hatten: Einige digitale Vermögenswerte sind so konzipiert, dass sie sich wirtschaftlich wie hochliquide Dollar-Instrumente verhalten, doch ihre Rechtsstruktur und Rückzahlungsmechanismen können sich erheblich von traditionellen Bankeinlagen oder Geldmarktprodukten unterscheiden.
Anstatt eine völlig neue Kategorie namens „digitales Bargeld“ zu schaffen, hat das FASB einen prinzipienbasierten Ansatz gewählt. Es erwägt illustrative Beispiele unter Topic 230, Statement of Cash Flows, um zu zeigen, wie die bestehende Definition von Zahlungsmitteläquivalenten auf bestimmte digitale Vermögenswerte anzuwenden ist.
Die Analyse betont mehrere Merkmale, darunter die Zusammensetzung der Reserven und die Art des vertraglichen Rechts eines Inhabers, direkt vom Emittenten Bargeld zu erhalten.
Das bedeutet, dass ein Token, der an einer Börse zu 1,00 $ gehandelt wird, nicht allein deshalb qualifiziert wäre, weil sein Marktpreis stabil erscheint. Die buchhalterische Frage ist tiefer: Kann das berichtende Unternehmen den Vermögenswert zuverlässig in einen bekannten Bargeldbetrag umwandeln, mit unbedeutendem Risiko von Wertänderungen?
Für verwandten Hintergrund zum Rechnungslegungsvorschlag siehe die Analyse von MEXC zu Stablecoins als Zahlungsmitteläquivalente und was das FASB vorschlägt.
Können Stablecoins wirklich als Zahlungsmitteläquivalente eingestuft werden?
Potenziell ja, aber nur, wenn die Fakten die Einstufung stützen.
Der aktuelle Rahmen des FASB bewahrt die bestehende Definition, anstatt „Stablecoin“ selbst zu einer Rechnungslegungskategorie zu machen. Ein Unternehmen müsste daher den spezifischen Vermögenswert, den es hält, und die mit diesem Besitz verbundenen vertraglichen Rechte bewerten.
Drei Fragen sind besonders wichtig:
- Was stützt den Token? Höhe, Qualität und Liquidität der Reserven sind wichtig.
- Kann der Inhaber direkt zurückzahlen? Vertraglicher Zugang zum Emittenten unterscheidet sich wesentlich davon, sich nur auf eine Börse zu verlassen.
- Ist der Rückzahlungsbetrag bekannt? Ein Token, von dem erwartet wird, dass er nahe 1 $ gehandelt wird, ist nicht unbedingt dasselbe wie ein rechtlich durchsetzbarer Anspruch auf Erhalt von 1 $.
Deshalb ist Marktstabilität nicht dasselbe wie vertragliche Bargeldkonvertierbarkeit.
Ein Stablecoin kann jahrelang nahe pari gehandelt werden und dennoch einen schwächeren buchhalterischen Fall haben, wenn einem Unternehmensinhaber durchsetzbare direkte Rückzahlungsrechte fehlen oder wenn Reservevermögenswerte eine wesentliche Wertunsicherheit mit sich bringen.
Warum Rückzahlungsrechte mehr zählen als ein Preis von 1 $
Stablecoin-Märkte konzentrieren sich oft darauf, ob ein Token nahe seiner Parität bleibt. Die buchhalterische Analyse muss berücksichtigen, was unter diesem Marktpreis geschieht.
Stellen Sie sich zwei Token vor, die beide zu 1 $ gehandelt werden.
Einer ist durch hochwertige liquide Vermögenswerte gedeckt, gibt dem Inhaber ein durchsetzbares Recht, direkt beim Emittenten auf Abruf zurückzuzahlen, und liefert einen bekannten Bargeldbetrag.
Der andere hält seinen Preis hauptsächlich durch Sekundärmarktliquidität und Arbitrage, gibt dem Inhaber jedoch keine direkte Rückzahlungsbeziehung zum Emittenten.
Aus der Perspektive eines Händlers mögen beide in normalen Märkten stabil erscheinen. Aus der Perspektive des Treasury sind sie jedoch wesentlich unterschiedliche Vermögenswerte.
Diese Unterscheidung wird besonders wichtig in Stressphasen. Die Liquidität an Börsen kann sich verschlechtern, Market Maker können sich zurückziehen und Token-Preise können vorübergehend vom Nennwert abweichen. Ein direktes vertragliches Rückzahlungsrecht bietet potenziell einen separaten Weg zu Bargeld.
Der Ansatz des FASB rückt die Analyse von Unternehmens-Stablecoins daher weg von einer einfachen Frage—
„Bleibt er bei 1 $?“
—und hin zu einer eher institutionellen:
„Was garantiert mir rechtlich und wirtschaftlich den Weg von diesem Token zurück in Bargeld?“
Stablecoins als Zahlungsmitteläquivalente könnten Treasury-Entscheidungen verändern
Die Einführung von Unternehmens-Stablecoins wurde oft im Zusammenhang mit Zahlungen diskutiert. Unternehmen können Blockchain-Netzwerke nutzen, um Werte außerhalb konventioneller Bankzeiten zu bewegen, grenzüberschreitende Verpflichtungen abzuwickeln und möglicherweise den Betrag an Bargeld zu reduzieren, der bei Intermediären vorab bereitgestellt wird.
Die buchhalterische Klassifizierung fügt eine weitere Ebene hinzu.
Wenn ein förderfähiger Stablecoin innerhalb von Zahlungsmitteln und Zahlungsmitteläquivalenten behandelt werden kann, muss ein Treasury-Team jeden Stablecoin-Bestand möglicherweise nicht mehr in erster Linie als separate Krypto-Investition betrachten. Er könnte stattdessen Teil der breiteren Liquiditätsarchitektur des Unternehmens werden, vorbehaltlich der eigenen Rechnungslegungsgrundsätze und Risikokontrollen des Unternehmens.
Das verändert die operative Frage von:
„Sollte das Unternehmen in Krypto investieren?“
zu etwas, das eher lautet:
„Welche Abwicklungsinstrumente kann das Unternehmen sicher innerhalb seines Liquiditätsstapels verwenden?“
Mögliche Anwendungsfälle umfassen Lieferantenabwicklung, konzerninterne Transfers, Treasury-Rebalancing und grenzüberschreitende Working-Capital-Bewegungen.
Die bloße Änderung der Rechnungslegung würde Unternehmen nicht zwingen, diese Instrumente einzuführen. Unternehmens-Treasury-Richtlinien können konservativer sein als GAAP, während Wirtschaftsprüfer, Kreditgeber und Vorstände zusätzliche Anforderungen auferlegen können. Aber die Verringerung der Klassifizierungsunsicherheit könnte eine Quelle institutioneller Reibung beseitigen.
Stablecoins vs. traditionelle Zahlungsmitteläquivalente
Stablecoins können einige Merkmale mit bestehenden Cash-Management-Instrumenten teilen, während sie sehr unterschiedliche Risikostrukturen beibehalten.
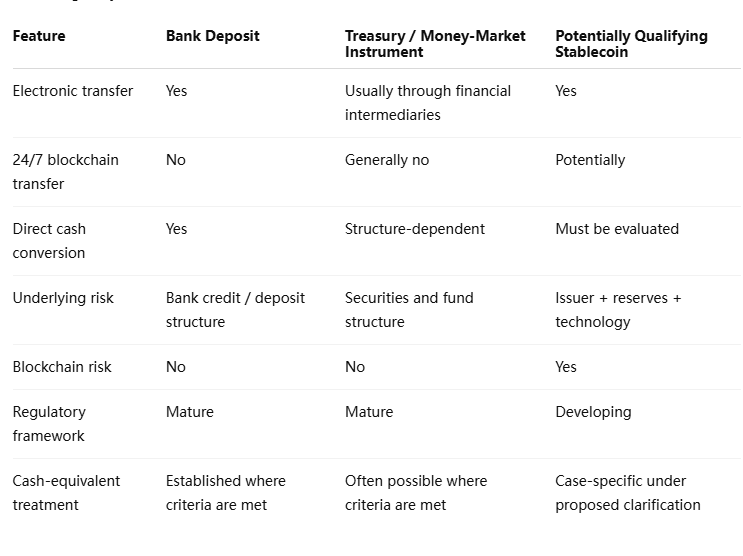
Die Rechnungslegungskategorie beseitigt daher nicht die wirtschaftlichen Unterschiede.
Ein Stablecoin, der als Zahlungsmitteläquivalent qualifiziert, könnte seinen Halter dennoch Private-Key- oder Verwahrungsproblemen, Blockchain-Ausfällen, Emittentenoperationen und Reserve-Management-Risiken aussetzen. Eine Bankeinlage trägt einen anderen rechtlichen Anspruch und kann von Einlagensicherungssystemen profitieren, die für Stablecoins nicht gelten.
Gleiche buchhalterische Darstellung bedeutet nicht gleiches Risikoprofil.
Warum Offenlegung ebenso wichtig sein kann wie die Klassifizierung
Einer der wichtigeren Teile des FASB-Projekts erhält weniger Aufmerksamkeit als die Stablecoin-Schlagzeile. Der Board hat außerdem beschlossen, die Offenlegung wesentlicher Klassen und damit verbundener Beträge von Zahlungsmitteläquivalenten vorzuschreiben.
Das bedeutet, dass die Einführung von Unternehmens-Stablecoins sichtbarer statt weniger sichtbar werden könnte.
Angenommen, ein Unternehmen meldet schließlich 2 Milliarden Dollar an Zahlungsmitteln und Zahlungsmitteläquivalenten. Wenn Stablecoins einen wesentlichen Teil dieses Bestands ausmachen, könnte eine erweiterte Offenlegung es Investoren ermöglichen, diese Bestände von Bankeinlagen, Geldmarktinstrumenten und anderen kurzfristigen Vermögenswerten zu unterscheiden.
Dies ist wichtig, weil zwei Unternehmen mit identischen gemeldeten Barbeständen je nachdem, was sich in dieser Zahl verbirgt, wesentlich unterschiedliche Liquiditätsprofile aufweisen können.
Die Offenlegungspflicht kann daher eine wichtige Spannung lösen. Stablecoins können für eine buchhalterische Behandlung qualifizieren, die mit ihren Liquiditätsmerkmalen übereinstimmt, während Investoren weiterhin die Informationen erhalten, die zur Bewertung ihrer besonderen Risiken erforderlich sind.
Für Analysten könnte die zukünftige Frage nicht einfach lauten: „Wie viel Bargeld hält das Unternehmen?“, sondern „Aus welchen Formen bargeldähnlicher Instrumente setzt sich diese Liquidität zusammen?“
Könnten USDC oder USDT qualifizieren?
Der Vorschlag sollte nicht als offizielle Bezeichnung einzelner Stablecoins interpretiert werden.
Das FASB legt einen Rechnungslegungsrahmen fest und veröffentlicht keine Whitelist. Ein Unternehmen, das die Leitlinie anwendet, müsste den relevanten Token, die Reservestruktur, den Rückzahlungsvertrag, die Beziehung zum Emittenten und die geltenden Vorschriften prüfen.
Diese Unterscheidung wird für institutionelle Inhaber wichtig, weil ihre Rechte von denen gewöhnlicher Sekundärmarktnutzer abweichen können. Ein Unternehmen mit direktem Zugang zum Emittenten kann eine andere Rückzahlungsposition haben als ein Privatanleger, der einen Token nur an einer Börse verkaufen kann.
Folglich:
- ein stabiler Preis allein ist nicht ausreichend;
- eine bekannte Marke allein ist nicht ausreichend;
- eine große Marktkapitalisierung allein ist nicht ausreichend;
- Börsenliquidität allein ist nicht ausreichend.
Die rechtliche und wirtschaftliche Beziehung zwischen Inhaber und Emittent ist von Bedeutung.
Dies bedeutet auch, dass derselbe Token eine differenziertere Analyse erfordern könnte, als eine einfache sektorweite Regel nahelegt. Unternehmen müssen ihre eigenen Fakten und Umstände bewerten, anstatt anzunehmen, dass jeder auf Dollar lautende Token identisch behandelt wird.
Wie könnte sich die bilanzielle Behandlung auf Unternehmenszahlungen auswirken?
Die Verbindung zwischen Rechnungslegung und der Einführung von Zahlungen ist indirekt, aber wirkungsvoll.
Die Stablecoin-Infrastruktur hat bereits begonnen, sich in Unternehmens-Treasury-Systeme und Zahlungsplattformen zu integrieren. Der operative Fall ist eindeutig: Digitale Dollar können kontinuierlich bewegt werden, auf Blockchain-Netzwerken abgewickelt werden und programmierbare Transfers unterstützen.
Aber eine Unternehmenszahlungsschiene ist leichter einzuführen, wenn die Buchhaltungsabteilung weiß, wie der Vermögenswert zu berichten ist, der durch sie fließt.
Wenn qualifizierende Stablecoins als Zahlungsmitteläquivalente eingestuft werden können, könnten Finanzteams die Zahlungsnutzung natürlicher in gewöhnliche Cash-Management-Richtlinien integrieren. Ein Unternehmen könnte einen Stablecoin von einem Kunden erhalten, ihn vorübergehend für operative Abwicklungen halten und ihn an einen anderen Lieferanten weiterleiten, ohne den gesamten Workflow als separates Krypto-Investitionsprogramm zu behandeln.
Das könnte die Lücke zwischen Stablecoin-Zahlungsinfrastruktur und Stablecoin-Bilanzinfrastruktur verringern.
Es ist noch keine vollständige Lösung. Steuerliche Behandlung, Treasury-Vorgaben, Kontrahentenlimits und jurisdiktionsspezifische Regulierung bleiben separate Fragen. Die Klärung der Rechnungslegung beseitigt ein Hindernis; sie beseitigt nicht alle.
MEXC-Ansicht: Die Stablecoin-Einführung wird zu einer Treasury-Frage
Die wichtigste Verschiebung ist, dass die Stablecoin-Einführung über die Krypto-Abteilung hinausgeht. Da digitale Dollar in ERP-Plattformen, Zahlungsnetzwerke und Unternehmensabwicklungssysteme eindringen, sind zunehmend CFOs, Controller, Wirtschaftsprüfer und Treasury-Ausschüsse an Entscheidungen beteiligt.
Die Arbeit des FASB passt direkt in diesen Übergang.
Ein Unternehmens-Treasurer fragt nicht nur, ob eine Blockchain-Transaktion schneller ist. Der Treasurer fragt, wie der Vermögenswert klassifiziert wird, ob er in Stresssituationen verfügbar ist, wer die Rückzahlungsverpflichtung schuldet, wie er in Liquiditätsberichten erscheint und ob er die interne Cash-Management-Richtlinie erfüllt.
Wenn Stablecoins als Zahlungsmitteläquivalente unter endgültigen Leitlinien machbar werden, sind die Gewinner wahrscheinlich Produkte, die Blockchain-Funktionalität mit starker Reservequalität, rechtlich klarer Rückzahlung und institutionellem operativem Zugang kombinieren.
Die langfristige Wettbewerbsfrage könnte sich daher von der Frage, welcher Stablecoin das größte Krypto-Handelsvolumen hat, zu der Frage verschieben, welcher Stablecoin am überzeugendsten innerhalb konventioneller Unternehmensliquiditätssteuerung funktionieren kann.
Risiken und Einschränkungen
Der Rechnungslegungsvorschlag sollte nicht als breite institutionelle Befürwortung von Stablecoins interpretiert werden.
- Vorschlagsrisiko: Die aktuelle Arbeit des FASB unterliegt weiterhin dem ordnungsgemäßen Verfahren, und die endgültigen Leitlinien können abweichen.
- Emittentenrisiko: Die Einstufung als Zahlungsmitteläquivalent beseitigt nicht das Engagement gegenüber der für Reserven und Rückzahlung verantwortlichen Stelle.
- Reserverisiko: Assetqualität und Liquidität sind auch in Stresssituationen weiterhin wichtig.
- Rückzahlungsrisiko: Börsenliquidität ist nicht dasselbe wie ein durchsetzbarer Rückzahlungsanspruch gegenüber dem Emittenten.
- Operationelles Risiko: Blockchain-Transfers bringen Wallet-, Verwahrungs- und Netzwerkrisiken mit sich.
- Richtlinienrisiko: Ein Unternehmen kann die GAAP-Anforderungen erfüllen, aber Stablecoins dennoch gemäß seiner eigenen Treasury-Richtlinie verbieten.
- Prüfungsurteil: Die Klassifizierung erfordert Nachweise und kann eine fortlaufende Neubewertung erfordern.
Die vorgeschlagenen Offenlegungsanforderungen bedeuten auch, dass Unternehmen nicht annehmen sollten, dass die Behandlung als Zahlungsmitteläquivalent das Stablecoin-Engagement für Investoren unsichtbar macht. Wesentliche Bestände könnten stattdessen eine klarere Darstellung erhalten.
Stablecoins könnten in Unternehmensbarmittel gelangen – unter strengen Bedingungen
Die Bedeutung von Stablecoins als Zahlungsmitteläquivalente liegt nicht darin, dass das FASB beabsichtigt, digitale Token für gleichwertig mit Dollar zu erklären. Die präzisere Entwicklung ist, dass Standardsetzer für Rechnungslegung sich mit einer neuen Kategorie von Vermögenswerten konfrontiert sehen, die nahezu Nennwert, direkte Rückzahlung und hohe Liquidität mit blockchain-nativer Abwicklung kombinieren können.
Der vorgeschlagene Ansatz des FASB behält einen anspruchsvollen Test bei. Die Bezeichnung eines Tokens und seine Marktbindung reichen nicht aus. Reservezusammensetzung, direkte vertragliche Rückzahlungsrechte, Konvertierbarkeit in einen bekannten Barbetrag und geltende Regulierung werden alle Teil der Bewertung.
Wenn die Leitlinie endgültig wird, könnten die Konsequenzen über die Darstellung im Jahresabschluss hinausgehen. Unternehmens-Treasury-Teams hätten einen klareren Rechnungslegungsrahmen, um zu entscheiden, ob bestimmte Stablecoins am Cash-Management, an Working-Capital-Bewegungen und an Abwicklungs-Workflows teilnehmen können. Das könnte die Unternehmenszahlungsinfrastruktur ergänzen, die bereits rund um regulierte Stablecoins entwickelt wird.
Allerdings kann eine Rechnungslegungsklassifizierung das zugrunde liegende wirtschaftliche Risiko nicht beseitigen. Ein Stablecoin bleibt von seinem Emittenten, seinen Reserven, seiner Rücknahme-Architektur und seiner Technologie abhängig, selbst wenn er in derselben Jahresabschlusskategorie wie andere Zahlungsmitteläquivalente erscheint.
Die strukturelle Veränderung ist daher nicht „Krypto wird zu Bargeld“. Sie besteht darin, dass einige digitale Abwicklungsinstrumente ausreichend bargeldähnlich werden könnten, damit konventionelle Rechnungslegungsrahmen sie zusammen mit traditionellen Liquiditätsinstrumenten bewerten können. Wenn das geschieht, könnte die Einführung von Stablecoins zunehmend durch den Nutzen für das Treasury statt durch Krypto-Marktspekulation vorangetrieben werden.
Quellen
MEXC On-Chain Daily Report — Stablecoins May Be Classified as Cash Equivalents:
https://www.mexc.com/en-GB/learn/article/mexc-on-chain-daily-report-stablecoins-may-be-classified-as-cash-equivalents/1
Financial Accounting Standards Board — Cash Equivalents: Disclosure Enhancement and Classification of Certain Digital Assets:
https://fasb.org/projects/current-projects/classification-of-certain-digital-assets-as-cash-equivalents-423255
FASB Project History — Cash Equivalents and Certain Digital Assets:
https://fasb.org/projects/current-projects/projects-history/cash-equivalents%E2%80%94disclosure-enhancement-and-classification-of-certain-digital-assets-423255
FASB April 15, 2026 Board Meeting Minutes:
https://storage.fasb.org/Crypto2S-Minutes-20260415.pdf
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist äußerst volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.