
Autor: 0xFacai, Blockbeats
Wir haben bereits erwähnt, dass im September das Nominalvolumen der On-Chain-Optionen 4,829 Milliarden USD erreichte, ein Monatsplus von 121,7 %; auch das monatliche Prämienvolumen wuchs von über zwanzig Millionen USD zu Beginn des Jahres auf über achtzig Millionen USD. Hyperliquid-Gründer Jeff diskutierte öffentlich die Entwicklungsmöglichkeiten für Optionen.
Viele Krypto-native Trader sind jedoch seit langem an die Funktionsweise von Perpetual-Kontrakten gewöhnt. Bei bullischer Einschätzung eine Long-Position eröffnen; bei bearischer Einschätzung eine Short-Position eröffnen; Margin einzahlen und Positionen jederzeit eröffnen und schließen. Wechselt man zur Optionsoberfläche und sieht sich Reihen von Ausübungspreisen, Verfallsdaten und griechischen Buchstaben gegenüber, ist die Handelslust zur Hälfte durch die komplexen Abläufe verflogen, bevor sie überhaupt beginnt.
Die neu angekündigten Power Perps der HIP-3-Handelsplattform Paragon bieten einen weiteren Einstiegspunkt. Beginnend mit HYPE² ermöglichen sie Tradern, durch „Eröffnen von Kontrakten“ optionsähnliche Auszahlungskurven zu erzielen.
Kein Ausübungspreis, kein Verfallsdatum. Sie handeln weiterhin einen Perpetual-Kontrakt, nur dass der Preis, den er abbildet, zum Quadrat von HYPE geworden ist.
Konvexität
Die Auszahlung eines gewöhnlichen Perpetual-Kontrakts ist eine Gerade. Hält man eine feste Anzahl von Long-Positionen, ist der Gewinn für jeden 1 USD, den der Basiswert steigt, gleich; für jeden 1 USD, den er fällt, ist der Verlust ebenfalls gleich. Das Hinzufügen von Hebel macht diese Gerade steiler, aber die Form bleibt unverändert.
„N-te-Potenz-Kontrakte“ ändern dies.
Zur Vereinfachung der Berechnung nehmen wir an, ein Vermögenswert wird bei der Notierung mit 100 USD bewertet, und der Preis des Quadrat-Kontrakts beginnt ebenfalls bei 100.
Der Basiswert steigt auf 110, der Index erreicht 121, ein Anstieg von 21 %; der Basiswert fällt auf 90, der Index fällt auf 81, ein Rückgang von 19 %. Bei derselben Preisänderung von 10 % verdienen Longs beim Anstieg etwas mehr und verlieren beim Fall etwas weniger.
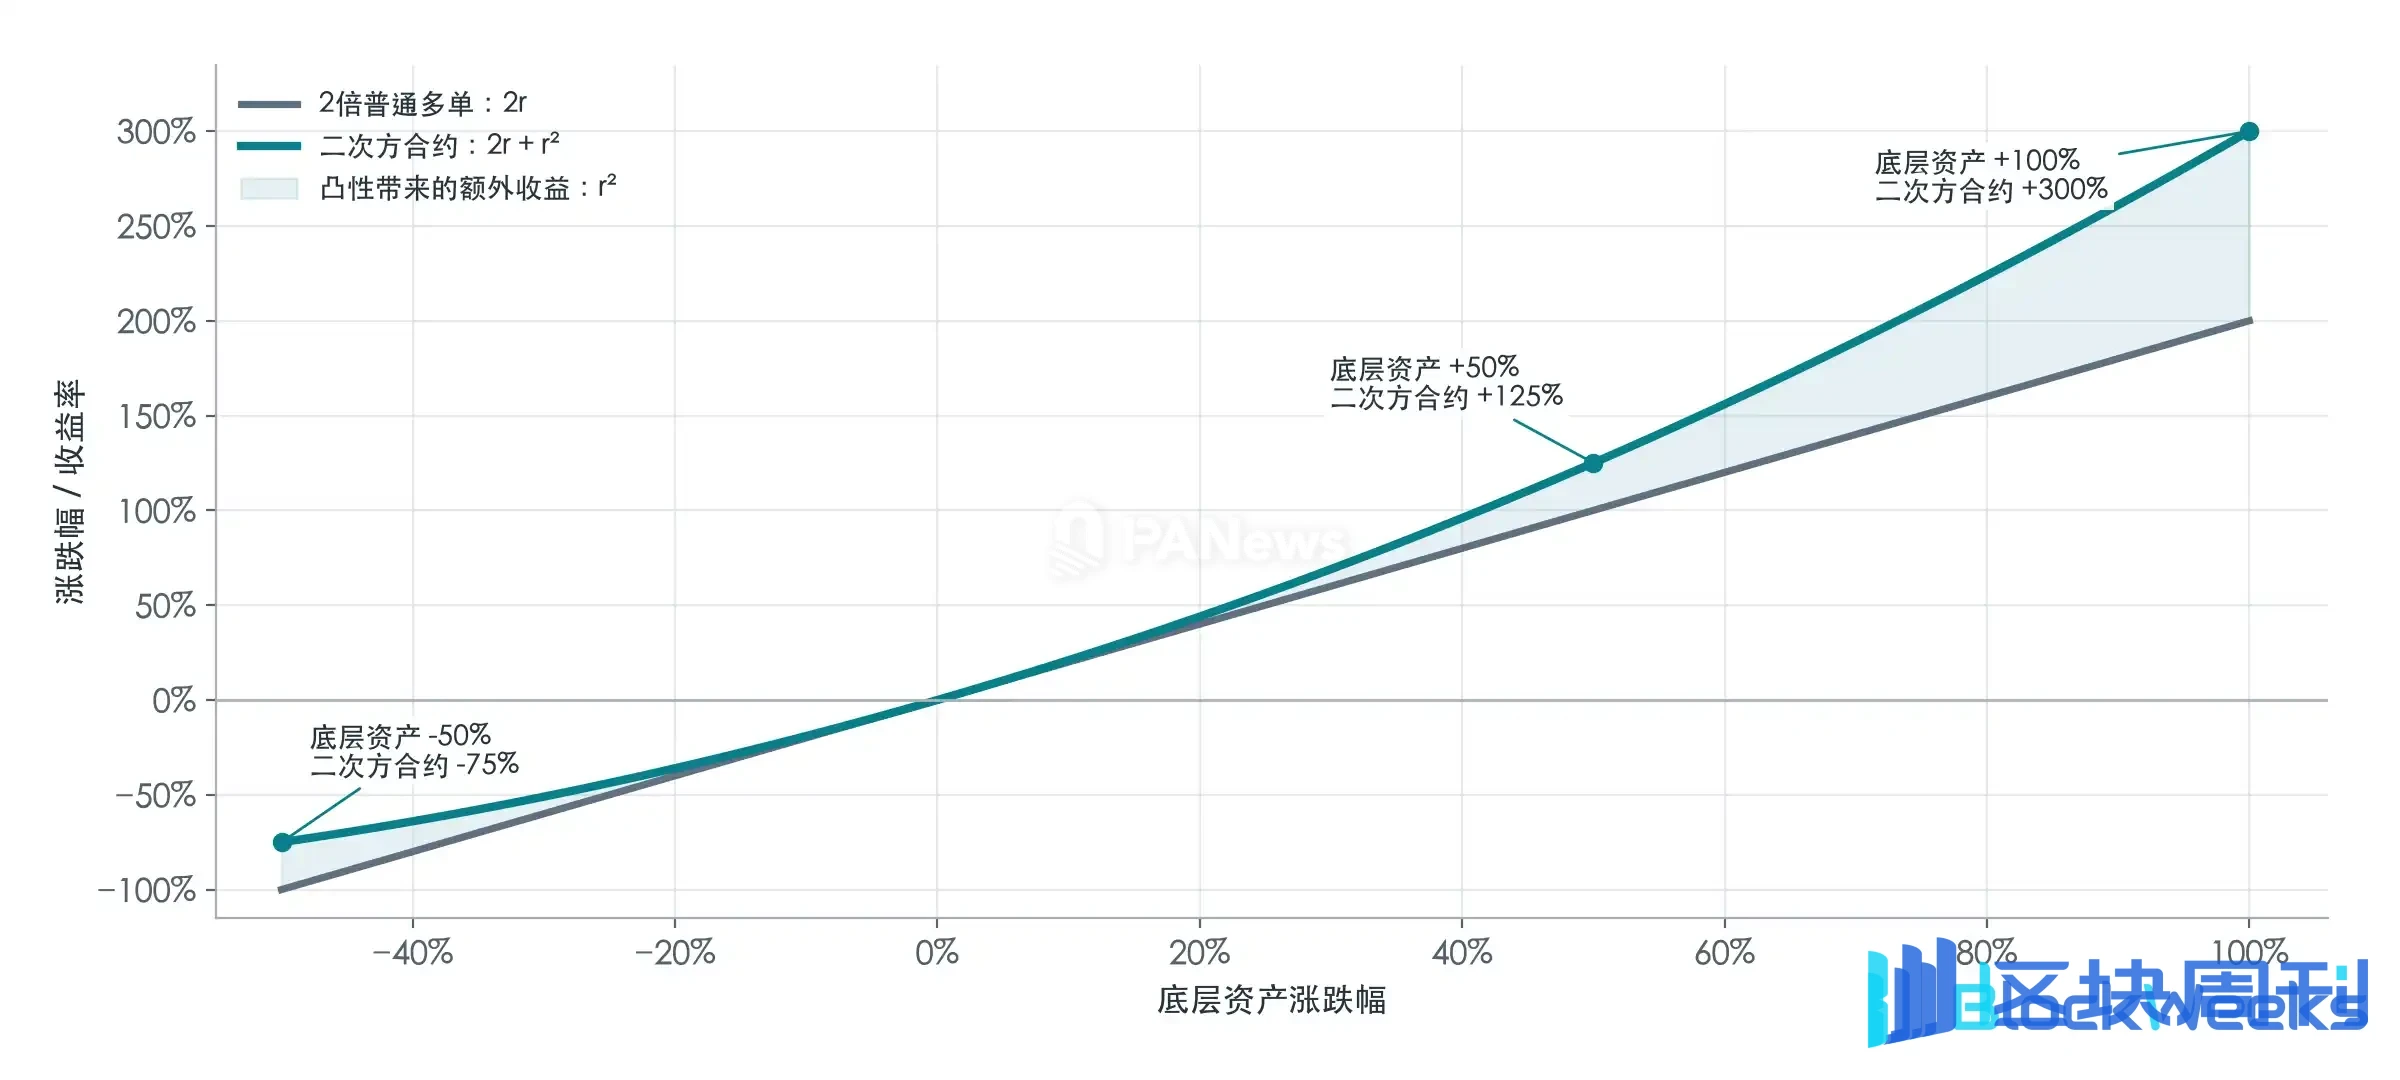
Vergrößert man die Preisbewegung, wird der Unterschied deutlicher. Der Basiswert steigt um 50 %, der Quadrat-Index steigt um 125 %; der Basiswert fällt um 50 %, der Index fällt um 75 %. Verdoppelt sich der Basiswert, wird der Index viermal so groß wie ursprünglich. Kubische Kontrakte gehen weiter: Verdoppelt sich der Basiswert, wird der Index achtmal so groß wie ursprünglich.
Nehmen wir an, die prozentuale Veränderung des Basiswerts ist r:
Prozentuale Veränderung des Quadrat-Kontrakts = 2r + r²
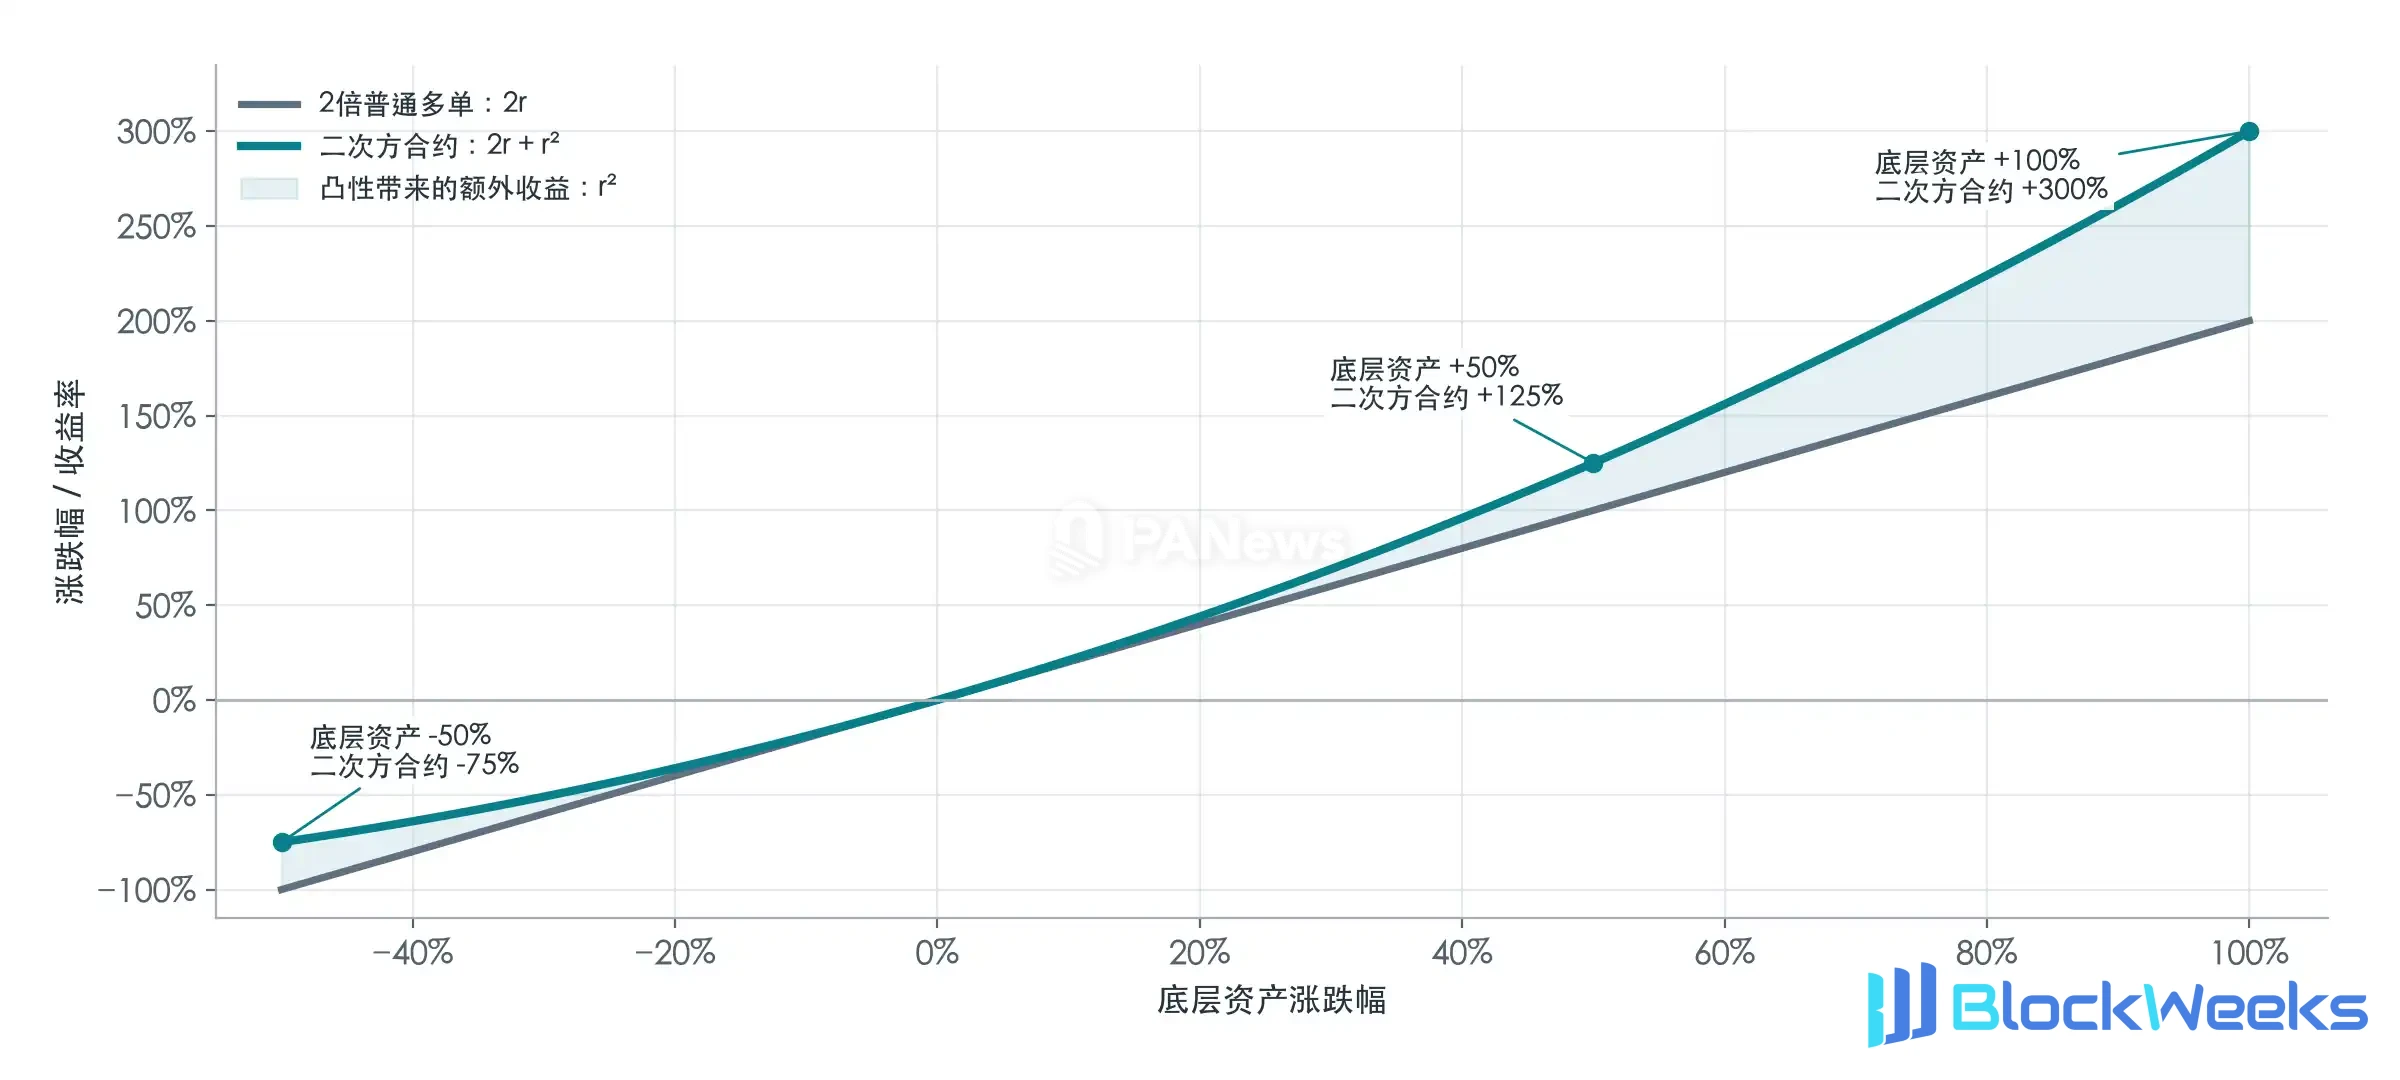
Der führende Term 2r liefert die Renditegröße eines 2-fach gehebelten Long; der nachfolgende Term r² ist unabhängig von Anstieg oder Fall nie kleiner als null, sodass er im Vergleich zum 2-fachen Long bei Anstieg die Rendite erhöhen und bei Fall die Verluste verringern kann, und je größer die Preisbewegung, desto größer dieser Unterschied.
Das ist „Konvexität“. Bewegt man sich entlang der Quadrat-Kurve nach oben, verdienen Longs für jeden weiteren 1 USD Anstieg mehr als beim vorherigen 1 USD; bewegt man sich nach unten, ist der Verlust für jeden weiteren 1 USD Fall geringer als beim vorherigen 1 USD. Die Sensitivität eines Quadrat-Kontrakts ändert sich automatisch mit dem Preis, was gewöhnliche Kontrakte nicht können.
Was Optionshändler zu kaufen bereit sind, umfasst genau diese „Konvexität“.
Diese Idee hatte bereits 2021 eine theoretische Grundlage. Paradigms Everlasting Options diskutierten, wie man mit kontinuierlichen Funding-Gebühren ein „nie verfallendes“ Optionsengagement aufrechterhält, und der nachfolgende Power Perpetuals-Artikel verwendete Potenzen des Preises als Tracking-Ziel. Opyn setzte dies später mit Squeeth um, das ETH² abbildet, und Paragon möchte diese Art von Produkt in das Orderbuch von Hyperliquid bringen.
Darüber hinaus ist die Handelsnachfrage nach traditionellen Optionen über viele Kontrakte mit unterschiedlichen Ausübungspreisen und Verfallsdaten verteilt, was die Liquidität stark fragmentiert. „N-te-Potenz-Kontrakte“ ermöglichen es Tradern desselben Basiswerts und derselben Potenz, ein einziges Orderbuch zu teilen.
Finanzierungsrate
An diesem Punkt liegt ein Gedanke nahe. Quadratische Kontrakte steigen schneller und fallen langsamer – was kostet dieser Vorteil?
Machen wir ein Experiment mit gleichzeitig eröffneter Long- und Short-Position. Angenommen, ein Trader eröffnet bei einem Preis von 100 gleichzeitig eine quadratische Long-Position und sichert diese mit zwei Einheiten gewöhnlicher Short-Kontrakte auf den Basiswert ab. Der Basiswert steigt von 100 auf 110, die quadratische Long-Position gewinnt 21, die lineare Short-Position verliert 20, insgesamt ein Gewinn von 1. Der Basiswert fällt von 100 auf 90, die quadratische Long-Position verliert 19, die lineare Short-Position gewinnt 20, insgesamt wieder ein Gewinn von 1. Steigt er auf 120 oder fällt er auf 80, beträgt der Gewinn in beiden Fällen 4.
Als Formel geschrieben lautet der Gewinn und Verlust dieser Long-Short-Kombination:
Preis P&L der Long-Short-Kombination = Quadrat der Differenz zwischen dem Preis des Basiswerts und 100 ÷ 100

Gäbe es keine Finanzierungsrate, könnten Trader auf die oben beschriebene Weise kostenlos arbitrieren.
Doch das „No-Arbitrage-Prinzip“ verlangt, dass ein solcher Vorteil einen Preis haben muss, nämlich die Finanzierungsrate.
Von der Seite des Market Makers aus ist es leichter zu verstehen. Ein Market Maker verkauft einen quadratischen Kontrakt und kauft gleichzeitig zwei Einheiten des Basiswerts zur Absicherung. Der Basiswert steigt um 10 USD, die Short-Position des Market Makers verliert 21, während der abgesicherte Spot nur 20 gewinnt, also ein Nettoverlust von 1; der Basiswert fällt um 10 USD, die Short-Position gewinnt 19, während der abgesicherte Spot 20 verliert, ebenfalls ein Nettoverlust von 1. Genau das ist der „Arbitrage“-Gewinn auf der anderen Seite.
Der Market Maker muss außerdem die Absicherungsmenge fortlaufend an die Preisänderungen anpassen. Nach jeder Anpassung erzeugt die nächste Preisbewegung wiederum P&L, die mit dem Quadrat der prozentualen Veränderung zusammenhängt. Die Akkumulation dieser Quadrate ergibt hier die „Varianz“. Je heftiger der Preis hin und her schwankt, desto höher sind die Absicherungskosten, die der Market Maker für die Bereitstellung von Konvexität trägt.
Daher müssen Long-Positionen in Kontrakten der N-ten Potenz zusätzlich zu den Haltekosten gewöhnlicher Kontrakte auch kontinuierlich für Konvexität zahlen. Dieser Teil der Gebühr hängt mit der Varianz (dem Quadrat der Volatilität) zusammen und wird üblicherweise von Long- an Short-Positionen gezahlt. Der Auf- oder Abschlag im Orderbuch beeinflusst ebenfalls die endgültige Finanzierungsrate.
Liquidation
Ausgehend von 100 USD, legen Sie 100 USD Kapital an und vergleichen Sie eine 2x-Long-Position mit einer vollständig besicherten quadratischen Long-Position im Wert von 100 USD.
Der Basiswert fällt von 100 auf 50, der Verlust der 2x-Long-Position beträgt 100 USD, das Kapital ist bereits aufgebraucht, und eine tatsächliche Liquidation würde sogar noch früher ausgelöst. Ignoriert man Finanzierungsraten und Verluste aus anderen Cross-Margin-Positionen, fällt die quadratische Long-Position zu diesem Zeitpunkt von 100 auf 25 und behält noch 25 USD Eigenkapital, und wird nicht allein wegen eines Preisrückgangs liquidiert.
Eine vollständig besicherte quadratische Long-Position verleiht Tradern etwa die doppelte anfängliche Preissensitivität und vermeidet gleichzeitig eine Liquidation, die durch einen reinen Preisrückgang verursacht wird.
Sobald jedoch zusätzlich zu einem quadratischen Kontrakt Leverage hinzukommt, rückt die Liquidation schnell näher. Gemäß dem Beispiel in Paragons Risikodokumentation wird eine 2x-HYPE²-Long-Position, unter vorübergehender Vernachlässigung aufgelaufener Finanzierungsgebühren und anderer Kontovermögenswerte, liquidiert, wenn HYPE um etwa 22,5 % fällt, und eine 3x-HYPE²-Long-Position wird bereits nach einem Rückgang von nur etwa 10,6 % liquidiert.

Die Short-Seite muss noch vorsichtiger sein. Je stärker der Preis steigt, desto schneller verliert eine quadratische Short-Position, und selbst eine 1x-quadratische Short-Position wird liquidiert.
Volatilitätshandel
Die zuvor beschriebene Kombination aus einem quadratischen Long und einem linearen Short kann auch in eine Handelsstrategie umgewandelt werden. Sie müssen nicht beurteilen, ob der Preis als Nächstes steigen oder fallen wird; Sie müssen nur beurteilen, ob sich der Preis weit genug von seiner aktuellen Position entfernen wird.
Bei traditionellen Optionen bilden der Kauf eines Calls und eines Puts mit demselben Ausübungspreis und demselben Verfallsdatum einen „Straddle“. Bei einer großen Rally verdient die Call-Option Geld; bei einem starken Rückgang verdient die Put-Option Geld – es gibt in beide Richtungen Gewinnchancen. Power Perps können mit einem quadratischen Long gepaart mit einem linearen Short ebenfalls eine Auszahlungskurve zusammenstellen, die auf beiden Seiten nach oben geneigt ist.

Dies ist ein intuitiver Einstiegspunkt für Long-Volatilität. Sowohl große Rallys als auch starke Rückgänge können Chancen bringen, aber der Preis muss genügend Volatilität aufweisen, um die Finanzierungskosten auszugleichen.
Umgekehrt können Sie durch Shorten quadratischer Kontrakte und anschließendes Kaufen einer entsprechenden Menge des Basiswerts oder linearer Longs zur Absicherung Short-Volatilität eingehen. Wenn der Preis nahe der Eröffnungsposition bleibt, haben die von den quadratischen Short-Kontrakten eingenommenen Finanzierungsgebühren die Chance, Gewinn zu werden; sobald es eine große Rally oder einen starken Rückgang gibt, wird der Verlust nach der Absicherung mit dem Quadrat der Größe der Bewegung steigen.
Die Eigenschaft „kein Verfallsdatum“ quadratischer Kontrakte bedeutet jedoch auch, dass die Haltekosten in Form von Finanzierungsgebühren unbegrenzt anwachsen können.
Power Perps können auch nicht alle traditionellen Optionsstrategien exakt nachbilden. Eine Strangle-Kombination erfordert zwei unterschiedliche Ausübungspreise, einen darüber und einen darunter; Spread-Strategien können durch unterschiedliche Ausübungspreise eine Gewinnobergrenze und eine Verlustuntergrenze festlegen; Covered Calls und Covered Puts erfordern ebenfalls den Verkauf von Optionen zu festgelegten Ausübungspreisen, wobei ein Teil des Gewinnpotenzials in der entsprechenden Richtung zugunsten der Prämie aufgegeben wird.
Diese Strategien haben alle Auszahlungs-Wendepunkte, die durch Ausübungspreise abgegrenzt werden, und legen normalerweise auch einen Verfallszeitpunkt fest. Quadratische Kontrakte, gepaart mit linearen Positionen, erzeugen eine glatte Kurve. Durch Anpassen des Positionsverhältnisses können Sie einige Optionsstrategien innerhalb eines bestimmten Preisbereichs annähern; aber wenn Sie präzise festlegen möchten, „die Auszahlung zu begrenzen, sobald sie auf einen bestimmten Preis steigt“ oder „die Auszahlung innerhalb eines bestimmten Bereichs unverändert zu lassen“, sind Optionen nach wie vor unverzichtbar.
Der Preis für vereinfachte Operationen und konzentrierte Liquidität ist der Verlust einiger frei wählbarer Auszahlungsstrukturen.
Die Evolution der „Listing“-Strategie
Hyperliquid stellt das Orderbuch, die Spot-Märkte und das Marginsystem bereit, während Paragon auf diesen Grundlagen neue Auszahlungskurven entwirft. Market Maker können bequemer absichern, und Entwickler können Kombinationen weiter zu Strategien verpacken, wodurch der Aufwand für Trader reduziert wird, Positionen selbst aufzubauen und anzupassen.
Traditionelle Optionen haben bereits bewiesen, dass der Markt langfristigen Bedarf an unterschiedlichen Auszahlungsstrukturen hat. Der Wert von Paragons diesmaligem Versuch liegt darin, einen Teil dieser Nachfrage in einer für Krypto-native Trader vertrauten Weise auszudrücken und es bestehender Perpetual-Liquidität zu ermöglichen, Absicherung für neue Produkte bereitzustellen.
Der Trend, der es eher wert ist, beobachtet zu werden, ist, dass sich das „Listing“ von HIP-3-Börsen von der Auswahl traditioneller Finanzanlagen mit Hype zur Schaffung neuer Formen von Derivaten entwickelt hat. Ich freue mich darauf, mehr solcher neuen Finanzexperimente auf Hyperliquid zu sehen.