Kalshi und S&P Dow Jones Indices (S&P DJI) gaben am 26. Oktober 2026 eine strategische Zusammenarbeit bekannt, die etablierte Finanzbenchmarks mit Prognosemarkt-Produkten und Daten verbindet. Im Rahmen der Vereinbarung wird Kalshi eine bevorzugte Prognosemarkt-Plattform, die lizenziert ist, Ereigniskontrakte anzubieten, die an S&P DJI-Indizes gebunden sind, während S&P DJI ein bevorzugter Anbieter für die Erstellung neuer Indizes wird, die aus den Ereignismarktdaten von Kalshi abgeleitet werden. Die Zusammenarbeit führt zwei unterschiedliche kommerzielle Möglichkeiten ein: die Nutzung anerkannter Finanzindizes zur Abrechnung von Ereigniskontrakten und die Umwandlung von Prognosemarkterwartungen in standardisierte Informationsprodukte.
Die Kalshi S&P 500 Event Contracts-Initiative könnte die Beziehung zwischen Prognosemärkten und traditioneller Finanzinfrastruktur stärken, aber die Vereinbarung belegt nicht, dass alle vorgeschlagenen Kontrakte bereits gehandelt werden. Konkrete Produkteinführungstermine und Methodiken für neue prognosebasierte Indizes wurden noch nicht offengelegt. Indexgebundene Ereigniskontrakte unterscheiden sich zudem grundlegend von S&P 500-ETFs und herkömmlichen Index-Futures, da ihre Auszahlungen von definierten Ergebnissen abhängen und nicht von kontinuierlichem Eigentum oder Engagement in einem Aktienindex.
Die bedeutendere Implikation der Partnerschaft ist die Möglichkeit eines zweiseitigen Finanzdatengeschäfts. Traditionelle Benchmarks könnten zuverlässige Referenzwerte für die Ereignisabrechnung liefern, während Prognosemarktpreise zu Inputs für neue Maße wirtschaftlicher und finanzieller Erwartungen werden könnten. Ob dieses Modell kommerziell bedeutsam wird, hängt von Marktliquidität, transparenten Kontraktregeln, Indexmethodik und der Nachfrage nach Informationen ab, die durch ereignisbasiertes Trading generiert werden.
Wichtige Erkenntnisse
- Kalshi und S&P DJI gaben am 26. Oktober 2026 eine Preferred-Provider-Zusammenarbeit bekannt, die Benchmark-Lizenzierung und Prognosemarktdaten umfasst.
- Bevorstehende indexgebundene Ereigniskontrakte werden offizielle S&P DJI-Werte als Abrechnungsreferenzen verwenden.
- S&P DJI könnte neue Indizes unter Verwendung von Preisen entwickeln, die von Kalshi-Ereignismärkten generiert werden.
- Index-Ereigniskontrakte sind nicht gleichbedeutend mit Index-ETFs oder herkömmlichen Futures, selbst wenn sie dieselbe Benchmark referenzieren.
- Der nachhaltige Wert der Partnerschaft hängt von Liquidität, methodischer Transparenz und davon ab, ob Prognosemarktdaten für Finanzinstitute nützlich werden.
Eine zweiseitige Partnerschaft zwischen Indizes und Prognosemärkten
Das entscheidende Merkmal der Vereinbarung zwischen Kalshi und S&P DJI ist, dass Finanzinformationen sich in beide Richtungen bewegen sollen. Bei traditionellen indexgebundenen Produkten berechnen Benchmark-Anbieter Referenzwerte, die Börsen, Fondsmanager und Derivate-Emittenten zur Strukturierung von Anlageprodukten verwenden. Kalshis Vereinbarung folgt einem Teil dieses etablierten Modells, indem S&P DJI-Indizes für zukünftige Ereigniskontrakte lizenziert werden. Ein Händler könnte eine Position zu einem definierten Ergebnis in Bezug auf eine anerkannte Finanzbenchmark einnehmen, wobei das endgültige Ergebnis gemäß dem offiziellen Indexwert und den veröffentlichten Regeln des Kontrakts bestimmt würde. Dies kann das Vertrauen in die Abrechnungsreferenz verbessern, garantiert jedoch weder Liquidität noch günstige Handelsergebnisse.
Der zweite Teil der Vereinbarung kehrt die Beziehung um. S&P DJI plant zu prüfen, wie die Marktdaten von Kalshi in Indizes umgewandelt werden können, die Erwartungen über zukünftige Ereignisse widerspiegeln. Anstatt eine bestehende Benchmark an eine Handelsplattform zu liefern, würde der Indexanbieter Preise, die über diese Plattform gebildet werden, als Inputs für neue Finanzinformationsprodukte verwenden. Die Ankündigung nennt Bereiche wie Wirtschaft, Politik und Sport als potenzielle Kategorien, legt jedoch keine endgültigen Methodiken oder Einführungstermine für diese Indizes fest.
Die Zusammenarbeit enthält daher zwei separate Datenströme:
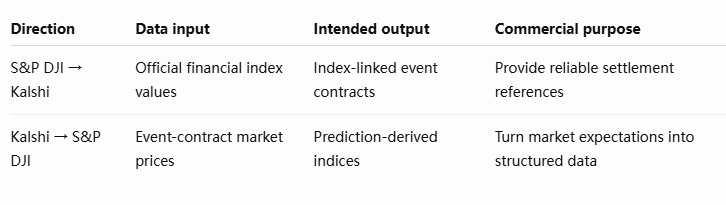
Die beiden Aktivitäten könnten sich gegenseitig verstärken, aber dies ist eine analytische Möglichkeit und kein bestätigtes Finanzergebnis. Weithin anerkannte Abrechnungsreferenzen könnten zusätzlichen Ereignishandel unterstützen und Daten produzieren, die anschließend für die Indexkonstruktion bewertet werden können. Diese neuen Indizes könnten dann Aufmerksamkeit von Forschern und professionellen Marktteilnehmern gewinnen. Eine größere Produktverfügbarkeit gewährleistet jedoch nicht, dass die zugrunde liegenden Märkte genügend Liquidität entwickeln, um zuverlässige Informationen zu produzieren. Die kommerzielle Tragfähigkeit jeder Richtung muss separat bewertet werden.
Kalshi S&P 500 Event Contracts: Was würden Anleger handeln?
Ein indexgebundener Ereigniskontrakt ermöglicht es Teilnehmern, eine Meinung zu einem klar definierten Finanzmarktergebnis auszudrücken. Ein Kontrakt könnte beispielsweise danach abgerechnet werden, ob ein Index an einem bestimmten Datum über einem festgelegten Niveau schließt. Dies ist eine Veranschaulichung des Produktmechanismus, keine bestätigte Spezifikation für einen neu angekündigten Kalshi-Kontrakt. Die endgültige Auszahlung würde durch die Abrechnungsbedingungen des Kontrakts bestimmt, während der Marktpreis vor der Abrechnung die Positionen der Teilnehmer widerspiegeln würde, die das erwartete Ergebnis handeln.
Dies unterscheidet sich von der Art und Weise, wie Anleger Indexengagement über etablierte Wertpapier- und Derivatemärkte erhalten. Ein S&P 500 ETF bietet in der Regel ein fondsbasiertes Engagement in ein Portfolio, das darauf ausgelegt ist, den Index nachzubilden, während sich herkömmliche Index-Futures entsprechend dem jeweiligen Futures-Preis im Wert ändern. Ein Event-Kontrakt hingegen konzentriert sich auf ein definiertes Ergebnis. Das kann ihn nützlich machen, um gezielte Ansichten über bestimmte Szenarien auszudrücken, aber es erzeugt auch diskontinuierliches Engagement rund um Abrechnungsschwellen.
Sind Kalshi-Index-Kontrakte dasselbe wie S&P 500-Futures?
Nein. Die Produkte können sich auf dieselbe Benchmark beziehen und dennoch wesentlich unterschiedliche finanzielle Ergebnisse erzeugen.
ProduktWirtschaftliches EngagementTypische VerwendungHauptbeschränkungKalshi-Index-Event-KontraktDefiniertes IndexergebnisEreignisspezifischer HandelErgebnisabhängige AuszahlungS&P 500-FuturesKontinuierliches Engagement im Index-Futures-PreisHandel und PortfolioabsicherungMargin-, Leverage- und BasisrisikoS&P 500 ETFFondsbasierte IndexperformanceAnlage und VermögensallokationFondsgebühren und Tracking-AbweichungenPrognosebasierter IndexAggregierte Erwartungen der EreignismärkteFinanzforschung und MarktanalyseLiquidität und Methodikabhängigkeit
Der Unterschied wirkt sich darauf aus, wie Händler Preise von Event-Kontrakten interpretieren sollten. Ein Marktpreis, der mit einem definierten Ergebnis verbunden ist, kann als marktimplizite Schätzung dieses Ergebnisses interpretiert werden, ist aber nicht notwendigerweise eine statistisch unverzerrte Wahrscheinlichkeit. Risikopräferenzen, Transaktionskosten, Liquiditätsbedingungen und die Zusammensetzung der Marktteilnehmer können die Preise beeinflussen. Ebenso verschafft ein Kontrakt, dessen Ergebnis von einem S&P 500-Schlussstand abhängt, kein Eigentum an den im Index enthaltenen Unternehmen.
Eine offizielle Indexlizenzierung kann die Unsicherheit darüber verringern, welcher Benchmark-Wert die Abrechnung bestimmt. Sie ändert nichts an der grundlegenden Natur des Kontrakts und macht das Produkt nicht zu einem Ersatz für herkömmliches langfristiges Aktienengagement.
Warum offizielle Benchmark-Daten wichtig sind
Die Zuverlässigkeit eines Event-Kontrakts hängt teilweise davon ab, wie klar sein Ergebnis definiert ist. Wirtschaftsveröffentlichungen und Finanzmarktdaten können Revisionen, unterschiedliche Veröffentlichungspläne, mehrere Quellen und methodische Änderungen umfassen. Wenn ein Kontrakt auf einer mehrdeutigen Referenz beruht, können die Teilnehmer uneinig darüber sein, wie das Ergebnis bestimmt werden sollte. Etablierte Indexanbieter begegnen diesen Herausforderungen durch veröffentlichte Berechnungsmethoden, Governance-Prozesse und Verfahren zur Pflege von Referenzwerten.
S&P DJI bringt diese Infrastruktur in die vorgeschlagenen Kalshi-Produkte ein. Seine Indizes werden im Asset Management und in Derivatemärkten weithin verwendet, wodurch die zugrunde liegenden Daten für institutionelle Anleger vertraut sind. Für Event-Kontrakte, die auf diese Benchmarks verweisen, können offizielle Werte eine definierte Abrechnungsquelle bieten, anstatt dass die Teilnehmer auf unabhängig zusammengestellte Marktdaten angewiesen sind.
Benchmark-Glaubwürdigkeit sollte jedoch nicht mit einer Billigung des Kontrakts oder mit Anlagequalität verwechselt werden. In der Ankündigung von S&P DJI wird ausdrücklich festgestellt, dass Kalshi-Kontrakte auf Basis des S&P 500 und anderer S&P-Indizes nicht von S&P DJI gesponsert, verkauft oder gebilligt werden. Die Lizenzvereinbarung betrifft die Nutzung von geistigem Eigentum und Referenzdaten, nicht eine Garantie der Handelsperformance.
Die verbleibende Herausforderung ist die Marktqualität. Selbst ein Kontrakt auf Basis einer anerkannten Benchmark kann nur begrenzten Nutzen haben, wenn die Handelsvolumina niedrig sind, die Geld-Brief-Spannen weit sind oder die Abrechnungsbedingungen nur eine enge Gruppe von Teilnehmern anziehen. Institutionelle Händler berücksichtigen auch, ob Positionen effizient eröffnet und geschlossen werden können, insbesondere wenn die Kontrakte zusammen mit bestehenden Futures, Optionen oder anderen Portfolioengagements verwendet werden.
Die Partnerschaft stärkt die Grundlagen des Produktdesigns, aber eine glaubwürdige Abrechnungsreferenz ist nur eine Voraussetzung für einen erfolgreichen Finanzmarkt.
Könnten Preise von Prognosemärkten zu Finanz-Benchmarks werden?
Die zweite Richtung der Partnerschaft könnte langfristig von größerer Bedeutung sein als die Einführung zusätzlicher Event-Kontrakte. Die Märkte von Kalshi erzeugen Preise, die mit Erwartungen über zukünftige Ergebnisse verbunden sind. Während die Teilnehmer auf Wirtschaftsankündigungen, finanzielle Entwicklungen und neue Informationen reagieren, können sich diese Preise kontinuierlich ändern. S&P DJI beabsichtigt zu prüfen, ob solche Beobachtungen zu Indizes organisiert werden können, die eine konsistentere Möglichkeit bieten, Markterwartungen zu beobachten.
Diese Möglichkeit schafft eine andere Rolle für Prognosemärkte. Anstatt ausschließlich als Handelsplätze zu dienen, an denen Teilnehmer mit Ereignisergebnissen handeln, könnten sie zu Quellen strukturierter Finanzinformationen werden, die von Institutionen genutzt werden, die nicht unbedingt mit den zugrunde liegenden Kontrakten handeln.
Die analytische Herausforderung besteht darin, dass ein Preis auf einem Prognosemarkt nicht automatisch ein zuverlässiger Index-Input ist.
Drei Bedingungen wären besonders wichtig:
- Liquiditätsqualität: Kontrakte müssen über ausreichende Handelsaktivität und Markttiefe verfügen, damit die Preise aussagekräftige Informationen enthalten und nicht isolierte Aufträge widerspiegeln.
- Methodische Konsistenz: Ausgewählte Kontrakte benötigen vergleichbare Definitionen, Beobachtungszeiträume und Behandlung sich ändernder Ereignisbedingungen.
- Repräsentative Teilnahme: Marktpreise sollten nicht von einer engen Gruppe dominiert werden, deren Anreize oder Informationen sich wesentlich von der breiteren Population unterscheiden, die der Index repräsentieren soll.
Ein Index, der Ereignispreise kombiniert, ohne diese Probleme zu adressieren, könnte irreführende Ergebnisse liefern. Zwei Märkte können ähnliche wirtschaftliche Entwicklungen betreffen, während sie unterschiedliche Abrechnungstermine oder Ergebnisdefinitionen verwenden. Ein Kontrakt kann erhebliche institutionelle Beteiligung anziehen, während ein anderer dünn gehandelt wird. Ihre Preise als direkt vergleichbar zu behandeln, würde wichtige Unterschiede in der Informationsqualität ignorieren.
Die Expertise von S&P DJI könnte helfen, Regeln für die Kontrakteignung, Gewichtung, Beobachtungen und Wartung zu entwickeln. Die Nützlichkeit eines daraus resultierenden Index wird jedoch durch historische Analysen und die Performance unter verschiedenen Marktbedingungen nachgewiesen werden müssen. Die Zusammenarbeit schafft eine Gelegenheit zur Entwicklung neuer Benchmark-Produkte, nicht den Beweis, dass solche Produkte bereits überlegene Prognosen liefern.
Von der Handelsaktivität zu Marktinformationen
Traditionelle Finanzinstitutionen verwenden eine Vielzahl von Indikatoren, um zukünftige wirtschaftliche Bedingungen einzuschätzen. Dazu gehören Analystenumfragen, derivatimplizierte Maße, Anleiherenditen, Inflationserwartungen und statistische Prognosen. Prognosebasierte Indizes könnten eine weitere Perspektive hinzufügen, indem sie Preise aggregieren, die durch direkten Handel mit definierten Ergebnissen entstehen.
Ihr Wert würde davon abhängen, ob sie Informationen erfassen, die nicht bereits in bestehenden Indikatoren widergespiegelt werden. Ein marktbasiertes Maß kann sich schnell anpassen, wenn Teilnehmer neue Entwicklungen einbeziehen, aber Geschwindigkeit garantiert nicht unbedingt Genauigkeit. Preise können auf Spekulation, vorübergehende Liquiditätsungleichgewichte und Veränderungen im Teilnehmerverhalten reagieren. Ein Indexanbieter muss daher feststellen, ob die resultierenden Maße über die Zeit und über verschiedene wirtschaftliche Umgebungen hinweg aussagekräftig bleiben.
Dies schafft zwei mögliche kommerzielle Anwendungen mit unterschiedlichen Anforderungen:
Handelsorientierte Benchmarks würden klare Abrechnungsreferenzen, starke zugrunde liegende Marktintegrität und ausreichende Liquidität benötigen, um Finanzprodukte zu unterstützen.
Forschungsorientierte Erwartungsindizes würden transparente Methoden, stabile historische Aufzeichnungen und Nachweise benötigen, dass sie nützliche Signale für Analysten und Institutionen liefern.
Die Partnerschaft könnte beide Richtungen unterstützen, aber ihre Geschäftsmodelle sollten nicht vermischt werden. Ein prognosebasierter Index kann als Information wertvoll werden, ohne direkt investierbar zu werden. Umgekehrt kann ein aktiv gehandelter Ereigniskontrakt erhebliche Transaktionen generieren, ohne einen besonders nützlichen breiteren Wirtschaftsindikator zu erzeugen.
Diese Unterscheidung ist zentral für die Bewertung des langfristigen Werts der Vereinbarung.
Kann Kalshi traditionelle Finanzbörsen herausfordern?
Die Zusammenarbeit bringt Kalshi näher an die Infrastruktur, die mit etablierten Finanzbörsen verbunden ist, aber der Wettbewerb wird nicht unbedingt identische Produkte umfassen. Traditionelle Index-Futures werden für kontinuierliches Engagement, Absicherung und Preisermittlung verwendet, während ETFs Investitions- und Allokationsbedürfnisse bedienen. Kalshi-Ereigniskontrakte konzentrieren sich auf spezifizierte Ergebnisse und könnten potenziell Teilnehmer anziehen, die an engeren Marktszenarien interessiert sind.
Diese Differenzierung könnte es Kalshi ermöglichen, Märkte zu entwickeln, die konventionelle Derivate ergänzen, anstatt sie einfach zu ersetzen. Die institutionelle Akzeptanz würde jedoch zuverlässige Ausführung, Clearing, transparente Kontraktregeln und ausreichende Beteiligung von Liquiditätsanbietern erfordern. Anerkannte Indexdaten können diese Anforderungen nicht unabhängig lösen.
Die Partnerschaft gibt Kalshi auch die Möglichkeit, über transaktionsbasierte Aktivitäten hinaus zu expandieren. Wenn die Plattform hochwertige Ereignisdaten generiert, die in Finanzindizes integriert werden können, könnten ihre Informationsprodukte für Forscher, Risikomanager und Vermögensverwalter relevant werden, die nicht die Absicht haben, einzelne Ereigniskontrakte zu handeln. Eine solche Diversifizierung könnte eine Geschäftsmöglichkeit schaffen, obwohl die Vereinbarung keinen bestätigten Umsatzbeitrag aus zukünftigen prognosebasierten Indizes offenlegt.
Das angemessene Maß für Erfolg wird daher über die Anzahl der gestarteten indexbezogenen Märkte hinausgehen. Kontraktliquidität, wiederkehrende institutionelle Aktivität, Akzeptanz von Datenprodukten und methodische Zuverlässigkeit werden aussagekräftigere Belege dafür liefern, ob die Zusammenarbeit dauerhaften kommerziellen Wert schafft.
MEXC View: Prognosemärkte werden zur Informationsinfrastruktur
Die Partnerschaft zwischen Kalshi und S&P DJI deutet darauf hin, dass Prognosemärkte zunehmend nicht nur als Handelsplattformen, sondern auch als Quellen von Finanzinformationen konkurrieren könnten. Die besondere Chance liegt in der Fähigkeit, dezentrale Erwartungen über zukünftige Ergebnisse in standardisierte Maße umzuwandeln, die andere Marktteilnehmer bewerten können. Traditionelle Indexanbieter haben seit langem Marktdaten in Benchmarks umgewandelt; Prognosemärkte führen eine andere Kategorie von Quellinformationen ein, die durch Verträge generiert werden, die an bestimmte zukünftige Ereignisse geknüpft sind.
Diese Entwicklung bedeutet nicht, dass Preise von Prognosemärkten etablierte Wirtschaftsprognosen oder Finanzindikatoren ersetzen sollten. Stattdessen könnten sie zu ergänzenden Maßen werden, deren Nützlichkeit von der Marktqualität und der Indexmethodik abhängt. MEXCs Überblick über Kalshis reguliertes Modell für Ereignisverträge bietet Hintergrundinformationen dazu, wie solche Märkte Erwartungen in handelbare Positionen übersetzen. Die Zusammenarbeit mit S&P DJI fügt eine potenzielle institutionelle Datenschicht hinzu, die es ermöglicht, ausgewählte Beobachtungen in breiter zugängliche finanzielle Referenzprodukte zu organisieren.
Wenn sich dieser Ansatz als nützlich erweist, könnte die Wettbewerbsposition von Betreibern von Prognosemärkten zunehmend von der Qualität der Informationen abhängen, die ihre Märkte generieren, und nicht einfach vom gesamten Handelsvolumen. Das würde eine bedeutende Erweiterung der wirtschaftlichen Rolle der Branche darstellen.
Benchmark-Zugang öffnet die Tür, aber Liquidität entscheidet
Kalshis Zusammenarbeit mit S&P Dow Jones Indices markiert einen potenziell bedeutenden Schritt in der Entwicklung ereignisbasierter Finanzmärkte. Die Vereinbarung schafft die Möglichkeit, etablierte Indexwerte als Abrechnungsreferenzen zu nutzen und gleichzeitig zu erforschen, wie Preise von Prognosemärkten in neue Finanzdatenprodukte umgewandelt werden können. Diese beiden Richtungen adressieren unterschiedliche Marktbedürfnisse: Die erste verbessert die Referenzinfrastruktur, die für Ereignisverträge verfügbar ist, während die zweite testet, ob handelsbasierte Erwartungen zu nützlichen Benchmarks werden können.
Die Initiative Kalshi S&P 500 Event Contracts sollte dennoch als eine sich entwickelnde Produktchance bewertet werden und nicht als eine abgeschlossene Transformation traditioneller Derivatemärkte. Die Referenzierung des S&P 500 oder eines anderen anerkannten Index verleiht einem Ereignisvertrag nicht das gleiche wirtschaftliche Engagement wie einem ETF oder einem konventionellen Futures-Kontrakt. Auch der Zugang zu offiziellen Benchmark-Daten gewährleistet keine institutionelle Nachfrage oder zuverlässige Handelsliquidität. Der Erfolg zukünftiger Produkte wird davon abhängen, wie gut ihre Vertragsgestaltungen den tatsächlichen Investitions- und Risikomanagementbedürfnissen entsprechen.
Die längerfristige Chance könnte in den Daten liegen. Prognosemärkte generieren kontinuierlich Beobachtungen über erwartete zukünftige Ergebnisse, und eine systematische Indexkonstruktion könnte ausgewählte Beobachtungen für Finanzforscher und Institutionen nützlicher machen. Doch methodische Qualität, repräsentative Teilnahme und ausreichende Marktliquidität müssen etabliert sein, bevor solche Indizes als verlässliche Indikatoren behandelt werden können.
Die nächsten Entwicklungen, die es zu beobachten gilt, sind die Veröffentlichung spezifischer indexgebundener Vertragsregeln, bestätigte Starttermine, tatsächliche Handelsaktivität und die Einführung formaler Methodiken für aus Prognosen abgeleitete Indizes. Diese werden die notwendigen Belege liefern, um zu beurteilen, ob die Zusammenarbeit nachhaltige Finanzprodukte schafft oder in erster Linie eine Lizenzierungs- und Entwicklungsinitiative bleibt.
Der besondere Wert der Partnerschaft liegt in ihrer zweiseitigen Struktur: Etablierte Finanzbenchmarks können die Definition von Prognosemarktverträgen verbessern, während ausreichend robuste Prognosemärkte Informationen generieren können, die für neue Benchmarks geeignet sind. Ob diese Beziehung ein bedeutender Teil der Finanzmarktinfrastruktur wird, wird von der Qualität sowohl der Verträge als auch der von ihnen produzierten Daten abhängen.
Quellen
Verwendeter interner MEXC-Link:
https://blog.mexc.com/news/what-is-kalshi-a-cftc-licensed-prediction-market-in-the-united-states/
S&P Dow Jones Indices — Offizielle Partnerschaftsankündigung, 26. Oktober 2026:
https://press.spglobal.com/2026-10-26-S-P-Dow-Jones-Indices-and-Kalshi-Announce-Collaboration-to-Bring-the-Worlds-Most-Trusted-Benchmarks-to-Prediction-Markets
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.