Original | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
Am vergangenen Wochenende hat Elon Musk auf X eine Reihe von Vorhersagen hintereinander abgegeben und damit eine Wasserbombe in den ohnehin von Unterströmungen geplagten Markt für KI-Compute-Infrastruktur geworfen.
Angesichts des in Silicon Valley noch immer viel gepriesenen Mythos „Karten horten und reich werden“ prognostizierte Musk zunächst kalt, dass eine große Menge an Compute in „halbfertigen Rechenzentren gestrandet“ sein würde, und sprach dann direkt ein Todesurteil über mehr als 200 aufstrebende Compute-Cloud-Anbieter (Neocloud) weltweit aus – bei fest verschlossenen Türen des Schuldenmarkts stehen diese Unternehmen kurz vor einem „Tod und Konsolidierung auf Guppy-Niveau“.
Interessanterweise hatte Musk nur wenige Tage vor dem Ausstoßen dieser „bärischen Compute-Theorie“ im Earnings Call von SpaceX für das dritte Quartal noch geprahlt, dass sein eigenes Compute knapp sei und große Cloud-Anbieter sowie Dutzende Start-ups endlos Schlange stünden, um zu mieten.
Auf der einen Seite wimmelt es beim eigenen Compute von Kunden, und er behauptet, gerade einen massiven Kredit über 40 Milliarden Dollar für den Kauf von Karten abgeschlossen zu haben; auf der anderen Seite verkündet er lautstark, dass die Konkurrenz kurz vor der Auslöschung stehe. Sind Musks aufeinanderfolgende Schüsse an diesem Wochenende das wohlmeinende Whistleblowing eines Branchenpioniers? Oder eine präzise gezielte Jagd mit klarem Ziel?
Todesprophezeiung: Von gestrandetem Compute zur Auslöschung der Branche
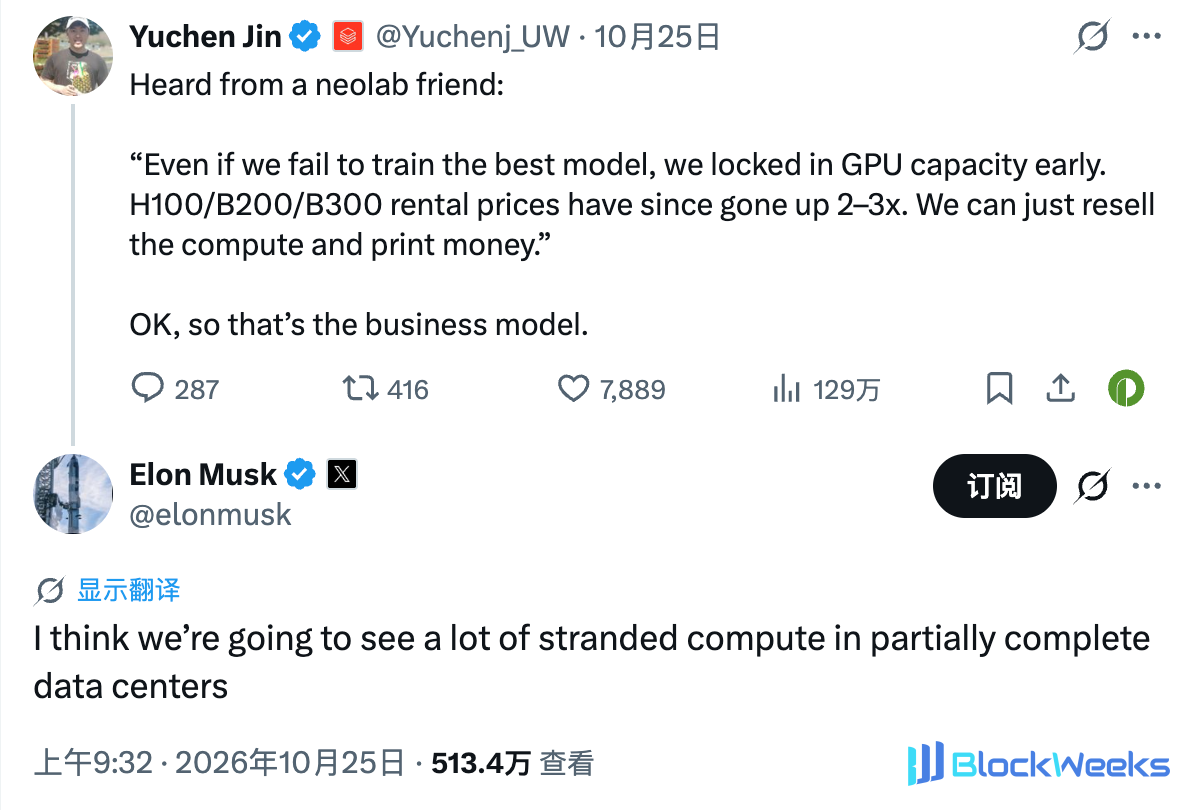
Der Ausgangspunkt dieses öffentlichen Meinungssturms kam von einer Branchenanekdote, die der Silicon-Valley-Blogger Yuchen Jin am 25. Oktober teilte. Ein Freund aus einem KI-Labor offenbarte ihm das derzeit absurde Ökosystem: „Selbst wenn wir die besten Modelle nicht trainieren können, ist das egal. Wir haben uns früh GPU-Kapazitäten gesichert. Jetzt haben sich die Mietpreise für H100, B200 und B300 verdreifacht oder verdoppelt, und allein der Weiterverkauf von Compute kann direkt Geld drucken.“
Unter diesem Tweet, der „Compute-Zwischenhändler“ als Geschäftsmodell betrachtet, goss Musk den ersten Eimer kaltes Wasser: „Ich denke, wir werden bald eine Menge gestrandetes Compute sehen, gefangen in diesen halbfertigen Rechenzentren.“
Unmittelbar danach mischte sich der Silicon-Valley-Risikokapitalgeber Chamath Palihapitiya, der große Mengen an „mit Strom versorgten Landvermögenswerten“ hält, ein und stellte sich auf Musks Seite (rückblickend hat man immer das Gefühl, diese beiden hatten einen vorgefassten Plan). Er veröffentlichte einen langen Beitrag, der Musks Ansichten Bild für Bild zerlegte und direkt auf 2027 als das „Jahr der brutalen Bereinigung“ für KI-Compute-Infrastruktur verwies.
Chamath erwähnte, dass es derzeit vier große Probleme gibt, mit denen Neocloud-Anbieter konfrontiert sind.
- Organisatorisches und finanzielles Missverhältnis: Die meisten Neoclouds werden chaotisch geführt und sind schwach kapitalisiert; während traditionelle Hyperscale-Cloud-Anbieter (Hyperscaler) extrem bürokratisch sind und allein für die Unterzeichnung einer Geheimhaltungsvereinbarung drei Monate brauchen, mit Hosting-Zeiträumen von bis zu 18 Monaten.
- Pipeline-Verzögerungen und Compute-Retention im Jahr 2027: Verzögerungen in der bestehenden Infrastruktur-Pipeline werden im Jahr 2027 konzentriert ausbrechen. Bis dahin werden traditionelle Giganten unweigerlich die interne Nachfrage priorisieren und extern durch „Model-Router“ gewaltsam Kürzungen vornehmen. Eine große Zahl bezahlter GPUs wird in Lagerhäusern Staub ansetzen, mit Renditen weit unter den Kapitalkosten – „außer einem Unternehmen (vermutlich SpaceX), werden alle mit diesem Problem konfrontiert sein.“
- Die physische Sackgasse von Land und Strom: In West-Texas, einer Compute-Hochburg, ist der Erhalt von Mineralrechtsbefreiungen langsamer denn je; Ost-Texas ist voller rechtlicher Risiken; die Stromnetze sind überall völlig überlastet, und Stromversorger werden, um „Platzhalter“ zu bereinigen, unweigerlich die Schwelle für Vorab-Kapitalzusagen deutlich erhöhen.
- Die fatale Schwäche – Vertragsstrafenklauseln (LD): Dies ist der letzte Tropfen, der das Fass zum Überlaufen bringt. Sobald ein Neocloud ohne Erfahrung im Betrieb hochverfügbarer Compute auf Bauverzögerungen oder Ausfälle stößt, kann es seine Uptime-Zusagen nicht erfüllen, und die strengen Vertragsstrafenklauseln in Kundenverträgen lösen direkt Strafen aus, wodurch es seine Investment-Grade-Verpackung verliert oder sogar von Großkunden fallen gelassen wird.
Angesichts von Chamaths präzisem Messerstich setzte Musk dann den tödlichsten Folgeschlag: „So ziemlich. In den vergangenen Wochen hat der Schuldenmarkt für jedes Unternehmen ohne eine von KI-Rechenzentren unabhängige Einnahmequelle seine Türen fast vollständig geschlossen. SpaceX hat gerade 40 Milliarden Dollar Schulden aufgenommen, um GPUs zu kaufen, aber wir sind ein Investment-Grade-Kredit, und wir haben Starlink- und Raketenstart-Einnahmen als Rückhalt. Das bedeutet, dass mehr als 200 Neoclouds ein Guppy-Level-Sterben und eine Konsolidierung erleben werden. Einige werden überleben, aber nicht viele.“

Musk betonte dann auch ausdrücklich: „SpaceX wird niemals irgendein Neocloud übernehmen, weil das sinnlos wäre.“
Der Vorabend des Sturms: Warum klemmte das Schwungrad „Geld leihen, um Karten zu kaufen“ plötzlich?
Musks Worte mögen hart sein, aber was er traf, ist tatsächlich der verwundbarste fatale Punkt der aktuellen Neocloud-Branche – das Dilemma der „auf Strom wartenden Karten“ bei der physischen Lieferung ist auf die „Kreditabzugswelle“ der Finanzmärkte gestoßen.
In den vergangenen zwei Jahren haben Neocloud-Akteure wie CoreWeave, Nebius, Crusoe und andere ein hochgradig fremdfinanziertes Kapitalschwungrad durchlaufen – zunächst unterzeichneten sie 3- bis 5-jährige langfristige Compute-Abnahmeverträge mit Großkunden; dann nutzten sie diese Verträge und gekaufte GPUs als Sicherheiten, um von der Wall Street zig Milliarden in Private Credit oder High-Yield-Anleihen zu leihen; schließlich kauften sie Karten, mieteten Rechenzentren und kassierten Mieten, um Kapital und Zinsen zurückzuzahlen.
Doch mit Beginn des Oktobers 2026 geriet dieses auf der Annahme „unendlicher Expansion“ aufgebaute Schwungrad gleichzeitig am physischen Ende und am Finanzierungsende abrupt ins Stocken:
Der erste schwere Schlag kommt von der Verschiebung des physischen Engpasses, nämlich der Markt ist von „Chip-Mangel“ zu „Steckdosen-Mangel“ übergegangen. Wie Musk bereits 2024 warnte, überträgt sich der KI-Engpass entlang des Pfades „Chips → Transformatoren → Strom“. Jetzt werden Nvidias Grafikkarten kontinuierlich ausgeliefert, aber die zugehörigen Umspannwerke, Netzanschlussgenehmigungen, Kühlsysteme und mit Strom versorgten Rechenzentrumshüllen hinken schwer hinterher. Sobald die astronomisch teuren Grafikkarten auf halbfertigen Baustellen festsitzen und nicht angeschlossen werden können, können sie nicht einen Cent an Miet-Cashflow erzeugen.
Der zweite schwere Schlag kommt von der Panik der Gläubiger und dem zeitlichen Missverhältnis. Grafikkarten setzen in Lagerhäusern Staub an, aber die Zinsberechnungstabelle der Gläubiger stoppt keine Sekunde. Nur zehn Tage bevor dieser Wortkrieg ausbrach (13. bis 16. Oktober), hatte der Branchenführer CoreWeave gerade einen brutalen „Doppel-Kill aus Aktien und Anleihen“ erlebt:
- Obwohl CoreWeave einen Vertragsbestand von bis zu 104,2 Milliarden US-Dollar vorweist, ist seine gesamte bilanzierte Verschuldung auf 35,6 Milliarden US-Dollar angewachsen (rechnet man 16,3 Milliarden US-Dollar Leasingverbindlichkeiten hinzu, übersteigen die umfassenden Schuldverpflichtungen 51 Milliarden US-Dollar); allein im zweiten Quartal erreichten die Nettozinsaufwendungen 640 Millionen US-Dollar und übertrafen damit bei Weitem die operative Cash-Generierungskapazität, was das Unternehmen direkt in einen massiven Nettoverlust von 626 Millionen US-Dollar trieb.
- Mitte Oktober schlug der Anleihemarkt als Erster zu. Die Renditen der 2032 und 2031 fälligen CoreWeave-Anleihen schossen in die Höhe und erreichten nacheinander das Krisenniveau von 15 %–16 % für Junk-Bonds (die Anleihekurse fielen unter 80 Cent pro Dollar), die fünfjährigen Credit Default Swaps schnellten auf 1.000–1.200 Basispunkte empor (was eine Ausfallwahrscheinlichkeit von über 60 % in den nächsten fünf Jahren impliziert), und der Aktienkurs stürzte innerhalb einer einzigen Woche um mehr als 20 % ab.
- Bemerkenswert ist, dass Chamath am 13. Oktober, dem Tag, an dem die Renditen der CoreWeave-Anleihen in die Höhe schnellten, auf X ein Diagramm mit einem „👀“-Emoji postete, worauf Musk darunter einen Kommentar mit den Worten „Yikes“ hinterließ, und am nächsten Tag stürzte der Aktienkurs von CoreWeave direkt um 15 % ab — und in Kombination mit dem gerade vergangenen Wochenende war dies bereits das zweite Mal innerhalb eines halben Monats, dass die beiden in einer koordinierten Aktion die Stimmung der Peers durch gemeinsames Leerverkaufen beeinflussten.
Dies ist die Wahrheit hinter dem, was Musk die „Death Loop“ nennt. Das Geld, mit dem Neoclouds Karten kaufen, muss sofort bezahlt werden, während ein Auftragsbestand von mehr als 100 Milliarden US-Dollar erst über mehrere Jahre zu Bargeld werden kann; sobald sich die Inbetriebnahme von Rechenzentren verzögert und die Finanzierungszinsen auf 15 % steigen, wird die Liquiditätslücke dazwischen augenblicklich zu einem schwarzen Loch, das das Unternehmen verschlingt.
Whistleblower oder Jäger? Musks offenes Komplott
Wenn man die Fragilität der Branche verstanden hat und dann auf Musks plötzliche Bären-Ansage zurückblickt, wird man erkennen, dass dies keineswegs eine einfache „Warnung vor Branchenrisiken“ ist, sondern ein kommerzieller Scharfschützenangriff mit bis ins Extrem verfeinertem Timing. Denn in dieser Krise ist Musk zufällig der größte potenzielle Nutznießer.
Schauen wir zunächst auf die echten Karten, die SpaceX heute in der Hand hat. Mit der tiefen Integration seines KI-Geschäfts in seine „Super Intelligence“-Sparte (SI) ist SpaceX heute längst nicht mehr nur ein Luft- und Raumfahrt- und Satellitenkommunikationsunternehmen, sondern der weltweit aggressivste KI-Compute-Gigant.
Am 21. Oktober erklärte SpaceX in seinem gerade offengelegten Finanzbericht für das dritte Quartal 2026:
- Der Gesamtumsatz von SpaceX im dritten Quartal schnellte um 161 % auf 14,575 Milliarden US-Dollar empor, der Nettogewinn erreichte 4,4 Milliarden US-Dollar;
- Davon erreichte der Umsatz der Super-Intelligence-Sparte im Einzelquartal sage und schreibe 7,56 Milliarden US-Dollar (ein Plus von etwa 830 % im Jahresvergleich) und übertraf damit historisch das Konnektivitätsgeschäft, in dem Starlink angesiedelt ist (5,248 Milliarden US-Dollar), sowie das Raumfahrtstartgeschäft (1,767 Milliarden US-Dollar) und machte mehr als die Hälfte des Gesamtumsatzes des Unternehmens aus;
- Zum Ende September hatte die installierte Compute-Kapazität von SpaceX 1,7 Gigawatt erreicht, die Kapitalausgaben im Einzelquartal beliefen sich auf sage und schreibe 19,59 Milliarden US-Dollar (davon flossen 16,44 Milliarden US-Dollar in das SI-Geschäft), und das Unternehmen hatte gerade 40 Milliarden US-Dollar an außerbörslicher Chip-Finanzierung über Privatschulden abgeschlossen, die für den Kauf von Nvidia-GPUs verwendet werden, die im ersten und zweiten Quartal des nächsten Jahres eintreffen.
Mit diesem Finanzbericht auf dem Tisch werden die drei Ebenen der Motivation hinter Musks wiederholtem Bombardement der Neoclouds offensichtlich.
Die erste ist ein Angriff auf dimensionaler Ebene auf das Geschäftsmodell — „Strom wartet auf Karten“ schlägt „Karten warten auf Strom“, und „hohe Spot-Aufschläge“ schlagen „unterzeichnete langfristige Niedrigpreisverträge“.
Die meisten Neoclouds müssen sich auf gewerbliche Immobilienentwickler von Drittanbietern verlassen, um Rechenzentren zu bauen, und um Bankkredite zu erhalten, müssen sie mit Kunden langfristige Verträge mit Preisbindung über 3 bis 5 Jahre abschließen; und im heutigen Umfeld der Compute-Knappheit zementieren die in früheren Jahren unterzeichneten Langfristverträge stattdessen niedrige Gewinnmargen.
Im Gegensatz dazu geht SpaceX, gestützt auf die industrielle vertikale Integrationsfähigkeit, die es an Orten wie Memphis unter Beweis gestellt hat, den Weg „Strom wartet auf Karten“ — im nächsten Jahr plant es, 20 Gigawatt Strom- und Kühlkapazität vorzubereiten, um 10 Gigawatt Compute zu entsprechen. Noch entscheidender ist, dass SpaceX sich auf Starlink und Raketenstarts stützt, um jährlich mehr als 10 Milliarden US-Dollar an stabilem Cashflow und Investment-Grade-Kredit zu erzeugen, und einfach keine Niedrigpreis-Langfristverträge unterzeichnen muss, um Banken um Kredite anzubetteln. Wenn SpaceX daher Peers, die Karten haben, aber sie nicht anschließen können, sagt, dass „euer Compute gestrandet sein wird“, erklärt es im Wesentlichen dem gesamten Markt: „Nur ich habe hier fertigen Strom und Steckdosen.“
Die zweite ist psychologische Kriegsführung und das Untergraben — das Verscheuchen der Kunden und Gläubiger der Peers.
Wie Marktbeobachter festgestellt haben, haben die meisten führenden Akteure trotz der hohen Verschuldung der Neoclouds noch eine Chance, Zeit gegen Raum zu tauschen und die Schwierigkeiten zu überstehen, solange Kunden weiterhin Bestellungen aufgeben und der operative Cashflow ein hohes Wachstum beibehält.
Musks Rücksichtslosigkeit liegt darin, dass er oberflächlich betrachtet die Finanzierungskette der Neoclouds schlechtredet, in Wirklichkeit aber die nachgelagerten Kunden und die vorgelagerten Gläubiger der Neoclouds einschüchtert. Wenn der einflussreichste Tech-Gigant der Welt öffentlich behauptet, dass „mehr als 200 neue Cloud-Anbieter wie Guppys sterben werden“ und dass „der Anleihemarkt bereits geschlossen ist“, welches große Modellunternehmen oder welcher Unternehmenskunde würde es dann noch wagen, geschäftskritische Rechenleistung einem neuen Cloud-Anbieter anzuvertrauen, der „jederzeit explodieren könnte“? Sobald Kunden aus Panik zu SpaceX wechseln oder Banken die Refinanzierung weiter verschärfen, werden Neoclouds, die ursprünglich hätten überleben können, aufgrund eines unterbrochenen Cashflows ebenfalls nur noch so tun, als ob sie es schaffen würden.
Das dritte ist ein Positionsspiel auf der Ebene der Industriekette – Jensen Huang hofft sicherlich, dass alle Käufer am Leben bleiben, aber Musk will nur, dass die Konkurrenten früher sterben.
Vergleicht man Musks Aussage mit den Äußerungen von Nvidia-CEO Jensen Huang einige Tage zuvor, wird die Feinheit des kommerziellen Spiels noch deutlicher. Gerade als CoreWeave Mitte Oktober einbrach, ließ Nvidia, das etwa 10 % der Anteile hält, sofort Jensen Huang vortreten, um Unterstützung zu signalisieren, und betonte, dass die Nachfrage nach Neoclouds nicht messbar sei und Finanzierungsprobleme letztendlich gelöst würden.
Der Grund für die unterschiedlichen Haltungen von Musk und Jensen Huang ist einfach. Jensen Huang ist derjenige, der „Schaufeln verkauft“; er braucht alle Neoclouds, die Karten kaufen, am Leben, um Nvidias Prämie und ein diversifiziertes Käufer-Ökosystem aufrechtzuerhalten; während Musk sowohl ein Superkäufer von Chips als auch ein Händler ist, der selbst direkt Rechenleistung verkauft. Wenn Konkurrenten bankrottgehen, werden nicht nur die freigesetzten Nvidia-High-End-Chip-Kontingente zu gegebener Zeit von SpaceX verschlungen, sondern auch überlaufende High-End-Rechenleistungs-Mieter gezwungen sein, zu SpaceX zu fließen.
Was Chamath betrifft, der schon die ganze Zeit ein „Doppelspiel“ mit Musk spielt, so sagte er im August auch öffentlich, dass er und seine Partner bereits fast 6 Gigawatt Netzstrom und Eigenerzeugungskapazität hinter dem Zähler erworben hätten und dass diese Kapazität von nun an bis 2029 in Chargen hochgefahren und ans Netz angeschlossen werde. Mit anderen Worten: Chamath hält fast 6 Gigawatt bereits mit Strom versorgtes Rechenzentrumsland und wartet darauf, es zu einem hohen Preis zu verkaufen – je mehr er die Panik von „Karten, die auf Strom warten“ im Jahr 2027 anheizt, desto teurer kann sein „mit Strom versorgtes Land“ verkauft werden.
KI mag keinen Winter erleben, aber die Rechenleistungsinfrastruktur steht vor einer Bereinigung
Es sollte objektiv darauf hingewiesen werden, dass Musks Behauptung, „der Anleihemarkt ist vollständig geschlossen“, immer noch eine gewisse Übertreibung enthält. Kurz bevor er diese Bemerkung machte, hatte Nebius gerade einen von der Citigroup angeführten Kredit über 3,5 Milliarden Dollar erhalten, und Lambda hatte Anfang des Monats ebenfalls 1 Milliarde Dollar an Investment-Grade-Finanzierung erhalten. Das Kapital ist nicht aus dem KI-Infrastruktursektor geflohen, aber die raue Ära des wahllosen Geldauswerfens ist tatsächlich vorbei.
Aber es muss zugegeben werden, dass der von Musk ausgelöste Tsunami der öffentlichen Meinung den strukturellen Wandel des KI-Rechenleistungsmarkts vom Ende 2026 bis 2027 beschleunigt.
In dieser Bereinigung haben sich die Bewertungskriterien des Kapitalmarkts für Rechenleistungsunternehmen stillschweigend dramatisch verändert, weg von der bloßen Bewertung des Auftragsbestandswachstums hin zu einem brutalen Fokus auf Schuldendienstfähigkeit und Laufzeitkongruenz des Cashflows. Allumfassende Giganten mit nicht-KI-unabhängigem Cashflow und Investment-Grade-Ratings können immer noch zehn Milliarden Dollar zu extrem niedrigen Kosten leihen, während „einbeinige“ Neoclouds, die sich rein auf Kredite zum Kartenkauf verlassen und keine eigene Cash-Generierungsfähigkeit haben, gezwungen sein werden, punitive Finanzierungskosten von 12 %–15 % oder mehr zu tragen und letztendlich zur Beute von Riesenfusionen oder Vermögensliquidierungen zu werden.
Gleichzeitig hat sich die Wettbewerbsbarriere der Branche auch vollständig vom frühen „GPUs schnappen“ zu „Strom und Lieferzuverlässigkeit schnappen“ verschoben. 2027 wird die ingenieurtechnische Lieferbasis aller großen Rechenleistungsakteure gnadenlos testen: Wer Land und Abbaurechte sichern, Warteschlangen für den Netzanschluss überwinden und schnell hochverfügbare Rechenzentren mit Strom und Flüssigkeitskühlung liefern kann, wird sich an hohen Spot-Dividenden mit Premium laben können; umgekehrt werden selbst gehortete High-End-Chips angesichts strenger Vertragsstrafeklauseln bei Vertragsbruch nur zu an Wert verlierenden negativen Vermögenswerten.
Unter diesem Druck differenziert sich auch die nachgelagerte Käufergruppe, wobei führende Anbieter geschlossener großer Modelle keine Kosten scheuen, um hochsichere Spot-Rechenleistung von SpaceX zu ergattern, während traditionellere Unternehmen beginnen, Zwischenhändler zu umgehen und eigene kleine und mittlere Rechenzentren zu bauen, um Open-Source-Modelle zu betreiben, um Datensicherheit und kontrollierbare Kosten zu erreichen.
Letztendlich ist Musks „Theorie der gestrandeten Rechenleistung“ kein Warnsignal für einen Winter der KI-Branche; im Gegenteil, sie erklärt, dass KI-Rechenleistung von „PPT-Landnahme plus Leverage“ in einen neuen Zyklus von „Wettbewerb über Bilanzen und Lieferfähigkeit der Schwerindustrie“ übergegangen ist. In dieser Auslese, die 2027 vollständig ausbrechen wird, ist die Nachfrage noch immer glühend heiß, aber die meisten der „Guppy“-Chips am Tisch sind dazu bestimmt, in die Taschen der großen Haie an der Spitze der Pyramide gefegt zu werden.