
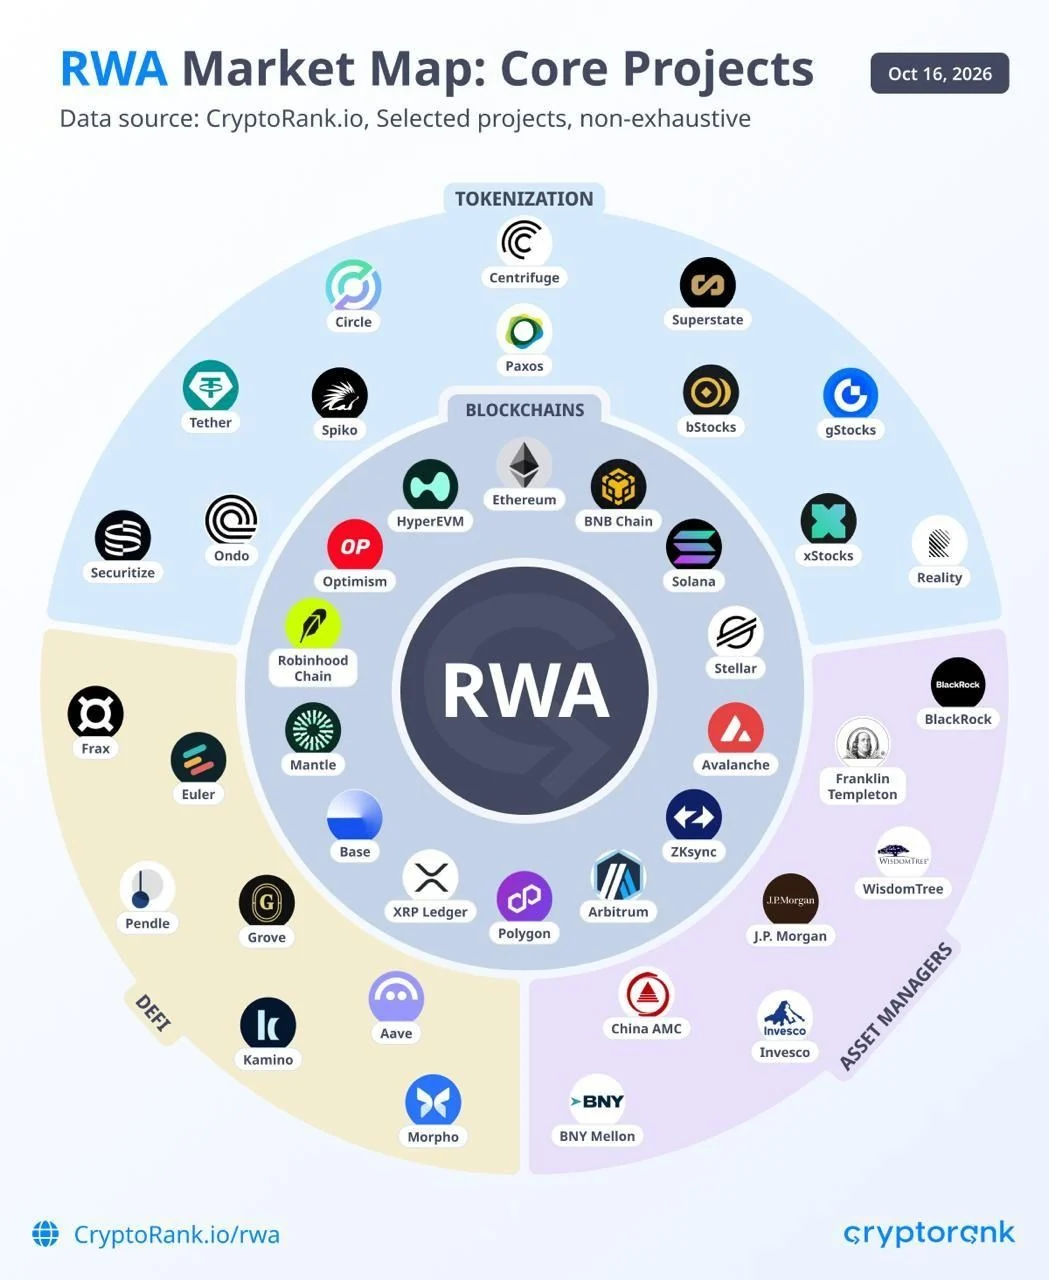
Laut dem neuesten Bericht von Cryptorank verbinden tokenisierte reale Vermögenswerte (RWAs) traditionelle Finanzinstrumente mit blockchainbasierten Märkten und ermöglichen es berechtigten Anlegern, tokenisierte Fondsanteile, Rohstoffengagements und aktiengebundene Produkte in digitalen Wallets zu halten.
Tokenisierte US-Staatsanleihenfonds bleiben die größte einzelne Anlagekategorie mit einem Wert von 14,7 Milliarden US-Dollar, was etwa 37 % des 39,3 Milliarden US-Dollar umfassenden verteilten RWA-Marktes entspricht.
Diese Produkte bieten berechtigten Anlegern ein Engagement in Staatsanleiheportfolios über Fonds-Token, wobei Zeichnungs-, Rücknahme- und Übertragungsbedingungen bestimmen, wie auf das Kapital zugegriffen werden kann.
Auch Rohstoffe haben sich ausgeweitet. Ihre tokenisierte Marktkapitalisierung stieg von 3,1 Milliarden US-Dollar Ende 2025 auf etwa 8 Milliarden US-Dollar bis Ende September 2026, was etwa dem 2,6-fachen des Ausgangswerts entspricht. Ethereum hält den größten Anteil an diesem Markt, während das XRP Ledger einen weiteren wesentlichen Teil ausmacht.
Gold macht den Großteil des tokenisierten Rohstoffwerts aus. Tether Gold und PAX Gold verknüpfen ihre Token mit verwahrtem Gold, während Produkte wie Kinesis Silver ein Engagement in zugewiesenem Silberbarren bieten. Rücknahme und physische Lieferung hängen von den Bedingungen des jeweiligen Emittenten ab.
Der Anstieg des tokenisierten Goldwerts spiegelt sowohl höhere Metallbestände als auch Wertsteigerungen wider. Die Menge an Gold, die über diese Produkte gehalten wird, stieg im Jahr bis zum 31. August 2026 um 73 %, während der Goldpreis im gleichen Zeitraum um 29 % zunahm.
Auch tokenisierte ETFs sind gewachsen. Ihr kombinierter Wert stieg von 225 Millionen US-Dollar Ende 2025 auf 673 Millionen US-Dollar bis Ende des dritten Quartals 2026, was fast einer Verdreifachung entspricht.
Allein im dritten Quartal wurde ein Wachstum von etwa 59 % gegenüber einem Ausgangswert von 422 Millionen US-Dollar verzeichnet. Ethereum blieb der größte Markt, während die BNB Chain einen wachsenden Anteil ausmachte.
Tokenisierte Aktien haben mehr als 4,3 Millionen Halterpositionen über unternehmensgebundene Produkte angezogen. Die Anzahl der Halter weist jedoch nicht unbedingt auf den investierten Betrag oder das Niveau der laufenden Aktivität hin. Mehrere Wallets können demselben Anleger gehören, während Verwahrungsadressen viele Kunden repräsentieren können.
Auch die rechtliche Struktur ist von Bedeutung. Einige Produkte, darunter xStocks, sind als Tracker-Zertifikate strukturiert, die durch zugrunde liegende Vermögenswerte besichert sind.
Sie können ein wirtschaftliches Engagement bieten, ohne Aktionärsstimmrechte zu gewähren, was bedeutet, dass die mit einem Token verbundenen Rechte von denen abweichen können, die mit dem direkten Halten von Unternehmensaktien verbunden sind.
Derivate überholen Spot-Handel, während DeFi-Kreditvergabe zurückbleibt
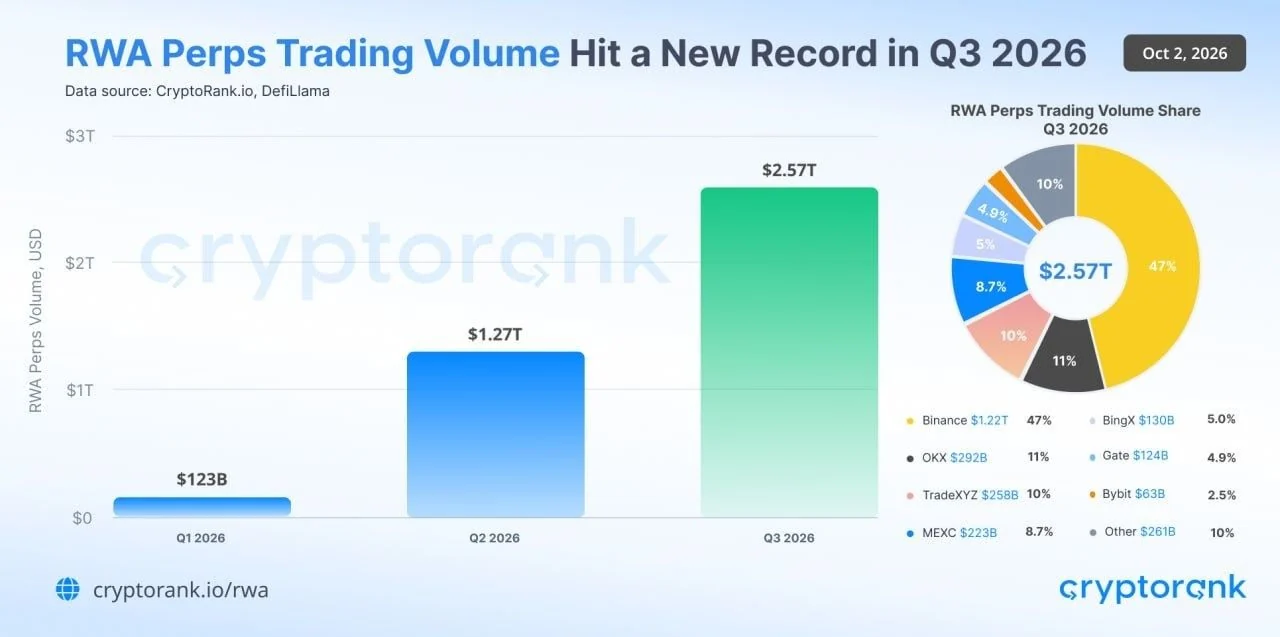
Das Handelsvolumen von RWA-Perpetuals erreichte im dritten Quartal 2026 2,57 Billionen US-Dollar, mehr als das Doppelte der 1,27 Billionen US-Dollar, die im zweiten Quartal verzeichnet wurden. Binance machte fast die Hälfte des Quartalsvolumens aus, wobei sich die Aktivität über zentralisierte Börsen und dezentrale Handelsplätze erstreckte.
Separate Zahlen für August zeigen, dass Aktien 8 % des erfassten tokenisierten Vermögenswerts, aber 93 % des Onchain-Spot-Handelsvolumens ausmachten. Aktien-Perpetuals verzeichneten ein Volumen von 72,4 Milliarden US-Dollar im Vergleich zu 12,6 Milliarden US-Dollar im Spot-Handel, was fast dem Sechsfachen entspricht.
Die Zahlen veranschaulichen den Unterschied zwischen dem Halten tokenisierter Vermögenswerte und dem Handel mit Kontrakten, die an deren Preise gekoppelt sind. Perpetuals ermöglichen es Händlern, Long- oder Short-Engagements einzugehen, ohne den zugrunde liegenden Vermögenswert zu besitzen, und durch Hebelwirkung kann das Handelsvolumen erheblich größer sein als das hinterlegte Sicherheitenvolumen.
Der Handel außerhalb der üblichen Börsenzeiten birgt zusätzliche Risiken. Krypto-Handelsplätze können weiterhin Orders abgleichen, während die zugrunde liegenden Aktienmärkte, die für die Absicherung genutzt werden, geschlossen sind.
In diesen Zeiträumen können dünne Orderbücher und die Abhängigkeit von verfügbaren Preisfeeds die Ausführungsqualität beeinträchtigen.
Die Nutzung tokenisierter Vermögenswerte als Sicherheiten im dezentralen Finanzwesen bleibt begrenzter, als ihre Verfügbarkeit vermuten lässt. Etwa 42 % des Angebots an Aktien-Token sind berechtigt, als DeFi-Sicherheiten zu dienen, aber nur etwa 2,6 % sind tatsächlich in Kreditmärkten hinterlegt.
Tokenisierte Kredite weisen eine höhere Beteiligungsquote an der Kreditvergabe auf, wobei etwa 19 % bis 21 % ihres Angebots in Kreditprotokollen hinterlegt sind. Im Vergleich dazu liegt die Quote bei Produkten, die Bargeldäquivalenten entsprechen, bei etwa 0,4 %.
Diese Unterschiede spiegeln die unterschiedlichen Rollen der Produkte wider. Kredit-Token können Kreditstrategien unterstützen, während durch Staatsanleihen gedeckte Bargeldäquivalente häufig gehalten werden, um Erträge zu erzielen. Die bloße Berechtigung allein garantiert keine Nachfrage nach Kreditaufnahme oder Kreditvergabe.
Rücknahmebedingungen sind eine weitere Einschränkung. Einige tokenisierte Anlageprodukte bieten standardmäßige Rücknahmen auf der Grundlage der Bewertungs- und Abwicklungspläne ihrer Strategien an, während schnellere Abhebungen von einer dedizierten Liquidität abhängen und zusätzliche Gebühren verursachen können.
Kreditgeber müssen diese Einschränkungen berücksichtigen, wenn sie entscheiden, wie viel sie gegen einen Token vorstrecken.
RWA-Unternehmen beschaffen auch weiterhin Kapital für die Infrastruktur, die den Markt unterstützt. Offengelegte Venture-Runden beliefen sich in den ersten neun Monaten des Jahres 2026 auf insgesamt 237,5 Millionen US-Dollar verteilt auf 26 Deals. Superstates Series B in Höhe von 82,5 Millionen US-Dollar machte etwa 35 % dieser Gesamtsumme aus.
Der breitere Trend deutet darauf hin, dass tokenisierte Vermögenswerte bei Anlagebeständen und im Handel an Zugkraft gewinnen. Die Ausweitung ihrer Rolle in der dezentralen Kreditvergabe wird jedoch mehr als nur die Ausgabe auf der Blockchain erfordern.
Zuverlässige Preisbildung, ausreichende Liquidität, praktikable Rücknahmemechanismen und ein verlässlicher Weg zur Liquidation von Sicherheiten bleiben für eine breitere Akzeptanz unerlässlich.