Autor: Jae, PANews
Am 3. November tobt der Kampf um die US-Zwischenwahlen, und auch die Regulierungsfront der CFTC steht in Flammen.
Am Morgen genehmigte die US Commodity Futures Trading Commission (CFTC) den Zugang von US-Aktien-Perpetual-Futures zum regulierten US-Markt; US-Aktien-Perpetual-Kontrakte erhielten erstmals eine ausdrückliche US-Regulierungsgenehmigung. Am Nachmittag fielen bereits die Schüsse der Gegner. Die Capital Markets Alliance (CMA), unterstützt von traditionellen Instituten wie der Chicago Board Options Exchange Group (Cboe) und Citadel Securities, reichte eine Klage beim Bundesbezirksgericht für den südlichen Bezirk von New York ein und forderte die Aufhebung der Produktgenehmigung der CFTC.
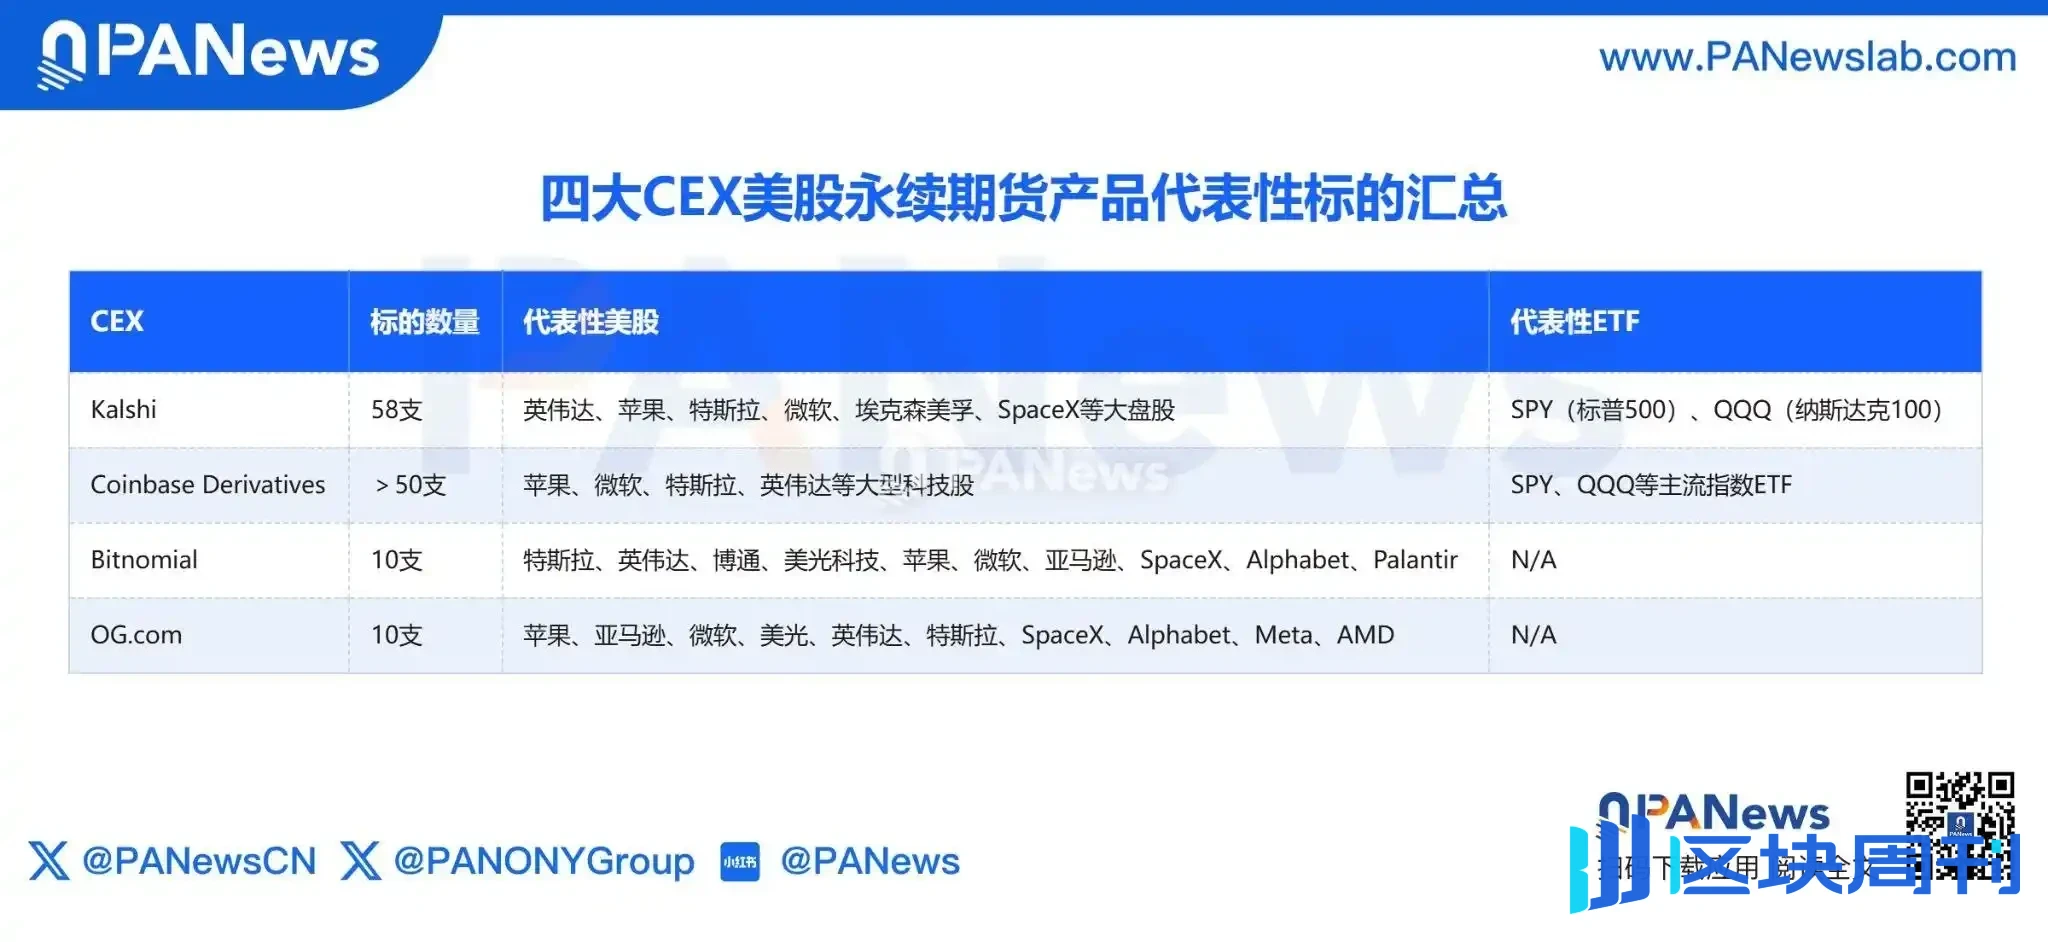
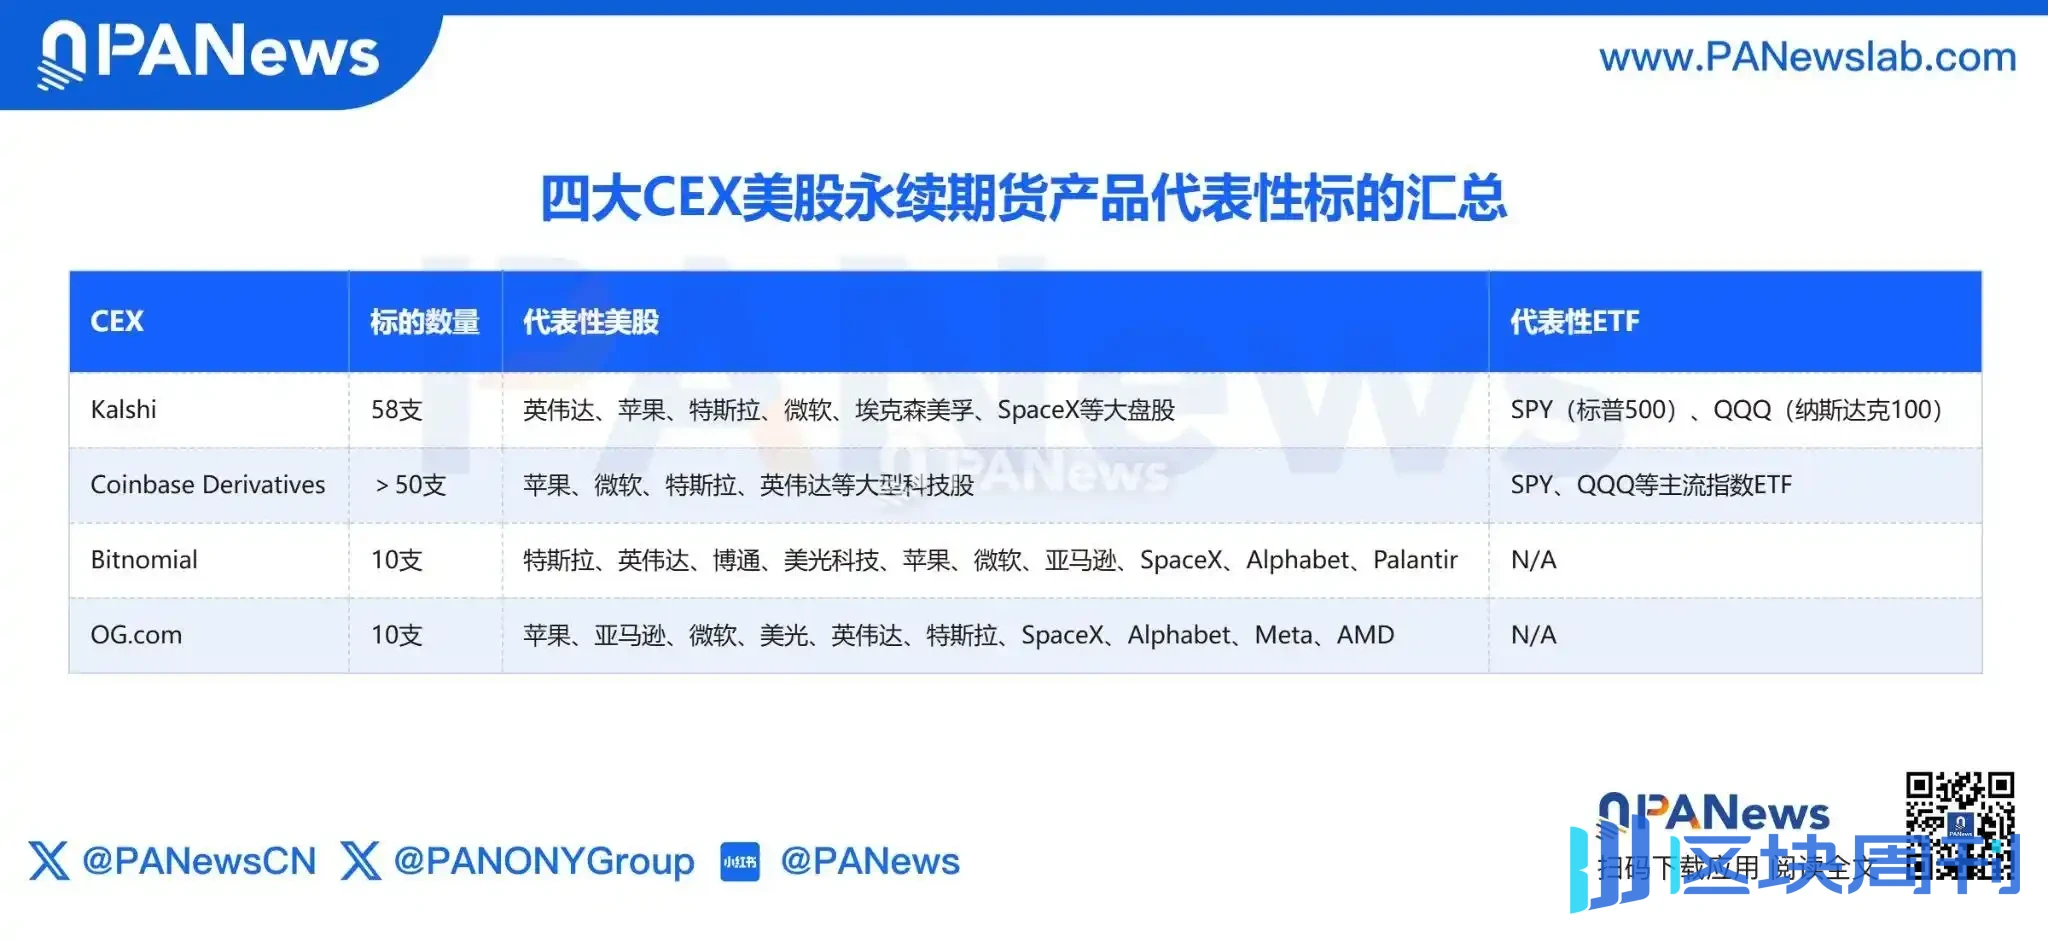
Dass Durchlass und Blockade am selben Tag aufeinandertreffen, ist keineswegs eine zufällige Marktepisode. Zuvor waren die US-Aktien-Perpetual-Futures-Produkte von vier Krypto-Instituten bereits auf dem Weg: Kalshi, Coinbase, Bitnomial (Schwesterunternehmen von Kraken) und OG.com (unter dem Dach von Crypto.com). Ein Aufeinandertreffen alter und neuer Kräfte spielt sich bei US-Aktien-Perpetual-Kontraktprodukten ab.
Die CFTC öffnet die Schleuse, vier Krypto-Börsen preschen vor
Perpetual-Kontrakte sind längst das mainstreamigste Handelsinstrument des Kryptomarkts. Sie haben kein festes Fälligkeitsdatum und verankern den Kontraktpreis über einen Finanzierungssatzmechanismus am Spotpreis. Trader müssen keine Aktien halten und können ihr Risikoexposure über Margin hebeln – der Preis dafür ist, dass sie weder Aktionärsstatus noch Stimmrechte haben.
Nun wird dieser Handelsmechanismus auf den US-Aktienmarkt übertragen. Die Kehrtwende der CFTC kam nicht plötzlich. Am 29. Mai ließ die CFTC als erste die Bitcoin-Perpetual-Futures BTCPERP von Kalshi zu und schuf damit einen Präzedenzfall. Anschließend veröffentlichte die Regulierungsbehörde eine Grundsatzerklärung zur Listung von Perpetual-Kontrakten, in der sie feststellte, dass verschiedene Basiswerte wie Aktien und Edelmetalle einer „Einzelfallprüfung“ bedürfen.
Danach breiteten sich die Produktanträge der Institute rasch auf US-Aktien und ETFs aus: Am 18. September reichten Kalshi, Bitnomial und Coinbase Derivatives am selben Tag ein; am 24. September folgte OG.com.
Die ersten Basiswerte der vier Krypto-Handelsplattformen sind hochgradig identisch und fast alle an Large-Cap-Tech-Aktien wie Nvidia, Apple, Tesla und Microsoft sowie an gängige Index-ETFs wie SPY und QQQ gekoppelt. Die Assets mit der besten Liquidität und der höchsten Bekanntheit bei Privatanlegern sind stets die erste Station neuer Produktkategorien.
Was den Handelsmechanismus betrifft, so planen diese US-Aktien-Perpetual-Produkte einen durchgehenden Handel von Sonntagabend bis Freitagabend, der den Großteil der Zeit außerhalb der regulären US-Börsenzeiten abdeckt, aber nicht 24/7 wie im Kryptomarkt. Für normale Anleger ist die unmittelbarste Veränderung: Künftig können sie die Preisbewegungen großer Tech-Aktien direkt handeln, ohne auf traditionelle US-Aktienoptionen angewiesen zu sein, und Leerverkäufe sowie Absicherungen werden flexibler.
Bemerkenswert ist, dass die Freigabe der CFTC eher auf dem Mechanismus beruht, dass nach Ablauf der Prüfungsfrist die Genehmigung als erteilt gilt, und nicht darauf, dass den vier Instituten einzeln eine formelle Genehmigung oder Lizenz erteilt wurde. Die anfängliche Prüfungsfrist von 45 Tagen endete für die ersten drei am 2. November, OG.com muss bis zum 8. November warten.
Diese Zulassung bedeutet jedoch nicht, dass US-Aktien-Perpetual-Produkte aus dem Blickfeld der US-Börsenaufsicht (SEC) geraten sind. Nach dem Commodity Futures Modernization Act von 2000 fallen Wertpapierfutures in den gemeinsamen Zuständigkeitsbereich von CFTC und SEC. Die Plattformen müssen neben der Qualifikation als Designated Contract Market (DCM) der CFTC auch die Registrierung bei der SEC nach den Regeln für Wertpapierfutures-Handelsplätze abschließen.
Wall-Street-Finanzgiganten verklagen die CFTC, US-Aktien-Perpetual-Produkte im Definitionsstreit
Das grüne Licht ist an, aber einige sind damit nicht einverstanden. Am Nachmittag, als die CFTC die US-Aktien-Perpetual-Produkte genehmigte, reichte die von Wall-Street-Giganten unterstützte CMA beim Bundesbezirksgericht für den südlichen Bezirk von New York Klage ein und forderte die Aufhebung der betreffenden Genehmigung.
Der Kern der CMA-Klage ist eine Definitionsfrage: Gelten US-Aktien-Perpetual-Kontrakte als Wertpapierfutures (Security Futures) oder als auf Wertpapieren basierende Swaps (Security-Based Swaps)?
Die CFTC ordnet US-Aktien-Perpetual-Kontrakte als Wertpapierfutures ein und wendet damit den gemeinsamen Regulierungsrahmen von CFTC und SEC an. Die CMA ist der Ansicht, dass US-Aktien-Perpetual-Kontrakte, die kein festes Fälligkeitsdatum haben und den Preis über periodische Finanzierungszahlungen verankern, im Wesentlichen eher auf Wertpapieren basierenden Swap-Produkten ähneln.
Im US-Regulierungssystem unterliegen wertpapierbasierte Swaps strengeren Beschränkungen, und dem Vertrieb an normale Privatanleger stehen besondere rechtliche Hindernisse entgegen. Sollte ein Gericht die Einstufung von US-Aktien-Perpetual-Kontrakten als wertpapierbasierte Swaps bestätigen, stünde der bestehende Zulassungsweg für die Produkte vor grundlegenden Herausforderungen.
Hinter dem Rechtsstreit stehen handfeste kommerzielle Interessenkonflikte. Dass Cboe und Citadel Securities gemeinsam blockieren, dient im Kern dazu, zu verhindern, dass US-Aktien-Perpetual-Kontrakte ihre Geschäftsgraben untergraben.
Für Cboe ist das Optionsgeschäft zweifellos die Cash Cow. Im dritten Quartal dieses Jahres lag der Nettoumsatz im Optionsgeschäft bei fast 470 Millionen US-Dollar, ein Plus von 23 % gegenüber dem Vorjahr, und die Börsen des Unternehmens vereinen 30,5 % des gesamten Handelsvolumens am US-Optionsmarkt auf sich. Neben Handelsgebühren sind Marktdaten, Zugangsdienste und begleitende Clearing-Dienstleistungen weitere Einnahmequellen.
US-Aktien-Perpetual-Kontrakte weisen jedoch eine relativ hohe Substitutionswirkung gegenüber Optionen auf. Ein Beispiel: Wenn ein Anleger Tesla gehebelt long gehen möchte, musste er früher Call-Optionen kaufen und dabei Fälligkeitsdatum, implizite Volatilität und Ausübungspreis berücksichtigen; künftig kann er über einen Long-Position in US-Aktien-Perpetual-Kontrakten direkt Preisengagement erhalten, ohne Rollover und Verfall verwalten zu müssen.
Für Nutzer, die kurzfristigen Handel oder gehebelte Wetten bevorzugen, überschneiden sich die Bedürfnisse beider Produkte teilweise. Sobald US-Aktien-Perpetual-Kontrakte an Volumen gewinnen, wird zuerst das Privatanleger-Handelsvolumen des Optionsmarkts abgezogen.
Für Citadel Securities liegt der Einschlag im Grundgeschäft des Market Makings. Das Unternehmen hält etwa 30 % Marktanteil im US-Optionsmarkt-Marketing, wickelt 35 % des US-Privatkunden-Handelsvolumens ab, und sein Geschäftsmodell basiert auf Orderflow traditioneller Broker und ausgereiften Preisbildungs- und Hedging-Systemen.
Wenn immer mehr Privatanleger US-Aktien-Perpetual-Kontrakte auf Krypto-Handelsplattformen handeln, umgeht der Orderflow die traditionellen Handelskanäle, und die Market-Making-Einnahmen sowie der Preiseinfluss von Citadel Securities werden geschwächt. Besonders nachbörslich und am Wochenende können Perpetual-Plattformen eigenständig Quotierungen und Abschlüsse bilden, was einem zweiten Preisfindungsplatz in der Leerzeit des traditionellen Markts gleichkommt.
Die tiefere Sorge liegt in der Regulierungsasymmetrie. Traditionelle Aktien- und Optionsbörsen operieren seit Jahren unter strenger SEC-Aufsicht und tragen hohe Compliance-Kosten. Wenn CEX allein durch die DCM-Qualifikation der CFTC plus SEC-Registrierung Produkte mit ähnlicher wirtschaftlicher Funktion auf den Markt bringen können, dringen sie mit niedrigeren Compliance-Kosten in denselben Markt ein. Cboe sagte in seiner Stellungnahme an die SEC unverblümt: Eine falsche Produktklassifizierung würde neuen Marktteilnehmern Raum für „Regulierungsarbitrage“ lassen.
Mit anderen Worten: Die Giganten lehnen nicht das US-Aktien-Perpetual-Produkt selbst ab.
Cboe-CEO Craig Donohue betonte: Wäre es nur eine Geschäftsfrage, könnte Cboe durchaus ein gleichartiges Produkt auf seiner eigenen, von der CFTC regulierten Handels- und Clearing-Plattform auflegen. Cboe verfügt ohnehin über eine vollständige Infrastruktur für Futures-Handel und Clearing, seine Tochter Cboe Clear U.S. besitzt die DCO-Qualifikation und erhielt im Oktober dieses Jahres zudem die vorläufige Registrierungsgenehmigung der SEC für Wertpapier-Clearing. Es fehlt ihm nicht an der Fähigkeit einzusteigen, es will nur nicht unter unfairen Regeln konkurrieren.
Daher gleicht diese Klage eher einem defensiven Gegenschlag: Bei Erfolg werden die bestehenden Genehmigungen aufgehoben und die Regulierungsbehörde gezwungen, die Hürden zu erhöhen; bei Niederlage lässt sich über das Gerichtsverfahren der Umsetzungszyklus verlängern und den Giganten ein Zeitfenster für ihre Positionierung verschaffen. Für traditionelle Institute ist es die bessere Lösung, die Regulierung zu einer Angleichung der Regeln zu drängen und mit den vorpreschenden Playern wieder an derselben Startlinie zu konkurrieren, statt eine neue Produktkategorie zu verbieten.
Perpetual-Kontrakte bringen neue Handelsmechanismen, und der Kryptomarkt hat bewiesen, dass Nutzer Nachfrage nach dem Handel mit Perpetual-Kontrakten haben. Was letztlich darüber entscheidet, ob sich US-Aktien-Perpetual-Kontrakte am Markt behaupten können, sind jedoch weiterhin Liquidität, Handelskosten, Anlegerschutz und klare, stabile Regulierungsregeln. Ob sich Produktvorteile in Wettbewerbsfähigkeit auf dem US-Aktienderivate-Markt verwandeln lassen, muss die Zeit noch zeigen.
Die CFTC hat die Tür zum US-Aktien-Perpetual-Markt geöffnet, aber die Handelsqualifikation zu erhalten und den Markt tatsächlich zu gewinnen, sind seit jeher zwei verschiedene Dinge.