
Text | Cainengquan
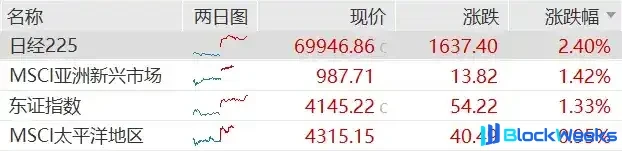
Während der Nationalfeiertage sind die ausländischen Märkte wieder gestiegen. Am 2. Oktober stieg der Nikkei-Index um fast 4 %, der KOSPI um 2 %, und der Nasdaq erreichte am Abend erneut ein historisches Hoch. Doch am selben Tag eröffnete der Hang Seng Tech Index niedriger und fiel weiter, erreichte intraday mit 4.111 Punkten ein neues Tief seit einem Jahr und schloss mit einem Minus von 2,26 %. Vom Höchststand im Oktober letzten Jahres gerechnet ist er kumuliert um fast 40 % gefallen. Xiaomi Group fiel um über 5 %, Bilibili, JD Health und XPeng Group fielen um über 4 %, Kuaishou, Li Auto, Baidu, Horizon, Leapmotor und JD.com fielen alle um über 3 %. Von den Indexmitgliedern war nur NIO im Plus.
Die A-Aktien-Schlange vor dem Hongkonger Börsenportal rückt einen Platz vor
Erst vor wenigen Tagen begrüßte die Hongkonger Börse gleich vier Neuemissionen: den PCB-Marktführer Jingwang Electronics, den Anbieter von Photovoltaik-Automatisierungsanlagen Robotechnik, das Photolack-Unternehmen Tongcheng New Material sowie Benmo Technology, das Roboteraktoren herstellt. Drei der vier sind A-Aktien-Unternehmen, die eine Zweitlistung anstreben.
Die größte Aufmerksamkeit erregte Jingwang Electronics. Gemessen am Umsatz des Jahres 2025 ist es der weltweit größte Zulieferer von Automotive-Elektronik-PCBs mit einem Marktanteil von 10,6 %, rangiert unter den globalen PCB-Herstellern auf Platz 11 und hält einen Gesamtmarktanteil von 2,5 %. Seine Kunden sind nicht nur Automobilhersteller, sondern es liefert auch PCB-Unterstützung für Hochgeschwindigkeits-Rechenhardware und ist in die AI-Infrastruktur eingestiegen.
Kaum war die Nachricht über die vier Neuemissionen verdaut, kam am 2. Oktober ein weiterer Name hinzu. Das A-Aktien-Unternehmen DapuStor, die „erste AISSD-Aktie“, kündigte an, Tianjian International als Prüfungsgesellschaft für die H-Aktien-Emission beauftragen zu wollen und kürzlich einen A1-Antrag bei der Hongkonger Börse einzureichen; die Notierung wird für Ende 2026 oder Anfang 2027 erwartet. Laut IFR hat DapuStor bereits vertraulich eingereicht und plant, über eine Zweitlistung in Hongkong mindestens 1 Milliarde US-Dollar einzusammeln; CITIC Securities, Haitong International und UBS treiben dies gemeinsam voran.
Von der Notierung am ChiNext im April 2026 bis zum Start des Hongkong-IPO im Oktober begann DapuStor nur ein halbes Jahr nach der A-Aktien-Notierung mit der Vorbereitung einer Zweitlistung. Angetrieben wird dieses Tempo durch den ersten Halbjahresbericht nach der Notierung: Im ersten Halbjahr betrug der Umsatz 4,722 Milliarden Yuan, ein Plus von 531 % im Jahresvergleich, und der den Muttergesellschaften zurechenbare Nettogewinn lag bei 1,334 Milliarden Yuan, was direkt von einem Verlust von 354 Millionen Yuan im Vorjahreszeitraum zu einer Rückkehr in die Gewinnzone führte. Zum 30. September notierte die Aktie in A-Aktien bei 339,9 Yuan, die Marktkapitalisierung betrug 148,27 Milliarden Yuan.
Die nach Hongkong gehen, sind alles Unternehmen aus der AI-Hardware-Kette
Betrachtet man dies über einen längeren Zeitraum, zeigt sich, dass DapuStor kein Einzelfall ist, sondern nur der neueste in dieser nach Süden ziehenden Schlange.
Die Top drei der Hongkonger IPO-Emissionsrangliste 2026 sind alles A-Aktien-Hardtech-Unternehmen. Zhongji Innolight sammelte bei der Erstemission 61,422 Milliarden Hongkong-Dollar ein, eine Zahl, die den Emissionsrekord Hongkongs der letzten sieben Jahre brach; Luxshare Precision sammelte 25,060 Milliarden; Shenghong Technology sammelte 23,135 Milliarden. Zusammen sind das über 110 Milliarden Hongkong-Dollar.
Die Unternehmen in dieser Schlange weisen eine hohe Überschneidung im Geschäft auf: Zhongji Innolight macht optische Module, Shenghong Technology stellt AI-Server-PCBs her, Luxshare Precision ist bei Steckverbindern und Server-Fertigung tätig, DapuStor produziert Enterprise-SSDs, Jingwang Electronics fertigt Automotive- und AI-PCBs, Robotechnik ist in der Photovoltaik- und Halbleiterautomatisierung tätig, Tongcheng New Material stellt Photolack her, und Benmo Technology produziert Roboteraktoren.
Ausnahmslos handelt es sich um Glieder der AI-Rechenhardware-Industriekette.
Dahinter steht eine gemeinsame Realität. Das AI-Wettrüsten ist bis 2026 vorangeschritten, und ob optische Module, PCBs, SSDs oder Roboteraktoren – überall wird wild expandiert. Expansion kostet Geld: Fabriken bauen, Ausrüstung kaufen, Kapazitäten horten – alles Investitionen in Milliardenhöhe. Doch das Refinanzierungsfenster der A-Aktien hat sich für diese Unternehmen nicht vollständig geöffnet, und die Bewertungen sind gedrückt. Hongkong ist zu einer weiteren Tasche geworden, aus der man US-Dollar-Mittel erhalten kann, und der Prozess der Zweitlistung ist relativ schnell; internationale Investoren erkennen auch die Position dieser Unternehmen in der globalen AI-Lieferkette an.
DapuStors Umsatz stieg im ersten Halbjahr um mehr als das Fünffache, und kaum war es wieder in der Gewinnzone, drängte es zur Hongkonger Börse – nicht weil es so knapp bei Kasse war, dass es nicht überleben konnte, sondern weil das Geld für die Expansion schneller kam als das auf dem Konto verdiente Geld.
Das ganze Jahr über 400 Milliarden eingesammelt, doch die Ausfallrate liegt über 70 %
Doch die Aufnahmefähigkeit der Hongkonger Börse sendet bereits Warnsignale aus.
Seit 2026 sind in Hongkong bereits fast 120 Neuemissionen gelistet worden, mit einem Gesamtemissionsvolumen von etwa 400 Milliarden Hongkong-Dollar, eine Größenordnung, die unter den globalen Börsen an vorderster Stelle steht. Allein die Emission von Zhongji Innolight brach den siebenjährigen Emissionsrekord Hongkongs. Oberflächlich betrachtet ist dies die Geschichte, wie Hongkong wieder zum globalen Finanzierungszentrum wird.
Doch die andere Seite ist, dass die Ausfallrate bei Neuemissionen bereits über 70 % liegt. Seit September sind die meisten Neuemissionen am ersten Handelstag unter den Ausgabepreis gefallen. Zwischen der Hitze des Primärmarkts und der Schwäche des Sekundärmarkts zeigt sich eine deutliche Divergenz.
Wie ist diese Divergenz zu verstehen? Der Primärmarkt stützt sich auf Cornerstone-Investoren und Ankerinvestoren; diese Institutionen sichern sich ihre Anteile vor der Notierung und stützen so den Ausgabepreis. Doch nach der Notierung, sobald die Sperrfrist endet, lockern sich die Positionen, und die aufnehmenden Mittel im Sekundärmarkt sind nicht so zahlreich, sodass der Aktienkurs nicht gehalten werden kann. Die Zeichner und diejenigen, die die Anteile übernehmen, sind keineswegs dieselbe Gruppe.
Das erklärt auch, warum der Hang Seng Tech am 2. Oktober fiel. Die 400 Milliarden IPO-Abschöpfung im ganzen Jahr erfordert, dass der Sekundärmarkt kontinuierlich Liquidität zur Aufnahme bereitstellt. Wenn immer mehr Hardtech-Unternehmen an die Börse gehen und die zusätzlichen Mittel in Hongkong nicht im gleichen Tempo nachkommen, wird der Index nach unten gedrückt. Dass Xiaomi an einem Tag 5 % verliert, liegt nicht daran, dass das Unternehmen selbst ein Problem hat, sondern daran, dass der gesamte Sektor von der Angebotsseite verwässert wird.
Diese Verlustserie des Hang Seng Tech hat auch nicht nur einen Grund, nämlich die IPO-Abschöpfung. Hohe US-Staatsanleiherenditen drücken auf die Bewertungen, einige chinesische Broker wurden daran gehindert, dass Kunden vom Festland kaufen, Southbound-Mittel fehlen phasenweise – mehrere Kräfte kommen zusammen. Doch das IPO-Angebot von 400 Milliarden im ganzen Jahr hat die Aufnahmefähigkeit dieses Marktes tatsächlich fragiler gemacht.
Dies ist nicht der große Moment Hongkongs, sondern Hardtech auf der Suche nach Geld
Betrachtet man diese Ereignisse zusammen, ist die Hauptlinie der Geschichte eigentlich klar.
AI-Hardware-Unternehmen haben in A-Aktien ihre Geschichte erzählt, festgestellt, dass die Refinanzierungstasche nicht groß genug ist, und sind kollektiv nach Hongkong gezogen. Zhongji Innolight sammelte 61,4 Milliarden, Luxshare 25 Milliarden, Shenghong 23,1 Milliarden, und DapuStor will nun 1 Milliarde US-Dollar einsammeln. Diese Unternehmen kommen nicht nach Hongkong, um symbolisch die Glocke zu läuten, sondern brauchen echtes Geld in US-Dollar, um zu expandieren.
Doch ob der Sekundärmarkt in Hongkong dies annimmt, ist eine andere Frage. Die 70-prozentige Ausfallrate zeigt, dass internationale Investoren bereit sind, diesen AI-Hardware-Unternehmen im Primärmarkt eine Bewertung zu geben, aber sobald es auf den öffentlichen Markt geht, werden sie zurückhaltend.
Der Nasdaq im Ausland erreicht noch immer neue Höchststände, was zeigt, dass das globale Kapital die AI nicht verlassen hat. Doch dieses Geld bleibt jetzt lieber in den großen Technologieaktien der USA, statt den New-Economy-Werten in Hongkong nachzujagen. Der Rückgang des Hang Seng Tech ist der direkteste Ausdruck dieser Präferenz.
Was als Nächstes wirklich zu beobachten ist, ist nicht, wie viel Geld diese Unternehmen an der Hongkonger Börse einsammeln können, sondern ob nach dem Einsammeln des Geldes und dem Abschluss der Expansion die Geschäftsergebnisse Schritt halten können. Wenn die Nachfrage nach AI-Rechenleistung weiter steigt und die mit dem eingesammelten Geld gebauten Kapazitäten dieser Unternehmen letztlich in Umsatz und Gewinn verwandelt werden können, dann lohnt sich diese Welle der Südwärts-Notierungen. Wenn die Nachfrage auch nur leicht nachlässt, wird die 70-prozentige Ausfallrate zu einem Spiegel.
Schließlich bedeutet eine Börsennotierung nur, dass man Geld bekommen hat; ob man das Geld in das nächste Wachstum verwandeln kann, ist eine andere Geschichte.