Autor: Zhao Ying
Der Widerstreit zwischen der AI-Agent-Welle und steigenden US-Renditen spaltet die US-Aktienmärkte derzeit in zwei völlig unterschiedliche Welten.
Diese Woche veröffentlichte Meta sein Agentic-AI-Modell Muse, die Marktkapitalisierung stieg innerhalb einer Woche um 220 Milliarden US-Dollar, was den Nasdaq-100-Index zum stärksten großen Aktienindex machte. Gleichzeitig stiegen die US-Anleiherenditen weiter und drückten zinssensitive Vermögenswerte auf ein Tief – der Russell-2000-Index blieb deutlich zurück, der S&P-500-Index pendelte um die 7700-Punkte-Marke und konnte keinen wirksamen Ausbruch erzielen.
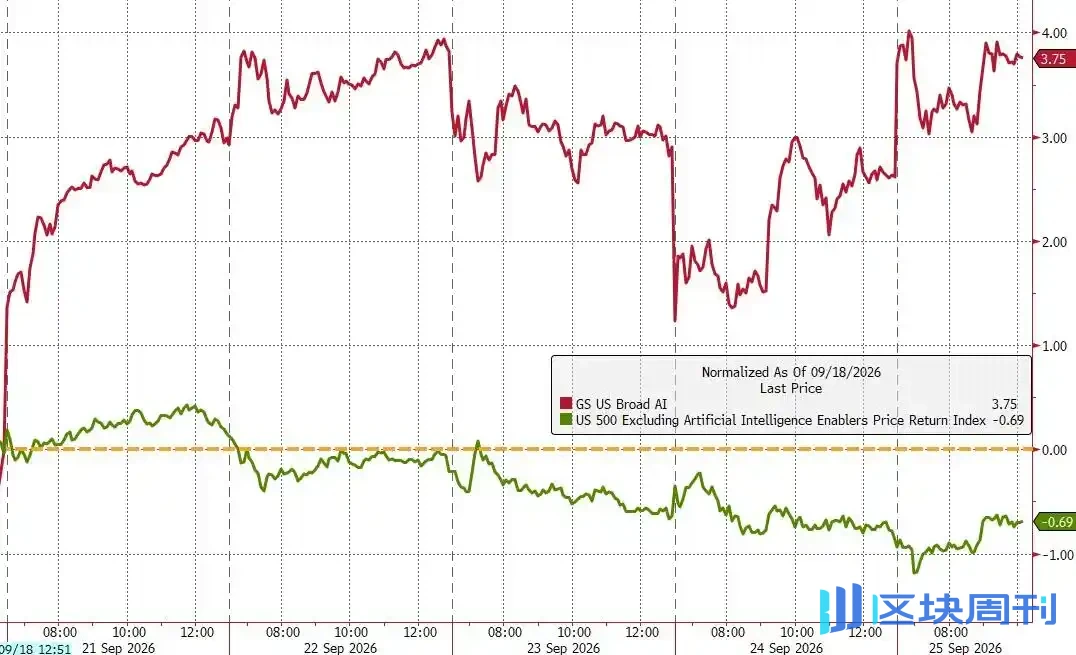
Die interne Differenzierung des Marktes hat ein extremes Ausmaß erreicht. Ohne AI-bezogene Werte fiel der S&P 500 diese Woche tatsächlich um etwa 1 %; die Zahl der Aktien an der NYSE, die neue Tiefststände erreichten, übertraf neun Handelstage in Folge die Zahl derer, die neue Höchststände erreichten – die längste Serie seit Oktober 2023.
Tony Pasquariello, Leiter des globalen Hedgefonds-Geschäfts bei Goldman Sachs, bezeichnet die aktuelle Lage als ein „frustrierendes Katz-und-Maus-Spiel“ zwischen dem Aktienmarkt und dem Zinsmarkt und gibt eine klare Empfehlung: Wer an Long-Positionen in Aktien festhält, sollte gleichzeitig US-Anleihen leerverkaufen, um das Zinsrisiko abzusichern.
AI-Agenten lösen strukturelle Rally aus, Marktkapitalisierungskonzentration erreicht Rekordhoch
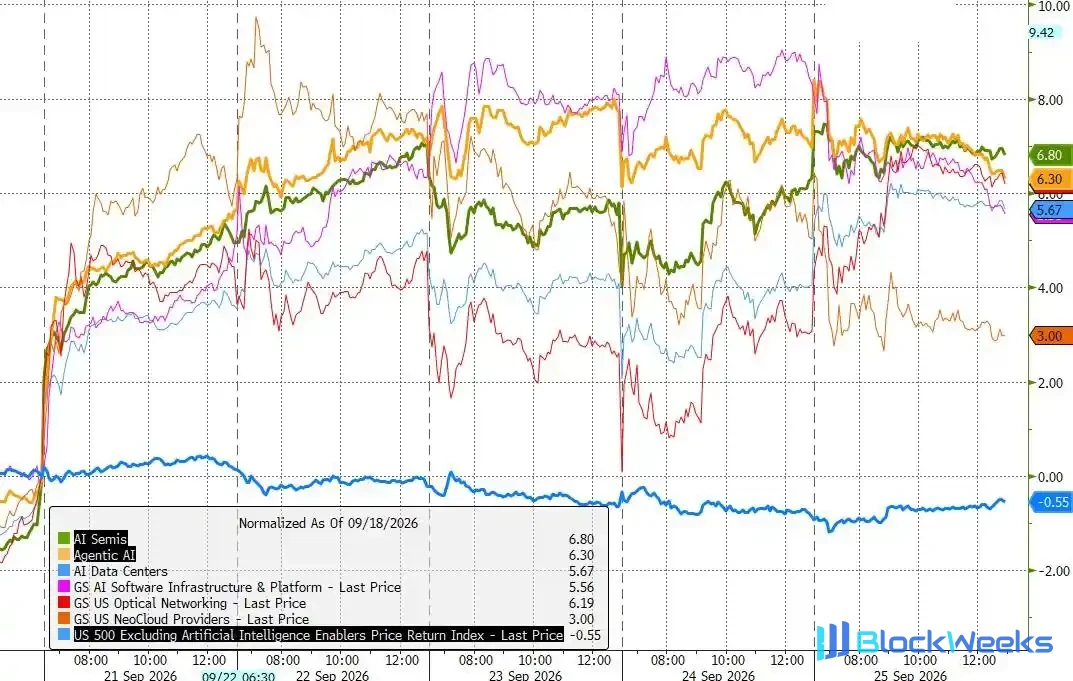
Metas Muse-Modell war der größte Katalysator des Marktes in dieser Woche. Die Veröffentlichung dieses Agentic-AI-Produkts ließ die Marktkapitalisierung von Meta innerhalb einer Woche um 220 Milliarden US-Dollar steigen, die Gesamtmarktkapitalisierung kehrte über die 2-Billionen-Dollar-Marke zurück und trieb die gesamte AI-Lieferkette nach oben – der Halbleitersektor führte die Gewinne an, getrieben von der Nachfrage nach Hardware durch die „Inferenzwirtschaft“, und Agentic-AI-bezogene Werte profitierten kollektiv. Der Agentic-AI-Korbindex von Goldman Sachs (Code GSXUAGNT) stieg entsprechend, und der High-Beta-Momentum-Korb verzeichnete sogar neun aufeinanderfolgende Handelstage mit Gewinnen.
Rich Privorotsky, erfahrener Händler bei Goldman Sachs, wies darauf hin, dass Muse nur der erste unter vielen Marktteilnehmern sei; in den kommenden Wochen und Monaten würden Wettbewerbsprodukte von Google und OpenAI folgen. Seiner Ansicht nach werden, wenn große Unternehmen Sicherheits-, Infrastruktur- und Vertriebsfunktionen übernehmen, zahlreiche wirtschaftliche Reibungsverluste und Zwischenstufen eliminiert, was an sich ein Produktivitätsfortschritt sei und strukturell inflationsdämpfend wirke, sodass die Gesamtauswirkung auf den breiten Aktienmarkt positiv sei.
Bemerkenswert ist, dass die Marktkapitalisierungskonzentration an den US-Aktienmärkten auf ein historisches Extrem gestiegen ist. Pete Callahan, Chef-Technologieanalyst bei Goldman Sachs, wies darauf hin, dass derzeit 10 US-TMT-Unternehmen im S&P 500 eine Marktkapitalisierung von über 1 Billion US-Dollar aufweisen, während diese Zahl vor nur drei Jahren, zu Beginn des AI-Zyklus, lediglich 3 betrug.
Starke interne Marktdifferenzierung, „Diffusionstrade“ für beendet erklärt
Hinter der Euphorie der AI-Rally verschlechtert sich die Marktbreite drastisch. Diese Woche ragte der Technologiesektor allein heraus, während Energie- und Finanzsektor beide zurückblieben; die Mag7 (die sieben großen Technologiekonzerne) verzeichneten fast dreimal so hohe Gewinne wie die übrigen 493 S&P-500-Unternehmen. ZeroHedge zitierte Daten, denen zufolge der „Diffusionstrade“ praktisch nicht mehr existiert – die Zahl der Aktien an der NYSE, die neue Tiefststände erreichten, übertraf neun Tage in Folge die Zahl derer, die neue Höchststände erreichten, der längste Rekord seit fast drei Jahren.
Gleichzeitig zeigte sich auch innerhalb der AI-Rally eine Differenzierung. AI-Strom-bezogene Aktien schwächelten diese Woche, und ihre Entwicklung stand in nahezu perfekter negativer Korrelation zur Wahrscheinlichkeit, dass die Demokraten bei den US-Zwischenwahlen das Repräsentantenhaus gewinnen – der Markt befürchtet, dass bei einer Kontrolle des Repräsentantenhauses durch die Demokraten bestehende und zukünftige Rechenzentrumsprojekte auf unbestimmte Zeit auf Eis gelegt werden könnten, was eine potenzielle Belastung für US-Investitionen in AI-Infrastruktur darstellt.
Darüber hinaus weiteten sich die Credit-Spreads von Hyperscalern in dieser Woche deutlich aus, während ihre Aktienbewertungen weiterhin auf hohem Niveau verharrten. Goldman Sachs bemerkte, dass die Divergenz zwischen dem Kreditrisiko von Hyperscalern und der impliziten Volatilität des Nasdaq auf ein ungewöhnliches Niveau gestiegen ist; die Kluft zwischen beiden verdient Wachsamkeit.

US-Anleiherenditen als größter Stolperstein, S&P 500 scheitert wiederholt an der 7700-Marke
Der anhaltende Anstieg der US-Anleiherenditen war diese Woche die zentrale Variable, die einen Ausbruch des Marktes unterdrückte. Der S&P-500-Index konsolidierte etwa zwei Monate lang um die 7700-Punkte-Marke, am Dienstag zeigten sich zeitweise Anzeichen eines Ausbruchs nach oben, doch unmittelbar darauf folgte ein „Frontalangriff“ des Anleihemarktes, und noch am selben Abend fiel der Index auf den Ausgangspunkt zurück.
Pasquariello beschrieb diese Lage als ein „frustrierendes Katz-und-Maus-Spiel“ zwischen Aktienmarkt und Zinsmarkt: Jedes Mal, wenn der Aktienmarkt einen Ausbruch versucht, springen die Zinsen nach oben und dämpfen die Risikobereitschaft; der Anstieg der Zinsen wiederum belastet zinssensitive Vermögenswerte direkt durch eine Verschärfung der Finanzierungsbedingungen. Der Russell-2000-Index hat sechs Wochen in Folge den S&P 500 unterperformt; Goldman Sachs räumte ein, dass Small Caps weiterhin von Langfristfonds und Vermögensverwaltungskanälen verkauft werden und auch die technische Verfassung gebrochen ist.
Auf Bewertungsebene zeigen die Untersuchungen des US-Aktienstrategieteams von Goldman Sachs, dass der Markt bereits einen gewissen Bewertungsabschlag für die Nachhaltigkeit des Gewinnwachstums der AI-Infrastruktur eingepreist hat – das mediane Forward-KGV von AI-Infrastrukturaktien ist von 32 im April 2026 auf aktuell 22 gefallen, einige pessimistische Erwartungen sind bereits verdaut.
Goldman Sachs: Aktienbestände müssen abgesichert werden, Ausbruch braucht weiterhin Katalysatoren
Angesichts der oben beschriebenen zerrissenen Lage gab Pasquariello einen klaren Handlungsrahmen vor: Wer eine signifikante Long-Position in Aktien halten möchte, sollte gleichzeitig eine einfache Short-Position in US-Anleihen aufbauen, um sie abzusichern. Er stufte die spekulativen Long-Positionen am aktuellen Markt auf einer Standardskala von -10 bis +10 auf +3 ein und vertrat die Ansicht, dass die Gesamtpositionierung nicht überfüllt sei.
Er wies zugleich darauf hin, dass das Rückkaufvolumen nachlasse, das Emissionsvolumen neuer Aktien steige und US-Privatanleger zunehmend abwartend agierten; die aktuelle Marktstruktur sei nicht perfekt. Er räumte jedoch ein, dass es angesichts der Heftigkeit der jüngsten Zinsentwicklung bereits bemerkenswert sei, dass der Aktienmarkt einen Großteil seiner Gewinne verteidigen konnte.
Pasquariellos Fazit lautet: Sollte ein Katalysator für einen Ausbruch nach oben auftauchen, müssten Schnellgelder rasch nachkaufen und einsteigen; doch bis dahin werde das Ringen zwischen Aktienmarkt und Zinsen anhalten, und ZeroHedge ergänzte dazu das letzte Wort – „yet“ (noch nicht).