概述
相對於比特幣,山寨幣交易量已大幅飆升,近期現貨活動接近比特幣現貨交易量的四倍,並達到自2025年9月以來最強的相對水平。這一轉變值得注意,因為它是在更廣泛的市場參與下發生的,而非明顯的槓桿激增。Glassnode報告稱,其追蹤的山寨幣中有72.5%在最近一週表現優於比特幣,而整體交易所現貨交易量已從8月低點翻倍以上。同時,以幣數計算的山寨幣永續合約未平倉量在過去30天內幾乎沒有增加,這表明最新的輪動更多是由現貨市場參與驅動,而非槓桿衍生品頭寸的快速累積。
4倍比率不應被解讀為流入山寨幣的資金是比特幣的四倍。交易量衡量的是換手率,因此同一筆資金在頭寸轉手時可以被重複計算。較高的交易量也同時包含了買入和賣出。更準確的結論是,交易關注度和流動性已決定性地擴展到比特幣之外。
這一區別很重要,因為現貨主導的山寨幣上漲往往與槓桿主導的擴張具有不同的風險特徵。如果市場廣度保持強勁,而資金費率和未平倉量沒有急劇加速,那麼這一行情可能較少受到立即清算連鎖反應的影響。然而,交易所存款增加和更強的獲利了結仍可能將高換手率轉變為派發,而非持久的需求。
關鍵要點
- 山寨幣現貨交易活動已接近比特幣現貨交易量的四倍。
- 72.5%的受追蹤山寨幣近期表現優於比特幣,表明市場參與廣泛。
- 與此前過熱時期相比,山寨幣永續合約未平倉量保持相對克制。
- 4倍比率衡量的是交易換手率,而非淨資本流入。
- 關鍵問題在於,現貨廣度能否在槓桿和交易所存款不轉化為持續拋壓的情況下保持強勁。
為什麼山寨幣交易量幾乎是比特幣的四倍?
該比率預示著市場活動的輪動,而非資金多出四倍
最重要的分析點在於,山寨幣交易量比率衡量的是資產換手的活躍程度,而非有多少新資金進入市場。如果同一筆100萬美元在一個交易時段內被反覆用於交易多種山寨幣,那麼這筆資金可以產生數百萬美元的記錄交易量。因此,與比特幣的直接比較描述的是相對市場活動,而非投資資本的一對一轉移。
該比率確實表明的是,風險偏好已大幅擴展。在市場復甦的早期階段,比特幣通常主導關注度,因為它擁有最深的流動性、最強的機構參與度和最清晰的宏觀敏感性。隨著信心改善,交易者往往開始沿著風險曲線向下尋找更高貝塔的機會。山寨幣現貨交易量的急劇增加與這一過程相符,因為更多的交易活動正在最大資產之外發生。
廣度數據強化了這一解讀。Glassnode報告稱,72.5%的受追蹤山寨幣在最近一週表現優於比特幣,而8月擠壓期間的高點僅為39%。這表明這一行情並非僅由一兩個大市值代幣驅動。更廣泛的資產正在參與,這通常比少數幾個名稱的孤立上漲更能表明輪動。
現貨交易量隨交易所活動整體復甦而回升
山寨幣的走勢也發生在現貨交易更廣泛復甦的背景下。Glassnode報告稱,交易所現貨總交易量已從8月低點翻倍以上,而活動分佈在多個交易場所,而非集中在單一交易所。這很重要,因為市場換手率的廣泛復甦通常比由某一場所臨時飆升驅動的復甦更為穩健。
然而,僅憑交易量上升並不能確定方向性需求。每筆交易都有買方和賣方,高換手率可能伴隨累積,也可能伴隨派發。如果持有者在價格上漲時將更多資產轉移到交易所,更強的交易量最終可能成為拋壓的來源。這就是為什麼4倍比率應與交易所存款、穩定幣流動性、資金費率和已實現獲利了結一起解讀,而非作為獨立的看漲信號。
現階段最有力的結論是,山寨幣已重新奪回市場關注。這種關注能否轉化為持續的資本形成,取決於初始輪動之後會發生什麼。
這是山寨幣季節嗎?
廣度比單一交易量比率更重要
每當較小代幣表現優於比特幣時,「山寨幣季節」一詞常被寬泛使用,但更嚴格的定義應同時包含廣度和持續性。如果只有少數代幣上漲,而大部分市場仍然疲軟,那麼這一行情更適合描述為選擇性投機。相比之下,眾多資產的廣泛相對強勢表明風險偏好正在市場中蔓延。
因此,最新數據值得注意,因為追蹤的山寨幣中表現優於BTC的比例達到了72.5%。這比8月市場顯示的廣度讀數要強得多。結合更高的現貨交易量,這表明交易者正在積極地將注意力重新分配到比特幣之外,而不僅僅是追逐一個孤立的敘事。
儘管如此,一週的廣泛優異表現並不能確立一個持久的週期。如果比特幣大幅走弱、穩定幣流動性收縮或交易者開始積極獲利了結,山寨幣的上漲可能會迅速逆轉。可持續的輪動通常需要幾個條件同時持續:健康的現貨需求、改善的廣度、受控的槓桿以及足夠的流動性來吸收賣盤。
為什麼現貨主導的上漲與槓桿主導的上漲不同
當前設置與之前一些山寨幣繁榮之間最重要的區別是衍生品的行為。Glassnode指出,以代幣計量的山寨幣永續合約未平倉合約在30天內幾乎沒有增長,且追蹤的市場中不到一半增加了頭寸。在2021年2月和2024年12月等過熱時期,未平倉合約在廣泛的資產中增長得更為激進。
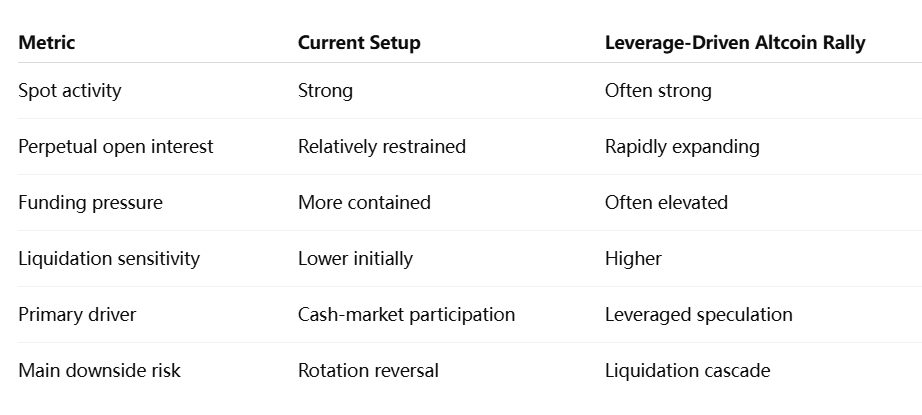
這種差異很重要,因為槓桿改變了上漲可以多快解除。當交易者使用借入的抵押品建立大量期貨頭寸時,相對較小的下跌可能引發強制平倉,從而產生額外的賣盤並放大波動性。現貨持有者仍然可以積極賣出,但他們不會因保證金要求而自動被迫退出。
因此,現貨主導的上漲在結構上可能更健康,但這並不自動意味著更安全。如果價格上漲速度快於基礎流動性,或者如果交易所流入加速,現貨持有者仍然可以造成大量供應過剩。極端槓桿的缺失只是移除了一種可能使回調更加劇烈的機制。
更高的山寨幣交易量是否意味著更強的需求?
高換手率可以反映買入、賣出或兩者兼有
不一定。交易量衡量的是交易,而不是投資者的意圖。強勁的買入興趣可以產生更高的換手率,但獲利了結、做市和短期套利也可以。這在山寨幣市場中尤其重要,因為那裡的流動性可能更薄,價格對訂單流的相對較小變化更為敏感。
如果代幣在交易量增加的同時流入交易所,解讀就變得更加複雜。存款可能反映交易者準備賣出、提交抵押品或在資產之間重新配置。交易所餘額上升並不保證立即賣出,但它增加了市場上可用的供應量。
因此,更好的需求分析將交易量與方向性指標結合起來。現貨累計成交量增量、交易所淨流量、穩定幣流入、已實現利潤指標和訂單簿深度可以幫助區分真正的累積和高頻換手。
同樣的邏輯適用於比特幣。BTC在現貨活動中份額的下降並不自動意味著比特幣持有者正在賣出以購買山寨幣。部分變化可能來自新的交易活動直接進入山寨幣,而比特幣交易量保持相對穩定。因此,將這一趨勢描述為交易活動的輪動比聲稱已確認的一對一資本遷移更為合理。
為什麼山寨幣輪動對比特幣重要?
更高的風險偏好通常出現在市場上漲的後期
山寨幣輪動背後有一個反覆出現的市場週期邏輯。比特幣通常首先吸引資本,因為它比大多數替代代幣更具流動性且波動性更小。一旦BTC產生了有意義的走勢並且交易者變得更加自信,一些參與者會尋求具有更大短期上行潛力的高貝塔資產。這可能導致交易活動逐步向市值譜系的下端移動。
Glassnode指出,對高風險加密資產偏好增加的時期有時出現在比特幣局部峰值附近。其機制是直觀的:當交易者更願意遠離市場最大的資產時,投機強度通常正在增加。
這種歷史模式是有用的背景,但不應被視為比特幣即將見頂的機械信號。市場結構、機構參與和流動性條件在不同週期之間會發生變化。如果整體加密流動性正在擴張,山寨幣的強勢可以在比特幣繼續上漲的同時持續。
更有用的解讀是,市場已進入一個更高風險的階段。從那時起,監控槓桿、廣度和獲利了結變得更加重要,因為這些指標的惡化可能表明輪動正從健康參與轉向過熱。
市場接下來應該關注什麼?
永續合約未平倉量是最重要的過熱信號
如果山寨幣永續合約未平倉量突然在大多數市場開始上升,當前的漲勢看起來就會有實質性的不同。槓桿的廣泛增加將表明交易者不再主要依賴現貨資金,而是開始透過衍生品放大曝險。如果資金費率同時上升,市場將更容易受到多頭清算連鎖反應的衝擊。
比特幣主導率是另一個有用的指標。主導率在受控下降的同時,整體加密貨幣流動性上升,可以支撐廣泛的山寨幣輪動。如果在市值停滯或下降期間主導率急劇下降,則更符合資本只是在現有資產之間流動,而非新流動性進入市場的情況。
交易所存款也應受到監控。如果山寨幣流入中心化交易所的數量在價格維持高位的同時顯著上升,獲利了結的可能性就會增加。相反,強勁的現貨換手率加上穩定或下降的交易所餘額,將提供更清晰的需求跡象。
最後,廣度需要持續。一個70%或更多被追蹤山寨幣持續跑贏BTC的市場,在結構上不同於領導地位重新縮窄至少數代幣的市場。
MEXC觀點:現貨廣度比「山寨季」標籤更重要
更有用的問題不是市場能否被正式貼上「山寨季」的標籤,而是廣泛的現貨需求能否在槓桿和交易所流入轉變為持續拋壓的情況下保持強勁。當前現貨交易量上升、山寨幣跑贏範圍擴大以及永續合約未平倉量相對受抑制的組合,比主要受槓桿投機驅動的漲勢更具建設性。
這並不能消除下行風險。山寨幣對流動性狀況的敏感度仍高於比特幣,BTC突然回撤可能迅速逆轉整個市場的相對強勢。因此,輪動的品質應以波動性上升時的表現來評判,而不僅僅是在有利條件下交易量擴張的速度。
對交易者而言,最重要的確認將是廣度持續,而資金費率和未平倉量沒有急劇上升。這將表明市場是透過實際的現貨參與來吸收更多風險,而不是單純借貸抵押品來追逐短期動能。
山寨幣輪動看起來是真實的,但4倍交易量不等於4倍資本
山寨幣交易量接近比特幣現貨交易量的四倍,是一個有意義的信號,表明加密貨幣市場活動已經擴大。結合72.5%的被追蹤山寨幣近期跑贏BTC,以及整體現貨交易量從8月低點強勁復甦,數據表明交易注意力確實正在轉向更高貝塔的資產。
這一走勢的結構尤其重要。與先前過熱時期相比,山寨幣永續合約未平倉量保持相對受抑制,表明當前漲勢迄今更依賴現貨市場參與。這降低了衍生品驅動的清算連鎖反應的即時風險,但並不能保證輪動會持續。
交易量不應與資本混淆。同樣的資金可以反覆交易,更高的換手率既可以反映獲利了結,也可以反映累積。交易所存款上升、廣度縮窄或永續槓桿急劇加速,都會削弱當前的格局。
因此,最有力的結論比宣布新一輪山寨幣季節更為審慎。風險偏好顯然已擴展到比特幣之外,而且這次輪動比先前幾次投機性行情具有更健康的現貨成分。山寨幣交易量能否維持高位,將取決於市場能否在不容許槓桿、拋壓或流動性碎片化壓倒走勢的情況下維持廣度。
來源
https://research.glassnode.com/the-week-onchain-week-38-2026/
https://research.glassnode.com/btc-market-pulse-week-39-2026/
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877