概述
RWA 永续合约正成为连接传统市场与加密原生交易之间增长最快的桥梁之一。MEXC 引用的近期行业分析表明,2026 年 7 月链上 RWA 永续合约活动达到了约 1.4 万亿美元的年化交易运行率,反映出与股票、大宗商品、外汇、指数及其他链下参考市场挂钩的永续合约的快速增长。
这一数字需要一个重要的限定条件。1.4 万亿美元是根据一段观察到的交易活动推算出的年化运行率;它并不意味着 7 月份交易了 1.4 万亿美元的 RWA 永续合约,也不代表 TVL、未平仓合约或链上持有的代币化现实世界资产。这些产品是衍生品,提供价格敞口,而不一定让交易者拥有标的股票、大宗商品或债券的所有权。
这一区别有助于解释它们的增长。将实际证券代币化可能需要托管、过户代理整合、股东权利以及特定司法管辖区的监管结构。而永续合约主要需要可靠的参考定价、抵押品、流动性以及正常运作的清算引擎。像 Hyperliquid 这样的平台,通过其 HIP-3 构建者部署的永续合约框架,显著降低了创建新市场的基础设施门槛。
其结果是为 RWA 采用提供了一条并行路径:合法所有权可以逐步上链,而经济敞口可以更快地转移。
关键要点
- 基于 7 月交易量,链上 RWA 永续合约活动达到了估计约 1.4 万亿美元的年化运行率。
- 该数字衡量的是年化交易额,而非 RWA TVL 或实际的代币化资产所有权。
- RWA 永续合约为传统资产提供合成敞口,而无需托管标的证券。
- Hyperliquid 的 HIP-3 框架允许合格的构建者使用自己的预言机和合约规格部署新的永续合约市场。
- 衍生品可能比传统资产的合法所有权更快地将传统市场风险带上链。
1.4 万亿美元的 RWA 永续合约究竟意味着什么?
这是年化交易率,而非 1.4 万亿美元的资产
第一个区别是交易额与资产价值之间的区别。永续合约市场衡量的是随时间交易的合约名义价值。当交易者开仓、平仓和反转头寸时,同一笔抵押品可以支持许多单独的交易,这意味着交易额可能远大于存入该场所的资金。
年化又增加了一层含义。将一段观察到的交易活动外推到全年,以显示如果保持相同速度,交易量会是什么样子。因此,1.4 万亿美元这一数字描述的是市场速度,而不是已经完成的一整年交易。
这一区别对于解读 RWA 市场增长至关重要。万亿美元的年化交易率并不意味着有万亿美元的股票、大宗商品或国债已经转移到公共区块链上。在许多情况下,根本没有任何标的现实世界资产发生转移。
MEXC 链上每日报告在链上 RWA 市场更广泛扩张的背景下,强调了 1.4 万亿美元的年化数字。对于更长期的背景,MEXC 还追踪了 Hyperliquid RWA 永续合约市场累计交易量超过 5000 亿美元。
这 1.4 万亿美元是代币化的现实世界资产吗?
不是。RWA 永续合约和代币化 RWA 解决的是不同的问题。代币化股票或国债基金旨在代表对标的资产的所有权、法律主张或受益权益。而永续衍生品则可以复制与该资产相关的经济收益和损失,而无需转移所有权。
如果交易者开立股票永续合约的杠杆多头头寸,该交易者承担与该股票相关的价格风险,但不会自动成为股东。仅仅因为永续合约参考了该公司的股价,通常就没有投票权、直接股息或发行人关系。
这种合成结构正是 RWA 永续合约市场能够快速扩张的原因。它们避免了许多将标的证券本身转移到区块链基础设施所需的操作步骤。
为什么 RWA 永续合约比代币化资产增长更快?
永续合约消除了大部分发行瓶颈
创建真正的代币化公开股权可能涉及证券法分析、标的股票托管、股东记录基础设施、转让限制以及处理股息、拆股、合并和投票权的流程。即使资产发行后,市场仍然需要流动性和可靠的价格发现。
永续合约极大地简化了这个问题。该场所主要需要具有经济意义的标的参考、预言机方法、抵押品、保证金规则以及足够的流动性来维持有序市场。因此,在产品本身具备代币化所需的法律基础设施之前很久,该产品就可以为交易者提供对资产的敞口。
这一差异有助于解释为什么衍生品在加密货币领域历来能够迅速扩张。交易者往往更关心方向性敞口、杠杆和流动性,而非实物所有权。如果目标是交易黄金、股票指数或科技股的价格波动,永续合约就能满足这一需求,而无需交易所为每一位交易者持有标的资产。
代价是经济敞口与所有权被分离开来。永续合约可以让更多人获得价格风险敞口,却不提供与标的证券相关的任何治理权或所有权。
该产品契合加密原生的交易行为
永续期货已经是加密货币的主要交易形式之一。交易者了解抵押品、资金费率和清算机制,而交易所和做市商也拥有围绕永续合约订单簿构建的广泛基础设施。
因此,加入传统市场的参考资产所需的行为改变,比引入一套全新的证券模式要小。熟悉 BTC 或 ETH 永续合约的交易者,可以通过基本相同的界面和保证金系统,与股票或大宗商品挂钩的永续合约进行交互。
这是一个被低估的优势。当一种新资产能够进入现有的工作流程,而不是要求用户学习一套完全不同的市场结构时,金融采用往往会加速。
RWA 永续合约能将哪些市场带上链?
可覆盖的范围远不止代币化股票。RWA 永续合约基础设施在理论上可以支持任何拥有稳健价格来源和充足市场需求的参考资产。
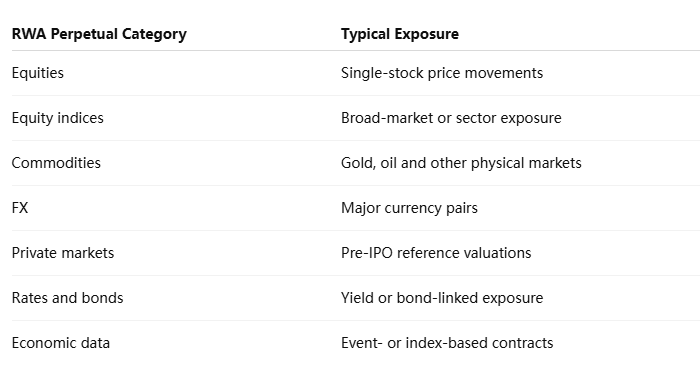
创建合成敞口的便利性,可能使可交易市场的数量远远超出传统交易所通常上线的范围。具有强烈经济相关性但托管安排困难的资产,尤其适合通过衍生品获得敞口。
然而,一种资产在技术上可以上线,并不意味着它能形成一个健康的永续合约市场。可靠的外部定价至关重要。流动性稀薄、更新不频繁或容易被操纵的参考资产,可能给保证金计算和清算带来严重问题。
这就是为什么市场设计与市场创建同样重要。快速推出合约的能力,必须与标的参考资产能否支持持续杠杆交易相权衡。
为什么 Hyperliquid HIP-3 很重要?
市场创建正变得更加无需许可
Hyperliquid 的HIP-3 框架允许满足协议要求的构建者部署自己的永续合约 DEX 市场,而不必等待每一种资产都由中心化交易所运营商上线。每个由构建者部署的市场都可以定义合约规格、预言机方法、杠杆限制和其他参数,同时使用 HyperCore 的订单簿和保证金基础设施。
这改变了上线的经济逻辑。在传统交易所模式中,交易场所决定哪些市场值得投入整合和运营资源。在构建者部署的基础设施下,专业团队可以围绕通用交易所可能认为规模太小或过于实验性的需求来创建市场。
对于 RWA 永续合约而言,这可以加速利基市场的发展。专注于大宗商品、股票或宏观经济工具的构建者,可以开发专门的预言机和做市基础设施,而无需 Hyperliquid 自身集中运营每一份合约。
无需许可的市场创建并不意味着无风险的市场创建。Hyperliquid 明确强调预言机质量,并要求部署者考虑参考价格是否具有经济意义且能抵抗操纵。该协议还使用质押和罚没条件,旨在为构建者部署的市场建立问责机制。
市场创建层可能成为其自身的竞争护城河
如果永续合约基础设施变得模块化,交易所之间的竞争可能越来越多地体现在其之上构建的构建者和市场的质量上,而不仅仅是在中心化选择的上市资产上。这类似于智能合约平台通过允许开发者创建应用而无需基础网络自行设计每个应用来实现增长的方式。
对于交易而言,这可能产生一个范围广得多的长尾市场。股票、货币、大宗商品和私营公司参考资产可以根据交易者需求上线,而不是按照传统金融基础设施的时间表来安排。
不利之处在于碎片化。更多市场意味着预言机质量、流动性和合约设计方面存在更多差异。交易者不仅需要了解标的资产,还需要了解谁在运营该市场,以及清算和结算如何处理。
当华尔街休市时,RWA永续合约还能交易吗?
全天候访问很有价值,但它带来了价格发现问题
链上RWA永续合约最吸引人的优势之一是,当许多传统市场休市时,加密基础设施在周末和隔夜时段仍可保持可用。交易者在周六对地缘政治新闻做出反应时,不一定需要等到周一才能对石油、股票或宏观风险表达观点。
这种便利性带来了一个棘手的定价问题。当标的现货市场休市时,可能没有持续更新的权威价格来锚定永续合约。相反,该合约反映的是在加密场所活跃的交易者的预期,以及可能仍在交易的相关工具。
由此产生的价格可能包含有用信息,但也可能变得不那么可靠。流动性可能更稀薄,做市商可能要求更宽的价差,永续合约相对于下一个官方现货市场价格可能开出显著的基差。
这意味着持续交易不应自动等同于更优的价格发现。链上市场可以在非交易时段提供对未来价格的实时预期,但这种预期的质量取决于流动性和预言机架构。
RWA永续合约与代币化RWA
经济敞口与所有权是两条不同的链上路径
特征RWA永续合约代币化RWA标的资产所有权否可能拥有工具衍生品代币化资产或证券到期日通常无无杠杆常见通常为现货持有投票权无取决于结构股息权间接反映(如有)可保留全天候交易可能可能主要基础设施需求预言机+流动性+保证金法律+托管+所有权核心风险杠杆与定价法律结构与托管
这一区别有助于解释为什么这两个市场可以同时增长。代币化资产解决所有权和结算问题。RWA永续合约解决风险敞口获取问题。
需要合法承认国债基金所有权的机构投资者,不能用永续合约来替代这一要求。只想获得国债收益率或股票指数短期敞口的交易者,可能没有多少理由要求直接所有权。
链上金融市场很可能不会出现一种模式取代另一种模式,而是会发展出投资所有权和衍生品交易的独立层次。
主要风险是什么?
杠杆仍然是最直接的风险。RWA永续合约允许交易者放大传统资产相对较小的波动,即使标的资产本身保持相对稳定,也可能发生清算。因此,加密式杠杆与传统市场参考资产的结合,可能产生现货市场中不存在的波动性。
预言机设计同样重要。永续合约的可靠性取决于用于计算标记价格、资金费和清算的定价机制。市场休市、交易暂停和流动性不足的资产使问题更加困难。
监管处理也仍然分散。参考证券的合约可能引发与加密永续合约截然不同的法律考量,尤其是在不同司法管辖区之间。因此,市场可用性可能在地理上仍然不均衡。
最后,合成敞口引入了基差风险。永续合约价格可能与标的参考价格出现重大偏离,尤其是在传统市场休市或流动性承压时。
MEXC观点:衍生品可能率先将TradFi风险带上链
从RWA永续合约的增长中得出的最重要结构性洞见是,金融敞口的移动速度可能快于金融所有权。将真实证券代币化需要法律协议、托管和股东基础设施;创建衍生品市场则需要可靠的价格和足够的流动性来管理风险。
这种不对称性可能塑造RWA采用的下一阶段。交易者可以获得对股票、大宗商品和宏观变量的全天候敞口,而标的资产仍完全留在传统金融体系内。实际上,风险先于资产上链。
对于市场基础设施而言,这带来了与代币化不同的竞争。成功的平台可能是那些在日益扩大的参考市场范围内提供最强预言机设计、流动性和风险控制的平台。因此,重要的指标不仅是链上有多少RWA,而是有多少具有经济意义的链下风险可以通过链上基础设施安全交易。
RWA 永续合约表明市场准入可以超越代币化
估计年化交易量达 1.4 万亿美元的 RWA 永续合约 说明了衍生品能够以多快的速度将传统市场敞口与加密原生流动性连接起来。这一数字并不意味着已有 1.4 万亿美元的资产被代币化,也不代表已完成一整年的交易。它衡量的是一个日益活跃的衍生品市场的周转速度。
这种加速的原因在于结构性因素。永续合约可以提供敞口,而无需解决将标的资产转移到区块链轨道上的全部法律问题。这使得股票、大宗商品、外汇和其他参考市场能够比发行人支持的代币化更快地触达加密交易者,达到同等规模。
这一优势伴随着重大风险。当合约针对主要市场可能已关闭的资产进行连续交易时,杠杆、预言机设计、非交易时段定价和监管不确定性就成为核心问题。因此,更多市场并不自动意味着更好的市场。
即便如此,RWA 永续合约揭示了链上金融的一个重要方向。未来可能会沿着两条平行轨道发展:真实资产的所有权逐渐被代币化,而对这些资产的合成敞口则通过衍生品以快得多的速度扩张。目前,第二条轨道正在展示,当法律所有权不再是交易的前提条件时,市场准入能够以多快的速度扩张。
来源
Hyperliquid 官方 HIP-3 文档:
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Hyperliquid 永续合约市场文档:
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals