
作者:Zhou,ChainCatcher
10 月 26 日,据彭博社援引知情人士报道,香港加密支付卡公司 RedotPay 正考虑在年底前秘密递交美国 IPO 申请,目标估值至少 50 亿美元。与此同时,该公司仍在与投资者洽谈一轮估值 40 亿至 50 亿美元的 Pre-IPO 融资。
今年 8 月,彭博社报道 RedotPay 因监管和法律问题推迟上市计划,公司随后提出异议。同月,币安关联实体在香港起诉其三位联合创始人,索赔约 4.7 亿美元,案件至今没有裁决。
从去年 9 月估值突破 10 亿美元,到如今冲击 50 亿美元,这家成立仅三年的公司,估值在一年多里翻了约五倍。它的增长和合规基础,能否撑起这个价格?
估值一年翻五倍,50 亿美元有点贵
RedotPay 成立于 2023 年,核心业务是让用户把 USDT、USDC 等稳定币充值进账户,再通过其 Visa 卡在全球商户消费,支付时由系统自动完成加密资产到法币的兑换。
2025 年 9 月,RedotPay 完成 4700 万美元融资,估值突破 10 亿美元;12 月又完成由 Goodwater Capital 领投的 1.07 亿美元 B 轮。今年 2 月,彭博社首次报道其计划赴美上市,目标估值超过 40 亿美元。
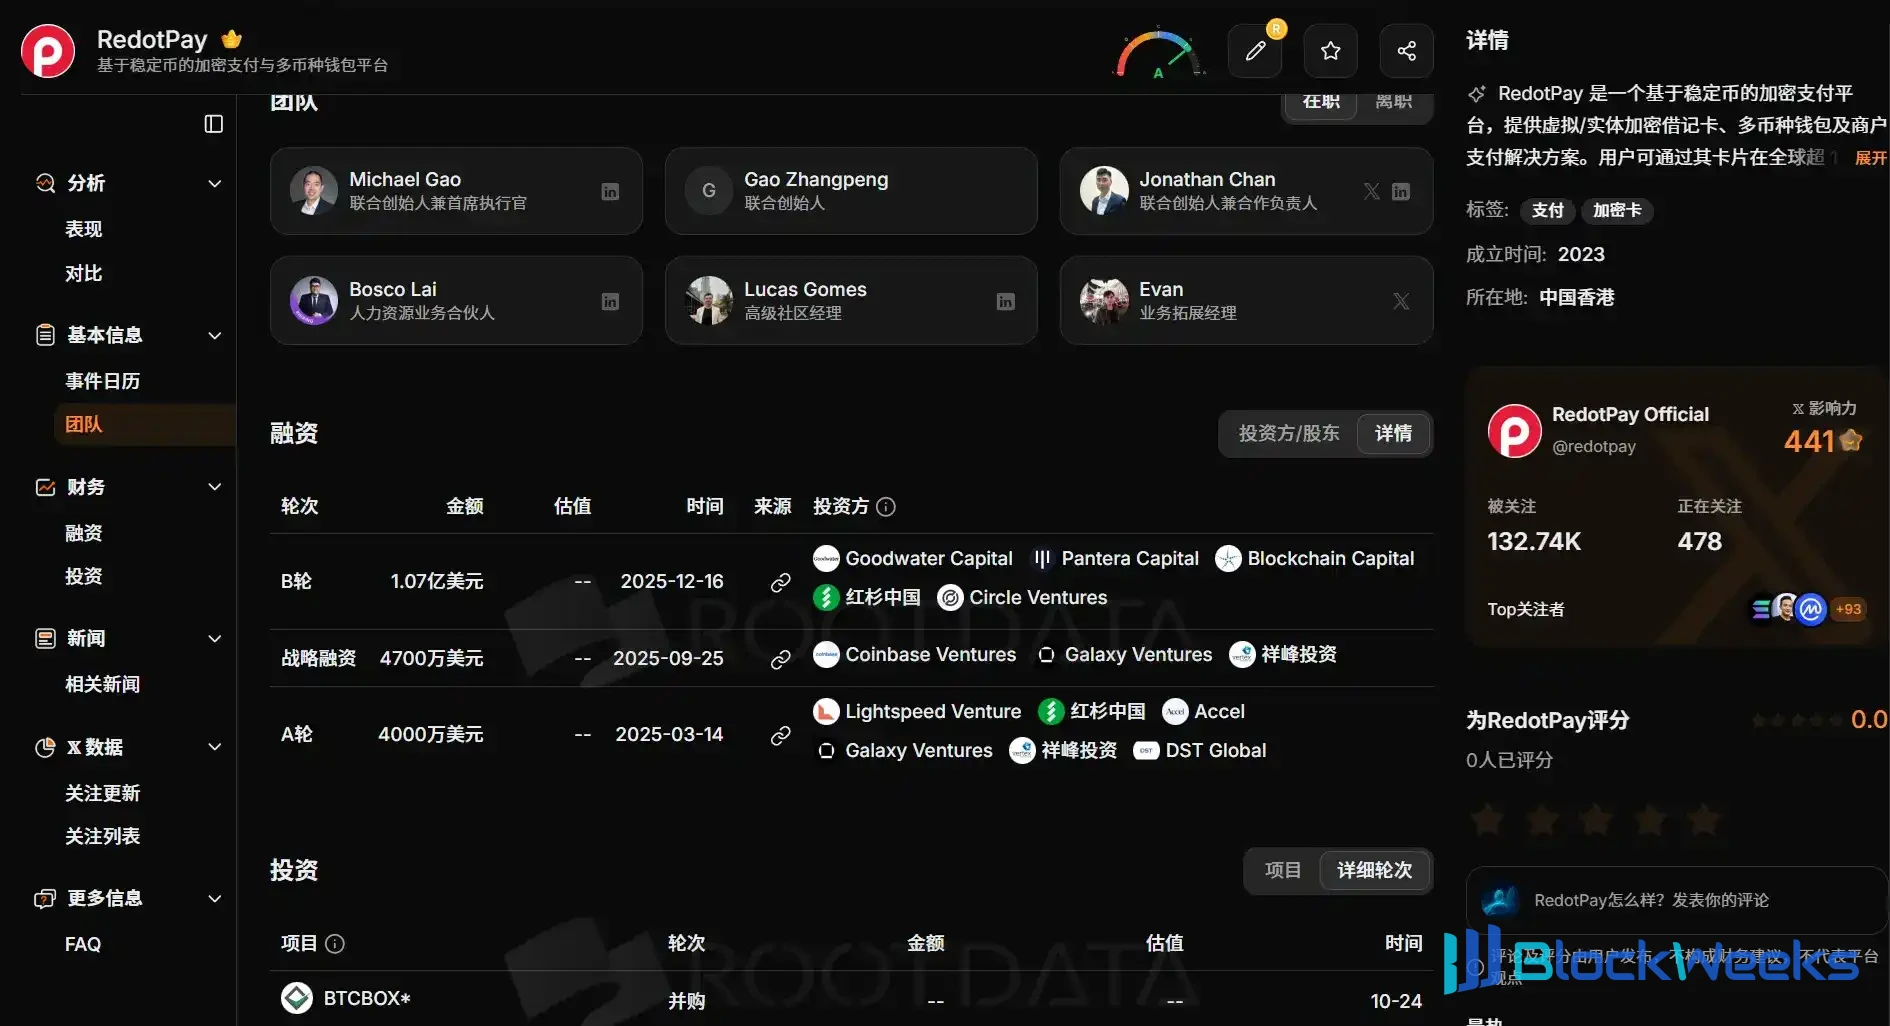
图片来源:RootData
最新报道显示,摩根大通、高盛、Jefferies 和巴克莱参与其上市工作,其中巴克莱的参与此前未被披露。
支撑这一估值的,是一组亮眼的经营数据。据彭博社援引知情人士,RedotPay 目前拥有超过 900 万客户,年化营收超过 1.8 亿美元,营业利润率超过 50%,今年前三季度营收同比增长超过 50%。
按 50 亿美元估值计算,RedotPay 的估值约为年化营收的 28 倍。若按营业利润率粗略折算,对应的营业利润倍数约为 55 倍,而已上市的稳定币发行商 Circle 截至 10 月下旬的市盈率约为 50 倍。
同比增速亮眼,很大程度上来自去年的低基数。加密卡数据平台 Paymentscan 的数据显示,RedotPay 今年前三季度卡消费额约 30.8 亿美元,较去年同期的 18.7 亿美元增长约 64%。去年上半年,它的月消费额还在 1.4 亿至 2.2 亿美元之间。

需要说明的是,Paymentscan 上 RedotPay 的卡消费数据由公司自行上报,充值数据则来自链上追踪。
如果看最近几个月,两组数据都显示增长已经停滞。9 月,RedotPay 的链上充值额为 5.379 亿美元,与 8 月的 5.344 亿美元基本持平;卡消费额为 4.032 亿美元,8 月为 4.036 亿美元。
同期竞争对手仍在加速。Paymentscan 排行榜显示,RedotPay 近 90 天消费额增长 12.9%,EtherFi 和 KAST 分别增长 42.5% 和 35.5%。

营收的增长也没有跟上资金流入。去年 11 月至今年 8 月,RedotPay 的月充值额增长 68.4%,而公司披露的年化营收只从 1.5 亿美元增至 1.8 亿美元,增幅约 20%,这期间它还上调过外币交易费和 ATM 取现费。两者之间的差距来自单位收入下降,还是非卡业务的变化,目前公开信息无法判断。
赛道在扩张,RedotPay 的护城河在变浅
与 RedotPay 的放缓形成对照的,是整个稳定币卡赛道仍在快速扩张。Paymentscan 数据显示,今年 7 月加密卡月消费额首次突破 10 亿美元,较去年同期增长约两倍,9 月进一步升至约 12.3 亿美元。
市场变大的同时,RedotPay 的相对位置在下降。在 Paymentscan 追踪的约 30 个卡项目中,RedotPay 的消费额占比在 2024 年一度超过 90%,今年 9 月回落至约 33%。这期间它自身的消费额仍在增长,份额变化主要来自 EtherFi、KAST、Plasma One 等后来者的快速放量。

后来者之所以能够迅速追赶,与发卡门槛的下降有关。基础设施商 Rain 同时是 Visa 和 Mastercard 的主会员,为 200 多家企业提供发卡服务,今年 1 月以 19.5 亿美元估值完成 C 轮融资。品牌方接入这类平台,就能在较短时间内推出自己的卡产品。
相比之下,RedotPay 的优势更多来自渠道。ChainCatcher 今年 1 月在《三年估值达 20 亿美元,RedotPay 是怎么玩的?》一文中报道,RedotPay 早期依靠线下分销网络获客,在尼日利亚、巴西和东南亚等新兴市场借助本地 KOL、OTC 商家和社群领袖推广。
维持这套渠道的,是较高的费率与推广激励。据公开信息,RedotPay 虚拟卡开卡费为 10 美元,实体卡为 100 美元。Paymentscan 的实测显示,刷外币时的综合加价约为 2.2% 至 2.3%。推荐人可获得开卡费 20% 至 40% 的奖励,以及交易额 0.05% 至 0.25% 的分成,二级推荐人也能参与分配。

这意味着渠道成本已经写进了业务规则,费率一旦在竞争中被压低,用于推广激励的空间也会随之收缩。该平台还认为,RedotPay 更适合作为稳定币与本地支付系统之间的桥梁,对美国和欧洲多数用户而言,当地往往有更具竞争力的选择。
今年 7 月,瑞士支付平台 Fiat24 暂停加密资产充值功能,巴黎初创公司 Kulipa 因偿债问题停止运营,约 20 个钱包和金融科技公司的卡项目随之中断。发卡、清算和合规的成本不断上升,正在把中小玩家挤出市场。
4.7 亿美元诉讼之外,RedotPay 还有合规账要算
就在 10 月下旬,RedotPay 宣布收购日本加密资产交易所 BTCBOX,并在公告中承认,公司在日本没有加密资产交易业者牌照,面向日本居民的现有服务不符合当地监管要求。
目前,RedotPay 已暂停日本地区的新用户注册,并将应用从当地应用商店下架,现有服务将逐步限制直至终止。被收购的 BTCBOX 今年 1 月曾因客户信息泄露暂停全部服务,8 月才分阶段恢复,交易金额未披露。
更受关注的是与币安的诉讼。据彭博社 8 月援引香港法院文件报道,币安关联实体指控 RedotPay 违反合作协议,将超过 47 万名用户从 Binance Card 导流至 RedotPay,并按每名用户 925 美元的生命周期价值,向其三位联合创始人索赔 4.728 亿美元。
争议的核心在于资金隔离。双方 2025 年 3 月签订的协议要求 Binance Pay 的资金不得用于 RedotPay 卡的充值,币安称今年 3 月发现对方违约,随后于 4 月终止合作。
RedotPay 否认相关指控,称将积极抗辩,香港案件至今没有裁决。据悉,过去一年 RedotPay 至少有 5 名高管离职,法务负责人也于今年 7 月离开公司。
牌照层面,RedotPay 今年确实补了不少。3 月,它取得阿根廷 VASP 牌照以及加拿大和美国的 MSB 注册;6 月完成墨西哥 VASP 注册;8 月拿到第一张美国州级货币转移牌照,另有 20 多个州的申请在审;9 月又取得两个州的放贷牌照。
不过,这些新牌照主要指向尚未开展的美国业务。RedotPay 8 月表示,其 1.8 亿美元年化营收和约 140 亿美元年化支付量,均通过非美国的受监管支付处理方完成,其卡产品也尚未在美国上线。
9 月,RedotPay 宣布完成由四大会计师事务所执行的反洗钱审查,但审查覆盖的是其两家香港持牌子公司,对照标准为香港公司注册处的相关指引。
在发卡环节,RedotPay 官网显示,其卡片由新加坡的 Xfers 依据 Visa 许可发行,RedotPay 作为项目管理方运营卡计划,这与 Rain 等持有卡组织主会员资格的公司不同,存在依赖外部机构的问题。
此外,ChainCatcher 此前也提到,RedotPay 的生息和借贷业务在法律定性上处于灰区。目前这两项业务仍在运营,生息产品还被纳入付费会员权益,相关监管定性尚无定论。
总体来看,RedotPay 的同比增长依然亮眼,但近两个月的链上充值和卡消费均已持平,营收增速也明显慢于资金流入。赛道后来者正在更快放量,日本业务的整改和尚未了结的诉讼,也说明其合规结构仍在调整之中。
目前 RedotPay 已完成四大会计师事务所的财务审计,如果按计划在年底前递交申请,招股书公开后,分季度营收、营收构成、用户地域分布和诉讼风险的披露,将成为检验这一估值的关键。