Огляд
SoFi перевела розрахунки зі стейблкоїнами з фінансового експерименту в робочу інфраструктуру карток. 22 вересня 2026 року SoFi Bank і Mastercard оголосили, що SoFiUSD тепер використовується для розрахунків за транзакціями в рамках дебетової та кредитної карткової програми SoFi, яка, як очікується, обробить понад 25 мільярдів доларів річного обсягу. Ця цифра стосується обсягу транзакцій, що проходять через карткову програму, а не ринкової капіталізації чи обігової пропозиції SoFiUSD.
Ця подія важлива, оскільки блокчейн впроваджується в розрахунковий шар, а не в споживчий досвід оплати. Власники карток можуть продовжувати користуватися Mastercard звичним чином, а торговцям не потрібно тримати стейблкоїн лише тому, що SoFi розраховується за своїми зобов’язаннями за допомогою SoFiUSD. Авторизація, обмін повідомленнями карткової мережі та приймання торговцями залишаються частиною ширшої платіжної інфраструктури Mastercard.
Це робить цю модель розрахунків зі стейблкоїнами важливішою, ніж ще одна функція криптоплатежів. Стейблкоїни починають виконувати роль, яку традиційно виконували банківські гроші в інституційних платіжних мережах. Якщо модель масштабується, найзначніше впровадження може відбуватися переважно непомітно: споживачі продовжують платити картками, тоді як банки та платіжні компанії дедалі частіше використовують програмовані цифрові долари для переміщення ліквідності за лаштунками.
Ключові висновки
- SoFi переводить карткову програму, річний обсяг якої, як очікується, перевищить 25 мільярдів доларів, на розрахунки в SoFiUSD.
- Цифра 25 мільярдів доларів представляє обсяг карткових транзакцій, а не пропозицію SoFiUSD.
- Споживачам і торговцям не потрібно взаємодіяти зі стейблкоїном безпосередньо.
- Блокчейн передусім змінює розрахунковий шар, а не весь платіжний потік Mastercard.
- Довгострокова можливість — це цілодобовий рух ліквідності між регульованими фінансовими установами.
Чому SoFi переводить 25 млрд доларів на розрахунки зі стейблкоїнами?
Що саме переміщується в блокчейн?
Карткові платежі — це не одна єдина операція. Транзакція зазвичай проходить через авторизацію, кліринг і розрахунок. Авторизація визначає, чи слід схвалити платіж, кліринг обчислює зобов’язання між установами-учасниками, а розрахунок — це етап, на якому вартість остаточно передається між цими установами. Оголошення SoFi важливе тим, що воно націлене саме на цей останній шар, а не на спробу перебудувати весь картковий досвід навколо технології блокчейн.
Використання SoFiUSD для розрахунків означає, що SoFi може погашати фінансові зобов’язання, пов’язані з картками, за допомогою деномінованого в доларах блокчейн-активу, випущеного SoFi Bank, тоді як Mastercard продовжує надавати глобальну мережу, що з’єднує емітентів, еквайрів і торговців. Клієнт, як і раніше, може прикласти картку в магазині, а торговець може й надалі отримувати кошти через наявні платіжні відносини. Змінюється інфраструктура, яка використовується між фінансовими установами, коли транзакції потрібно фінансово розрахувати.
Ця відмінність запобігає важливому непорозумінню. Транзакції Mastercard не стали раптово блокчейн-транзакціями від початку до кінця. Карткова мережа й далі виконує функції, які роблять Mastercard корисною у глобальному масштабі, тоді як розрахунки зі стейблкоїнами забезпечують альтернативний канал для переміщення вартості між регульованими учасниками.
Чому розрахунок важливіший за функцію криптооплати?
Споживчі криптоплатіжні продукти часто вимагають від користувачів або торговців ухвалення явного рішення тримати чи приймати цифрові активи. Це обмежує впровадження, оскільки обидві сторони мають змінити поведінку. Розрахункова інфраструктура працює інакше: якщо банк може покращити свій внутрішній рух ліквідності за допомогою стейблкоїна, не змінюючи клієнтський досвід, впровадження блокчейну може масштабуватися без потреби мільйонам користувачів розуміти цю технологію.
Саме тому крок SoFi потенційно має більші наслідки, ніж дозвіл клієнтам платити безпосередньо стейблкоїнами. Економічна функція, яка змінюється, знаходиться глибоко всередині платіжного стеку. SoFiUSD може стати частиною того, як розраховуються інституційні зобов’язання, навіть коли ні власник картки, ні торговець не сприймають транзакцію як криптоплатіж.
Для платіжної інфраструктури невидиме впровадження може бути важливішим за видиме. Технологія не обов’язково має стати споживчим брендом, якщо вона послідовно зменшує тертя під час розрахунків, покращує доступність ліквідності або розширює години роботи за наявними фінансовими продуктами.
Як працюють розрахунки зі стейблкоїнами всередині Mastercard?
Чи потрібно торговцю тримати SoFiUSD?
Ні. Торговцю не потрібно ставати власником стейблкоїнів лише тому, що SoFi використовує SoFiUSD для розрахунків. Мережа Mastercard, як і раніше, з’єднує еквайрів торговців, емітентів і постачальників платіжних послуг, тоді як розрахунки зі стейблкоїнами відбуваються між фінансовими установами-учасниками.
Це зберігає одну з найбільших переваг наявної карткової інфраструктури: торговцям не потрібно перепроєктувати системи оплати щоразу, коли змінюється розрахунковий актив. Торговець може й надалі приймати Mastercard, тоді як банки експериментують із різними формами розрахункових грошей за лаштунками мережі.
Ця архітектура також показує, чому стейблкоїни можуть доповнювати, а не замінювати карткові мережі. Цінність Mastercard не обмежується переказом грошей. Вона включає прийом платежів, контроль шахрайства, маршрутизацію, процеси вирішення спорів, відповідність вимогам і відносини з фінансовими установами по всьому світу. Стейблкоїни можуть покращити один фінансовий рівень, залишаючи ці послуги незмінними.
Чому розрахунки стейблкоїнами можуть працювати 24/7?
Традиційні фінансові розрахунки часто визначаються операційними вікнами банків, часом відсікання, вихідними та святами. Блокчейн-мережі можуть залишатися доступними безперервно, що означає, що розрахунковий актив у вигляді стейблкоїна потенційно може рухатися поза звичайними банківськими годинами.
Для емітента карток це може покращити управління ліквідністю. Замість очікування наступного банківського вікна для переміщення розрахункових коштів установа може мати можливість переміщати ліквідність, деноміновану в доларах, у часи, коли звичайні канали менш доступні. Економічна вигода полягає не просто у швидших транзакціях; це більший контроль над тим, коли капітал може рухатися.
Однак доступність блокчейну 24/7 не означає, що кожен компонент платіжної системи автоматично стає доступним 24/7. Банки, процеси забезпечення відповідності, механізми погашення та зовнішні розрахункові партнери все ще мають власні операційні обмеження. Розрахунки стейблкоїнами можуть зменшити деяке тертя щодо часу, але це не усуває всіх інституційних залежностей.
Чому масштаб у 25 мільярдів доларів має значення?
Ця цифра сигналізує про перехід від пілотного проєкту до виробничої інфраструктури
Найважливіша інтерпретація цифри в 25 мільярдів доларів — це операційний масштаб. SoFi заявляє, що її карткова програма, як очікується, оброблятиме понад 25 мільярдів доларів річного обсягу, і банк переводить програму на розрахунки в SoFiUSD. Це виводить варіант використання за межі обмеженої демонстрації блокчейну за участю невеликої групи транзакцій.
Цю цифру не слід помилково сприймати як 25 мільярдів доларів емісії SoFiUSD. Розрахунковий актив може підтримувати обсяги транзакцій, значно більші за його непогашений обіг, оскільки одна й та сама одиниця грошей може використовуватися повторно в багатьох транзакціях. Тому відповідним показником є те, скільки платіжної активності проходить через систему, а не те, скільки стейблкоїнів постійно залишається в обігу.
З точки зору інфраструктури, ця відмінність є критичною. Впровадження стейблкоїнів часто вимірюється через ринкову капіталізацію, але швидкість розрахунків зрештою може стати не менш важливою. Відносно невеликий баланс стейблкоїнів, який неодноразово розраховує інституційні зобов’язання, може генерувати значну економічну активність.
На що інвесторам слід звертати увагу замість пропозиції стейблкоїнів?
Пропускна здатність транзакцій, ефективність ліквідності та частота розрахунків можуть дати корисніші сигнали, ніж лише обігова пропозиція. Якщо SoFiUSD неодноразово використовується для розрахунків за картковими зобов’язаннями, його фінансове значення може зростати навіть без різкого збільшення кількості випущених токенів.
Операційна надійність — ще один ключовий показник. Розрахунки стейблкоїнами повинні працювати через волатильні ринки, вихідні, високі обсяги транзакцій та періоди банківського стресу. Впровадження у виробничому масштабі залежатиме менше від того, чи є блокчейн-перекази технічно швидкими, і більше від того, чи залишається весь процес розрахунків надійним.
Тому наступною важливою віхою буде розширення за межі власної карткової програми SoFi. Якщо додаткові банки, фінтех-компанії, торговці або клієнти Galileo почнуть використовувати SoFiUSD через інфраструктуру Mastercard, модель може еволюціонувати від внутрішнього покращення розрахунків до ширшого стандарту платіжної мережі.
Розрахунки стейблкоїнами проти традиційних карткових розрахунків
Що насправді змінюється в платіжному стеку?
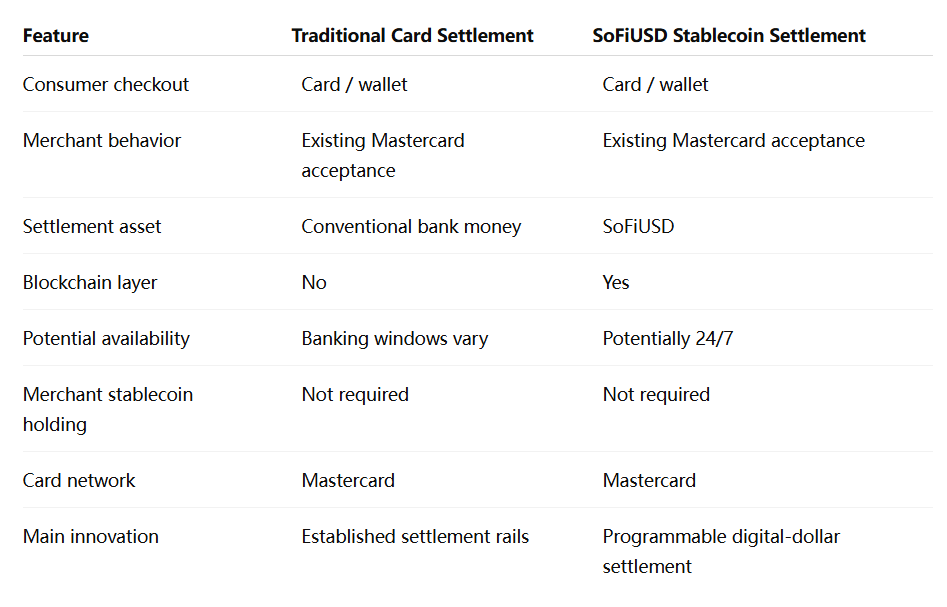
Порівняння показує, що модель SoFi є еволюційною, а не революційною з точки зору споживача. Досвід оформлення замовлення залишається звичним, тоді як фінансова інфраструктура під ним змінюється.
Це, ймовірно, буде важливою закономірністю в інституційному впровадженні блокчейну. Технології, які масштабуються найуспішніше, можуть не замінювати зрілі інтерфейси; вони можуть покращувати рух капіталу під ними.
Чому випущений банком стейблкоїн змінює профіль ризику?
SoFiUSD відрізняється від багатьох крипто-нативних стейблкоїнів, оскільки він випущений SoFi Bank, N.A., національно зареєстрованим банком, який регулюється Управлінням контролера грошового обігу. SoFi заявляє, що токен можна погасити 1:1 на долари США і що він підкріплений переважно грошовими резервами.
Така структура, випущена банком, може бути привабливою для інституційних користувачів, оскільки стейблкоїн існує в межах усталеної банківської та наглядової системи. Вона також порушує важливу відмінність між випущеними банками стейблкоїнами, токенізованими депозитами та небанківськими стейблкоїнами. Усі ці продукти можуть функціонувати як цифрові долари, але юридичні права, структура резервів і регуляторний режим, що стоять за ними, відрізняються.
Таким чином, інституційні користувачі оцінюватимуть не лише швидкість транзакцій. Права на погашення, склад резервів, режим банкрутства, нагляд та сумісність із наявними банківськими системами можуть зрештою визначити, яка форма цифрових грошей стане переважною для розрахунків.
Які основні ризики та обмеження?
Розрахунки стейблкоїнами не усувають ризик фінансової системи
Перенесення розрахунків на блокчейн не усуває ризик ліквідності, операційний чи регуляторний ризик. Стейблкоїн усе ще потребує надійних резервів і механізмів погашення, а установи-учасники повинні підтримувати безпечні системи, здатні правильно переміщувати активи. Доступність блокчейну — це лише одна частина наскрізного процесу.
Сумісність також може стати проблемою, якщо багато банків випускатимуть власні стейблкоїни. Платіжна система з десятками окремих цифрових доларів могла б відтворити ту фрагментацію, яку блокчейн-інфраструктура покликана зменшити. Тому спільні стандарти, крос-чейн сумісність і надійна конвертація між розрахунковими активами ставатимуть дедалі важливішими.
Існує також питання концентрації. Якщо розрахункова діяльність стане залежною від невеликої кількості емітентів стейблкоїнів, систем смарт-контрактів або блокчейн-мереж, операційні збої могли б вплинути на більші частини платіжної інфраструктури, ніж сьогодні.
Регуляторна ясність визначатиме, наскільки далеко може розширитися ця модель
Статус SoFi як регульованого національного банку дає проєкту міцну інституційну основу, але регулювання стейблкоїнів продовжує розвиватися. Правила, що регулюють резерви, погашення, обробку капіталу та транскордонне використання, можуть вплинути на те, як банки розгортають цифрові розрахункові активи.
Найбільша можливість може з’явитися, якщо регулятори дозволять розрахункам стейблкоїнами співіснувати з традиційними платіжними та банківськими рамками, не змушуючи установи працювати в повністю окремих системах. Найбільшим обмеженням було б фрагментоване регуляторне середовище, у якому той самий цифровий долар отримує суттєво різне ставлення в різних юрисдикціях.
Для Mastercard це робить гнучкість цінною. Підтримка розрахунків стейблкоїнами як опції, а не заміни, дозволяє мережі поступово адаптуватися в міру того, як банки та регулятори стають більш готовими до цієї моделі.
Погляд MEXC: стейблкоїни стають невидимою платіжною інфраструктурою
Найсильніша форма впровадження стейблкоїнів може статися тоді, коли споживачі перестануть помічати, що стейблкоїни задіяні. Модель розрахунків SoFi через Mastercard ілюструє цю можливість: клієнт усе ще користується карткою, продавець усе ще бачить знайому платіжну мережу, але блокчейн-долар може дедалі частіше лежати в основі транзакції як інституційна розрахункова інфраструктура.
Це змінює те, як слід вимірювати зростання стейблкоїнів. Ринкова капіталізація залишатиметься важливою, але швидкість транзакцій, обсяг розрахунків та інституційна інтеграція можуть стати більш значущими показниками реального економічного впровадження. Стейблкоїн, який тихо обробляє мільярди доларів платіжних зобов’язань, міг би мати більше значення для фінансової інфраструктури, ніж більший токен, що використовується переважно для пасивного утримання.
Для ширшої криптоіндустрії цей розвиток також свідчить, що конкуренція може зміститися від орієнтованих на споживача гаманців до бекенд-фінансових рейок. Стейблкоїни, які здобудуть найглибше інституційне впровадження, можуть бути тими, що найефективніше інтегруються з банками, картковими мережами, казначейськими системами та токенізованими ринками капіталу.
Розрахунки стейблкоїнами переміщуються в ядро платежів
Рішення SoFi перевести карткову програму, річний обсяг якої, як очікується, перевищить 25 мільярдів доларів, на розрахунки стейблкоїнами являє собою значущий зсув у тому, як традиційні фінанси використовують блокчейн-інфраструктуру. Важливий розвиток полягає не в тому, що споживачі раптом почнуть оплачувати повсякденні покупки за допомогою видимого балансу стейблкоїнів. Зміна відбувається глибше в системі, там, де банки розраховуються за фінансовими зобов’язаннями після того, як карткові транзакції вже відбулися.
Саме ця відмінність пояснює, чому цей крок має значення. Стейблкоїни починають конкурувати не лише як торгові активи чи інструменти грошових переказів, а як розрахункові гроші всередині усталених платіжних мереж. Mastercard продовжує надавати мережу приймання, контроль та інституційні зв’язки, тоді як SoFiUSD впроваджує програмований рівень розрахунків у доларах, який потенційно може працювати з більшою гнучкістю щодо часу.
Обмеження залишаються важливими. 25 мільярдів доларів стосуються річного обсягу карткової програми, а не пропозиції стейблкоїнів, і блокчейн-розрахунки не усувають ризик резервів, регуляторний чи операційний ризик. Ширше впровадження також залежатиме від того, чи знайдуть інші установи чіткі економічні вигоди в перенесенні розрахунків із традиційних рейок.
Попри це, ця модель розрахунків стейблкоїнами показує, як цифрові долари могли б проникнути в традиційні фінанси, не вимагаючи від користувачів змінювати поведінку. Якщо ця тенденція продовжиться, стейблкоїни можуть стати найважливішими не тоді, коли всі свідомо ними користуються, а тоді, коли вони тихо стануть частиною інфраструктури, що переміщує гроші між регульованими фінансовими установами.
Джерела
Відмова від відповідальності щодо ризиків: Ця стаття призначена лише для довідкових цілей і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.