Огляд
Mastercard наближає баланси стейблкоїнів до масової комерції через Mastercard Global Money Platform, запущену разом з BVNK 15 жовтня 2026 року. Платформа поєднує глобальні платіжні можливості Mastercard з інфраструктурою стейблкоїнів BVNK через єдиний API, дозволяючи банкам, фінтех-компаніям і підприємствам зберігати фіатні валюти та стейблкоїни пліч-о-пліч, конвертувати їх у реальному часі, випускати картки, прив'язані до стейблкоїнів, здійснювати локальні банківські виплати через Mastercard Move та керувати казначейськими і розрахунковими потоками з одного інфраструктурного рівня.
Заявлене охоплення є значним. Клієнти Global Money Platform зможуть витрачати баланси стейблкоїнів у мережі прийому Mastercard, що налічує сотні мільйонів торгових точок, а випуск карток доступний у понад 130 країнах. Mastercard Move вже охоплює понад 17 мільярдів кінцевих точок, а покриття локальних платежів, як очікується, розшириться до понад 40 валют у понад 200 країнах і територіях у 2027 році.
Але платежі стейблкоїнами Mastercard не означають, що сотні мільйонів торговців раптом почнуть отримувати криптовалюту. Торговець може продовжувати використовувати звичну інфраструктуру прийому карток і розрахунків у місцевій валюті, тоді як стейблкоїни функціонують за лаштунками платіжного потоку. Ця відмінність може бути найважливішою особливістю платформи: масове впровадження стейблкоїнів може залежати менше від перетворення торговців на криптокористувачів і більше від забезпечення сумісності блокчейн-грошей з платіжними рейками, які вони вже використовують.
Ключові висновки
- Mastercard і BVNK запустили Global Money Platform як об'єднаний інфраструктурний рівень для фіатних валют і стейблкоїнів.
- Баланси стейблкоїнів можна витрачати в мережі Mastercard, що налічує сотні мільйонів торгових точок.
- Охоплення торговців не означає, що торговці повинні безпосередньо отримувати або зберігати стейблкоїни.
- Mastercard Move з'єднує платформу з понад 17 мільярдами кінцевих точок для локальних виплат.
- Більша можливість полягає в інтеграції стейблкоїнів у існуючі картки, казначейські та банківські робочі процеси, а не в створенні окремої криптоплатіжної мережі.
Як насправді працюють платежі стейблкоїнами Mastercard?
Global Money Platform розроблена навколо сумісності, а не заміни фіатних валют. У її центрі — мультивалютний рахунок, на якому традиційні валюти та стейблкоїни можуть зберігатися пліч-о-пліч. Банки, фінтех-компанії та підприємства можуть використовувати один API для отримання коштів, управління балансами, конвертації між формами грошей і маршрутизації платежів через різні рейки відповідно до потреб транзакції. Таким чином, бізнес може використовувати стейблкоїни для однієї частини свого стеку ліквідності, продовжуючи використовувати банківські рахунки та локальні платіжні мережі в інших.
Витрати за картками поширюють цю модель на рівень торговців. Клієнт або бізнес може фінансувати витрати з підтримуваних балансів стейблкоїнів через картку, прив'язану до стейблкоїнів, тоді як Mastercard з'єднує транзакцію зі своєю існуючою мережею прийому. Торговцю не потрібно встановлювати блокчейн-гаманець або переробляти касу під конкретний токен. Замість цього цифровий актив може бути конвертований і маршрутизований через інфраструктуру, яка вже сумісна з масовим прийомом карток.
Для додаткового контексту про те, як Mastercard досягла цього етапу, дивіться аналіз MEXC щодо придбання Mastercard компанії BVNK та її стратегії стейблкоїнів. Придбання було завершено в серпні 2026 року і надало Mastercard інфраструктуру для зберігання, переміщення, управління та конвертації вартості між фіатними валютами та стейблкоїнами.
Чи приймають тепер сотні мільйонів торговців стейблкоїни безпосередньо?
Ні. Mastercard робить витрати, фінансовані стейблкоїнами, сумісними зі своєю мережею торговців; вона не вимагає, щоб кожен торговець у цій мережі приймав блокчейн-активи безпосередньо.
Це важлива відмінність, оскільки пряме впровадження торговцями історично було одним із найбільших тертів у криптоплатежах. Торговець, який безпосередньо приймає стейблкоїн, може потребувати інфраструктури гаманця, моніторингу блокчейну, казначейських політик, послуг конвертації та процедур обробки цифрових активів. Вимагати всіх цих змін до того, як стейблкоїни можна буде витрачати в масштабі, зробило б впровадження повільним.
Mastercard фактично відокремлює джерело коштів від досвіду торговця. Підтримуваний користувач може зберігати цифрові гроші, тоді як торговець може продовжувати працювати в межах звичної платіжної інфраструктури. Стейблкоїн стає однією з можливих рейок фінансування та розрахунків усередині більшої платіжної системи, а не новою платіжною системою, до якої кожен торговець повинен приєднатися самостійно.
Це змінює рівняння впровадження. Питання зміщується з «Чи прийматиме кожен торговець стейблкоїни?» на «Чи можуть баланси стейблкоїнів поводитися як звичайна купівельна спроможність скрізь, де вже працює існуюча платіжна інфраструктура?»
Чому рівень торговців важливіший за ще один криптогаманець
Гаманці для стейблкоїнів уже здатні передавати вартість по всьому світу, часто в будь-який час доби. Складніша комерційна проблема — з'єднати цю вартість із місцями, де бізнес і споживачі насправді потребують її витрачання. Технічно ефективний блокчейн-платіж має обмежену користь, якщо кожен торговець, постачальник або підрядник повинен самостійно впроваджувати той самий гаманець і токен.
Підхід Mastercard використовує карткову мережу як рівень сумісності між цими двома світами. Замість створення окремого всесвіту продавців для стейблкоїнів, Global Money Platform з'єднує блокчейн-баланси з уже існуючим прийманням платежів. Це дозволяє стейблкоїну слугувати джерелом фінансування, тоді як Mastercard забезпечує міст у звичайну комерційну інфраструктуру.
Така архітектура може суттєво зменшити обсяг змін у поведінці, необхідних на стороні отримувача. Продавці можуть продовжувати встановлювати ціни на товари в місцевій валюті, використовувати наявні POS-системи та звіряти транзакції через усталені канали. Складність стейблкоїнів може залишатися зосередженою в бекенд-інфраструктурі, яку використовує платформа, емітент і постачальник платіжних послуг.
Це має важливе значення для впровадження стейблкоїнів. Дистрибуція може бути важливішою за пряме приймання. Стейблкоїну не обов'язково потрібні мільйони продавців, які його тримають; йому потрібна надійна інфраструктура, здатна конвертувати його вартість у будь-яку форму, яку ці продавці вже приймають.
Одна платформа з'єднує фіатні валюти, стейблкоїни та існуючі платіжні рейки
Mastercard описує Global Money Platform як модульну систему, що охоплює надсилання, отримання, конвертацію, зберігання, витрачання та заробіток. Це відрізняє її від простої крипто-картки, оскільки продукт орієнтований на ширші фінансові робочі процеси для банків, фінтех-компаній і підприємств, а не лише на споживчу оплату.
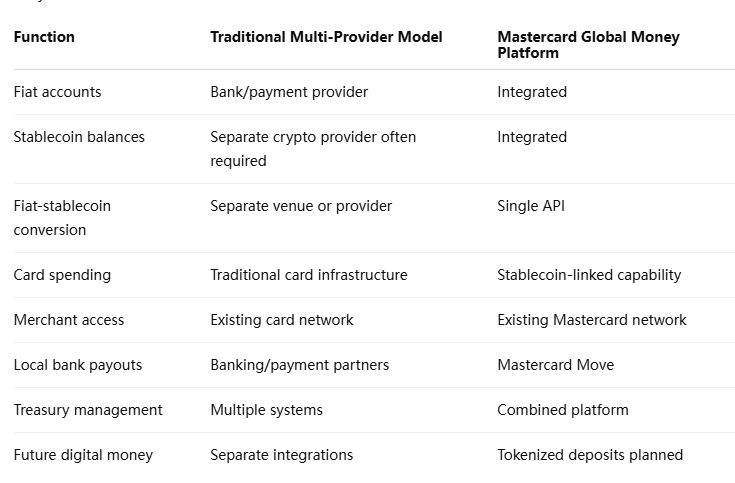
Перевага полягає в операційній консолідації. Фінтех-компанія, яка сьогодні хоче підтримувати стейблкоїни, може потребувати окремих відносин для гаманців, конвертації, випуску карток, локальних виплат і управління казначейством. Кожна інтеграція додає роботу з комплаєнсу, управління ліквідністю та звірки. Mastercard і BVNK намагаються об'єднати більшу частину цього стеку в один інфраструктурний рівень.
Це також пояснює, чому платформу краще розуміти як інфраструктуру для багатьох грошей, а не як продукт лише для стейблкоїнів. Mastercard очікує, що фіатні валюти, стейблкоїни і зрештою додаткові регульовані форми грошей, такі як токенізовані депозити, співіснуватимуть. Стратегічна мета — контролювати зв'язність між цими формами вартості, а не робити ставку на те, що одна повністю замінить інші.
Чому крок Mastercard змінює історію стейблкоїнів
Споживчі карткові платежі привертають найбільш очевидну увагу, але Mastercard Move може бути важливішим для корпоративного впровадження. Мережа охоплює понад 17 мільярдів кінцевих точок, створюючи шляхи від цифрових балансів до місцевих банківських рахунків та інших місць виплат. Mastercard очікує, що відповідне покриття розшириться до понад 40 валют у більш ніж 200 країнах і територіях у 2027 році.
Для багатонаціонального бізнесу проблема рідко обмежується здійсненням одного платежу. Команди казначейства повинні збирати гроші в різних валютах, платити постачальникам у різних юрисдикціях, підтримувати достатні баланси на місцевих рахунках і звіряти ці рухи після їх здійснення. Результатом може бути фрагментована ліквідність і гроші, що простоюють лише тому, що кошти потрібно попередньо розмістити до настання строку платежу.
Global Money Platform розроблена для з'єднання цих видів діяльності. Компанія могла б тримати кілька фіатних валют і стейблкоїнів в одному середовищі, конвертувати між ними за потреби та використовувати місцеві платіжні рейки для доставки коштів на банківський рахунок отримувача. Отримувач може взагалі не взаємодіяти зі стейблкоїном.
Це підводить до ширшого принципу: корисність стейблкоїнів дедалі більше залежить від якості мережі виходу в фіат так само, як і від самого блокчейну. Швидкий розрахунок ончейн має обмежену корпоративну цінність, якщо компанії не можуть ефективно перетворити цю вартість на зарплати, платежі постачальникам або банківські баланси в місцевій валюті.
Чи можуть стейблкоїни зменшити попереднє фінансування та тертя оборотного капіталу?
Потенційно так. Mastercard спеціально використовує платежі багатонаціональних підприємств для ілюстрації проблеми: компанії можуть бути змушені керувати окремими рахунками, постачальниками платіжних послуг і попередньо профінансованими балансами на різних ринках, зв'язуючи капітал лише для того, щоб забезпечити можливість виконання платежів за потреби.
Стейблкоїни можуть змінити частину цієї структури, оскільки цифрова вартість може переміщатися через кордони поза багатьма традиційними банківськими вікнами. Якщо бізнес може тримати ліквідні баланси стейблкоїнів централізовано та конвертувати або виплачувати в місцевих валютах за потреби, він може зменшити частину грошових коштів, які інакше потрібно було б заздалегідь тримати на кількох рахунках.
Але вигода залежить від ефективної роботи всього ланцюга конвертації. Ліквідність стейблкоїнів, ціноутворення FX, банківська зв'язність, доступність місцевих виплат і регуляторні дозволи — все це впливає на те, чи справді номінально цілодобовий актив покращує ефективність оборотного капіталу. Блокчейн може розраховувати безперервно, тоді як місцева фінансова система отримувача все ще має операційні обмеження.
Отже, реалістична можливість полягає не в усуненні банківської інфраструктури. Вона полягає у використанні стейблкоїнів, щоб зробити ліквідність більш мобільною між банківськими середовищами.
Чому Mastercard купила BVNK?
Запуск дає чіткіше уявлення про стратегічну логіку, що стояла за придбанням BVNK компанією Mastercard у серпні 2026 року. Mastercard вже могла випускати картки та підключати торговців; те, що додала BVNK, — це інфраструктура для бізнесів, щоб зберігати, конвертувати та переміщати стейблкоїни поряд із традиційними валютами.
Поєднання цих двох дає Mastercard контроль над значно більшою частиною життєвого циклу транзакції. Компанія не просто додає кнопку оплати стейблкоїнами. Вона з'єднує рахунки, конвертацію, картки, виплати, казначейство та розрахунки в межах спільної платформи.
Це позиціонування має значення, оскільки стейблкоїни дедалі більше конкурують із кореспондентським банкінгом та спеціалізованими платіжними провайдерами в транскордонних потоках. Mastercard не потрібно обирати між традиційними картками та блокчейн-рейками, якщо вона може виступати оркестратором між ними. Компанія може зберегти свою дистрибуційну мережу, додаючи під нею нові форми грошей.
Global Money Platform — це перша велика продуктова інтеграція після придбання BVNK, що робить її важливим тестом того, чи можуть усталені платіжні мережі поглинути стейблкоїни, не бувши ними витісненими.
Погляд MEXC: Переможний рейк для стейблкоїнів може бути невидимим для торговців
Найважливішим розвитком у сфері платежів стейблкоїнами від Mastercard може бути те, що торговцям не потрібно ставати крипто-орієнтованими. Стейблкоїни можуть масштабуватися як платіжний інструмент, навіть якщо особа, яка отримує платіж, ніколи не відкриває гаманець, не обирає блокчейн і не керує балансом токенів.
Це змінює спосіб, у який слід вимірювати впровадження. Адреси стейблкоїнів торговців — не єдиний релевантний показник. Обсяг карткових операцій, профінансованих стейблкоїнами, локальні виплати, потоки казначейства та активність конвертації можуть стати більш значущими, оскільки цифрові гроші вбудовуються в наявний платіжний досвід.
Стратегія Mastercard також свідчить про те, що конкурентний рівень може зміститися в бік оркестрації. Якщо фіатні валюти, стейблкоїни та токенізовані депозити співіснують, цінною інфраструктурою може стати система, здатна визначати, який рейк використовувати, конвертувати між ними та доставляти цінність у формі, якій надає перевагу отримувач.
Масowe впровадження в такій моделі не виглядає як кожен торговець, що вивішує табличку «Тут приймають USDC». Воно виглядає як стейблкоїни, що стають частиною звичайної платіжної інфраструктури, без потреби для торговців знати, що був задіяний блокчейн.
Ризики та обмеження
Масштаб мережі Mastercard не слід плутати з універсальною доступністю кожної функції стейблкоїнів.
- Охоплення торговців не є прямим прийманням стейблкоїнів. Торговці можуть продовжувати отримувати кошти через наявні розрахункові механізми.
- Доступність продуктів варіюється залежно від ринку. Випуск карток, локальні виплати та інші функції залежать від юрисдикції та покриття партнерів.
- Ризик стейблкоїнів залишається. Ризики емітента, резервів і погашення не зникають лише тому, що токен підключено до Mastercard.
- Витрати на конвертацію все ще мають значення. Курси FX, спреди та платіжні збори можуть впливати на економічну перевагу над традиційними рейками.
- Банківська інфраструктура залишається важливою. Локальні виплати зрештою залежать від функціонуючих банківських і платіжних систем.
- Майбутні можливості — це не поточні можливості. Mastercard заявляє, що токенізовані депозити та підтримка агентної комерції є частиною майбутнього розвитку.
- Операційний ризик блокчейну залишається. Перевантаження мережі, інфраструктура гаманців і технічні збої все ще можуть впливати на потоки цифрових грошей.
Отже, найбільшою аналітичною помилкою було б сприймати платформу як повну заміну банківських або карткових розрахунків. Вона створена для того, щоб зробити різні форми грошей взаємосумісними, а не для того, щоб кожна транзакція була виключно ончейн.
Платежі стейблкоїнами від Mastercard можуть зробити крипто невидимим на касі
Платежі стейблкоїнами від Mastercard представляють інший шлях до впровадження, ніж раннє крипто-бачення, у якому і споживачі, і торговці відмовлялися б від наявної платіжної інфраструктури та здійснювали транзакції безпосередньо через блокчейн-гаманці. Global Money Platform натомість зберігає значну частину звичного комерційного досвіду незмінною, вставляючи можливості стейблкоїнів у фінансову інфраструктуру за ним.
Такий підхід може бути більш масштабованим. Банки, фінтех-компанії та підприємства можуть зберігати й конвертувати стейблкоїни, випускати пов'язані картки та використовувати Mastercard Move для локальних виплат, тоді як клієнти потенційно можуть витрачати баланси, профінансовані стейблкоїнами, через мережу, що налічує сотні мільйонів торгових точок. Торговцю не потрібно зберігати токен, щоб стейблкоїн став економічно корисним на касі.
Значення цього виходить за межі карткових платежів. Поєднуючи рахунки, управління казначейськими операціями, конвертацію, витрати торговців і банківські виплати, Mastercard позиціонує себе як шар інтероперабельності між традиційними грошима та токенізованими грошима. Придбання BVNK стає стратегічно зрозумілішим у цьому контексті: Mastercard будує інфраструктуру навколо стейблкоїнів, а не розглядає їх як ізольований платіжний продукт.
Ключовим випробуванням буде фактичне використання. Витрати за картками, профінансовані стейблкоїнами, корпоративні казначейські потоки, локальні виплати та обсяг конвертації покажуть, чи зможе Mastercard перетворити ліквідність блокчейну на мейнстримну платіжну активність. Якщо це вдасться, найбільший ефект може бути майже невидимим для кінцевих користувачів: стейблкоїни могли б стати частиною повсякденної торгівлі, не вимагаючи від сотень мільйонів торговців самим ставати користувачами криптовалют.
Джерела
Mastercard — запуск Global Money Platform:
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — придбання BVNK:
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
Застереження щодо ризиків: Ця стаття призначена лише для довідкових цілей і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.