Огляд
Goldman Sachs робить свій фонд Financial Square Treasury Instruments Fund, відомий за тікером інституційного класу акцій FTIXX, доступним кваліфікованим учасникам у США через Lynq — мережу розрахунків у реальному часі та управління казначейськими операціями, яку використовують установи цифрових активів. Інтеграція дає крипто-нативним торговим фірмам новий спосіб розміщувати вільні грошові кошти в усталеному казначейському фонді грошового ринку між транзакціями, зберігаючи доступ до капіталу, коли він знову знадобиться. FTIXX мав приблизно 105 мільярдів доларів чистих активів станом на кінець серпня 2026 року, що робить це підключення помітним завдяки масштабу та інституційній зрілості базового продукту.
Найважливіше те, чого інтеграція FTIXX Lynq не робить: Goldman Sachs не токенізував фонд. FTIXX залишається звичайним фондом грошового ринку, а доступ здійснюється через Lynq, причому транзакції обробляються зареєстрованим у SEC брокером-дилером tZERO Securities. Фонд стає першим стороннім інвестиційним фондом, запропонованим через Lynq, але його існуюча правова структура, рамки власності та адміністрування фонду залишаються незмінними.
Це робить інтеграцію стратегічно відмінною від токенізованих казначейських продуктів, таких як BUIDL від BlackRock або акції фондів на блокчейні від Franklin Templeton. Goldman демонструє, що традиційні активи можуть входити в робочі процеси цифрових активів, не стаючи спочатку блокчейн-нативними цінними паперами. Таким чином, цей розвиток порушує ширше питання RWA: інституційні крипторинки можуть не потребувати токенізації кожного традиційного активу, якщо усталені продукти можна ефективно підключити до сучасної розрахункової та казначейської інфраструктури.
Ключові висновки
- FTIXX тепер доступний кваліфікованим учасникам у США через Lynq.
- Казначейський фонд Goldman Sachs мав близько 105 мільярдів доларів чистих активів станом на кінець серпня 2026 року.
- FTIXX залишається звичайним фондом грошового ринку і не був токенізований.
- tZERO Securities забезпечує регульований рівень брокера-дилера для транзакцій.
- Інтеграція дає інституційним криптофірмам ще один варіант отримання казначейської дохідності на вільні грошові кошти між угодами.
- Ширший урок RWA полягає в тому, що інтеграція з цифровими рейками може мати значення навіть без токенізації.
Що насправді робить інтеграція FTIXX Lynq?
FTIXX залишається традиційним фондом у робочому процесі цифрових активів
Домовленість FTIXX Lynq додає рівень розповсюдження та доступу, а не змінює правову форму базового інвестиційного продукту. Кваліфіковані інституційні учасники у США, які використовують Lynq, можуть отримати доступ до фонду Goldman Sachs Financial Square Treasury Instruments Fund через tZERO Securities, що дозволяє грошовим коштам, які інакше залишалися б вільними між транзакціями з цифровими активами, бути інвестованими в казначейський інструмент грошового ринку.
Ця відмінність важлива, оскільки заголовки, які описують фонд Goldman на 100 мільярдів доларів як такий, що «виходить на блокчейн», можуть легко створити враження, що 100 мільярдів доларів акцій фонду були випущені як блокчейн-токени. Це не те, що сталося. FTIXX продовжує функціонувати в межах своєї існуючої структури фонду, тоді як Lynq забезпечує середовище розрахунків і управління казначейськими операціями, через яке відповідні фірми цифрових активів можуть отримати доступ до продукту.
Показник понад 100 мільярдів доларів також стосується приблизного загального розміру FTIXX, а не капіталу, залученого до Lynq. Клієнти Lynq представляють лише один додатковий канал розповсюдження для фонду. Таким чином, інтеграція є значущою через продукт, який підключається до криптоінфраструктури, а не через те, що весь фонд перемістився на ринки цифрових активів.
Чому криптоінституції хотіли б отримати доступ до FTIXX?
Інституційні криптофірми регулярно утримують великі пули операційних грошових коштів. Маркет-мейкерам потрібна ліквідність для розрахунків за угодами, позабіржові столи утримують баланси між клієнтськими транзакціями, а торгові фірми можуть чекати на привабливі можливості для розміщення, зберігаючи значний капітал у легкодоступній формі. Утримання цих грошових коштів повністю неінвестованими створює альтернативну вартість, коли короткострокова казначейська дохідність є позитивною.
FTIXX дає цим фірмам спосіб розмістити капітал у традиційній казначейській стратегії грошового ринку, коли він не потрібен негайно для торгівлі. Коли ліквідність знову знадобиться, позицію можна погасити, а грошові кошти перерозподілити на ринки цифрових активів. Це концептуально схоже на традиційне інституційне управління казначейськими операціями, де короткострокові державні інструменти використовуються для генерування дохідності зі збереженням ліквідності.
Таким чином, стратегічна цінність Lynq полягає не просто в доступі до ще одного інвестиційного продукту. Це здатність включити звичайні інструменти управління грошовими коштами в те саме ширше операційне середовище, яке використовують фірми цифрових активів.
Що таке Goldman Sachs FTIXX?
Фонд розроблений навколо казначейської ліквідності, а не криптоекспозиції
FTIXX — це інституційний клас акцій фонду Goldman Sachs Financial Square Treasury Instruments Fund, фонду грошового ринку, орієнтованого на казначейські цінні папери США. Його інвестиційна мета зосереджена на збереженні капіталу, підтриманні ліквідності та генеруванні поточного доходу, а не на спрямованій експозиції до ризикових активів.
Це важливо, оскільки FTIXX виконує зовсім іншу функцію, ніж Bitcoin, стейблкоїни або токенізований приватний кредит. Він ближчий до інструменту управління казначейськими активами, що використовується для короткострокової ліквідності, ніж до спекулятивної інвестиції. Для інституційних фірм цифрових активів це робить фонд потенційно корисним як місце для розміщення операційних балансів, які повинні залишатися відносно ліквідними.
Як і будь-який фонд грошового ринку, ризик є низьким порівняно з багатьма іншими активами, але не нульовим. У власних розкриттях Goldman Sachs зазначається, що інвестор може втратити гроші, а частки не є банківськими депозитами і не застраховані FDIC та не гарантовані іншою державною установою. Фонд прагне зберегти стабільну ціну частки, але цю мету не слід описувати як гарантію.
Чому традиційний фонд на $100 млрд має значення для крипторинків?
Масштаб сигналізує про інституційну конвергенцію, а не про $100 млрд криптовалютних надходжень
FTIXX мав приблизно $105 млрд чистих активів станом на кінець серпня 2026 року, але жодну з цих цифр не слід інтерпретувати як нові гроші, що надходять у криптовалюту. Фонд існував задовго до інтеграції Lynq, і переважна більшість його активів залишається частиною традиційної діяльності на грошовому ринку.
Значення полягає в протилежному напрямку: фірмам цифрових активів надається прямий шлях до зрілого традиційного фінансового продукту. Замість того, щоб змушувати криптоінституції обирати між повним перебуванням у цифрових активах або переміщенням коштів через окремий застарілий робочий процес, Lynq намагається помістити обидва середовища в більш уніфікований процес управління казначейськими активами.
Це важлива форма інституційної конвергенції, оскільки вона зменшує операційну відстань між продуктами ліквідності TradFi та криптоторговою інфраструктурою. Фірма цифрових активів потенційно може перейти від торгової діяльності до казначейського фонду і назад до ринкової ліквідності, не вимагаючи, щоб базовий казначейський актив сам став блокчейн-токеном.
Це свідчить про те, що інституційне впровадження криптовалют може розвиватися як через інтеграцію інфраструктури, так і через пряму токенізацію активів.
Чи потрібно токенізувати кожен RWA?
FTIXX Lynq показує другий шлях для інтеграції TradFi та крипто
Модель FTIXX Lynq пропонує корисний контраст із токенізованими казначейськими фондами. Такі продукти, як BUIDL або частки фондів грошового ринку, записані в блокчейні, розміщують сам інтерес фонду на інфраструктурі розподіленого реєстру. FTIXX натомість зберігає традиційний фонд і додає навколо нього орієнтований на цифрові активи рівень доступу та розрахунків.
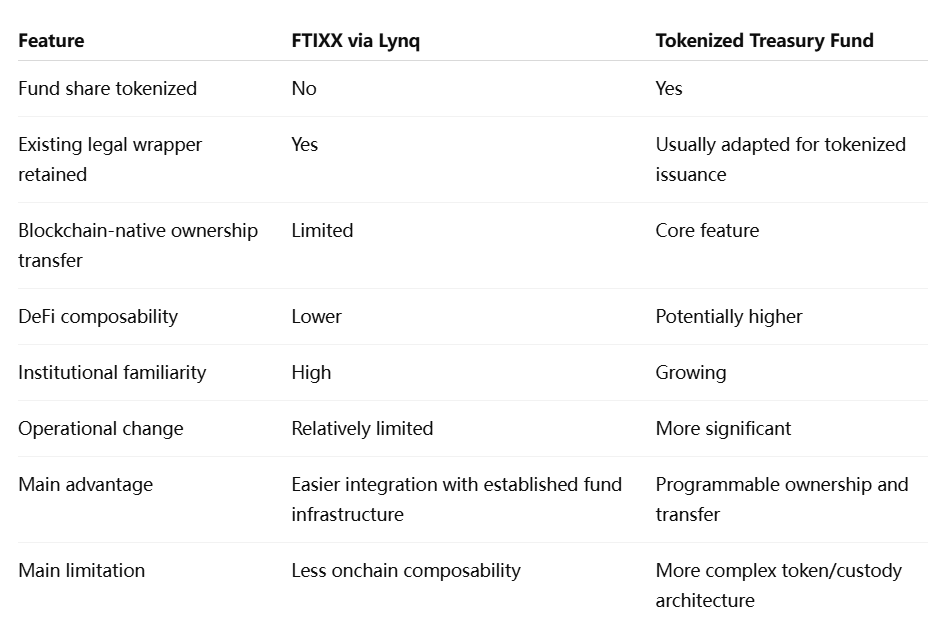
Жодна з моделей не є за своєю суттю кращою. Токенізація може забезпечити програмовану власність, самодостатні розрахунки та потенційну інтеграцію з кредитуванням або іншими смарт-контрактами. Однак вона також породжує додаткові питання щодо зберігання гаманців, обмежень на передачу токенів, сумісності блокчейнів та інтеграції з існуючим законодавством про цінні папери.
Модель FTIXX жертвує частиною цієї компонованості в обмін на збереження зрілої структури фонду. Для інституцій, які передусім хочуть мати казначейський актив і ефективне управління грошовими коштами, а не функціональність DeFi, такий компроміс може бути цілком прийнятним.
Таким чином, ринок може розвиватися через обидва підходи. Деякі активи виграють від повної токенізації, оскільки програмованість є центральною для їхнього випадку використання. Інші можуть досягти швидшого інституційного впровадження просто завдяки підключенню до інфраструктури цифрових активів без зміни їхньої базової юридичної форми.
Чому управління грошовими коштами стає важливим для криптоінституцій?
Дохідність на незадіяні грошові кошти стає частиною торгової інфраструктури
У міру інституціоналізації ринків цифрових активів управління казначейськими активами стає все важливішим. Професійні торгові фірми оцінюють капітал не лише за потенційною криптовалютною дохідністю; вони також зважають на ризик контрагента, швидкість розрахунків, дохідність незадіяних грошових коштів і те, як швидко кошти можна перерозподілити.
У періоди високої волатильності фірмам може знадобитися тримати значні залишки грошових коштів доступними для підтримки маржі, розрахунків або клієнтських транзакцій. Утримання всього цього капіталу на операційних рахунках з нульовою дохідністю створює значні витрати. Доступ до казначейських фондів грошового ринку може покращити економіку утримання ліквідності між угодами.
Це особливо актуально, оскільки управління ризиками стає більш консервативним на інституційних крипторинках. Після кількох циклів відмов контрагентів фірми все частіше розрізняють активи, що використовуються для спрямованих інвестицій, і резерви, що використовуються для операцій. Традиційний казначейський фонд, доступ до якого здійснюється через мережу розрахунків цифрових активів, природно вписується в останню категорію.
Таким чином, інтеграція відображає ширшу зміну в інституційній криптоінфраструктурі: галузь більше не зосереджена лише на виконанні угод. Вона дедалі більше будує системи грошових коштів, забезпечення та розрахунків, необхідні для управління капіталом між цими угодами.
Як Lynq вписується в інституційний стек?
Lynq діє як розрахунковий та казначейський шар, а не як емітент активів
Lynq описує себе як рішення для розрахунків у реальному часі та управління казначейством, яке управляється брокером-дилером для інституційних клієнтів цифрових активів. Платформа розроблена для вирішення таких проблем, як фрагментація ринку, ризик контрагента та потреба отримувати відсотки на ліквідність, що залишається між транзакціями.
Додавання FTIXX розширює цю роль, оскільки Lynq тепер може підключати учасників до зовнішнього фонду Goldman Sachs поряд із своєю існуючою інвестиційною функціональністю. tZERO Securities забезпечує регульовану брокерсько-дилерську спроможність, необхідну для підтримки доступу кваліфікованих учасників зі США.
Ця структура важлива, оскільки Lynq не замінює Goldman Sachs як керуючого фондом і не перетворює FTIXX на нову цифрову цінність. Він діє як сполучна інфраструктура між інституційними криптофірмами та усталеними фінансовими продуктами.
Ця модель може ставати дедалі поширенішою в міру дозрівання інфраструктури ринку цифрових активів. Замість того, щоб кожна фінансова установа випускала новий токен, спеціалізовані мережі можуть з'єднувати регульовані продукти, брокерів і розрахункові системи в робочі процеси, які відчуваються більш природними для криптофірм.
Які основні обмеження?
FTIXX не є блокчейн-нативним активом
Найочевидніше обмеження також є визначальною рисою моделі: сам FTIXX не токенізований. Його частки не можуть просто бездозвільно переміщатися між гаманцями або безпосередньо підключатися до протоколів DeFi як забезпечення так, як потенційно міг би блокчейн-нативний токен фонду.
Це знижує комбінованість. Якщо криптоустанова хоче використовувати експозицію до казначейських зобов'язань у протоколі кредитування, автоматизованому маркет-мейкері або стратегії смарт-контрактів, звичайна структура FTIXX може бути менш гнучкою, ніж токенізований фонд казначейських зобов'язань.
Також є вимоги щодо права участі та онбордингу. Доступ призначений для кваліфікованих учасників зі США, які встановлюють необхідні відносини з tZERO Securities та проходять перевірки відповідності. Таким чином, інтеграція є інституційною послугою, а не відкритим продуктом DeFi.
Нарешті, ліквідність не ідентична володінню готівкою. Погашення фондів грошового ринку, операційні обмеження та розрахункові домовленості все ще мають значення. Установи повинні розуміти, як швидко капітал може бути повернутий до активної торгівлі за різних ринкових умов, а не припускати, що фонд поводиться точно як ончейн-стейблкойн.
Погляд MEXC: Наступна хвиля RWA може бути інтеграцією, а не токенізацією
Інституційний міст між традиційними фінансами та крипто може не вимагати, щоб кожен актив випускався ончейн. У деяких випадках підключення зрілих інвестиційних продуктів до робочих процесів цифрових активів може забезпечити практичні переваги швидше і з меншими структурними змінами, ніж перебудова самого активу як токена.
FTIXX Lynq ілюструє цю відмінність. Фонд залишається традиційним продуктом грошового ринку Goldman Sachs, тоді як шар доступу наближається до операційного середовища, яке використовується інституціями цифрових активів. Для фірм, які в першу чергу стурбовані прибутковістю казначейських зобов'язань, ліквідністю та управлінням контрагентами, це може бути важливішим, ніж те, чи існує сама частка фонду як токен ERC-20.
Це свідчить про те, що впровадження RWA не слід вимірювати лише за токенізованою вартістю активів. Іншим важливим показником буде те, наскільки традиційна фінансова інфраструктура стає придатною для використання в розрахункових, забезпечувальних та казначейських робочих процесах цифрових активів. Токенізація — це один шлях до конвергенції, але інтероперабельність і дистрибуція можуть забезпечити подібну економічну інтеграцію через іншу архітектуру.
FTIXX показує, що TradFi може увійти в крипто, не токенізуючи все
Інтеграція FTIXX Lynq є значущою саме тому, що Goldman Sachs не перетворив свій фонд казначейських зобов'язань на суму близько 100 мільярдів доларів на блокчейн-токен. FTIXX залишається звичайним фондом грошового ринку, тоді як Lynq і tZERO надають кваліфікованим інституціям цифрових активів новий спосіб доступу до нього в сучасному середовищі розрахунків та управління казначейством.
Ця відмінність не дозволяє перебільшувати заголовок. Приблизно 105 мільярдів доларів активів фонду не перемістилися на Lynq, і інтеграцію не слід описувати як 100 мільярдів доларів нового криптокапіталу. Що змінилося, так це архітектура дистрибуції: інституційні криптофірми тепер можуть розміщувати простоюючу ліквідність у перевіреному продукті казначейських зобов'язань і перерозподіляти цей капітал за потреби.
Модель також розширює дискусію про RWA за межі токенізації. Повністю токенізовані фонди можуть запропонувати сильнішу програмованість і комбінованість DeFi, тоді як звичайні фонди, підключені до цифрових рейок, можуть забезпечити регуляторну звичність і швидше інституційне впровадження. Обидва підходи вирішують різні проблеми.
Для інституційних ринків найважливішим результатом може бути те, чи зможуть компанії з цифрових активів керувати грошовими коштами, забезпеченням і розрахунками з такою ж витонченістю, як традиційні фінансові установи. FTIXX Lynq свідчить про те, що міст між двома системами не завжди вимагає заміни існуючих активів. Іноді більш практичним кроком є їх з'єднання.
Джерела
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs
Відмова від відповідальності: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.