Огляд
ARK Invest вивела ARK Venture Fund (ARKVX) в ончейн через Securitize, надавши відповідним інвесторам доступ на основі блокчейну до існуючого інвестиційного фонду з експозицією на приватні та публічні технологічні компанії. Анонсований 24 вересня 2026 року, процес токенізації ARK Venture Fund спочатку використовує Ethereum, тоді як Securitize забезпечує регульовану інфраструктуру, що з'єднує ончейн-випуск із залученням інвесторів та адмініструванням фонду.
Найважливіша відмінність полягає в тому, що саме було фактично токенізовано. ARKVX — це існуючий активно керований закритий інтервальний фонд; компанії в його портфелі, такі як OpenAI, Anthropic, Stripe та Databricks, не були окремо токенізовані через цю транзакцію. Інвестори володіють часткою в ARKVX, тоді як сам фонд володіє та управляє базовим портфелем.
Токенізація також не вирішує автоматично проблему ліквідності приватного ринку. Акції ARKVX не котируються на фондовій біржі, ARK не очікує розвитку вторинного ринку, і інвестори зазвичай отримують ліквідність через періодичні пропозиції фонду щодо викупу. Таким чином, ончейн-переказність не означає необмежену цілодобову ліквідність.
Важливість проєкту полягає в іншому. Блокчейн починає виходити за межі токенізованих казначейських та грошових ринкових продуктів у складніші інвестиційні структури, де активне управління, оцінки приватних компаній та обмежена ліквідність залишаються незмінними. Технологія змінює рівень володіння та адміністрування, не вдаючи, що базові активи стали простішими.
Ключові висновки
- ARKVX було токенізовано через Securitize, спочатку на Ethereum.
- Інвестори отримують частку в ARK Venture Fund, а не прямі акції в OpenAI, Anthropic чи інших портфельних компаніях.
- ARKVX залишається закритим інтервальним фондом з обмеженою ліквідністю та періодичними механізмами викупу.
- Токенізація змінює інфраструктуру володіння, а не економіку базових приватних активів.
- Проєкт демонструє, що інституційна токенізація розширюється за межі фондів, подібних до грошових, у складнішу експозицію на приватний ринок.
Що насправді означає токенізація ARK Venture Fund?
Токенізація ARK Venture Fund переносить представлення та адміністрування частки у фонді на блокчейн-інфраструктуру, залишаючи базову інвестиційну структуру фонду переважно незмінною. ARKVX залишається активно керованим портфелем під управлінням ARK Invest, і фонд продовжує утримувати свої інвестиції в приватних та публічних компаніях відповідно до своєї стратегії. Securitize забезпечує регульовану інфраструктуру, через яку відповідні інвестори можуть отримати доступ до токенізованих часток фонду, причому Ethereum використовується як початковий блокчейн.
Правову та економічну структуру можна просто зрозуміти так: інвестор → частка у фонді ARKVX → ARK Venture Fund → базові портфельні компанії. Токенізований цінний папір існує на рівні фонду, а не на рівні кожної компанії, яку утримує портфель. Це критично важливо, оскільки відомі приватні активи можуть інакше створити враження, що окремі акції цих компаній були випущені як блокчейн-токени.
Для довідки про відносини ARK з платформою токенізації, MEXC раніше висвітлював інвестиції ARK Invest у Securitize, відносини, які передували рішенню вивести сам ARKVX в ончейн.
Чи володіють інвестори ARKVX безпосередньо акціями OpenAI?
Ні. Токенізоване володіння ARKVX не є безпосереднім володінням портфельними компаніями фонду.
Володіння часткою у фонді означає, що інвестор має економічну експозицію на результати портфеля відповідно до правової структури фонду. ARKVX, а не окремий інвестор фонду, володіє базовими приватними та публічними інвестиціями. Якщо фонд утримує OpenAI, Anthropic, Stripe чи іншу приватну компанію, правові права, пов'язані з цією інвестицією, знаходяться на рівні фонду.
Ця відмінність впливає на права голосу, ліквідність та оцінку. Власник ARKVX не з'являється автоматично в реєстрі акціонерів кожної базової компанії і не може самостійно передати частину позиції фонду в OpenAI лише тому, що частка ARKVX представлена на Ethereum.
Це робить твердження «ARK токенізував акції OpenAI» неточним. Те, що ARK і Securitize токенізували, — це доступ до фонду, який може утримувати ці акції. Різниця не семантична; вона визначає, чим насправді володіють інвестори.
Навіщо токенізувати існуючий інтервальний фонд?
Найкорисніша причина — не необмежена торгівля. Інтервальні фонди навмисно структуровані інакше, ніж біржові фонди, і ARKVX залишається subject to характеристик цього правового інструменту навіть після токенізації. Цікавіша можливість полягає в покращенні інфраструктури навколо володіння, адміністрування та розподілу.
Традиційні інвестиційні фонди покладаються на мережу трансферних агентів, адміністраторів фондів, брокерів, кастодіанів та систем комплаєнсу. Кожен учасник може вести власні записи, створюючи потребу в повторному звірянні. Блокчейн може забезпечити спільний програмований рівень володіння, навколо якого можна організувати перевірку ідентичності, обмеження на передачу та обслуговування інвесторів.
Це особливо важливо для цінних паперів, які не призначені для вільного обігу. Токенізація не обов'язково має перетворювати кожен фінансовий продукт на криптоактив без дозволів, щоб створювати цінність. Натомість вона може зробити регульований, обмежений цінний папір простішим для випуску та адміністрування, зберігаючи при цьому обмеження, що визначають продукт.
Таким чином, структура ARKVX є корисною перевіркою того, чи може регульоване адміністрування фондів стати більш програмованим без зміни базового інвестиційного інструменту.
Чи робить Ethereum ARKVX більш ліквідним?
Не автоматично. ARK описує Venture Fund як безперервно пропонований, недиверсифікований закритий інтервальний фонд з обмеженою ліквідністю. Його акції не котируються на фондовій біржі, і фонд не очікує розвитку звичайного вторинного ринку. Натомість ліквідність забезпечується через періодичні пропозиції викупу, що регулюються умовами фонду.
Перенесення представлення цих акцій на Ethereum не скасовує юридичну структуру. Блокчейн може бути здатним обробляти перекази в будь-яку годину, але сам цінний папір залишається subject до права допуску інвесторів, обмежень на передачу та правил фонду. Тому відповідне питання полягає не в тому, чи може Ethereum перемістити токен о 2 годині ночі; а в тому, чи має власник право передати цей цінний папір і чи існує відповідний контрагент.
Базові активи додають ще одне обмеження. Акції приватних компаній часто важко оцінити та торгувати ними, і їхня ліквідність не покращується лише тому, що фонд, який ними володіє, впровадив інфраструктуру блокчейну. Передаваність ончейн і ліквідність базових активів — це два окремі поняття.
Це розрізнення особливо важливе для токенізованих приватних ринків, де блокчейн може зменшити адміністративні тертя, але не може створити покупців для активів, які є економічно неліквідними.
Що насправді може покращити токенізація?
Найсильніші потенційні переваги полягають у процесах, які відбуваються навколо інвестиції, а не в самій інвестиції. Securitize може поєднувати ончейн-частки фонду з регульованою перевіркою інвесторів і контролем передачі, потенційно створюючи більш інтегрований робочий процес для онбордингу, записів про власність і обслуговування фонду.
Кілька покращень є особливо актуальними:
- Онбординг інвесторів: перевірки права допуску та ідентичності можуть з'єднуватися більш безпосередньо з середовищем цифрової власності.
- Записи про власність: частки фонду можуть бути представлені в інфраструктурі на основі блокчейну.
- Контроль передачі: обмеження можуть бути включені в сумісні цифрові робочі процеси.
- Дистрибуція: регульовані інвестиційні продукти можуть досягати відповідних інвесторів через новіші цифрові канали.
- Адміністрування: спільний реєстр може зменшити деякі звірки між учасниками ринку.
- Майбутня фінансова корисність: там, де це дозволяє регулювання, токенізовані частки фонду потенційно могли б взаємодіяти з іншою сумісною інфраструктурою цифрових активів.
Це менш драматичні твердження, ніж «венчурний капітал стає ліквідним», але вони більше відповідають тому, як насправді розвивається інституційна токенізація. Значна частина витрат на ринках цінних паперів походить від підтримки та звірки записів у різних системах. Зробити цей рівень власності програмованим може мати цінність навіть тоді, коли цінний папір залишається обмеженим і неліквідним.
Традиційний ARKVX проти токенізованого ARKVX
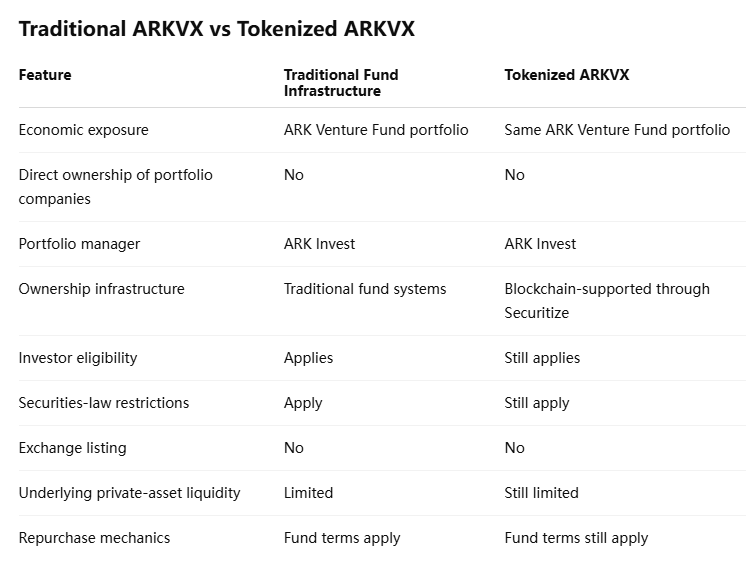
Порівняння показує, чому токенізацію слід розглядати як зміну інфраструктури, а не як економічну трансформацію. Інвестиційні ризики, стратегія управління та портфель залишаються тими самими, що й в ARKVX. Змінюється те, як власність може бути записана та адміністрована.
Зміна обгортки не змінює автоматично актив під нею.
Чому Securitize важливіший, ніж сам Ethereum
Описувати проєкт лише як «ARK розміщує фонд на Ethereum» означає пропустити значну частину інституційної архітектури. Ethereum забезпечує програмовану інфраструктуру блокчейну, але регульований фонд також потребує ідентифікації інвесторів, дотримання вимог щодо цінних паперів, контролю передачі та юридично визнаних записів про власність. Securitize важливий, оскільки він з'єднує ці вимоги з рівнем блокчейну.
Станом на серпень 2026 року Securitize заявив, що має приблизно 5 мільярдів доларів токенізованих активів під управлінням і працював з такими інституціями, як BlackRock, Apollo, BNY, Hamilton Lane, KKR і VanEck. Це розміщує запуск ARK у межах ширшого зсуву, в якому традиційні управлінці активами використовують спільну інфраструктуру токенізації, а не будують кожен компонент самостійно.
Тому інституційна токенізація, ймовірно, розвиватиметься як стек. Блокчейн забезпечує програмований стан і розрахунки, тоді як трансфер-агенти, брокери-дилери, кастодіани, адміністратори та інвестиційні менеджери продовжують виконувати регульовані функції навколо цього стану.
Для ARKVX Ethereum має значення, але регульований зв'язок між Ethereum і юридичною часткою у фонді має більше значення.
Чому ARKVX є складнішим тестом токенізації, ніж фонд казначейських зобов'язань?
Перша хвиля інституційного впровадження RWA була зосереджена переважно на казначейських та грошових ринкових продуктах. Ці активи відносно стандартизовані, мають прозоре ціноутворення і зазвичай пропонують глибоку ліквідність. Тому їх легше інтегрувати з блокчейн-системами без внесення великої невизначеності щодо оцінки чи погашення.
ARKVX є значно складнішим. Його портфель включає приватні компанії та компанії на ранніх стадіях, цінні папери яких можуть мати обмежену історію транзакцій і їх може бути важко оцінити. Фонд активно управляється, тому портфель також може змінюватися з часом, а не залишатися фіксованим кошиком токенізованих активів. Ліквідність навмисно обмежена через структуру інтервального фонду.
Ці характеристики роблять токенізацію ARK Venture Fund цікавішою з точки зору інфраструктури. Блокчейн повинен підтримувати продукт, чиї юридичні та економічні обмеження залишаються складними, замість того щоб покладатися на високоліквідний базовий актив для спрощення користувацького досвіду.
Якщо ця модель працює, адресуваний ринок токенізації розширюється далеко за межі казначейських векселів. Приватний капітал, венчурні інвестиції, альтернативні інвестиційні фонди та інші обмежені продукти потенційно можуть впроваджувати блокчейн-інфраструктуру, не вдаючи, що поводяться як ліквідні цінні папери публічного ринку.
Погляд MEXC: токенізація піднімається вгору по структурі капіталу
Інституційний ринок RWA спочатку довів свою спроможність на активах, які легко стандартизувати: продукти, еквівалентні грошовим коштам, казначейські фонди та інші інструменти з чіткими оцінками та усталеною ліквідністю. ARKVX показує, що токенізація починає рухатися до інвестицій, які структурно складніші.
Це важливо, оскільки змінює те, що блокчейн покликаний вирішувати. З казначейським фондом виклик полягає переважно в ефективному випуску та розрахунках. З активно керованим венчурним фондом інфраструктура також повинна співіснувати з невизначеністю оцінки приватних компаній, правомочністю інвесторів та обмеженою ліквідністю.
Тому можливість полягає не в тому, щоб змусити кожен фінансовий актив торгуватися як криптовалюта. Вона полягає в тому, щоб зробити існуючу інфраструктуру цінних паперів більш програмованою, зберігаючи правила, які надають кожному продукту його юридичного значення.
Якщо цей підхід масштабується, довгостроковий ринок RWA може визначатися менше тим, скільки активів можна загорнути в токени, і більше тим, скільки існуючих фінансових продуктів можуть перенести свої процеси володіння, обслуговування та розрахунків на спільну цифрову інфраструктуру.
Ризики та обмеження
ARKVX залишається складною та високоризиковою інвестицією незалежно від технології, яка використовується для представлення його часток.
- Ризик оцінки приватних компаній: активи можуть бути складними для оцінки та можуть суттєво змінюватися між раундами фінансування.
- Обмежена ліквідність: частки ARKVX не котируються на біржі, і їх не слід розглядати як такі, що постійно торгуються.
- Ризик викупу: періодичні пропозиції викупу можуть бути обмеженими або перепідписаними.
- Ризик портфеля: ARK активно управляє фондом, тому активи та експозиція можуть змінюватися.
- Обмеження щодо правомочності: блокчейн-представлення не усуває вимог законодавства про цінні папери або вимог до інвесторів.
- Технологічний ризик: смарт-контракти, гаманці та цифрове зберігання створюють додаткові операційні залежності.
- Плутанина щодо володіння: інвестори ARKVX не володіють безпосередньо частками портфельних компаній фонду.
Тому центральне обмеження є як концептуальним, так і фінансовим. Токен може рухатися швидко, тоді як актив, який він представляє, залишається неліквідним, обмеженим і складним для оцінки. Блокчейн модернізує інфраструктуру; він не скасовує економіку приватних ринків.
Токенізація ARK Venture Fund модернізує доступ, а не активи
Токенізація ARK Venture Fund є примітною, оскільки вона виводить відносно складний інвестиційний інструмент на блокчейн-інфраструктуру, не змінюючи того, чим інвестори економічно володіють. Правомочні інвестори отримують експозицію до ARKVX, тоді як фонд продовжує володіти та управляти базовим портфелем приватних і публічних компаній. OpenAI, Anthropic, Stripe та інші активи не конвертуються окремо у вільно торгові токени через цю структуру.
Той самий принцип застосовується до ліквідності. Ethereum може забезпечити програмовані записи про володіння та підтримувати робочі процеси цифрової передачі, але ARKVX залишається інтервальним фондом з обмеженою ліквідністю та періодичними механізмами викупу. Токенізація не може автоматично створити вторинний ринок для експозиції до приватних компаній або усунути обмеження, закладені в юридичну структуру фонду.
Саме тому цей розвиток має значення. Інституційна токенізація не потребує перетворення кожного активу на цілодобовий інструмент без дозволів, щоб створювати цінність. Вона може покращити онбординг, облік права власності, контроль за передачею та адміністрування фондів, зберігаючи при цьому чинне законодавство про цінні папери та структури продуктів.
Таким чином, запуск ARKVX представляє більш зрілу форму впровадження RWA. Базові венчурні активи залишаються приватними, складними для оцінки та відносно неліквідними, тоді як інфраструктура власності навколо них стає програмованою. Якщо ця модель виявиться масштабованою, токенізація може вийти за межі ліквідних казначейських продуктів і почати модернізувати адміністративний рівень самого приватного капіталу.
Джерела
Securitize — ARK Invest токенізує ARK Venture Fund (ARKVX):
https://investors.securitize.io/news/news-details/2026/ARK-Invest-Tokenizes-ARK-Venture-Fund-ARKVX-with-Securitize/default.aspx
ARK Invest — ARK Venture Fund:
https://www.ark-funds.com/funds/arkvx
ARK Invest — Звіти ARK Venture Fund:
https://www.ark-funds.com/reports-venture
Застереження щодо ризиків: Ця стаття призначена лише для довідкових цілей і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.