Доказ резервів, атестація і повний аудит — три різні продукти, і відмінність не в суворості, а в охопленні та в тому, хто несе відповідальність. Доказ резервів є криптографічним твердженням про активи в один момент, яке ви перевіряєте самі. Атестація — звіт практикуючого фахівця про вузький предмет, підготовлений кимось іншим. Аудит — думка про фінансову звітність загалом, разом із зобов'язаннями. Розуміння того, що у вас у руках, показує, на які питання це відповідає.
Чому їх плутають
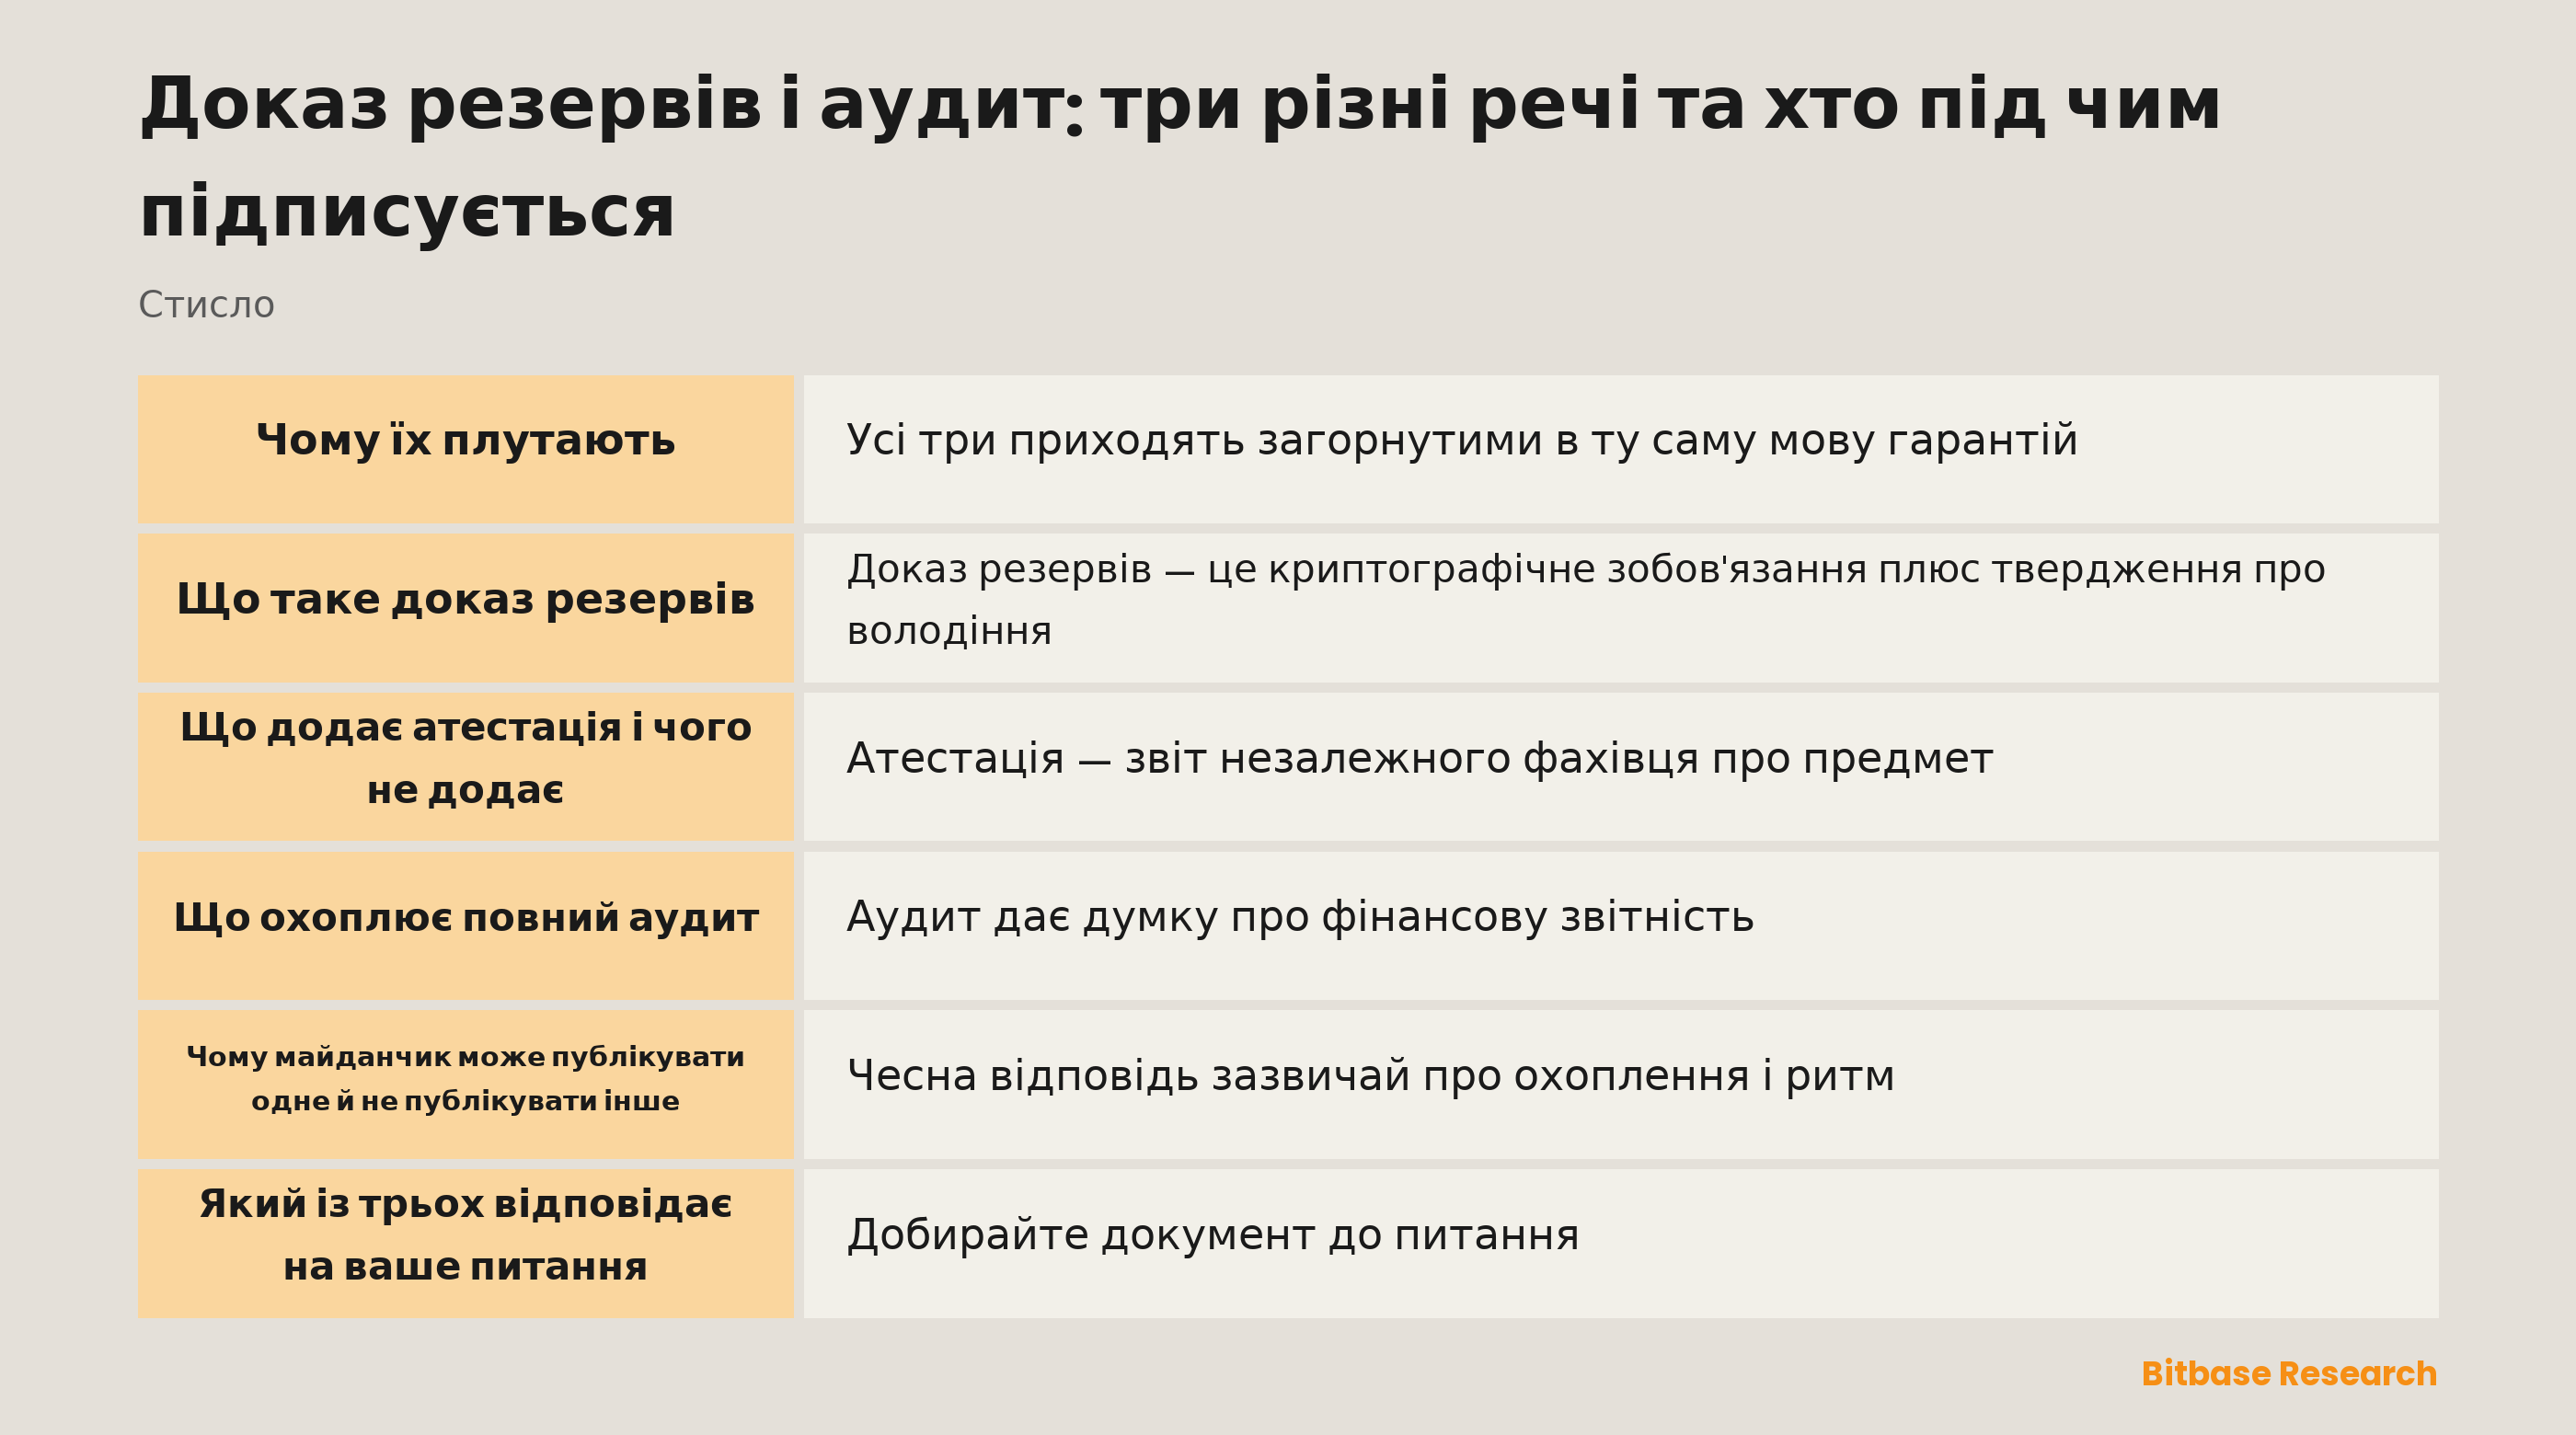
Усі три приходять загорнутими в ту саму мову гарантій, а маркетинг рідко їх розділяє, бо відмінність невигідна тому продукту, який пропонують. У майданчика з доказом резервів є стимул, щоб він звучав як аудит; у майданчика з атестацією стимул той самий.
Плутанина легко виникає і структурно, без жодного злого наміру з чийогось боку. Кожен із трьох справді дає документ, кожен періодичний, і кожен каже щось правдиве про активи. Різняться вони тим, яка частина картини входить в охоплення і хто відповідає, якщо документ хибний.
Друге питання і є тим єдиним корисним, яке варто ставити першим. Гарантія не є відчуттям, це структура відповідальності, і три схеми розміщують цю відповідальність у трьох різних місцях.
Три продукти в зіставленні
| Вимір | Доказ резервів | Атестація | Аудит |
|---|---|---|---|
| Що охоплює | Активи на момент знімка | Визначений предмет | Звітність загалом |
| Хто перевіряє | Ви самі, криптографічно | Незалежний фахівець | Незалежний аудитор |
| Зобов'язання в охопленні | Лише баланси, що ввійшли в дерево | Лише якщо прямо включені | Так |
| Хто відповідає | Майданчик, за опубліковане | Фахівець, за звіт | Аудитор, за думку |
| Звична частота | Щомісяця | Періодично, за договором | Щороку |
Прочитайте спершу третій рядок. Чи входять зобов'язання в охоплення — та сама відмінність, яка вирішує, що документ може сказати про платоспроможність, і саме цей рядок пропускають найчастіше.
Що таке доказ резервів
Доказ резервів — це криптографічне зобов'язання плюс твердження про володіння. Майданчик робить знімок користувацьких балансів, будує над ними дерево, публікує кореневий хеш і показує, скільки тримає ончейн проти загальної суми.
Його відмітна властивість у тому, що перевіряєте ви самі. Між вами і арифметикою немає третьої сторони: ви берете свій файл доказу, перераховуєте шлях і порівнюєте з опублікованим коренем. Це робить його єдиним із трьох, де користувач без професійного статусу доходить висновку самостійно, і це справжня перевага, а не втішний приз.
Обмеження випливають із тієї самої конструкції. Він говорить про момент, про охоплені активи і про баланси, що потрапили в дерево. Сторінка розкриття майданчика зазвичай прямо повідомляє, що це не аудиторська думка, і така фраза є точністю, а не скромністю. Як прогнати перевірки, викладено в статті як перевірити доказ резервів.
Що додає атестація і чого не додає
Атестація — звіт незалежного фахівця про предмет, підготовлений кимось іншим. Предмет визначається договором, а фахівець повідомляє, чи справедливо викладено твердження про нього.
Додає вона професіонала в контурі, з репутацією і стандартом належної обачності. Не додає вона охоплення: атестація про залишки активів на дату охоплює рівно це і мовчить про все, чого договір не назвав. Атестація про резерви не є аудитом бізнесу, і читання її як аудиту — найчастіша помилка в цій ділянці.
Атестація успадковує й обмеження за часом. Звіт про момент повідомляє про момент, тому те саме застереження щодо знімка, яке стосується доказу резервів, чинне й тут.
Що охоплює повний аудит
Аудит дає думку про фінансову звітність, узяту загалом, а це принципово більше твердження. Зобов'язання входять в охоплення за побудовою, бо баланс має дві сторони, і думка про нього не може стосуватися лише однієї.
Саме це охоплення пояснює, чому аудит річний, а не щомісячний, і чому він коштує стільки, скільки коштує. Він включає вибірку, тестування засобів контролю, підтвердження від третіх сторін і думку, обтяжену професійною відповідальністю. На виході не число, яке ви перевіряєте, а судження, за яке хтось відповідає.
Платою за це є своєчасність, і плата ця буває чималою. Річна думка про рік, що завершився кілька місяців тому, відповідає на інше питання, ніж щомісячне розкриття про баланси тижневої давнини, і одне іншого не заміняє.
Чому майданчик може публікувати одне й не публікувати інше
Чесна відповідь зазвичай про охоплення і ритм, а не про приховування. Щомісячне криптографічне розкриття майданчик може вести сам, із частотою, що відповідає швидкості руху криптобалансів. Річний аудит іде за іншим годинником і покриває іншу територію.
Різниться й те, чого кожен вимагає від читача. Доказ резервів дає вам заняття; аудит дає вам опору. У майданчиків, чиї користувачі хочуть перевіряти самі, є причина вкладатися в перше, а можливість перевірити варта більше за можливість бути заспокоєним.
Ніщо з цього не означає взаємозамінності. Найінформативніша позиція — майданчик, який публікує перевірне щомісячне розкриття і прямо каже, що це не аудит, про що й ідеться у статті доказ резервів і зобов'язання.
Який із трьох відповідає на ваше питання
Добирайте документ до питання, а не до бажаного заспокоєння. Якщо питання в тому, чи пораховано ваш баланс і чи покривали активи баланси в момент часу, відповідає доказ резервів, і підтвердити це ви можете самі.
Якщо питання в тому, чи перевіряв незалежний професіонал конкретне твердження, відповідає атестація, і читати треба, яке саме твердження названо в договорі. Якщо питання про платоспроможність бізнесу загалом, до цього підходить лише аудит, та й то в межах охопленого періоду.
Якщо майданчик пропонує одне, а вам потрібне інше, цей розрив є відомостями, а не вироком. Важливо помітити розрив, а не прийняти документ за відповідь на питання, якого йому не ставили. Структуру за першим із трьох розібрано в статті що таке доказ резервів.
Підсумок
Доказ резервів, атестація й аудит різняться охопленням, тим, хто перевіряє, і тим, чи потрапляють у картину зобов'язання. Доказ резервів — єдине, що ви перевіряєте самі, єдине щомісячне і єдине, що покриває активи на знімку, а не весь баланс.
Аудит найширший і найповільніший; атестація між ними і не ширша за свій договір. Жоден із трьох не є версією іншого, а майданчик, який каже, що його розкриття не аудит, констатує факт про охоплення, а не зізнається в чомусь. Читайте спершу охоплення, потім відповідальність, а решта складеться сама. Читайте далі матеріали Bitbase Academy.
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона не є інвестиційною, торговою, податковою чи фінансовою порадою. Криптоактиви волатильні — оцінюйте ризики самостійно. Написано станом на вересень 2026 року; орієнтуйтеся на найновішу офіційну інформацію.
Джерела
[1] Bitbase, «Доказ резервів» — щомісячне розкриття, корінь Меркла та відкритий верифікатор www.bitbase.com