Обзор
SoFi перевела расчеты по стейблкоинам из финансового эксперимента в действующую инфраструктуру карт. 22 сентября 2026 года SoFi Bank и Mastercard объявили, что SoFiUSD теперь используется для расчетов по транзакциям в рамках программы дебетовых и кредитных карт SoFi, которая, как ожидается, обработает более 25 миллиардов долларов в годовом исчислении. Эта цифра относится к объему транзакций, проходящих через карточную программу, а не к рыночной капитализации или находящемуся в обращении предложению SoFiUSD.
Это событие важно, потому что блокчейн встраивается в расчетный слой, а не в потребительский процесс оплаты. Держатели карт могут продолжать использовать Mastercard привычными способами, а продавцам не нужно держать стейблкоин только потому, что SoFi погашает свои обязательства с помощью SoFiUSD. Авторизация, обмен сообщениями в карточной сети и прием платежей продавцами остаются частью более широкой платежной инфраструктуры Mastercard.
Это делает данную модель расчетов стейблкоинами более важной, чем очередная функция криптоплатежей. Стейблкоины начинают выполнять роль, традиционно отводившуюся банковским деньгам внутри институциональных платежных сетей. Если модель масштабируется, наиболее значимое внедрение может происходить в основном незаметно: потребители продолжают платить картами, в то время как банки и платежные компании все чаще используют программируемые цифровые доллары для перемещения ликвидности за кулисами.
Ключевые выводы
- SoFi переводит карточную программу, годовой объем которой, как ожидается, превысит 25 миллиардов долларов, на расчеты в SoFiUSD.
- Цифра в 25 миллиардов долларов представляет объем карточных транзакций, а не предложение SoFiUSD.
- Потребителям и продавцам не нужно напрямую взаимодействовать со стейблкоином.
- Блокчейн в первую очередь меняет расчетный слой, а не весь платежный поток Mastercard.
- Долгосрочная возможность — круглосуточное перемещение ликвидности между регулируемыми финансовыми учреждениями.
Почему SoFi переводит 25 млрд долларов на расчеты в стейблкоинах?
Что именно переводится в блокчейн?
Карточные платежи — это не одна единственная операция. Транзакция обычно проходит через авторизацию, клиринг и расчет. Авторизация определяет, должен ли платеж быть одобрен, клиринг рассчитывает обязательства между участвующими учреждениями, а расчет — это этап, на котором ценность в конечном итоге передается между этими учреждениями. Объявление SoFi важно тем, что оно нацелено на этот последний слой, а не на попытку перестроить весь карточный опыт вокруг технологии блокчейн.
Использование SoFiUSD для расчетов означает, что SoFi может погашать связанные с картами финансовые обязательства с помощью деноминированного в долларах блокчейн-актива, выпущенного SoFi Bank, в то время как Mastercard продолжает предоставлять глобальную сеть, соединяющую эмитентов, эквайеров и продавцов. Клиент по-прежнему может приложить карту в магазине, а продавец может продолжать получать средства через существующие платежные отношения. Меняется инфраструктура, используемая между финансовыми учреждениями, когда транзакции необходимо финансово рассчитать.
Это различие предотвращает важное недоразумение. Транзакции Mastercard не стали внезапно блокчейн-транзакциями от начала до конца. Карточная сеть по-прежнему выполняет функции, которые делают Mastercard полезной в глобальном масштабе, в то время как расчеты в стейблкоинах предоставляют альтернативный канал для перемещения ценности между регулируемыми участниками.
Почему расчеты важнее, чем функция криптооплаты?
Потребительские криптоплатежные продукты часто требуют, чтобы пользователи или продавцы приняли явное решение хранить или принимать цифровые активы. Это ограничивает внедрение, поскольку обе стороны должны изменить поведение. Расчетная инфраструктура работает иначе: если банк может улучшить свое внутреннее перемещение ликвидности с помощью стейблкоина, не меняя клиентский опыт, внедрение блокчейна может масштабироваться без необходимости миллионам пользователей понимать технологию.
Вот почему шаг SoFi потенциально более значим, чем разрешение клиентам платить напрямую стейблкоинами. Экономическая функция, которая меняется, находится глубоко внутри платежного стека. SoFiUSD может стать частью того, как рассчитываются институциональные обязательства, даже если ни держатель карты, ни продавец не думают о транзакции как о криптоплатеже.
Для платежной инфраструктуры невидимое внедрение может быть важнее видимого. Технологии не нужно становиться потребительским брендом, если она последовательно снижает трение при расчетах, улучшает доступность ликвидности или расширяет часы работы за существующими финансовыми продуктами.
Как работают расчеты в стейблкоинах внутри Mastercard?
Нужно ли продавцу держать SoFiUSD?
Нет. Продавцу не нужно становиться держателем стейблкоина только потому, что SoFi использует SoFiUSD для расчетов. Сеть Mastercard по-прежнему соединяет эквайеров продавцов, эмитентов и поставщиков платежных услуг, в то время как расчеты в стейблкоинах осуществляются между участвующими финансовыми учреждениями.
Это сохраняет одно из крупнейших преимуществ существующей карточной инфраструктуры: продавцам не нужно перепроектировать системы оплаты каждый раз, когда меняется расчетный актив. Продавец может продолжать принимать Mastercard, пока банки экспериментируют с различными формами расчетных денег за пределами сети.
Эта архитектура также показывает, почему стейблкоины могут дополнять, а не заменять карточные сети. Ценность Mastercard не ограничивается переводом денег. Она включает приём платежей, контроль мошенничества, маршрутизацию, процессы разрешения споров, соответствие требованиям и отношения с финансовыми учреждениями по всему миру. Стейблкоины могут улучшить один финансовый уровень, оставив эти услуги нетронутыми.
Почему расчёты стейблкоинами могут работать 24/7?
Традиционные финансовые расчёты часто определяются операционными окнами банков, временем отсечки, выходными и праздниками. Сети блокчейна могут оставаться доступными непрерывно, что означает, что расчётный актив в виде стейблкоина потенциально может перемещаться вне обычных банковских часов.
Для эмитента карт это может улучшить управление ликвидностью. Вместо ожидания следующего банковского окна для перераспределения расчётных средств учреждение может получить возможность перемещать ликвидность в долларах в то время, когда традиционные каналы менее доступны. Экономическая выгода заключается не просто в более быстрых транзакциях; это больший контроль над тем, когда капитал может перемещаться.
Однако доступность блокчейна 24/7 не означает, что каждый компонент платёжной системы автоматически становится доступным 24/7. Банки, процессы соответствия требованиям, механизмы погашения и внешние расчётные партнёры по-прежнему имеют свои собственные операционные ограничения. Расчёты стейблкоинами могут уменьшить некоторые временные трения, но они не устраняют все институциональные зависимости.
Почему масштаб в 25 миллиардов долларов имеет значение?
Эта цифра сигнализирует о переходе от пилота к производственной инфраструктуре
Наиболее важная интерпретация цифры в 25 миллиардов долларов — это операционный масштаб. SoFi заявляет, что её карточная программа, как ожидается, будет обрабатывать более 25 миллиардов долларов в годовом исчислении, и банк переводит программу на расчёты в SoFiUSD. Это выводит вариант использования за пределы ограниченной демонстрации блокчейна с участием небольшой группы транзакций.
Эту цифру не следует путать с выпуском SoFiUSD на 25 миллиардов долларов. Расчётный актив может поддерживать объёмы транзакций, намного превышающие его находящееся в обращении предложение, поскольку одна и та же денежная единица может быть многократно использована в множестве транзакций. Таким образом, соответствующий показатель — это то, какой объём платёжной активности проходит через систему, а не то, сколько стейблкоинов постоянно остаётся в обращении.
С точки зрения инфраструктуры это различие критически важно. Принятие стейблкоинов часто измеряется через рыночную капитализацию, но скорость расчётов со временем может стать столь же важной. Относительно небольшой баланс стейблкоинов, который неоднократно урегулирует институциональные обязательства, может генерировать значительную экономическую активность.
На что инвесторам следует обращать внимание вместо предложения стейблкоинов?
Пропускная способность транзакций, эффективность ликвидности и частота расчётов могут дать более полезные сигналы, чем только находящееся в обращении предложение. Если SoFiUSD неоднократно используется для урегулирования карточных обязательств, его финансовое значение может расти даже без резкого увеличения количества выпущенных токенов.
Операционная надёжность — ещё один ключевой показатель. Расчёты стейблкоинами должны работать в условиях волатильных рынков, выходных, высоких объёмов транзакций и периодов банковского стресса. Принятие на производственном масштабе будет зависеть меньше от того, являются ли блокчейн-переводы технически быстрыми, и больше от того, остаётся ли весь процесс расчётов надёжным.
Следующей важной вехой, таким образом, станет расширение за пределы собственной карточной программы SoFi. Если дополнительные банки, финтех-компании, торговцы или клиенты Galileo начнут использовать SoFiUSD через инфраструктуру Mastercard, модель может эволюционировать от внутреннего улучшения расчётов до более широкого стандарта платёжной сети.
Расчёты стейблкоинами против традиционных карточных расчётов
Что на самом деле меняется в платёжном стеке?
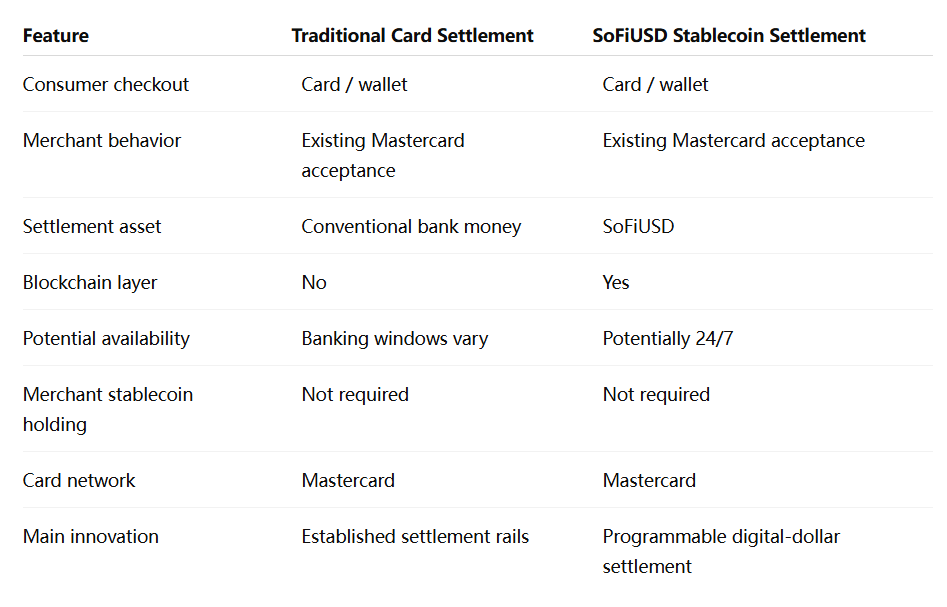
Сравнение показывает, что модель SoFi является эволюционной, а не революционной с точки зрения потребителя. Опыт оформления заказа остаётся знакомым, в то время как финансовая инфраструктура под ним меняется.
Вероятно, это станет важной закономерностью в институциональном принятии блокчейна. Технологии, которые масштабируются наиболее успешно, могут не заменять зрелые интерфейсы; они могут улучшать движение капитала под ними.
Почему выпущенный банком стейблкоин меняет профиль риска?
SoFiUSD отличается от многих крипто-нативных стейблкоинов тем, что он выпущен SoFi Bank, N.A., национальным банком, регулируемым Управлением контролёра денежного обращения. SoFi заявляет, что токен погашается 1:1 на доллары США и поддерживается преимущественно денежными резервами.
Такая структура, выпущенная банком, может быть привлекательной для институциональных пользователей, поскольку стейблкоин существует внутри установленной банковской и надзорной системы. Она также поднимает важное различие между выпущенными банками стейблкоинами, токенизированными депозитами и небанковскими стейблкоинами. Все эти продукты могут функционировать как цифровые доллары, но юридическое требование, структура резервов и регуляторный режим за ними различаются.
Поэтому институциональные пользователи будут оценивать не только скорость транзакций. Права на погашение, состав резервов, режим банкротства, надзор и совместимость с существующими банковскими системами в конечном итоге могут определить, какая форма цифровых денег станет предпочтительной для расчетов.
Каковы основные риски и ограничения?
Расчеты в стейблкоинах не устраняют риск финансовой системы
Перенос расчетов в блокчейн не устраняет риск ликвидности, операционный или регуляторный риск. Стейблкоину по-прежнему нужны надежные резервы и механизмы погашения, а участвующие институты должны поддерживать безопасные системы, способные корректно перемещать активы. Доступность блокчейна — лишь одна часть сквозного процесса.
Совместимость также может стать проблемой, если многие банки выпустят собственные стейблкоины. Платежная система с десятками отдельных цифровых долларов может воссоздать ту фрагментацию, которую блокчейн-инфраструктура призвана уменьшить. Поэтому общие стандарты, кросс-чейн совместимость и надежная конвертация между расчетными активами будут становиться все более важными.
Существует и вопрос концентрации. Если расчетная активность станет зависимой от небольшого числа эмитентов стейблкоинов, систем смарт-контрактов или блокчейн-сетей, операционные сбои могут затронуть более крупные части платежной инфраструктуры, чем сегодня.
Регуляторная ясность определит, насколько далеко может расшириться модель
Статус SoFi как регулируемого национального банка дает проекту прочную институциональную основу, но регулирование стейблкоинов продолжает развиваться. Правила, касающиеся резервов, погашения, учета капитала и трансграничного использования, могут повлиять на то, как банки будут развертывать цифровые расчетные активы.
Наибольшая возможность может появиться, если регуляторы позволят расчетам в стейблкоинах сосуществовать с традиционными платежными и банковскими框架 без принуждения институтов к работе полностью в отдельных системах. Наибольшим ограничением станет фрагментированная регуляторная среда, в которой один и тот же цифровой доллар получает существенно разный режим в разных юрисдикциях.
Для Mastercard это делает гибкость ценной. Поддержка расчетов в стейблкоинах как опции, а не замены, позволяет сети постепенно адаптироваться по мере того, как банки и регуляторы будут все более комфортно относиться к этой модели.
Взгляд MEXC: стейблкоины становятся невидимой платежной инфраструктурой
Наиболее сильная форма adoption стейблкоинов может произойти, когда потребители перестанут замечать, что стейблкоины involved. Модель расчетов SoFi через Mastercard иллюстрирует эту возможность: клиент по-прежнему использует карту, продавец по-прежнему видит знакомую платежную сеть, но блокчейн-доллар может все чаще лежать в основе транзакции как институциональная расчетная инфраструктура.
Это меняет то, как следует измерять рост стейблкоинов. Рыночная капитализация останется важной, но скорость транзакций, объем расчетов и институциональная интеграция могут стать более значимыми индикаторами реального экономического adoption. Стейблкоин, который незаметно обрабатывает миллиарды долларов платежных обязательств, может иметь большее значение для финансовой инфраструктуры, чем более крупный токен, используемый в основном для пассивного хранения.
Для более широкой криптоиндустрии это развитие также предполагает, что конкуренция может сместиться от ориентированных на потребителя кошельков к бэкенд-финансовым рельсам. Стейблкоины, которые получат наиболее глубокое институциональное adoption, могут быть теми, что наиболее эффективно интегрируются с банками, карточными сетями, казначейскими системами и токенизированными рынками капитала.
Расчеты в стейблкоинах перемещаются в ядро платежей
Решение SoFi перевести карточную программу, объем которой, как ожидается, превысит 25 миллиардов долларов в годовом выражении, на расчеты в стейблкоинах представляет собой значительный сдвиг в том, как традиционные финансы используют блокчейн-инфраструктуру. Важное развитие событий не в том, что потребители внезапно начнут оплачивать повседневные покупки с видимым балансом стейблкоинов. Изменение происходит глубже в системе, там, где банки урегулируют финансовые обязательства после того, как карточные транзакции уже совершены.
Это различие объясняет, почему этот шаг важен. Стейблкоины начинают конкурировать не только как торговые активы или инструменты денежных переводов, но и как расчетные деньги внутри established платежных сетей. Mastercard продолжает предоставлять сеть приема, контроли и институциональные отношения, в то время как SoFiUSD вводит программируемый слой расчетов в долларах, который потенциально может работать с большей гибкостью по времени.
Ограничения остаются важными. 25 миллиардов долларов относятся к годовому объему карточной программы, а не к предложению стейблкоинов, и расчеты в блокчейне не устраняют резервный, регуляторный или операционный риск. Более широкое adoption также будет зависеть от того, найдут ли другие институты явные экономические выгоды в переносе расчетов с традиционных рельсов.
Тем не менее, эта модель расчетов в стейблкоинах показывает, как цифровые доллары могут проникнуть в традиционные финансы, не требуя от пользователей изменения поведения. Если эта тенденция продолжится, стейблкоины могут стать наиболее важными не тогда, когда все сознательно ими пользуются, а тогда, когда они незаметно станут частью инфраструктуры, перемещающей деньги между регулируемыми финансовыми институтами.
Источники
Отказ от ответственности за риски: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.