Обзор
Mastercard приближает балансы стейблкоинов к массовой коммерции через Mastercard Global Money Platform, запущенную совместно с BVNK 15 октября 2026 года. Платформа объединяет глобальные платежные возможности Mastercard с инфраструктурой стейблкоинов BVNK через единый API, позволяя банкам, финтех-компаниям и предприятиям хранить фиатные валюты и стейблкоины рядом, конвертировать их в реальном времени, выпускать карты, привязанные к стейблкоинам, осуществлять локальные банковские выплаты через Mastercard Move и управлять казначейскими и расчетными потоками из одного инфраструктурного слоя.
Заявленный охват значителен. Клиенты Global Money Platform смогут тратить балансы стейблкоинов в приемной сети Mastercard, насчитывающей сотни миллионов торговых точек, а выпуск карт доступен более чем в 130 странах. Mastercard Move уже охватывает более 17 миллиардов конечных точек, а покрытие локальных платежей, как ожидается, расширится до более чем 40 валют в более чем 200 странах и территориях в 2027 году.
Но платежи Mastercard в стейблкоинах не означают, что сотни миллионов продавцов внезапно начнут получать криптовалюту. Продавец может продолжать использовать привычную инфраструктуру приема карт и расчетов в местной валюте, в то время как стейблкоины функционируют за платежным потоком. Это различие может быть самой важной особенностью платформы: массовое внедрение стейблкоинов может зависеть не столько от превращения продавцов в пользователей криптовалют, сколько от обеспечения совместимости блокчейн-денег с платежными рельсами, которые они уже используют.
Ключевые выводы
- Mastercard и BVNK запустили Global Money Platform как объединенный инфраструктурный слой для фиатных валют и стейблкоинов.
- Балансы стейблкоинов можно будет тратить в сети Mastercard, насчитывающей сотни миллионов торговых точек.
- Охват продавцов не означает, что продавцы должны напрямую получать или хранить стейблкоины.
- Mastercard Move подключает платформу к более чем 17 миллиардам конечных точек для локальных выплат.
- Более широкая возможность заключается в интеграции стейблкоинов в существующие карты, казначейские и банковские рабочие процессы, а не в создании отдельной криптовалютной платежной сети.
Как на самом деле работают платежи Mastercard в стейблкоинах?
Global Money Platform построена вокруг совместимости, а не замены фиатных валют. В ее центре находится мультивалютный счет, на котором традиционные валюты и стейблкоины могут находиться рядом. Банки, финтех-компании и предприятия могут использовать один API для получения средств, управления балансами, конвертации между формами денег и маршрутизации платежей через различные рельсы в соответствии с потребностями транзакции. Таким образом, бизнес может использовать стейблкоины для одной части своего стека ликвидности, продолжая использовать банковские счета и локальные платежные сети в других.
Расходы по картам распространяют эту модель на уровень продавцов. Клиент или бизнес может финансировать расходы из поддерживаемых балансов стейблкоинов через карту, привязанную к стейблкоину, в то время как Mastercard подключает транзакцию к своей существующей приемной сети. Продавцу не нужно устанавливать блокчейн-кошелек или перестраивать оформление заказа под конкретный токен. Вместо этого цифровой актив может быть конвертирован и направлен через инфраструктуру, которая уже совместима с массовым приемом карт.
Для дополнительного контекста о том, как Mastercard достигла этого этапа, см. анализ MEXC о приобретении Mastercard компании BVNK и ее стратегии в области стейблкоинов. Приобретение было завершено в августе 2026 года и предоставило Mastercard инфраструктуру для хранения, перемещения, управления и конвертации стоимости между фиатными валютами и стейблкоинами.
Принимают ли теперь сотни миллионов продавцов стейблкоины напрямую?
Нет. Mastercard делает расходы, финансируемые стейблкоинами, совместимыми со своей сетью продавцов; она не требует, чтобы каждый продавец в этой сети принимал блокчейн-активы напрямую.
Это важное различие, поскольку прямое внедрение продавцами исторически было одним из крупнейших препятствий в криптовалютных платежах. Продавец, напрямую принимающий стейблкоин, может нуждаться в инфраструктуре кошелька, мониторинге блокчейна, казначейских политиках, услугах конвертации и процедурах обращения с цифровыми активами. Требование всех этих изменений до того, как стейблкоины можно будет тратить в массовом масштабе, сделало бы внедрение медленным.
Mastercard фактически отделяет источник средств от опыта продавца. Поддерживаемый пользователь может хранить цифровые деньги, в то время как продавец может продолжать работать в рамках привычной платежной инфраструктуры. Стейблкоин становится одним из возможных рельсов финансирования и расчетов внутри более крупной платежной системы, а не новой платежной системой, к которой каждый продавец должен присоединиться независимо.
Это меняет уравнение внедрения. Вопрос смещается с «Будет ли каждый продавец принимать стейблкоины?» на «Могут ли балансы стейблкоинов вести себя как обычная покупательная способность везде, где уже работает существующая платежная инфраструктура?»
Почему уровень продавцов важнее, чем еще один криптокошелек
Кошельки для стейблкоинов уже способны передавать стоимость по всему миру, часто в любое время суток. Более сложная коммерческая проблема — подключить эту стоимость к местам, где предприятия и потребители действительно нуждаются в ее расходовании. Технически эффективный блокчейн-платеж имеет ограниченную полезность, если каждый продавец, поставщик или подрядчик должен независимо внедрить один и тот же кошелек и токен.
Подход Mastercard использует карточную сеть в качестве уровня совместимости между этими двумя мирами. Вместо создания отдельной вселенной продавцов для стейблкоинов Global Money Platform связывает блокчейн-балансы с уже существующим приёмом платежей. Это позволяет стейблкоину служить источником финансирования, в то время как Mastercard обеспечивает мост в традиционную коммерческую инфраструктуру.
Такая архитектура может существенно снизить объём изменений в поведении, требуемых на принимающей стороне. Продавцы могут продолжать устанавливать цены на товары в местной валюте, использовать существующие POS-системы и сверять транзакции через established channels. Сложность стейблкоинов может оставаться сосредоточенной в бэкенд-инфраструктуре, используемой платформой, эмитентом и платёжным провайдером.
Это имеет важное значение для adoption стейблкоинов. Дистрибуция может иметь большее значение, чем прямое принятие. Стейблкоину не обязательно нужно, чтобы миллионы продавцов держали его; ему нужна надёжная инфраструктура, способная конвертировать его стоимость в любую форму, которую эти продавцы уже принимают.
Одна платформа соединяет фиат, стейблкоины и существующие платёжные рельсы
Mastercard описывает Global Money Platform как модульную систему, охватывающую отправку, получение, конвертацию, хранение, расходование и заработок. Это отличает её от простой криптокарты, поскольку продукт нацелен на более широкие финансовые рабочие процессы для банков, финтехов и предприятий, а не только на потребительский checkout.
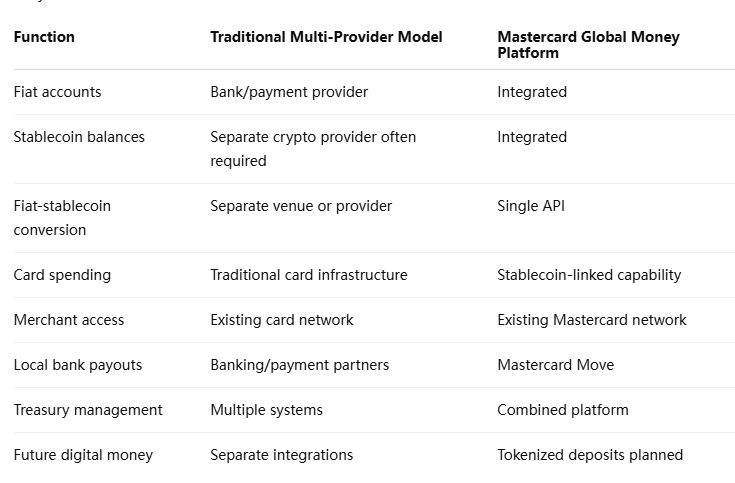
Преимущество заключается в операционной консолидации. Финтех, который хочет поддерживать стейблкоины сегодня, может нуждаться в отдельных отношениях для кошельков, конвертации, выпуска карт, локальных выплат и управления казначейством. Каждая интеграция добавляет работу по комплаенсу, управлению ликвидностью и сверке. Mastercard и BVNK пытаются свернуть большую часть этого стека в один инфраструктурный уровень.
Это также объясняет, почему платформу лучше понимать как инфраструктуру для множества денег, а не как продукт только для стейблкоинов. Mastercard ожидает, что фиатные валюты, стейблкоины и в конечном итоге дополнительные регулируемые формы денег, такие как токенизированные депозиты, будут сосуществовать. Стратегическая цель — контролировать связность между этими формами стоимости, а не делать ставку на то, что одна полностью заменит другие.
Почему шаг Mastercard меняет историю стейблкоинов
Потребительские карточные платежи привлекают наиболее очевидные заголовки, но Mastercard Move может быть важнее для корпоративного adoption. Сеть охватывает более 17 миллиардов конечных точек, создавая пути от цифровых балансов к местным банковским счетам и другим пунктам назначения выплат. Mastercard ожидает, что соответствующее покрытие расширится до более чем 40 валют в более чем 200 странах и территориях в 2027 году.
Для многонационального бизнеса проблема редко ограничивается одним платежом. Казначейские команды должны собирать деньги в разных валютах, платить поставщикам в разных юрисдикциях, поддерживать достаточные балансы на местных счетах и сверять эти движения после их совершения. Результатом может стать фрагментированная ликвидность и денежные средства, простаивающие просто потому, что средства должны быть предварительно размещены до наступления срока платежа.
Global Money Platform предназначена для соединения этих видов деятельности. Компания могла бы держать несколько фиатных валют и стейблкоинов в одной среде, конвертировать между ними при необходимости и использовать местные платёжные рельсы для доставки средств на банковский счёт получателя. Получатель может вообще никогда не взаимодействовать со стейблкоином.
Это приводит к более широкому принципу: полезность стейблкоинов всё больше зависит от качества сети вывода средств не меньше, чем от самого блокчейна. Быстрый ончейн-расчёт имеет ограниченную корпоративную ценность, если компании не могут эффективно превратить эту стоимость в зарплату, платежи поставщикам или банковские балансы в местной валюте.
Могут ли стейблкоины снизить предварительное финансирование и трение оборотного капитала?
Потенциально да. Mastercard специально использует многонациональные бизнес-платежи для иллюстрации проблемы: компании могут быть вынуждены управлять отдельными счетами, платёжными провайдерами и предварительно финансируемыми балансами на разных рынках, связывая капитал просто для того, чтобы гарантировать возможность выполнения платежей при необходимости.
Стейблкоины могут изменить часть этой структуры, потому что цифровая стоимость может перемещаться через границы вне многих традиционных банковских окон. Если бизнес может централизованно держать ликвидные балансы в стейблкоинах и конвертировать или выплачивать их в местные валюты при необходимости, он может сократить часть денежных средств, которые иначе должны были бы заранее находиться на нескольких счетах.
Но выгода зависит от эффективной работы всей цепочки конвертации. Ликвидность стейблкоинов, ценообразование FX, банковская связность, доступность местных выплат и регуляторные разрешения — всё это влияет на то, действительно ли номинально круглосуточный актив повышает эффективность оборотного капитала. Блокчейн может рассчитываться непрерывно, в то время как местная финансовая система получателя всё ещё имеет операционные ограничения.
Таким образом, реалистичная возможность заключается не в устранении банковской инфраструктуры. Она заключается в использовании стейблкоинов для повышения мобильности ликвидности между банковскими средами.
Почему Mastercard купила BVNK?
Запуск даёт более ясное представление о стратегической логике, стоящей за приобретением BVNK компанией Mastercard в августе 2026 года. Mastercard уже могла выпускать карты и подключать merchants; BVNK добавила инфраструктуру, позволяющую businesses хранить, конвертировать и перемещать стейблкоины наряду с традиционными валютами.
Объединение двух компаний даёт Mastercard контроль над гораздо большей частью жизненного цикла транзакции. Компания не просто добавляет кнопку оплаты стейблкоинами. Она соединяет счета, конвертацию, карты, выплаты, казначейство и расчёты в рамках единой платформы.
Такое позиционирование важно, поскольку стейблкоины всё активнее конкурируют с корреспондентским банкингом и специализированными платёжными провайдерами в трансграничных потоках. Mastercard не нужно выбирать между традиционными картами и блокчейн-рельсами, если она может выступать оркестратором между ними. Компания может сохранить свою дистрибуционную сеть, добавив под неё новые формы денег.
Global Money Platform — это первая крупная продуктовая интеграция после приобретения BVNK, что делает её важным тестом того, могут ли устоявшиеся платёжные сети абсорбировать стейблкоины, не будучи вытесненными ими.
Мнение MEXC: Побеждающий стейблкоин-рельс может быть невидим для merchants
Самым важным событием в области стейблкоин-платежей Mastercard может стать то, что merchants не нужно становиться crypto-native. Стейблкоины могут масштабироваться как платёжный инструмент, даже если получатель платежа никогда не открывает кошелёк, не выбирает блокчейн и не управляет балансом токенов.
Это меняет способ измерения адоптации. Адреса стейблкоинов merchants — не единственный значимый показатель. Объём карточных операций, финансируемых стейблкоинами, локальные выплаты, казначейские потоки и активность по конвертации могут стать более значимыми по мере встраивания цифровых денег в существующий платёжный опыт.
Стратегия Mastercard также предполагает, что конкурентный слой может сместиться в сторону оркестрации. Если фиатные валюты, стейблкоины и токенизированные депозиты сосуществуют, ценной инфраструктурой может стать система, способная определять, какой рельс использовать, конвертировать между ними и доставлять ценность в предпочитаемой получателем форме.
Массовое внедрение в такой модели выглядит не как каждый merchant, вывешивающий табличку «Здесь принимают USDC». Оно выглядит как превращение стейблкоинов в часть обычной платёжной инфраструктуры без необходимости для merchants знать, что был задействован блокчейн.
Риски и ограничения
Масштаб сети Mastercard не следует путать с универсальной доступностью каждой функции стейблкоинов.
- Охват merchants — это не прямое принятие стейблкоинов. Merchants могут продолжать получать средства через существующие расчётные механизмы.
- Доступность продуктов варьируется по рынкам. Выпуск карт, локальные выплаты и другие функции зависят от юрисдикции и покрытия партнёров.
- Риск стейблкоинов сохраняется. Риски эмитента, резервов и погашения не исчезают от того, что токен подключён к Mastercard.
- Издержки конвертации по-прежнему важны. Курсы FX, спреды и платёжные сборы могут влиять на экономическое преимущество перед традиционными рельсами.
- Банковская инфраструктура остаётся важной. Локальные выплаты в конечном счёте зависят от работающих банковских и платёжных систем.
- Будущие возможности — это не текущие возможности. Mastercard заявляет, что токенизированные депозиты и поддержка агентной коммерции являются частью будущих разработок.
- Операционный риск блокчейна сохраняется. Перегрузка сети, инфраструктура кошельков и технические сбои по-прежнему могут влиять на потоки цифровых денег.
Таким образом, самой большой аналитической ошибкой было бы рассматривать платформу как полную замену банкингу или карточным расчётам. Она предназначена для обеспечения совместимости различных форм денег, а не для того, чтобы каждая транзакция была исключительно onchain.
Стейблкоин-платежи Mastercard могут сделать криптовалюту невидимой при оплате
Стейблкоин-платежи Mastercard представляют собой иной путь к адоптации по сравнению с ранним криптови́дением, в котором и потребители, и merchants отказались бы от существующей платёжной инфраструктуры и совершали бы транзакции напрямую через блокчейн-кошельки. Global Money Platform, напротив, сохраняет большую часть привычного коммерческого опыта, встраивая возможности стейблкоинов в финансовую инфраструктуру за ним.
Такой подход может быть более масштабируемым. Банки, финтехи и предприятия могут хранить и конвертировать стейблкоины, выпускать связанные карты и использовать Mastercard Move для локальных выплат, в то время как клиенты потенциально могут тратить балансы, финансируемые стейблкоинами, по сети, насчитывающей сотни миллионов торговых точек. Merchant не нужно хранить токен для того, чтобы стейблкоин стал экономически полезен при оплате.
Значение выходит за рамки карточных платежей. Объединяя счета, управление казначейством, конвертацию, расходы торговцев и банковские выплаты, Mastercard позиционирует себя как слой совместимости между традиционными деньгами и токенизированными деньгами. Приобретение BVNK становится стратегически более понятным в этом контексте: Mastercard строит инфраструктуру вокруг стейблкоинов, а не рассматривает их как изолированный платежный продукт.
Ключевым испытанием станет фактическое использование. Расходы по картам, финансируемые стейблкоинами, корпоративные потоки казначейства, локальные выплаты и объем конвертации покажут, сможет ли Mastercard превратить ликвидность блокчейна в массовую платежную активность. Если это удастся, наибольший эффект может быть почти незаметен для конечных пользователей: стейблкоины могут стать частью повседневной торговли, не требуя от сотен миллионов торговцев самим становиться криптопользователями.
Источники
Mastercard — запуск Global Money Platform:
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — приобретение BVNK:
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.