Обзор
Южная Корея переводит свою систему токенизированных ценных бумаг из законодательной плоскости в производственную инфраструктуру: Корейский депозитарий ценных бумаг (KSD) готовит платформу, предназначенную для подключения нескольких распределенных реестров, включая Avalanche, Hyperledger Besu и Hyperledger Fabric. Samsung SDS, ранее работавшая над тестовым стендом KSD, создает производственную платформу с целевым сроком завершения в феврале 2027 года, параллельно с внедрением пересмотренной правовой базы Кореи для токенизированных ценных бумаг.
Самое важное не в том, что используется Avalanche. KSD не выбирает Avalanche в качестве единственного национального блокчейна ценных бумаг Кореи. Вместо этого Южная Корея разрабатывает регулируемую архитектуру ценных бумаг, в которой различные одобренные реестры могут сосуществовать, пока KSD продолжает обеспечивать авторитетный уровень для контроля выпуска, управления правами и сверки. Это делает проект не столько выбором победившего блокчейна, сколько решением более сложной институциональной задачи — поддержания согласованности юридически значимых записей в нескольких технологических средах.
Таким образом, токенизированные ценные бумаги KSD представляют собой полезную модель того, как может развиваться токенизация рынков капитала. Традиционным системам ценных бумаг нужен один надежный ответ на такие вопросы, как сколько ценных бумаг юридически существует, кому они принадлежат и были ли переданы права. Распределенные реестры могут улучшить программируемость и связанность рынка, но они также создают новые проблемы сверки. Подход Кореи пытается объединить гибкость блокчейна с институциональной дисциплиной центрального депозитария ценных бумаг.
Ключевые выводы
- Производственная платформа KSD предназначена для поддержки Avalanche, Hyperledger Besu и Hyperledger Fabric, а не одной эксклюзивной цепочки.
- Samsung SDS строит производственную систему с целевым сроком завершения в феврале 2027 года.
- KSD остается центральным звеном в контроле объема выпуска, управлении правами на ценные бумаги и сверке записей.
- Блокчейн не заменяет реестр ценных бумаг; он становится частью инфраструктуры ценных бумаг.
- Реальная институциональная задача — поддерживать согласованность юридически авторитетных записей в нескольких реестрах.
Что на самом деле строит KSD?
Samsung SDS выиграла проект внедрения платформы токенов безопасности KSD после того, как ранее завершила консультационную работу и работу над тестовым стендом. Производственная система предназначена для подключения деятельности распределенного реестра к существующей инфраструктуре электронных ценных бумаг KSD, включая мониторинг в реальном времени того, сколько токенизированных ценных бумаг выпущено и находится в обращении.
Эта функция критически важна, поскольку токенизация не устраняет потребность в авторитетных записях о ценных бумагах. На обычном рынке центральный реестр определяет юридически признанное количество существующих ценных бумаг и фиксирует связанные с ними права. Как только эти ценные бумаги могут также существовать в распределенных реестрах, рынку нужен механизм, гарантирующий, что записи блокчейна не расходятся с юридически признанной записью о выпуске.
Поэтому токенизированные ценные бумаги KSD лучше всего понимать как многоуровневую архитектуру. Распределенные реестры могут фиксировать выпуск и передачу, тогда как KSD сохраняет институциональные механизмы контроля, необходимые для подтверждения общего объема предложения, прав собственности и соответствия регулируемой системе ценных бумаг Кореи. В рамках предложенной Комиссией по финансовым услугам структуры соответствующая инфраструктура реестра также должна включать KSD и несколько учреждений по управлению счетами, а не одного эмитента, управляющего изолированной базой данных блокчейна.
Для более широкого контекста о проекте см. MEXC On-Chain Daily Report: Solana Alpenglow Confirmed for October 21 Launch, где также освещается мультиреестровая платформа KSD.
Становится ли Avalanche национальным блокчейном ценных бумаг Кореи?
Нет. Avalanche — это одна из поддерживаемых технологий реестра, а не эксклюзивный национальный блокчейн.
Техническое направление KSD включает Avalanche наряду с Hyperledger Besu и Hyperledger Fabric. Это важное различие, поскольку в противном случае рынок мог бы ошибочно истолковать включение Avalanche как доказательство того, что Южная Корея выбрала один публичный блокчейн для национальной системы ценных бумаг.
Роль Avalanche по-прежнему стратегически значима. Ее включение показывает, что экосистема публичной цепочки может участвовать в регулируемой инфраструктуре рынка капитала, а не то, что институциональная токенизация полностью ограничена разрешенными корпоративными реестрами. Но более масштабное решение — это готовность Кореи поддерживать различные технологические среды в рамках одной системы ценных бумаг.
Это и есть более важный прецедент.
Почему Корее нужно несколько реестров?
Финансовые учреждения редко внедряют блокчейн с одной и той же отправной точки. Одна брокерская фирма может предпочесть корпоративную среду, совместимую с EVM, такую как Hyperledger Besu, другая может отдать предпочтение разрешённой архитектуре Fabric, а третья может увидеть ценность в более широкой экосистеме токенизации Avalanche. Требование к каждому участнику рынка отказаться от существующей инфраструктуры и перейти на одну выбранную государством цепочку могло бы уменьшить некоторые проблемы совместимости, но оно также создало бы технологическую концентрацию, затраты на миграцию и зависимость от одной архитектуры.
Корейская модель вместо этого отделяет базовый реестр от авторитетной структуры ценных бумаг. Эмитент или финансовое учреждение может использовать одобренный распределённый реестр, но выпуск всё равно должен вписываться в более широкую систему признания прав и контроля предложения KSD. Это создаёт структуру, в которой технологическое разнообразие допускается до тех пор, пока сохраняется правовая согласованность.
Такой подход становится более важным по мере масштабирования токенизированных рынков. Пилотный проект на одной цепочке относительно прост. Национальный рынок, включающий акции, облигации, фонды и дробные инвестиционные ценные бумаги в нескольких учреждениях, гораздо сложнее. Ключевой вопрос становится таким: как различные реестры могут оставаться синхронизированными с одним авторитетным правовым состоянием.
Avalanche, Besu и Fabric обслуживают разные институциональные потребности
Три технологии реестров, в настоящее время связанные с техническим направлением KSD, имеют разные сильные стороны дизайна. KSD публично не закрепила за каждой из них единственную исключительную роль, но их архитектуры помогают объяснить, почему многореестровая структура может быть привлекательной.
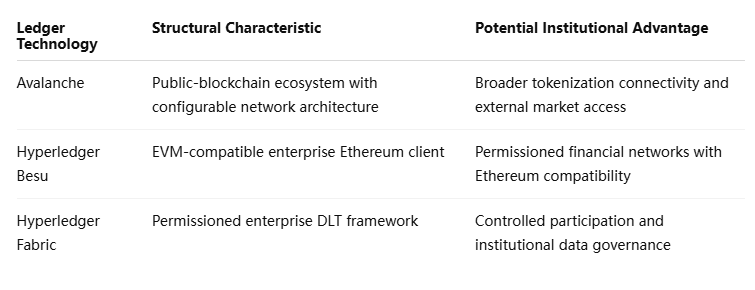
Важное различие заключается между подключением к открытому рынку и контролируемыми институциональными средами. Технология публичной цепочки может обеспечить композируемость и более широкий доступ, в то время как разрешённые системы могут обеспечить более строгий контроль над участниками, видимостью транзакций и управлением данными.
Регулируемая система ценных бумаг может нуждаться в обоих. Задача не в том, чтобы решить, какой блокчейн универсально превосходит другие, а в том, чтобы гарантировать, что каждая одобренная среда может соблюдать одни и те же правила, регулирующие выпуск, права инвесторов и целостность записей.
Почему KSD важнее, чем бренд блокчейна
В обсуждениях токенизации часто акцент делается на том, где выпускается актив, но регулируемые рынки ценных бумаг больше заботятся о том, соответствует ли токен обеспеченному юридическому требованию. Это порождает ряд вопросов, на которые одна лишь технология блокчейна ответить не может.
Кто проверяет общее количество выпущенных ценных бумаг? Какая запись имеет силу, если блокчейн-реестр и реестр ценных бумаг расходятся? Как синхронизируются дивиденды, процентные платежи и права голоса? Как предотвращается дублирование выпуска, если аналогичные ценные бумаги появляются в нескольких реестрах? Что происходит, когда одна сеть становится недоступной?
KSD находится в центре этих вопросов. Планируемый мониторинг общего выпуска и обращения в реальном времени указывает на то, что Корея рассматривает токенизированные ценные бумаги как продолжение существующей инфраструктуры ценных бумаг, а не как обычные криптотокены, действительность которых зависит только от контроля над адресом в сети.
Институциональная токенизация по своей сути является проблемой согласованности записей, прежде чем она становится проблемой выпуска токенов.
Именно поэтому роль KSD остаётся критически важной, даже когда всё больше активности перемещается в распределённые реестры.
Что изменится, когда правила Кореи вступят в силу в 2027 году?
Пересмотренная структура токенизированных ценных бумаг Южной Кореи должна вступить в силу 4 февраля 2027 года. Правовые изменения позволяют записывать информацию о выпуске и обращении ценных бумаг с использованием технологии распределённого реестра и предназначены для поддержки не только нишевых продуктов дробного инвестирования. Со временем структура может также охватывать традиционные категории ценных бумаг, такие как акции, облигации и фонды.
Однако февраль 2027 года не следует интерпретировать как дату, когда весь корейский рынок ценных бумаг перейдёт в блокчейн. Внедрение поэтапное. Первый этап посвящён созданию регулируемого выпуска, инфраструктуры управления счетами, участия в реестре и согласования прав. Более широкие модели торговли и расчётов могут развиваться позже по мере накопления рынком операционного опыта.
Этот поэтапный подход важен, потому что токенизация влияет не только на хранение записей. Защита инвесторов, кастодиальное хранение, расчёты, корпоративные действия и надзор за рынком — всё это должно оставаться обеспеченным правовой силой по мере того, как распределённые реестры становятся частью инфраструктуры ценных бумаг.
Могут ли ценные бумаги на нескольких реестрах избежать фрагментации ликвидности?
Технически да, но совместимость нескольких реестров не создаёт автоматически единую ликвидность.
Поддержка различных реестров дает эмитентам и финансовым учреждениям гибкость, но она также может разделить торговую активность между сетями, площадками, схемами хранения и моделями расчетов. KSD, возможно, сможет согласовывать юридический выпуск, не делая при этом автоматически каждый токен беспрепятственно переводимым между всеми цепочками.
Таким образом, долгосрочная ценность системы будет во многом зависеть от интероперабельности. Если инвесторы смогут эффективно перемещать позиции, а KSD будет поддерживать единый авторитетный юридический реестр, модель с несколькими реестрами сможет сочетать гибкость с целостностью рынка. Если каждая сеть превратится в изолированный пул ликвидности, операционные преимущества поддержки множества технологий могут быть нивелированы фрагментацией.
Качество шлюзов, общих стандартов и правил согласования в конечном итоге может иметь такое же значение, как и лежащие в основе цепочки.
Мнение MEXC: Институциональным победителем может стать слой координации
Корейская модель предполагает, что институциональная токенизация может не сойтись на одном универсальном блокчейне. Банки, брокеры и поставщики инфраструктуры ценных бумаг уже используют разные системы, и национальные рынки мало заинтересованы в том, чтобы подвергать всю архитектуру рынка капитала воздействию одной сети или одного технологического провайдера.
Поэтому более устойчивая ценность может находиться над отдельной цепочкой. Инфраструктура, способная поддерживать лимиты выпуска, синхронизировать записи о праве собственности и соединять несколько одобренных реестров, становится стратегически важной, как только токенизированные активы существуют в разных технических средах.
Это меняет способ оценки институционального внедрения блокчейна. Наиболее важным вопросом может быть не то, какая цепочка размещает больше всего ценных бумаг, а то, могут ли токенизированные активы перемещаться между разными системами, сохраняя одно согласованное юридическое состояние.
Если корейская модель сработает, интероперабельность и управление авторитетными записями могут оказаться для институционального внедрения важнее, чем эксклюзивность блокчейна.
Риски и ограничения
Подход с несколькими реестрами предлагает гибкость, но также создает дополнительные уровни сложности.
- Риск согласованности записей: данные блокчейна и юридически авторитетные записи о ценных бумагах должны оставаться синхронизированными.
- Риск интероперабельности: поддержка нескольких технологий не гарантирует беспрепятственные переводы между реестрами.
- Операционный риск: шлюзы, узлы и системы согласования добавляют новые зависимости.
- Риск конфиденциальности: данные о владении ценными бумагами нельзя просто раскрывать на публичной инфраструктуре.
- Риск, связанный с конкретной технологией: каждый реестр вносит разные допущения о программном обеспечении и обновлениях.
- Фрагментация ликвидности: активность может разделяться между цепочками, площадками и системами расчетов.
- Риск внедрения: запланированные возможности не следует рассматривать как полностью операционные до реализации в 2027 году.
Существует также важное различие в расчетах. Токенизированные ценные бумаги могут учитываться в распределенных реестрах без того, чтобы денежная часть транзакции обязательно рассчитывалась ончейн. Поэтому «инфраструктуру ценных бумаг на блокчейне» не следует автоматически приравнивать к полностью атомарным ончейн-расчетам.
Токенизированные ценные бумаги KSD делают координацию настоящим испытанием
Токенизированные ценные бумаги KSD иллюстрируют более зрелую версию институционального внедрения блокчейна, чем просто выпуск активов в публичной цепочке. Южная Корея строит инфраструктуру, в которой могут участвовать разные распределенные реестры, при этом KSD продолжает сохранять контроль над выпуском и согласованность юридических записей.
Включение Avalanche важно, поскольку демонстрирует, что экосистема публичной цепочки может стать частью регулируемой инфраструктуры ценных бумаг наряду с корпоративными технологиями, такими как Hyperledger Besu и Fabric. Но более глубокое решение — это готовность Кореи поддерживать несколько реестров, а не один национальный блокчейн.
Такая архитектура делает KSD более важным, а не менее. Депозитарий должен помогать поддерживать единый согласованный реестр ценных бумаг, в то время как выпуск и транзакционная активность становятся технически распределенными. Поэтому реальная задача смещается от создания токенов к обеспечению того, чтобы множество токенизированных сред не могли создавать дублирующие требования, конфликтующие записи о праве собственности или фрагментированные юридические состояния.
Запуск в феврале 2027 года проверит, работает ли эта структура в производстве. Если да, Корея может предложить полезную модель для других рынков, рассматривающих токенизацию: институциональное внедрение блокчейна может не требовать, чтобы каждый актив находился в одной и той же сети. Оно может требовать инфраструктуры, способной заставить разные сети вести себя как один юридически согласованный рынок капитала.
Источники
Использованная внутренняя ссылка MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-solana-alpenglow-confirmed-for-october-21-launch
Фоновый анализ MEXC по корейским токенизированным ценным бумагам:
https://www.mexc.com/crypto-pulse/article/hanwha-builds-a-tokenized-securities-platform-on-avalanche-as-south-korea-s-february-2027-rules-approach-149946
Samsung SDS — внедрение платформы токенизированных ценных бумаг KSD:
https://www.samsungsds.com/en/news/tk-260508.html
Комиссия по финансовым услугам — дорожная карта политики в отношении токенизированных ценных бумаг:
https://fsc.go.kr/eng/pr010101/87653
Комиссия по финансовым услугам — предлагаемые правила от октября 2026 года:
https://www.fsc.go.kr/eng/pr010101/87834
Комиссия по финансовым услугам — правовая основа для токенов ценных бумаг:
https://fsc.go.kr/eng/pr010101/86076
Отказ от ответственности за риски: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.