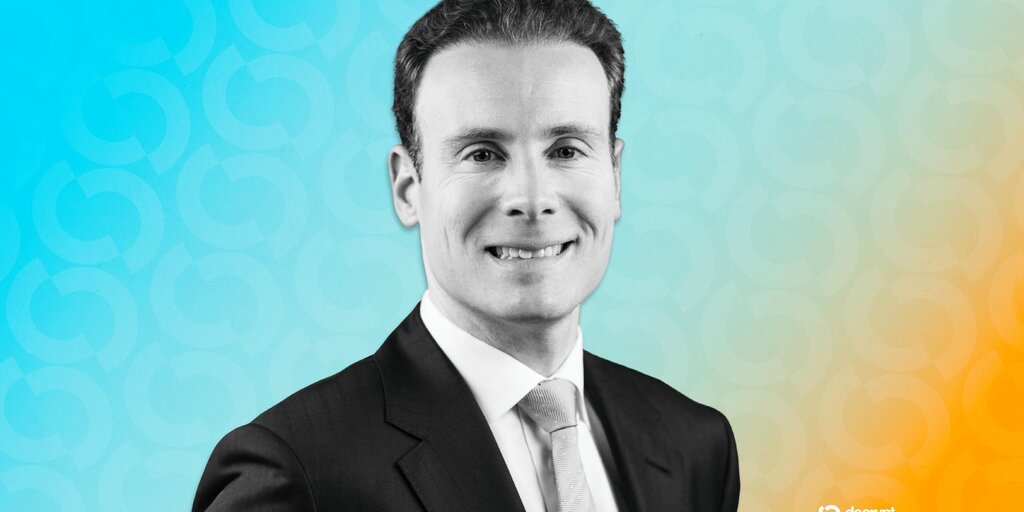
В интервью crypto.news Сельва Озелли беседует с основателем и управляющим директором CKC Fund Дэвидом Доссом об институциональном инвестировании в цифровые активы, управлении рисками и инфраструктуре, необходимой для связи криптостратегий с профессиональными инвесторами.
Резюме
- Основатель CKC Fund Дэвид Досс заявил, что фирма отдает приоритет управлению рисками, ликвидности и сегрегированным портфелям, а не краткосрочным рыночным прогнозам.
- Досс сказал, что более четкие правила для стейблкоинов повысили доверие институциональных инвесторов, в то время как провалившееся голосование по закону CLARITY может подтолкнуть больше токенизационной активности за рубеж или на частные рынки.
- CKC Fund в основном фокусируется на Bitcoin, Ethereum и других ликвидных цифровых активах, в то время как инвестиции в интеллектуальную собственность в сфере ИИ хранятся в отдельном инструменте.
- Досс сказал, что снижение крипторынка в 2026 году, по-видимому, было упорядоченным сокращением кредитного плеча, и он следит за глобальной ликвидностью, левериджем и сопротивлением Bitcoin до конца года.
Обсуждение также охватывает Bitcoin и Ethereum, интеллектуальную собственность в области ИИ и блокчейна, центры обработки данных, регулирование стейблкоинов в рамках закона GENIUS, закон CLARITY и токенизацию, а также прогноз Досса для рынка цифровых активов на оставшуюся часть 2026 года.
Дэвид Досс — управляющий фондом цифровых активов, консультант по росту и руководитель маркетинга, основатель и управляющий директор CKC Fund (CKC Management LLC). Его работа в значительной степени сосредоточена на управлении благосостоянием в цифровых активах, блокчейн-инфраструктуре, комплаенсе и институциональных стандартах риска. Он входит в совет директоров ChainBLX (поддерживающей корпоративные финтех-мероприятия, такие как Digital Davos) и является автором руководства для инвесторов Digital Assets Decoded.
1. Расскажите о своем пути к основанию CKC Fund.
В моей карьере две главы: десятилетие в исследованиях, образовании и технологиях, а затем десятилетие в цифровых активах.
Я начал с академических исследований в 2005 году, включая стипендию Фулбрайта для выпускников, прежде чем перейти в сферу образовательных технологий и лидерства роста. Этот опыт научил меня следовать доказательствам и создавать операционную основу, которая превращает хорошие идеи в реальный бизнес.
В цифровых активах я постоянно видел один и тот же разрыв: сильные трейдеры с одной стороны и серьезные инвесторы с другой, без достаточной институциональной инфраструктуры, соединяющей их.
CKC существует, чтобы закрыть этот разрыв: не через лучшие прогнозы, а через лучшую архитектуру. Мы построили работу вокруг сегрегированных портфелей, некастодиального исполнения, проверяемой NAV и четкого разделения между активами управляющего и инвестора. Сначала структура, затем стратегии. Я убежден, что это правильный порядок.
2. Как вы заинтересовались цифровыми активами?
Меня привлекла технология, а не цена. Финансовый реестр, который любой мог бы независимо проверить, представлял собой серьезный сдвиг от традиционных систем, построенных вокруг доверенных посредников.
Я заинтересовался в 2016 году. Сегодня это первоначальное обещание становится практичным благодаря платежам в стейблкоинах, токенизированным активам и ончейн-подтверждению владения.
3. Расскажите об инвестиционной стратегии и философии CKC Fund.
На таком волатильном рынке устойчивое преимущество — это управление рисками, а не прогнозирование.
Мы разделяем рыночную экспозицию, моментум, стратегии доходности и долгосрочные частные инвестиции, а не смешиваем их в один портфель. У каждого свой профиль риска.
Кастодиальное хранение столь же важно. Наши трейдеры могут исполнять стратегии, не имея возможности выводить активы инвесторов. Мы также определяем размер позиций исходя из просадок, которые можем выдержать, а не из доходности, на которую надеемся.
Мой опыт в международном соревновательном фехтовании на шпагах научил меня похожему: победа зависит не столько от самого быстрого движения, сколько от контроля дистанции и выбора правильного момента.
4. Каков объем активов под вашим управлением?
Мы не раскрываем публично текущий AUM на уровне фонда, но за свою карьеру я консультировал или управлял более чем $100 млн в рамках стратегии цифровых активов, роста и операций фонда.
5. В какие цифровые активы вы инвестируете?
Мы фокусируемся в первую очередь на Bitcoin, Ethereum и небольшой группе высоколиквидных цифровых активов.
Ликвидность на первом месте. Нам нужно знать, что мы можем выйти из позиции на рынке в состоянии стресса, не двигая рынок сами. Мы также ищем реальную экономическую цель и достаточную глубину рынка деривативов для управления рисками. Если мы не можем объяснить актив или смоделировать выход, мы не инвестируем.
6. Инвестируете ли вы в венчурные проекты в области интеллектуальной собственности на базе ИИ и блокчейна?
Да, выборочно. Нас интересует защищаемая интеллектуальная собственность в медиа на базе ИИ, включая патенты и доли в компаниях, которые их разрабатывают.
Эти инвестиции находятся в отдельном инструменте, ART SP, а не смешиваются с ликвидными цифровыми активами. Риски и сроки совершенно разные.
По мере того как модели ИИ становятся дешевле и более широко доступными, долгосрочная ценность будет всё больше исходить от проприетарных данных, дистрибуции и защищаемой в судебном порядке интеллектуальной собственности.
7. А как насчёт центров обработки данных, орбитальных центров обработки данных и платформенных технологий?
Они перспективны, но находятся на совершенно разных стадиях.
Традиционные центры обработки данных можно инвестировать уже сейчас. Ограничения ИИ всё больше связаны с энергией, доступом к электросетям и физическими мощностями, а не только с чипами.
Орбитальные центры обработки данных находятся на гораздо более ранней стадии. Потенциал реален, но реальны и инженерные риски, и зависимость от стоимости запусков. Я рассматриваю их как фронтирные венчурные инвестиции, а не как предсказуемые инфраструктурные активы.
Платформенные технологии могут предложить наиболее капиталоэффективную возможность. Программное обеспечение, которое управляет вычислительными ресурсами, верифицирует их и совершает транзакции вокруг них, может масштабироваться, не владея всем физическим уровнем.
8. Сделало ли принятие GENIUS Act инвестирование в стейблкоины проще?
Оно сделало стейблкоины проще в использовании, уточнив стандарты в отношении резервов, аудитов и погашения. Это даёт банкам и институтам больше уверенности.
Оно также сделало бизнес-модель более конкурентной. Поскольку эмитенты не могут напрямую выплачивать проценты, всё больше ценности смещается в сторону бирж, кошельков и дистрибуционных платформ.
Следующий крупный вопрос — вознаграждения по стейблкоинам. Банки видят в них конкуренцию за депозиты; криптоплатформы видят в них способ делиться ценностью с пользователями.
9. Что вы думаете о последствиях провала голосования по прекращению прений по CLARITY Act? Замедлит ли это токенизацию?
CLARITY Act мог бы дать цифровым активам более чёткий путь от режима ценных бумаг к режиму товаров по мере того, как их сети становятся более децентрализованными. Отрасли нужны правила, которым она может следовать заранее, а не выяснение границ через правоприменение.
Если закон не пройдёт, токенизация не остановится. Больше активности просто переместится за рубеж или останется внутри частных рынков.
Соединённые Штаты рискуют потерять долю рынка, рабочие места и влияние … а обычные инвесторы могут получить меньший доступ к выгодам.
10. Цифровые активы демонстрируют восстановление цен в конце года в 2026 году. Каковы ваши рыночные прогнозы на остаток 2026 года?
Я не даю краткосрочных ценовых ориентиров. Я сосредотачиваюсь на условиях, движущих рынком.
Спад 2026 года выглядел скорее как упорядоченное сокращение левериджа, чем как крах системы. Биржи продолжали работать, инфраструктура стейблкоинов выдержала, и ни один крупный посредник не обанкротился. Это значительный прогресс.
До конца года я слежу за глобальной ликвидностью, тем, как быстро возвращается леверидж, и за тем, сможет ли Bitcoin пробить недавнее сопротивление. Постепенное восстановление было бы здоровее, чем ещё один быстрый ралли с высоким левериджем.
11. Хотели бы вы что-то ещё добавить?
Инвесторы должны задавать каждому управляющему простой вопрос: «Кто проверил цифры и когда?» Доходность, оценка или послужной список надёжны лишь настолько, насколько надёжен процесс, стоящий за ними. Отрасль добилась огромного прогресса в инфраструктуре. Теперь ей нужна такая же дисциплина в отчётности и прозрачности.
12. Как с вами можно связаться?
Электронная почта: [email protected]
Веб:
LinkedIn: linkedin.com/in/davidambrosedoss
X: @DDossAttack
Я всегда рад услышать журналистов, исследователей, инвесторов, основателей и других специалистов, работающих в области цифровых активов, искусственного интеллекта и рыночной инфраструктуры.
Об авторе:
Сельва Озелли, эсквайр, CPA, — международный эксперт по правовым вопросам в сфере цифровых активов и автор книги «Sustainably Investing in Digital Assets Globally», а также художник, удостоенный наград. Её работы переведены на 45 языков и переизданы более чем в 200 мировых изданиях. Она признана экспертом в области медиа и телевизионным комментатором по вопросам глобального искусственного интеллекта, регулирования цифровых активов, налогообложения и технологий.