Ключевые моменты
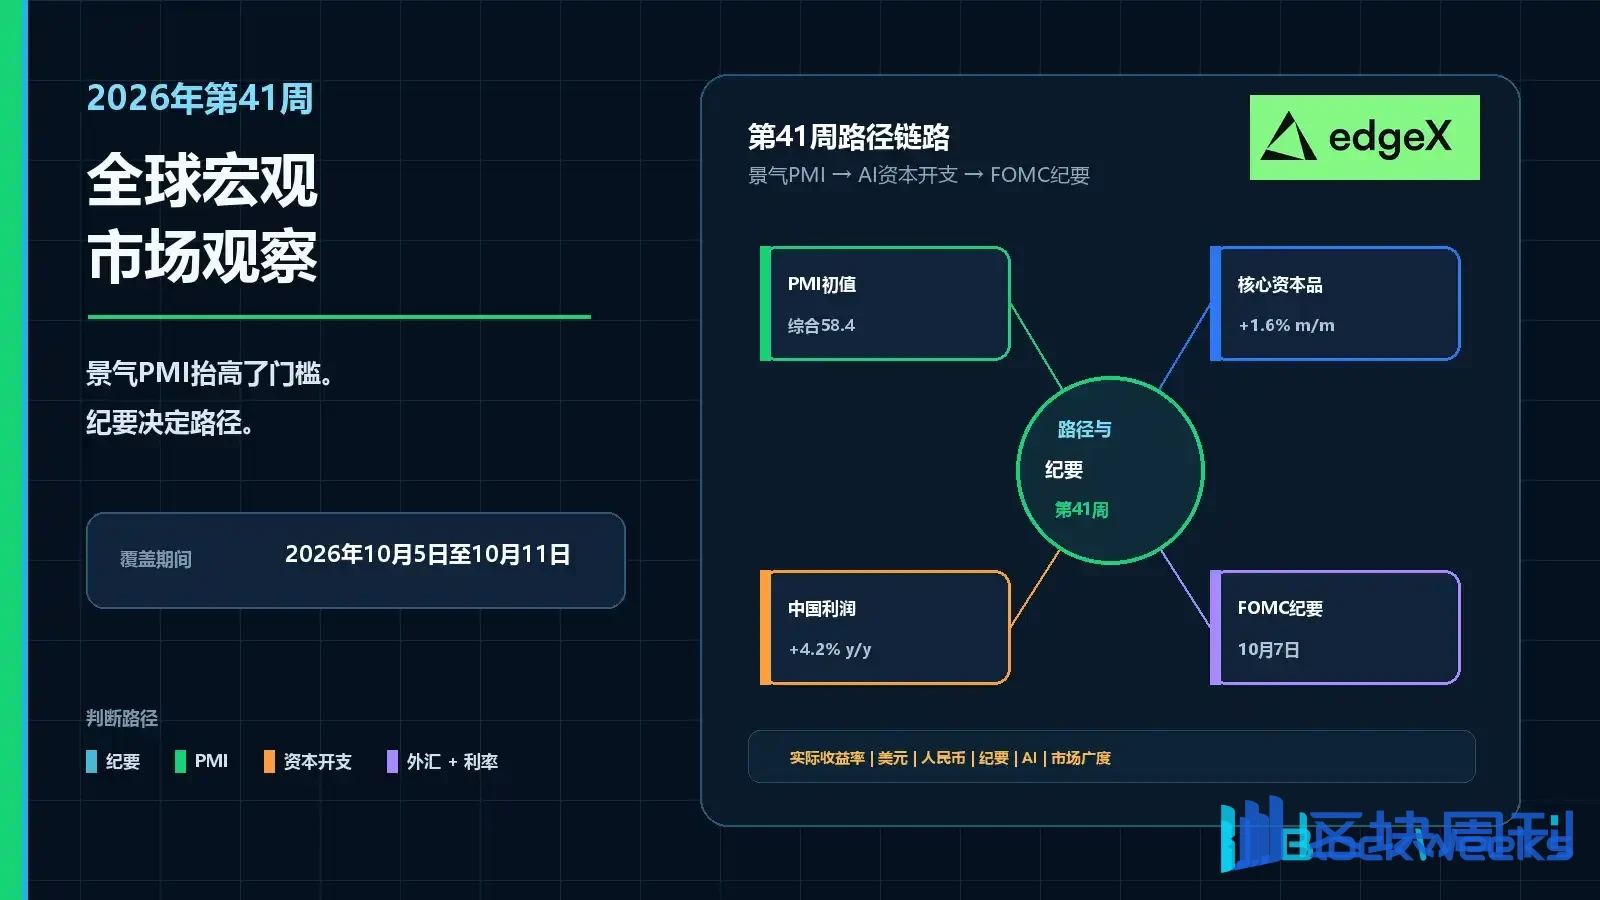
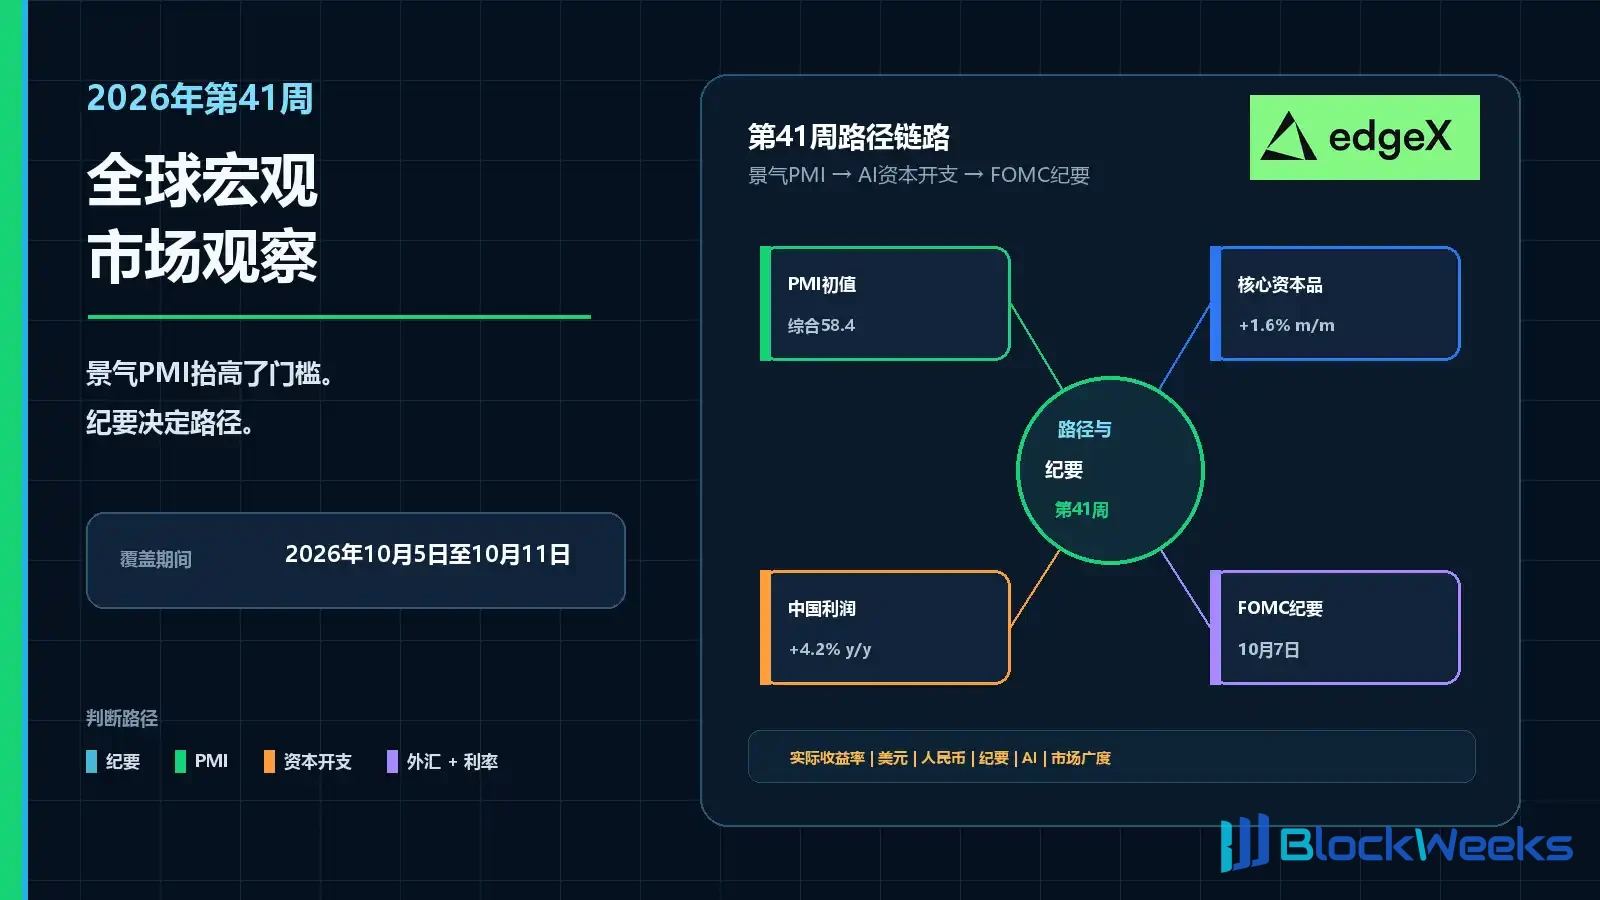
· Неделя 41 охватывает период с 5 по 11 октября 2026 года. Ключевой американский показатель — протокол заседания FOMC от 15–16 сентября, опубликованный 7 октября; это заседание стало первым повышением ставки ФРС более чем за три года. На той же неделе также публикуются данные по розничным продажам и импортным ценам в еврозоне, отчёты по спросу и региональной экономике Японии, а также сведения о ценовом давлении в производственных цепочках Китая.
· Неделя 39 оставила более сильный базовый уровень спроса и узких мест для окна публикации протокола. Предварительное значение композитного PMI США от S&P Global подскочило до 58,4, PMI обрабатывающей промышленности вырос до 57,0, новые заказы — до 58,2, а индекс уплаченных цен на сырьё вырос до 66,4 на фоне распространения задержек поставок. Композитный PMI еврозоны также укрепился примерно до 53,1.
· Заказы на товары длительного пользования в августе не изменились, но заказы на основные средства производства без учёта самолётов выросли на 1,6% месяц к месяцу и на 10,6% год к году. Это как раз бум оборудования для ИИ. В то же время индекс потребительских настроений Мичиганского университета упал до 48,1, а годовые инфляционные ожидания выросли до 4,6%.
· Данные BEA показали, что дефицит текущего счёта во втором квартале расширился до 246 млрд долларов. В начале недели 40 рост прибыли промышленных предприятий Китая в августе замедлился до 4,2% год к году с 11,2% в июле.
· По состоянию на 28 сентября, дату отсечки данных, отчёты JOLTS за неделю 40, PCE за август, третья оценка ВВП за второй квартал, официальный PMI Китая и данные по занятости вне сельского хозяйства за сентябрь всё ещё оставались неполными. Неделя 41 должна проверить, зафиксирует ли протокол ещё одно повышение ставки на период плотных решений G3 в конце октября, вместо того чтобы рассматривать незавершённые данные недели 40 как установленный факт.
· Реальные доходности, доллар, евро, иена, офшорный юань, акции, связанные с ИИ, промышленные металлы и вероятности повышения ставки на ближнем конце кривой могут демонстрировать шум в траектории. Не стоит делать ставку на чёткий односторонний тренд, основываясь только на протоколе заседания в США.
Краткий вывод
Неделя 41 — это неделя глобального политического курса, а не только наблюдение за США. Неделя 39 принесла многолетние максимумы предварительных PMI США, улучшение композитного PMI еврозоны примерно до 53,1, более горячее ценовое давление со стороны корпораций и очередной раунд восстановления капитальных товаров, связанных с ИИ. Если протокол от 7 октября сочтёт это сочетание «бума и узких мест» причиной для продолжения ужесточения, реальные доходности, доллар и вероятности повышения ставки в конце октября останутся устойчивыми, тогда как евро, иена и офшорный юань будут торговаться вокруг эффектов перелива. И наоборот, если протокол подчеркнёт двусторонние риски после нулевого роста общих заказов на товары длительного пользования, расширения дефицита текущего счёта и замедления роста прибыли промышленных предприятий Китая, у рынка появится больше пространства для усвоения, если только незавершённые данные недели 40 по PCE, занятости и PMI Китая не перегреются. При оценке данных по розничным продажам и импортным ценам в Европе от 5 октября и отчётов по спросу в Японии от 7–8 октября их следует рассматривать вместе с протоколом заседания в США, а не только после протокола.
Почему 41-я неделя — это проверка протокола и траектории политики
38-я неделя принесла первое повышение ставки ФРС более чем за три года, и это действие само по себе уже подтолкнуло рынок от обсуждения «стоит ли переходить к ужесточению» к ценовому каркасу «как далеко зайдет ужесточение». Затем 39-я неделя ответила на вопросы рынка о способности переварить политику более ястребиным образом: активность частного сектора не охлаждалась, а ускорялась; цепочки поставок не ослабевали, а снова ужесточались; заказы на оборудование, связанное с ИИ, оставались устойчивыми, показывая, что часть спроса на корпоративные капитальные расходы все еще довольно эластична, даже когда доверие потребителей ослабевает, а тревога растет. 40-я неделя должна была стать первой относительно ясной двойной проверкой инфляции и рынка труда, используя такие сигналы, как JOLTS, августовский PCE, третья оценка ВВП за второй квартал, официальный PMI Китая и сентябрьские данные по занятости вне сельского хозяйства, чтобы откалибровать реальный сдерживающий эффект после повышения ставки, но по состоянию на 28 сентября эти ключевые данные все еще не были полностью опубликованы, и рынок не мог напрямую подтвердить с помощью нового набора данных, достаточно ли уже жесткая политика. Поэтому 41-я неделя не ждет следующего решения по ставке, чтобы задать направление, а вместо этого заранее сжимает вопрос в более прямой тест траектории: после свидетельств бума PMI, возобновившегося роста цен на ресурсы и все еще присутствующих ограничений мощностей, подтолкнут ли протоколы сентябрьского заседания обсуждение политики к еще одной траектории повышения ставки и снова сделают риск конца октября частью базового сценария?
Необходимо торговать поэтапно, а не концентрировать все реакции на одном и том же событии. Решение по ставке может быстро переоценить доходность на ближнем конце кривой за один день, потому что оно меняет текущий уровень политической ставки и немедленную вероятность следующего шага на коротком конце кривой; но более устойчивая политическая позиция должна быть подтверждена протоколами, потому что протоколы показывают, как чиновники интерпретируют данные, как они взвешивают риски и рассматривают ли они одно повышение ставки как разовую корректировку или как отправную точку для открытия более длинной политической траектории. Ключ не только в том, что чиновники увидели сильный спрос и возобновляющееся давление на цены, но и в том, рассматривают ли они спрос и давление на цены на upstream как почти одностороннюю проблему инфляции; если да, рынку необходимо продолжать закладывать более ястребиную премию для доходности на ближнем конце кривой и доллара США. И наоборот, если протоколы все еще придают достаточный вес давлению на прибыль Китая, рискам заводов и внешним балансам, указывая на то, что политики не полностью игнорируют трещины в глобальном спросе и передачу рисков вниз по производственной цепочке, траектория ставки может больше зависеть от подтверждения последующими данными. 41-я неделя здесь именно для того, чтобы проверить этот второй этап: не пересматривать то, что ФРС уже сделала, а судить, достаточно ли нарратива чиновников, чтобы продлить одно повышение ставки в политический маршрут для следующего повышения ставки.
Бум 39-й недели снова поднимает планку
Предварительная комбинация PMI, опубликованная 23 сентября, о которой сообщалось в резюме Reuters, опубликованном через KELO, появилась после того, как ФРС уже повысила диапазон ставки по федеральным фондам до 3,75–4,00%, поэтому ее значение для рынка не просто доказывает, что экономика все еще в порядке, а проверяет, действительно ли спрос был подавлен после повышения ставки. Композитный PMI на уровне 58,4, производственный PMI на уровне 57,0 и цены на ресурсы на уровне 66,4 вместе оставили рынку три все еще действующих сообщения: во-первых, спрос все еще имеет значение, и темпы расширения частной активности достаточны, чтобы заставить политиков беспокоиться о том, что совокупный спрос не был достаточно ограничен ставками; во-вторых, ограничения мощностей дают о себе знать, и ужесточение цепочек поставок быстрее передаст силу заказов в сроки поставки, запасы и затраты; в-третьих, корпоративный инфляционный риск снова появился, и более высокие цены на ресурсы означают, что ценовое давление может сначала накапливаться в производственной цепочке, а затем передаваться в прибыль, конечные цены и инфляционные ожидания. Именно потому, что эти свидетельства появились после повышения ставки, планка для 41-й недели снова поднята: рынок должен судить, интерпретируют ли протоколы эту комбинацию как зеленый свет для еще одного повышения ставки до конца октября или лишь как сильную выборку данных, требующую продолжения наблюдения. Для инвесторов разница заключается в том, продолжит ли доходность на ближнем конце кривой пересматриваться вверх, сохранит ли доллар США поддержку от политического спреда и нужно ли рискованным активам заново переваривать совокупное давление «рост все еще сильный, но ставки тоже выше».
Календарь глобальных макроэкономических событий на 41-ю неделю
Дата | Регион | Запланированное событие | Почему это важно для рынка |
5 октября | Еврозона | Цены промышленного импорта и розничная торговля за август 2026 года | Проверка того, по-прежнему ли спрос на европейские товары и в магазинах поддерживает восстановление PMI на 39-й неделе. |
5–11 октября | Соединенные Штаты | Еженедельные первичные заявки на пособие по безработице и вторичные высокочастотные данные | Продолжение отслеживания рынка труда и спроса в период между данными по занятости вне сельского хозяйства и CPI. |
7 октября | Соединенные Штаты | Протокол заседания FOMC 15–16 сентября | После бума PMI и капитальных затрат на ИИ — первая полная письменная фиксация первого повышения ставки более чем за три года. |
7 октября | Япония | Индекс потребительской активности Банка Японии | Предоставление подсказок о японском спросе в тот же день, когда протокол США перезагружает траекторию повышения ставки. |
8 октября | Япония | Региональный экономический отчет Банка Японии | Проверка того, по-прежнему ли картина регионального спроса в Японии поддерживает тренд иены после повышения ставки. |
9 октября | Китай | Отчет Национального бюро статистики о ценах на средства производства за конец сентября | После раннего ориентира из данных о прибыли промышленных предприятий, опубликованных около 28 сентября, — ранняя проверка ценового давления в производственной цепочке Китая. |
14 октября | Соединенные Штаты / Китай | CPI США; CPI и PPI Китая за сентябрь 2026 года | Смежные контрольные точки по инфляции на 42-й неделе после того, как протокол задал рамки для дискуссии о траектории. |
15 октября | Соединенные Штаты | Розничные продажи и PPI за сентябрь 2026 года | Проверка того, по-прежнему ли потребительский спрос и ценовое давление на upstream-уровне поддерживают бум 39-й недели. |
28–30 октября | Соединенные Штаты / Еврозона / Япония | Решение FOMC по ставке; заседание ЕЦБ по денежно-кредитной политике; заседание Банка Японии по денежно-кредитной политике | Следующий насыщенный период активной политики G3 после окна протокола. |
Протокол FOMC перезагружает функцию реакции после повышения ставки
Календарь заседаний FOMC Федеральной резервной системы, календарь публикации экономических данных США за октябрь 2026 года и инструмент расписания публикации протоколов указывают на один и тот же момент: протокол заседания FOMC 15–16 сентября будет опубликован в 14:00 по восточному времени 7 октября. Для 41-й недели значение этого времени публикации состоит не просто в рутинном раскрытии календаря, а в том, что это самый чистый и прямой политический катализатор, который рынок может получить после внезапного усиления динамики спроса на 39-й неделе и до интенсивного периода решений центральных банков G3 в конце октября. Иными словами, протокол поможет инвесторам перекалибровать функцию реакции после повышения ставки: рассматривают ли чиновники последнюю устойчивость спроса как инфляционный риск, который необходимо дополнительно подавить, или по-прежнему считают политику достаточно ограничительной, а последующие суждения должны ждать подтверждения дополнительных данных. Макроэкономические подсказки этой недели также касаются не только Соединенных Штатов. Евростат опубликует данные по розничной торговле и импортным ценам еврозоны 5 октября, что повлияет на суждение рынка о внутреннем спросе еврозоны, давлении импортных цен и ограничениях политики ЕЦБ; расписание Банка Японии показывает, что индекс потребительской активности Японии будет опубликован 7 октября, а Региональный экономический отчет — 8 октября, и соответствующая информация войдет в ценообразование кривой ставок по иене и ожиданий политики Банка Японии; календарь Национального бюро статистики Китая назначает отчет о ценах на средства производства за конец сентября на 9 октября, что даст рынку дополнение для наблюдения за передачей цен в Китае, способностью производственной цепочки к поглощению и влиянием на внешний спрос на сырьевые товары. Поэтому, хотя этот протокол исходит от Федеральной резервной системы, он будет интерпретироваться в кросс-рыночной рамке, состоящей из доллара, политического ритма G3, ценовых сигналов еврозоны, наблюдений за внутренним спросом Японии и цен на средства производства Китая.
Причина, по которой протокол заседания имеет значение, заключается в том, что после повышения ставки ландшафт данных больше не остается в том состоянии, в котором он был в день заседания. К моменту, когда чиновники завершили ужесточение, неделя 39 еще не предоставила набор последующих сигналов: более сильные предварительные значения PMI, растущее давление на корпоративные цены и очередной скачок заказов на основные средства производства. Эти данные изменили предельную оценку рынком спроса, мощностей и устойчивости корпоративных инвестиций, а также заставили инвесторов пересмотреть, как FOMC взвешивал рост против инфляции на заседании. Если протокол покажет, что обсуждения чиновников были явно ястребиными и основывали свои политические суждения в большей степени на напряженности мощностей, рисках роста спроса и возможности сохранения ценового давления, то путь передачи будет относительно ясным: рынок будет склонен полагать, что ограничительные ставки необходимо поддерживать дольше, передний край и реальные доходности легче найдут поддержку, а доллар США укрепится из-за переоценки процентных дифференциалов и защитных свойств. И наоборот, если тон протокола более сбалансирован, даже при признании того, что инфляционные риски не разрешены, и также подчеркивает двусторонние риски вокруг производственного сектора, внешнего баланса и абсорбционной способности Китая, то политический вывод состоит не просто в добавлении ястребиной премии, а в возвращении решения от 28 октября в рамки, зависящие от данных. Ключевым здесь является не то, повторяет ли протокол фразы вроде «риски сохраняются», а то, как он выстраивает доказательства, как описывает политические лаги и как объясняет компромисс между сильным спросом и потенциальным замедлением. Для инвесторов протокол повлияет не только на немедленную реакцию дня, но и на вероятности политического пути, от которых совместно зависят передние ставки, реальные доходности, доллар США и оценки рисковых активов; если текст подтверждает, что FOMC больше обеспокоен перегревом, чем понижательными рисками, рынок легче примет более высокую реальную ставку дисконтирования; если текст сохраняет больше двусторонних рисков, торговля будет уделять больше внимания тому, смогут ли последующие данные по CPI, PPI, PCE и занятости продолжать поддерживать ястребиное ценообразование.
Протокол заседания будет интерпретироваться вместе с еще не завершенными подтверждающими данными недели 40
К моменту публикации протокола заседания рынок должен уже получить набор подтверждающих данных недели 40, который еще не завершен, но достаточен для изменения контекста интерпретации: JOLTS, августовский PCE по графику публикаций BEA, третья оценка ВВП за второй квартал, официальный PMI Китая и данные по численности занятых вне сельского хозяйства за сентябрь по календарю BLS. Используя 28 сентября как точку отсечения, их еще нельзя записать как завершенные ретроспективные факты недели 40; но на торговом уровне они войдут в цены до протокола и определят систему отсчета, когда рынок будет читать протокол. Если августовский PCE окажется более горячим или если сентябрьские данные по численности занятых вне сельского хозяйства покажут, что спрос на рабочую силу все еще перегрет, трейдеры легче интерпретируют ястребиный язык в протоколе как эффективное подтверждение последующего политического пути, и передние доходности и доллар США легче вырастут синхронно. Если рынок труда ослабнет, сигналы по вакансиям или заработной плате охладятся, или базовый PCE покажет ослабление ценового давления, то тот же ястребиный протокол потребует более сильных текстовых доказательств, чтобы подтолкнуть рынок к продолжению наращивания ожиданий ужесточения. Третья оценка ВВП за второй квартал поможет откалибровать фон роста, а официальный PMI Китая повлияет на суждения о внешнем спросе, производственной цепочке и абсорбционной способности Китая, что в свою очередь отразится на том, как рынок понимает заявления FOMC о производственном секторе и рисках внешнего баланса. Поэтому протокол нельзя торговать изолированно как отдельное событие, тем более нельзя смотреть только на направление фондового рынка США на открытии. Более благоразумный подход — наблюдать за протоколом вместе с передними доходностями, реальными ставками и долларом на одном графике: если текст ястребиный и доходности и доллар подтверждают синхронно, это указывает на переоценку политического пути; если текст ястребиный, но реакция передних доходностей ограничена, или доллар не может продлить укрепление, это указывает на то, что данные недели 40 уже ослабили предельное влияние протокола. Для акций и рисковых активов действительно необходимо отслеживать, как этот политический сигнал передается через ставки дисконтирования, ожидания цикла прибыли и глобальную долларовую ликвидность, а не сужать внимание до одного открытия фондового рынка.
Бум PMI и капитальные расходы на ИИ поддерживают жизнеспособность спроса
Данные опросов и заказов, уже собранные на 39-й неделе, объясняют, почему фокус 41-й недели нельзя рассматривать просто как техническое событие с протоколами заседания ФРС США. Ключевой сигнал комбинации предварительных PMI S&P Global по США заключается в том, что частный сектор не охладился после повышения ставки, а, напротив, продемонстрировал ускорение активности. Новые заказы выросли до 58,2, что указывает на продолжающееся расширение спроса, причём расширение достаточно сильное, чтобы изменить оценку рынком влияния ужесточения; цены на входе достигли 66,4, что говорит о том, что ценовое давление и перебои в поставках не ослабли одновременно. Иными словами, обсуждение после повышения ставки больше не сводится только к вопросу «подавила ли политика рост», а превратилось в комбинированную проблему всё ещё сильного спроса, всё ещё присутствующих узких мест и ценового давления, которое может вновь усилиться. Композитный PMI еврозоны также укрепился примерно до 53,1, что делает этот раунд подъёма развитых экономик не только американской историей; хотя США по-прежнему лидируют, улучшение европейских данных затрудняет для инвесторов возможность отмахнуться от устойчивости глобального спроса как от локального шума.
Отчёт Census по товарам длительного пользования и сводка Reuters по капитальным товарам, опубликованная через KELO, впоследствии заставили заводские данные продемонстрировать более тонкую дифференциацию, а не односторонний сигнал рецессии. Общие заказы на товары длительного пользования составили около 338,6 млрд долларов, не изменившись после того, как июльский рост был пересмотрен до 0,9%, что указывает на то, что заказы на товары в целом не продолжили повсеместно расти, но и не показали обвального падения. Что ещё важнее, заказы на основные капитальные товары без учёта самолётов выросли на 1,6% месяц к месяцу и на 10,6% год к году, при этом компьютеры и коммуникационное оборудование остаются сильными. Это означает, что внутри плоских общих данных по товарам всё ещё существует основная линия капитальных расходов, движимая инвестициями, связанными с ИИ, и закупками оборудования. Иными словами, сигнал обрабатывающей промышленности — это не широкий обвал заводов, а поверхностное выравнивание совокупного показателя при внутренней структуре, явно смещённой в сторону технологического оборудования и корпоративных инвестиций. Для рынка такая комбинация ослабит нарратив о том, что «высокие ставки уже быстро сокрушили реальный спрос», а также заставит ставки, доллар и оценки акций переоцениться вокруг устойчивости роста и устойчивости инфляции. Поэтому данные по розничной торговле и импортным ценам еврозоны от 5 октября на 41-й неделе играют подтверждающую роль: они проверят, достаточно ли европейских сигналов спроса для поддержки более широкого восстановления PMI; тем временем протоколы заседания FOMC зададут политический тон для траектории доллара, определяя, будет ли сильный спрос и ценовое давление интерпретировано рынком как поддержка мягкой посадки или как причина для более ястребиных ожиданий по ставкам.
Уверенность ослабевает, а инфляционные ожидания растут
Окончательный индекс потребительских настроений Университета Мичигана за сентябрь упал с 51,7 до 48,1, что показывает, что ощущения домохозяйств относительно экономических перспектив и собственного финансового положения явно ослабли. В то же время годовые инфляционные ожидания выросли с 4,0% до 4,6%, что указывает на то, что потребители не только более встревожены, но и повышают свои оценки краткосрочного ценового давления. Такая комбинация образует резкий контраст с корпоративными опросами: компании сообщают о бурном росте заказов, особенно при поддержке инвестиций, связанных с ИИ и оборудованием; домохозяйства выглядят более осторожными на фоне роста инфляционных ожиданий. С точки зрения рыночной передачи это расхождение имеет решающее значение, поскольку оно позволяет капитальным расходам и технологическим инвестициям продолжать поддерживать ожидания роста, одновременно повышая чувствительность политиков к риску того, что инфляционные ожидания вновь выйдут из-под контроля. Если протоколы заседания FOMC будут иметь ястребиный тон, инвесторы могут, с одной стороны, продолжать признавать устойчивость инвестиций, связанных с ИИ, а с другой — переоценивать траекторию политической ставки в сторону более жёсткой. В сочетании с ещё не завершёнными данными по рынку труда за 40-ю неделю, которые не устранили риски замедления, рынок столкнётся одновременно с двумя разнонаправленными сигналами: один — это то, что заказы и капитальные расходы поддерживают спрос, другой — это то, что ослабление уверенности домохозяйств и неопределённость в сфере занятости поддерживают активность опасений по поводу роста.
Внешний баланс и прибыльность Китая по-прежнему ослабляют простой нарратив о буме
Публикация международных транзакций БЭА показала, что дефицит текущего счета США во втором квартале расширился на 33,4 млрд долларов, увеличившись на 15,7%, до 246 млрд долларов. С точки зрения только сроков, это не катализатор, способный немедленно изменить направление торговли на 41-й неделе, поскольку более непосредственное внимание рынка по-прежнему сосредоточено на самом сигнале политики США. Но эти данные нельзя просто отложить в сторону: когда протокол заседания вновь открывает обсуждение траектории повышения ставок, расширение разрыва по текущему счету вернется в центр ценообразования доллара и дебатов о «двойном дефиците». Его значение не только в том, что потребности США во внешнем финансировании несколько возросли, но и в том, что если ожидания по ставкам будут пересмотрены further вверх, напряженность между притоком капитала, поддержкой доллара через процентные дифференциалы и фискальными и внешними дисбалансами будет одновременно вынесена на обсуждение. Иными словами, это само по себе не вызовет рыночных действий на 41-й неделе, но после того, как протокол FOMC вернет возможность повышения ставки в основную линию, это станет важной фоновой переменной, объясняющей устойчивость доллара, давление на оценку рисковых активов и макронарратив, который недостаточно чист.
Китай — еще одна часть глобальной истории бума, которая остается незавершенной. В начале 40-й недели пакет данных о прибыли промышленных предприятий Национального бюро статистики в сочетании с календарем публикаций НБС на 2026 год показал, что в августе прибыль промышленных предприятий выросла лишь на 4,2% в годовом исчислении, что значительно ниже июльских 11,2%; совокупный рост с января по август также замедлился с 17,6% до 15,7%. Это не опровергает тот факт, что прибыль в технологическом производстве остается чрезвычайно высокой, но показывает, что восстановление прибыли не распространилось равномерно на более широкий корпоративный сектор. Напротив, категории, связанные с потреблением, продолжают отставать, что означает, что по-прежнему существует разрыв между заводской стороной, технологической цепочкой и спросом домохозяйств. Для глобальной макроторговли вопрос не в том, полностью ли слабы китайские данные, а в том, что структура «сильное производство, слабое потребление» ослабит плавный нарратив о глобальном ускорении: если конечный спрос не может идти в ногу, передача улучшенной промышленной прибыли в импорт, спрос на металлы, азиатские акции и настроения по CNH будет более условной и более селективной по секторам. Поэтому этот набор данных лучше рассматривать как раннюю смежную базовую линию near начала 40-й недели, а не как завершенный ретроспективный обзор 40-й недели. Официальный PMI за 30 сентября на момент отсечки еще не был полностью доступен, и его нужно будет вернуть в ту же рамку расхождения между заводом и домохозяйствами, чтобы проверить, подтверждается ли устойчивость производственной стороны спросом или продолжает демонстрировать дисбаланс между прибылью, заказами и потреблением.
Передача по-прежнему идет через EUR, JPY, CNH, металлы и циклические акции ИИ
Если протокол заседания подтолкнет рынок к более твердой фиксации пути дальнейшего повышения ставок, а сигнал по прибыльности Китая одновременно будет мягким, CNH, медь и связанные с Азией акции вряд ли будут совместно повышены в риск-аппетите, как в чистом сценарии бума США; они скорее войдут в селективное ценообразование. Ключ к цепочке передачи: пересмотр вверх ожиданий по ставкам США поддержит USD и давление реальных ставок, в то время как недостаточное распространение прибыли в Китае ослабит подтверждение спроса для промышленных металлов, региональных экспортных цепочек и циклических акций. В совокупности инвесторы будут больше внимания уделять тому, какие активы действительно выигрывают от капитальных затрат на ИИ, прибыли технологического производства и внешних заказов, а не широко гнаться за азиатской или циклической экспозицией. Публикация в Японии на той же неделе индексов потребительской активности и региональных экономических отчетов также повлияет на торговлю JPY перед заседанием Банка Японии 29-30 октября, поскольку они связаны с тем, может ли внутренний спрос Японии и региональные деловые условия предоставить больше оснований для ожиданий нормализации политики. Данные по розничным продажам и импортным ценам в Европе от 5 октября столь же важны: первые связаны с тем, может ли EUR получить поддержку со стороны спроса, вторые — с давлением на цены и фоном реальных доходов, а также с тем, стоит ли за восстановлением PMI еврозоны на 39-й неделе реальный спрос на товары, а не просто временное улучшение на уровне опросов. 41-й неделе не нужно, чтобы какой-либо отдельный регион подавляюще доминировал на всех рынках; что действительно нужно, так это чтобы around публикации политики США 7 октября Европа, Япония и Китай существовали как фильтры риска в реальном времени, используемые для оценки того, выльется ли нарратив о повышении ставок в США в глобально синхронизированную торговлю на расширение или сформирует более дифференцированную рыночную реакцию в рамках CNH, JPY, EUR, металлов и циклических акций ИИ.
Обзор 39-й недели: бум активности, ужесточение узких мест, капитальные расходы по-прежнему смещены в сторону ИИ
39-я неделя, с 21 по 27 сентября, — это последнее полное недельное окно наблюдения, которое может быть включено в производственный срез от 28 сентября. Основное сообщение этой недели не сложное, но оно не является мягким для рыночного ценообразования: период переваривания после предыдущего повышения ставки не привел спрос в явно охлаждающееся состояние. Напротив, активность частного сектора продолжала ускоряться, указывая на то, что корпоративные заказы, производство и спрос на услуги остаются устойчивыми; в то же время ценовое давление в показателях обследования вновь накопилось, означая, что цепочка между сильным спросом, ограниченными мощностями и переносом затрат не разорвалась. Заказы на оборудование, связанное с ИИ, оставались твердыми, продолжая поддерживать наиболее динамичную часть капитальных расходов; но потребительские настроения ослабли, вновь сигнализируя о том, что домохозяйства более уязвимы в своих ощущениях относительно инфляции, процентных ставок и перспектив доходов. Поэтому это не простой сигнал улучшения роста, а комбинация «более горячей активности, более узких узких мест и политики, которую труднее быстро повернуть в голубиное русло».
这一周的中心是9月23日。S&P Global美国综合PMI初值从56.0升至58.4,为2021年7月以来最高,显示私营部门扩张速度不仅没有回落,反而重新加快。制造业PMI从53.9升至57.0,说明改善并非只来自服务业,工厂端也在同步走强。新订单跃升至58.2,进一步表明需求端仍在向企业生产计划施压;供应商延迟达到2022年7月以来最广泛程度,则把这种需求强度转化为供给侧摩擦和交付瓶颈。投入价格支付指数飙升至66.4,为2022年10月以来最高,意味着企业面对的成本压力已从单纯的活动改善,推进到更明确的价格再加速信号。S&P Global把产能紧张和交付延迟部分归因于中东冲突,并显示价格压力正通过商业调查渠道重新积聚:冲突扰动、运输和交付延迟先影响供应链效率,再通过投入成本和企业报价预期进入通胀风险。欧元区综合PMI也走强至约53.1,因此即便美国仍然领先,发达经济体扩张也在变宽;这让全球增长图景更有支撑,但也削弱了市场押注需求自然降温、通胀压力自动回落的简单逻辑。
9月24日至25日补充了外部收支和工厂细节。BEA报告称,第二季度经常账户赤字在扩大334亿美元后达到2460亿美元,显示美国外部融资需求和贸易、收入收支缺口仍是宏观组合中的拖累项。Census耐用品订单持平,表面上看工厂订单并未全面扩张,但更能反映企业设备投资意愿的剔除飞机核心资本品订单跃升1.6%,同比增长10.6%,把信号从总量平淡转向结构性强劲。计算机和通信设备仍然承载AI投资叙事,说明AI相关资本开支并未因利率高企或周期不确定而明显退潮,而是在设备投资中继续提供支撑。与企业端形成反差的是,密歇根大学消费者信心指数降至48.1,一年期通胀预期升至4.6%,使家庭比企业更焦虑;居民对价格和前景的担忧上升,会限制风险偏好,也会让政策制定者更难忽视通胀预期的再抬头。围绕近期再次加息概率约68.6%的市场定价,仍是同一周政策背景的一部分,因为强PMI、价格调查回升和核心资本品坚挺共同提高了市场对进一步紧缩风险的敏感度。
截至9月28日截止点,已经完成的第39周记录以及第40周开局前后公布的中国工业企业利润这一早期参考留下四条仍在生效的信息:美国私人需求正在繁荣,瓶颈和企业价格压力重新出现,AI相关资本开支仍在支撑设备投资,中国利润率压力与更宽的美国外部赤字使全球组合难以显得干净。换言之,增长端的强劲并没有自动转化为对风险资产完全友好的背景,因为同一组数据也意味着通胀黏性和政策利率路径存在上行风险。PMI繁荣和坚挺的核心资本品,提高了任何由会议纪要引发、需要简单暂停叙事来支撑的宽慰性反弹的门槛:如果投资者要押注政策很快停止收紧,就必须解释为什么企业活动升温、供应延迟扩散和投入价格再上行不会重新压迫FOMC的反应函数。整体耐用品持平、消费者信心走弱以及中国利润放缓,则在尚未完成的第40周PCE或就业数据令人失望时,继续打开双向风险通道;一边是强需求和价格压力可能推高收益率与USD,另一边是家庭信心、外部赤字和中国利润压力可能放大增长担忧,使市场在增长韧性与政策风险之间保持拉扯。
Межактивная карта решений
Портфель41-й недели | Криптовалюты | Акции | Сырьевые товары | Форекс и процентные ставки |
После бума PMI и устойчивых базового PCE/занятости протокол заседания оказался ястребиным | Рост реальных доходностей и ужесточение ликвидности давят на левериджированные позиции в криптовалютах. | Акции с длинной дюрацией и высоким бета-коэффициентом отстают; лидеры в сфере ИИ всё ещё могут демонстрировать расхождение. | Золото сталкивается с сопротивлением доходностей; промышленные металлы переваривают процентный риск. | Реальные доходности и USD растут; вероятность повышения ставки на ближнем конце кривой до 28 октября усиливается. |
Протокол заседания сбалансирован, ещё не завершённые данные по инфляции/рынку труда за 40-ю неделю охлаждаются | Шум в траектории снижается, что при подтверждении спроса на спотовом рынке может поддержать BTC и ETH. | Если циклические акции начнут участвовать в росте наряду с гигантами ИИ, широта рынка может улучшиться. | Промышленные металлы выигрывают от процесса переваривания; золото зависит от реальных доходностей. | USD избирательно слабеет; волатильность на ближнем конце кривой угасает. |
Протокол заседания остаётся ястребиным, при этом маржа/PMI в Китае ухудшаются | Даже если американский ИИ остаётся устойчивым, бегство от риска в Азии может ударить по криптовалютам с высоким бета-коэффициентом. | Чувствительные к Китаю транснациональные корпорации и промышленные экспортёры отстают. | Медь и связанные с ней металлы слабеют из-за поглощения риска; энергоносители остаются разнонаправленными. | CNH слабеет; сырьевые валюты демонстрируют расхождение; спрос на USD как защитный актив может сохраниться. |
После бума PMI рынок труда ослабевает, а протокол заседания всё ещё указывает на двусторонние риски | Смягчение траектории ставок помогает только в том случае, если делевериджирование не доминирует. | Корректировки прогнозов по прибыли и риски для маржи становятся ключевыми; защитные секторы могут обогнать циклические. | Золото может обогнать промышленные сырьевые товары. | Кривая может искажаться; неопределённость траектории политики в USD и JPY остаётся повышенной. |
Что может подтвердить сигнал 41-й недели?
Базовый сценарий по-прежнему следует понимать как шум в траектории, а не как чистый, однонаправленный тренд, который можно линейно экстраполировать. Чтобы 41-я неделя получила подтверждение, нельзя смотреть лишь на одну точку данных или на немедленную реакцию одного класса активов; это должно проявиться во взаимно подтверждающих совместных изменениях между протоколом заседания от 7 октября, розничными продажами и ценами импорта в еврозоне, отчётом о спросе в Японии, доходностями на ближнем конце кривой, долларом, EUR, JPY, ещё не завершёнными данными по PCE и非农就业 за 40-ю неделю, CNH и промышленными металлами. Иными словами, если протокол политики усиливает переоценку траектории процентных ставок в США, рынку также необходимо увидеть, как эта переоценка передаётся на краткосрочные ставки, направление доллара, ожидания спроса в Европе и Японии, давление на азиатские валюты и ценообразование циклических товаров, а не остаётся лишь в колебаниях американских акций и облигаций. Рыночная реакция на протокол заседания, которая двигает только американские активы, указывает на то, что масштаб шока остаётся локальным, а устойчивость более подвержена последующим корректировкам PCE, занятости или зарубежных данных; напротив, если глобальные активы корректируются синхронно и эта корректировка выдерживает проверку протоколом политики начала октября, это ближе к состоянию, когда сигнал 41-й недели действительно подтверждён.
Китаю нужен собственный контрольный список, поскольку китайские сигналы для глобальных циклических активов важны не только для определения направления, но и для того, как рынок оценивает, ослабевает ли давление между предложением, спросом и маржой. Следует рассматривать ранний ориентир — прибыль промышленных предприятий, публикуемую около 28 сентября, — вместе с отчётом о ценах на средства производства от 9 октября, ещё не завершённым официальным PMI за 30 сентября и предыдущим расхождением между заводами и домохозяйствами, а не интерпретировать любой из этих пунктов изолированно. Если китайские сигналы стабильны или дополнительно усиливаются, это означает, что ограничения между спросом, ценами и корпоративной прибылью не продолжают ухудшаться, что поможет сформировать определённый буфер вокруг ястребиной траектории США и избавит рынок от необходимости закладывать всё давление как одностороннюю переоценку глобальных рисковых активов. Напротив, если маржа или PMI снова оказываются под давлением, это означает, что расхождение между заводским и домашним сегментами может сохраниться, а дисбаланс спроса и предложения легче вновь станет доминирующим нарративом; в этом случае даже при сохранении сильных капитальных затрат на ИИ азиатские активы останутся избирательными, а капитал будет более склонен различать структурно выигрывающие секторы и активы, более чувствительные к циклу, валютному курсу и внешнему спросу. Устойчивый результат с аппетитом к риску требует, чтобы американская инфляция и рынок труда подтвердили отсутствие перегрева, чтобы протокол заседания не спровоцировал панику по поводу немедленного второго повышения ставки, чтобы европейский спрос не развернулся вниз, чтобы японский спрос оставался упорядоченным до заседания BOJ в конце октября, а также чтобы китайские сигналы не позволили дисбалансу спроса и предложения доминировать в глобальных циклических активах. 39-я неделя уже установила этот порог, поэтому задача 41-й недели — не искать единственный позитивный или негативный фактор, а проверить, могут ли эти цепочки доказательств подтвердиться одновременно и в конечном итоге трансформироваться в более стабильное межрыночное ценообразование.
Часто задаваемые вопросы
Какое событие является крупнейшим в глобальной макроэкономике на 41-й неделе?
Наиболее значимым катализатором является протокол заседания FOMC от 15–16 сентября, опубликованный 7 октября. Рынок по-прежнему будет интерпретировать этот протокол в контексте глобальной недели: восстановление PMI в США и еврозоне на 39-й неделе, укрепление капитальных товаров, связанных с ИИ, ещё не завершённые данные по PCE, JOLTS,非农就业 и подтверждение PMI Китая за 40-ю неделю, а также отчёт о спросе в Японии на той же неделе и проверка ценового давления в производственной цепочке Китая 9 октября.
Почему рассматривается 39-я неделя, а не 40-я?
Производство завершилось 28 сентября, тогда как 40-я неделя всё ещё продолжается. JOLTS, августовский PCE, третья оценка ВВП за второй квартал, официальный PMI Китая и сентябрьские данные по非农就业 на тот момент ещё не были завершены как полные недельные результаты. 39-я неделя, а именно с 21 по 27 сентября, является последним завершённым недельным окном и была чётко обозначена.
Почему после первого повышения ставки бум PMI имеет значение?
После того как Федеральная резервная система уже повысила ставки до 3,75–4,00%, предварительное значение композитного PMI США от S&P Global выросло до 58,4, а PMI обрабатывающей промышленности — до 57,0. Новые заказы и цены на сырьё также подскочили, сместив дискуссию после повышения ставки от простого нарратива охлаждения к проблеме спроса и узких мест.
Как протокол заседания от 7 октября меняет путь к 28 октября?
Если протокол заседания окажется ястребиным, подчёркивая ограниченность мощностей и риски ускорения инфляции, реальные доходности и вероятности повышения ставки могут оставаться повышенными до следующего заседания FOMC. Более сбалансированный протокол заседания сделает решение от 28 октября более зависимым от всё ещё не завершённой комбинации данных по инфляции и рынку труда за 40-ю неделю.
Как 39-я неделя меняет прогноз на 41-ю неделю?
39-я неделя принесла многолетние максимумы предварительных индексов PMI в США, более сильное давление на корпоративные цены, неизменные данные по товарам длительного пользования, но рост базовых капитальных товаров на 1,6%, ослабление потребительской уверенности и расширение дефицита текущего счета за второй квартал. Это сочетание подняло планку для рынка, чтобы комфортно ставить на паузу, и сделало подтверждение на 41-й неделе зависимым от протокола заседания и все еще неполного потока данных 40-й недели.
Каков конструктивный сценарий для 41-й недели?
Конструктивное сочетание включает: протокол заседания, который не вызывает паники по поводу немедленного второго повышения ставки, все еще неполные данные по инфляции и рынку труда за 40-ю неделю, которые остаются устойчивыми, но не перегретыми, европейский спрос, который не снижается, японский спрос, который остается упорядоченным, и китайские сигналы, которые не позволяют расхождению между заводами и домохозяйствами доминировать на рынке. Сигналы подтверждения должны отражаться в контролируемой волатильности ближнего конца кривой, избирательной динамике доллара/евро/иены/офшорного юаня и более стабильных промышленных товарах на фоне возглавляемого ИИ ралли фондового рынка.