Автор: The Mispriced
Составлено: Deep Tide TechFlow
Введение Deep Tide: Когда структура процентных ставок, возможно, фундаментально развернулась, владение индексом больше не равнозначно нейтральному решению. Это письмо инвестора анализирует напряжение между капитальными затратами на ИИ, циклами ликвидности и перезагрузкой крипторынка. Есть только один ключевой вопрос: если стоимость капитала остаётся повышенной, как ответит каждый актив в ваших руках?
Введение
На протяжении большей части моей инвестиционной карьеры падающие процентные ставки были просто частью фона.
Для большинства инвесторов их значение выходило далеко за эти рамки.
С начала 1980-х до 2021 года мир пережил великое долгосрочное снижение процентных ставок.
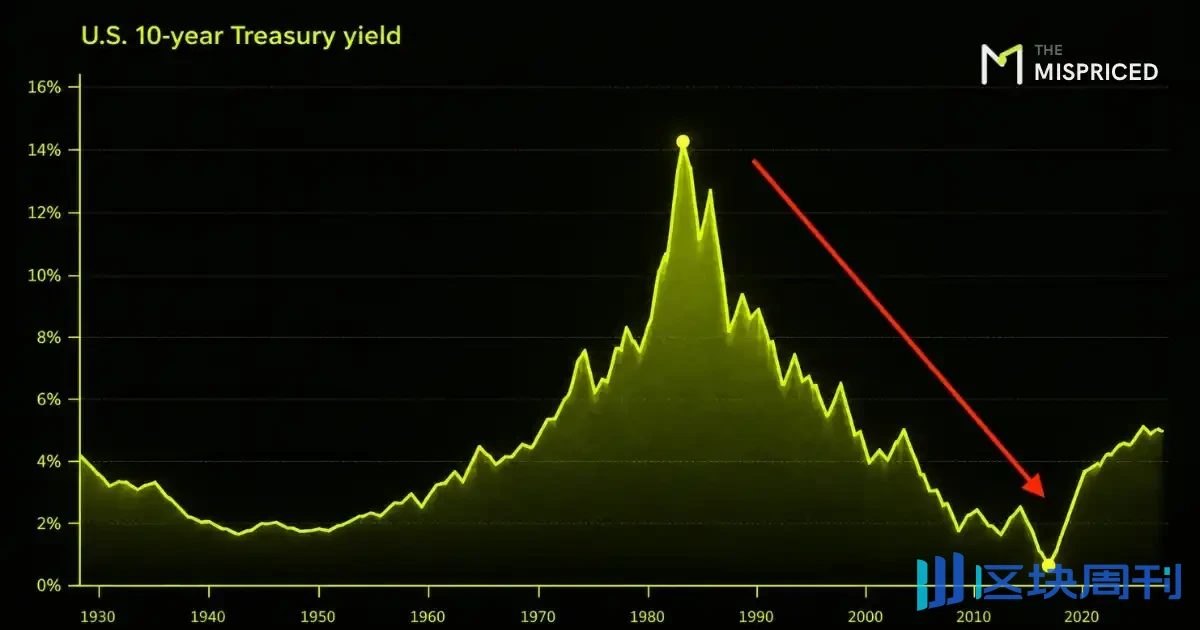
Конкретные причины менялись со временем, но направление было удивительно устойчивым. Более низкая инфляция, глобализация, демография, доверие к центральным банкам, технологический прогресс и, в конечном счёте, количественное смягчение вместе создали мир, в котором капитал становился всё дешевле.
Этот цикл прервался в 2022 году.
Я не знаю, находимся ли мы в начале сорокалетнего цикла в противоположном направлении.
Никто не знает.
Но я думаю, что строить портфель, зависящий от возвращения старого мира, — ошибка.
Когда доступная инвесторам безрисковая реальная доходность растёт, всё остальное должно конкурировать с ней.
Долгосрочные активы становятся более чувствительными к допущениям.
Слабые компании вынуждены рефинансироваться по более высоким затратам.
Рост, driven by cheap money, становится труднее поддерживать.
Самое главное, пороговая ставка для инвестиций выросла.
Риск — оказаться не в той позиции
Я не думаю, что сегодня самый ценный вопрос — вырастет рынок или упадёт.
Лучший вопрос:
Если капитал остаётся дорогим, что произойдёт с каждым активом, которым я владею?
Это ведёт к совершенно иному портфелю.
На мой взгляд, самый большой риск — не обязательно полномасштабный крах рынка.
Это владение не теми компаниями, не теми отраслями или не теми активами в условиях структурно более высокой стоимости капитала, труднее предсказуемой инфляции и всё более расходящейся доходности.
Последний пункт важен.
После многих лет, когда владения индексом было достаточно, я думаю, что доходность от выбора отдельных акций снова становится привлекательной.
Джордж Ноубл недавно сделал аналогичное наблюдение: дисперсия растёт, и под поверхностью рынка появляются откаты. Его вывод более медвежий, чем мой, особенно в отношении потребительских акций, но лежащее в основе наблюдение ценно.
Я не настроен медвежье по отношению к акциям. Я просто становлюсь более избирательным в том, какие акции заслуживают капитала.
Индекс больше не является нейтральным решением
Пассивное инвестирование — одно из величайших финансовых изобретений всех времён.
Я не думаю, что индексирование мертво.
Я действительно думаю, что в определённые периоды ожидаемая доходность от простой покупки индекса становится относительно менее привлекательной, и становится более целесообразным работать под индексом.
Возможно, сейчас как раз такой период.
По состоянию на сегодня десять крупнейших компаний составляют примерно 38% индекса S&P 500. Крупнейший компонент (Nvidia) составляет почти 8%.

Это не означает, что индекс плох.
Это означает, что покупка индекса сегодня фактически представляет собой более крупную неявную ставку на горстку компаний, чем многие инвесторы осознают.
И некоторые из этих компаний претерпевают фундаментальные изменения.
Технологические компании всё больше начинают выглядеть как промышленные компании.
ИИ начинает выглядеть как промышленный бизнес

Не потому, что программное обеспечение исчезает, а потому, что ИИ чрезвычайно капиталоёмкий.
Революция ИИ создаёт огромный спрос на физическую инфраструктуру. Недавние отчёты показывают, что потребности в финансировании выросли настолько, что даже инвесторы в корпоративные облигации начинают различать традиционных эмитентов и заёмщиков, связанных с ИИ.
Это меняет вопросы, которые я хочу задать.
Вопрос больше не в том: «Изменит ли ИИ мир?»
Я думаю, вероятно, изменит.
Для инвесторов вопрос в том: «Будут ли доходы на капитал, вложенный в ИИ, достаточными, чтобы оправдать масштаб требуемого капитала?»
Это два очень разных вопроса.
Технология может преобразовать общество, но при этом принести разочаровывающие доходы некоторым из инвесторов, которые её финансировали.
От пузыря оценок к проблеме прибыли
Я думаю, именно здесь дебаты вокруг ИИ становятся более интересными.
Все говорят об оценках.
Я всё больше сосредотачиваюсь на возможности пузыря прибыли.
Не обязательно потому, что текущая прибыль фальшива, а потому, что сегодняшние ожидания по прибыли могут неявно предполагать, что огромные капитальные затраты принесут экстраординарную будущую экономическую отдачу.
Это предположение заслуживает проверки.
Рост создаёт стоимость только тогда, когда доходность на дополнительно инвестированный капитал превышает стоимость капитала. Когда доходность на капитал ниже стоимости капитала, больше инвестиций фактически разрушает стоимость. Этот принцип прост, но он становится гораздо важнее, когда и масштаб инвестиций, и стоимость финансирования растут.
Свободный денежный поток важен по той же причине. Капитальные затраты на рост могут быть чрезвычайно ценными, но только если эти инвестиции в конечном итоге создают экономическую ценность. Тратить больше денег не означает становиться более ценным.
Кто в конечном итоге получает экономические выгоды: поставщики моделей, чиповые компании, гиперскейлеры, коммунальные предприятия, центры обработки данных, программные компании или конечные клиенты?
У меня пока нет ответа.
Эта неопределённость и есть суть.
Если рыночные цены предполагают очень благоприятный ответ, то планка для доказательств выше.
Грэм понял это десятилетия назад: чем больше роста требует оценка, тем более чувствительна инвестиция к небольшим ошибкам в предположениях о росте.
Цена и качество не отделимы.
Цена определяет шансы.
Ликвидность значит больше, чем раньше
Есть ещё одна переменная, изучению которой я уделяю больше времени: ликвидность.
Современные финансовые рынки зависят не только от уровня процентных ставок, но и от доступности и направления потока балансовых мощностей.
Структура «Капитальных войн» Майкла Хауэлла изучает взаимосвязь между объёмом долга и глобальной ликвидностью. Его аргумент состоит в том, что финансовой системе с высокой задолженностью постоянно требуется ликвидность, поскольку большое количество существующего долга должно быть рефинансировано.
Когда ликвидность растёт быстрее, чем потребности в рефинансировании, финансовые активы, как правило, выигрывают.
Когда ликвидность становится дефицитной относительно долга, давление растёт.
Я не рассматриваю какой-либо отдельный макроэкономический индикатор как торговую систему.
Но эта структура полезна.
Она помогает объяснить, почему ликвидность может двигать рынки, даже когда фундаментальная картина мало изменилась.
Она также подкрепляет то, во что я всё больше верю:
Денежные средства не означают, что я не знаю, что покупать. Денежные средства — это опцион.
Их ценность не только в доходности, получаемой при их удержании.
Их реальная ценность заключается в возможности развернуть капитал, когда будущая ожидаемая стоимость значительно улучшится.
Если рынок становится более дифференцированным, этот опцион становится более ценным.
Золото и леверидж, встроенный в золотодобытчиков
Золото играет другую роль.
Ему не нужен рост прибыли, чтобы выполнять функцию в портфеле. Золото может выигрывать, когда уверенность рынка в бюджетной дисциплине, денежной стабильности или покупательной способности фиатных валют ухудшается.
Это не означает, что золото только растёт.
Текущий взгляд Кэти Вуд почти противоположен моему базовому сценарию: она считает, что технологически обусловленный рост производительности, более низкая инфляция и, возможно, более сильный доллар создадут условия для значительного падения золота.
Этот сценарий заслуживает внимания.
Мой интерес к золоту основан не на уверенности в том, что валюты должны обесцениваться. Он основан на выигрыше, если этот риск станет более важным.
Золотодобытчики — это другая ставка.
Они привносят операционный риск, политический риск, управленческий риск, риск затрат и риск исполнения, но они также могут обеспечить операционный леверидж к цене золота. В первом квартале 2026 года Всемирный совет по золоту сообщил, что средняя прибыльная маржа производителей золота росла намного быстрее, чем цена золота, поскольку рост реализованных цен превысил рост затрат на добычу.
Поэтому я рассматриваю эти две экспозиции по-разному.
Золото — это хедж. Золотодобытчики — это левериджированное акционерное выражение этого суждения.
Размер позиции должен отражать эту разницу.
Криптовалюты перекалибровываются
Криптовалюты находятся на другом конце портфеля.
Биткоин недавно снова укрепился после длительного периода охлаждения, достигнув восьмимесячного максимума в сентябре.
Я также слежу за улучшающимся импульсом ниже Биткоина, особенно в некоторых более качественных протоколах из нашего списка наблюдения, включая NEAR, Uniswap, Raydium и Jupiter.
Обзор цифровых активов: сентябрь 2026 года
Я не интерпретирую это как разрешение гнаться за ценой.
Совсем наоборот.
Моё личное мнение — использовать краткосрочные перегретые фазы для снижения риска или выборочно выражать тактические медвежьи взгляды через небольшие левериджированные короткие позиции, используя при этом значительную слабость для накопления криптоактивов там, где я считаю, что долгосрочная асимметрия остаётся привлекательной.
Слово «ежедневный» имеет значение. Из-за ежедневного сброса, зависимости от траектории, волатильности и эффектов компаундирования левериджированные обратные продукты могут вести себя совсем иначе, чем простая долгосрочная короткая позиция. Для меня это тактический инструмент, а не долгосрочное удержание.
Сами криптовалюты остаются высоковолатильным распределением.
Это означает, что даже если суждение верно, позиция всё равно может пойти не так, если размер позиции неверен.
Я не инвестирую ради чёрных лебедей
Легко построить портфель вокруг всего, что может пойти не так:
Долговой кризис;
Валютный кризис;
Всегда найдётся следующая катастрофа, от которой стоит защищаться.
Я не думаю, что это полезный способ инвестирования.
«Чёрные лебеди» по определению трудно предсказуемы. Построение целого портфеля вокруг предсказания «чёрных лебедей» — это лишь ещё одна форма рыночного тайминга.
Я предпочитаю мыслить в терминах вероятностей.
Полезный подход состоит не в том, чтобы делать вид, будто мы знаем, какое будущее наступит, а в том, чтобы обрисовать несколько правдоподобных сценариев будущего, присвоить им примерные вероятности и затем задаться вопросом, как наши решения покажут себя в этих сценариях.
Я по-прежнему оптимистично настроен в отношении технологий, предпринимательства, производительности и долгосрочного экономического прогресса.
Но оптимизм — это не метод оценки.
И диверсификация не означает владение пятьюдесятью активами, которые все зависят от одной и той же макроэкономической среды.
Оптимальный портфель не должен требовать одновременно низких процентных ставок, рекордной маржи прибыли, постоянно растущих оценок, изобилия ликвидности и экстраординарного роста ИИ.
У него должно быть несколько разных способов работать.
Качественные бизнесы, способные приумножать капитал.
Отобранные акции, ожидания по которым достаточно низки, чтобы создавать асимметричные результаты.
Денежные средства, обеспечивающие опциональность.
Золото, обеспечивающее иные движущие силы доходности валют.
Акции золотодобывающих компаний, когда доходность достаточна, чтобы оправдать дополнительный операционный риск.
Криптовалюты, потенциал роста которых всё ещё достаточно велик, чтобы оправдать волатильность.
И, что важно, способность выбирать бездействие.
То, что важно, уже в цене
Я не знаю, где будет торговаться S&P 500 в следующем году.
Я не знаю, составит ли доходность 10-летних казначейских облигаций США 3% или 6%.
Я не знаю, где биткоин завершит этот цикл.
Я также не знаю, принесёт ли сегодняшний огромный инвестиционный цикл в сфере ИИ экстраординарную отдачу на капитал или лишь экстраординарные капитальные затраты.
К счастью, я не думаю, что мне нужно это знать.
Цель этого проекта — не точно предсказать будущее.
Она в том, чтобы понять, какое будущее уже требуют текущие цены.
А затем сравнить потенциал роста, если реальность окажется лучше, с потенциалом падения, если реальность окажется хуже.
Возможность, которую я вижу сегодня, не обязательно связана с предсказанием следующего бычьего или медвежьего рынка.
Она связана с растущим разрывом между двумя типами активов: одними, которые требуют, чтобы почти всё сложилось удачно, и другими, в которых почти никакой успех не заложен в цену.
Расхождение — это возможность.
И если мир действительно вступит в новый режим, в котором капитал вновь имеет реальную стоимость, я ожидаю, что это различие будет иметь гораздо большее значение, чем в прошлое десятилетие.