Visão geral
A SoFi transformou a liquidação com stablecoin de um experimento financeiro em infraestrutura ativa de cartões. Em 22 de setembro de 2026, o SoFi Bank e a Mastercard anunciaram que o SoFiUSD agora está sendo usado para liquidar transações em todo o programa de cartões de débito e crédito da SoFi, que deve processar mais de US$ 25 bilhões em volume anualizado. O número se refere ao volume de transações que fluem pelo programa de cartões, não à capitalização de mercado ou à oferta circulante do SoFiUSD.
O desenvolvimento é importante porque a blockchain está sendo inserida na camada de liquidação, e não na experiência de checkout voltada ao consumidor. Os portadores de cartão podem continuar usando a Mastercard de maneiras familiares, enquanto os comerciantes não precisam manter uma stablecoin simplesmente porque a SoFi liquida suas obrigações com o SoFiUSD. Autorização, mensagens da rede de cartões e aceitação do comerciante permanecem parte da infraestrutura de pagamentos mais ampla da Mastercard.
Isso torna esse modelo de liquidação com stablecoin mais importante do que outro recurso de pagamento com criptomoedas. As stablecoins estão começando a desempenhar um papel tradicionalmente exercido pelo dinheiro bancário dentro das redes de pagamento institucionais. Se o modelo escalar, a adoção mais significativa pode acontecer em grande parte fora de vista: os consumidores continuam pagando com cartões, enquanto bancos e empresas de pagamento usam cada vez mais dólares digitais programáveis para movimentar liquidez nos bastidores.
Principais conclusões
- A SoFi está migrando um programa de cartões que deve ultrapassar US$ 25 bilhões em volume anualizado para liquidação em SoFiUSD.
- O valor de US$ 25 bilhões representa o volume de transações com cartão, não a oferta de SoFiUSD.
- Consumidores e comerciantes não precisam interagir diretamente com uma stablecoin.
- A blockchain altera principalmente a camada de liquidação, e não todo o fluxo de pagamento da Mastercard.
- A oportunidade de longo prazo é a movimentação de liquidez 24 horas por dia, 7 dias por semana, entre instituições financeiras reguladas.
Por que a SoFi está movendo US$ 25 bilhões para liquidação com stablecoin?
O que exatamente está sendo movido on-chain?
Pagamentos com cartão não são uma única operação. Uma transação normalmente passa por autorização, compensação e liquidação. A autorização determina se um pagamento deve ser aprovado, a compensação calcula as obrigações entre as instituições participantes, e a liquidação é a etapa em que o valor é finalmente transferido entre essas instituições. O anúncio da SoFi é importante porque visa essa última camada, em vez de tentar reconstruir toda a experiência do cartão em torno da tecnologia blockchain.
Usar o SoFiUSD para liquidação significa que a SoFi pode quitar obrigações financeiras relacionadas a cartões com um ativo de blockchain denominado em dólares emitido pelo SoFi Bank, enquanto a Mastercard continua fornecendo a rede global que conecta emissores, adquirentes e comerciantes. O cliente ainda pode aproximar um cartão em uma loja, e o comerciante pode continuar recebendo fundos por meio dos relacionamentos de pagamento existentes. O que muda é a infraestrutura usada entre as instituições financeiras quando as transações precisam ser financeiramente liquidadas.
Essa distinção evita um mal-entendido importante. As transações da Mastercard não se tornaram de repente transações blockchain de ponta a ponta. A rede de cartões ainda desempenha as funções que tornam a Mastercard útil em escala global, enquanto a liquidação com stablecoin fornece um trilho alternativo para mover valor entre participantes regulados.
Por que a liquidação importa mais do que um recurso de checkout com criptomoedas?
Produtos de pagamento com criptomoedas voltados ao consumidor frequentemente exigem que usuários ou comerciantes tomem uma decisão explícita de manter ou aceitar ativos digitais. Isso limita a adoção porque ambos os lados precisam mudar de comportamento. A infraestrutura de liquidação funciona de maneira diferente: se um banco pode melhorar sua movimentação interna de liquidez usando uma stablecoin sem alterar a experiência do cliente, a adoção de blockchain pode escalar sem exigir que milhões de usuários entendam a tecnologia.
É por isso que o movimento da SoFi é potencialmente mais consequente do que permitir que clientes paguem diretamente com stablecoins. A função econômica que está sendo alterada está no fundo da pilha de pagamentos. O SoFiUSD pode se tornar parte de como as obrigações institucionais são liquidadas, mesmo quando nem o portador do cartão nem o comerciante pensam na transação como um pagamento com criptomoedas.
Para a infraestrutura de pagamentos, a adoção invisível pode ser mais importante do que a adoção visível. Uma tecnologia não precisa se tornar uma marca de consumo se ela reduz consistentemente o atrito de liquidação, melhora a disponibilidade de liquidez ou amplia o horário de funcionamento por trás dos produtos financeiros existentes.
Como funciona a liquidação com stablecoin dentro da Mastercard?
Um comerciante precisa manter SoFiUSD?
Não. O comerciante não precisa se tornar um detentor de stablecoin simplesmente porque a SoFi está usando o SoFiUSD para liquidação. A rede da Mastercard ainda conecta adquirentes de comerciantes, emissores e provedores de serviços de pagamento, enquanto a liquidação com stablecoin opera entre as instituições financeiras participantes.
Isso preserva uma das maiores vantagens da infraestrutura de cartões existente: os comerciantes não precisam redesenhar os sistemas de checkout toda vez que o ativo de liquidação muda. Um comerciante pode continuar aceitando Mastercard enquanto os bancos experimentam diferentes formas de dinheiro de liquidação por trás da rede.
Essa arquitetura também mostra por que as stablecoins podem complementar, em vez de substituir, as redes de cartões. O valor da Mastercard não se limita a transferir dinheiro. Ele inclui aceitação, controles de fraude, roteamento, processos de disputa, conformidade e relacionamentos com instituições financeiras em todo o mundo. As stablecoins podem melhorar uma camada financeira enquanto deixam esses serviços intactos.
Por que a liquidação com stablecoin pode operar 24 horas por dia, 7 dias por semana?
A liquidação financeira tradicional costuma ser moldada pelos horários de funcionamento dos bancos, prazos de corte, fins de semana e feriados. As redes blockchain podem permanecer disponíveis continuamente, o que significa que um ativo de liquidação em stablecoin pode potencialmente circular fora do horário bancário convencional.
Para um emissor de cartão, isso pode melhorar a gestão de liquidez. Em vez de esperar pela próxima janela bancária para reposicionar fundos de liquidação, uma instituição pode ser capaz de movimentar liquidez denominada em dólares em momentos em que os trilhos convencionais estão menos disponíveis. O benefício econômico não é simplesmente transações mais rápidas; é maior controle sobre quando o capital pode se mover.
No entanto, a disponibilidade 24 horas por dia, 7 dias por semana da blockchain não significa que todos os componentes do sistema de pagamento se tornem automaticamente 24 horas por dia, 7 dias por semana. Bancos, processos de conformidade, mecanismos de resgate e parceiros externos de liquidação ainda têm suas próprias restrições operacionais. A liquidação com stablecoin pode reduzir parte do atrito de tempo, mas não elimina todas as dependências institucionais.
Por que a escala de US$ 25 bilhões importa?
O número sinaliza uma mudança de piloto para infraestrutura de produção
A interpretação mais importante do número de US$ 25 bilhões é a escala operacional. A SoFi afirma que seu programa de cartões deve processar mais de US$ 25 bilhões em volume anualizado, e o banco está migrando o programa para liquidação em SoFiUSD. Isso move o caso de uso além de uma demonstração limitada de blockchain envolvendo um pequeno grupo de transações.
O número não deve ser confundido com US$ 25 bilhões de emissão de SoFiUSD. Um ativo de liquidação pode suportar volumes de transação muito maiores do que sua oferta em circulação porque a mesma unidade de dinheiro pode ser reutilizada em muitas transações. A métrica relevante é, portanto, quanta atividade de pagamento flui pelo sistema, não quantas stablecoins permanecem permanentemente em circulação.
Do ponto de vista da infraestrutura, essa distinção é crítica. A adoção de stablecoins costuma ser medida pela capitalização de mercado, mas a velocidade de liquidação pode eventualmente se tornar igualmente importante. Um saldo relativamente pequeno de stablecoin que liquida repetidamente obrigações institucionais pode gerar atividade econômica substancial.
O que os investidores devem observar em vez da oferta de stablecoin?
A taxa de transferência de transações, a eficiência de liquidez e a frequência de liquidação podem fornecer sinais mais úteis do que apenas a oferta em circulação. Se o SoFiUSD for usado repetidamente para liquidar obrigações de cartões, sua importância financeira poderá crescer mesmo sem um aumento dramático no número de tokens em circulação.
A confiabilidade operacional é outra métrica fundamental. A liquidação com stablecoin deve funcionar em mercados voláteis, fins de semana, altos volumes de transação e períodos de estresse bancário. A adoção em escala de produção dependerá menos de as transferências em blockchain serem tecnicamente rápidas e mais de o processo completo de liquidação permanecer confiável.
O próximo marco importante seria, portanto, a expansão além do próprio programa de cartões da SoFi. Se outros bancos, fintechs, comerciantes ou clientes da Galileo começarem a usar o SoFiUSD por meio da infraestrutura da Mastercard, o modelo poderá evoluir de uma melhoria interna de liquidação para um padrão mais amplo de rede de pagamentos.
Liquidação com stablecoin vs liquidação tradicional de cartões
O que realmente muda na pilha de pagamentos?
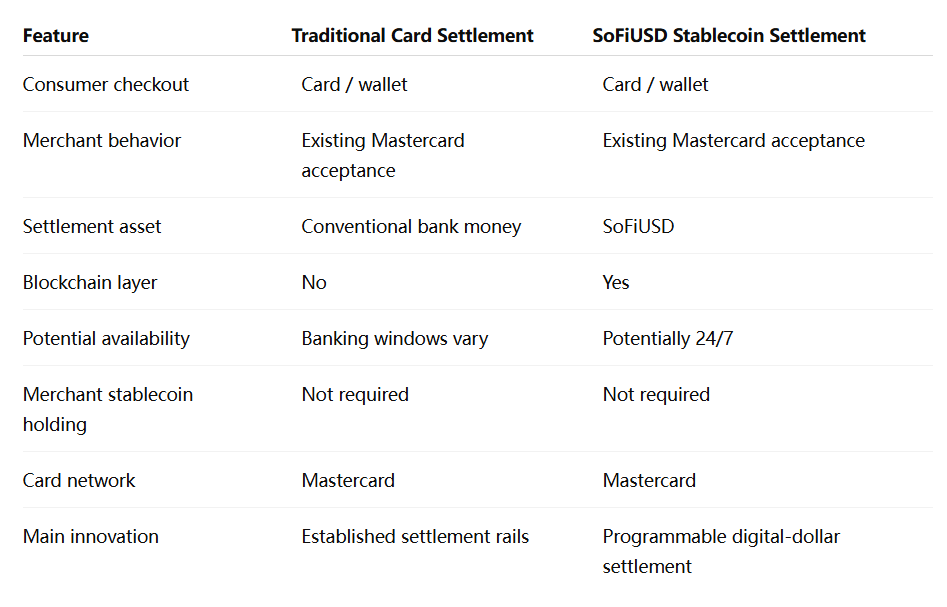
A comparação mostra que o modelo da SoFi é evolutivo, e não revolucionário, da perspectiva do consumidor. A experiência de checkout permanece familiar, enquanto a infraestrutura financeira por baixo dela muda.
Esse provavelmente será um padrão importante na adoção institucional de blockchain. As tecnologias que escalam com mais sucesso podem não substituir interfaces maduras; elas podem melhorar a movimentação de capital por baixo delas.
Por que uma stablecoin emitida por banco muda o perfil de risco?
O SoFiUSD difere de muitas stablecoins nativas de cripto porque é emitido pelo SoFi Bank, N.A., um banco com charter nacional regulado pelo Office of the Comptroller of the Currency. A SoFi afirma que o token é resgatável 1:1 por dólares americanos e lastreado principalmente por reservas em dinheiro.
Essa estrutura emitida por banco pode ser atraente para usuários institucionais porque a stablecoin existe dentro de um arcabouço bancário e supervisor estabelecido. Ela também levanta uma distinção importante entre stablecoins emitidas por bancos, depósitos tokenizados e stablecoins não bancárias. Esses produtos podem todos funcionar como dólares digitais, mas a reivindicação legal, a estrutura de reservas e o tratamento regulatório por trás deles diferem.
Usuários institucionais, portanto, avaliarão mais do que a velocidade das transações. Direitos de resgate, composição das reservas, tratamento em caso de falência, supervisão e interoperabilidade com os sistemas bancários existentes podem, em última análise, determinar qual forma de dinheiro digital se tornará preferida para liquidação.
Quais São os Principais Riscos e Limites?
A Liquidação com Stablecoins Não Elimina o Risco do Sistema Financeiro
Transferir a liquidação para uma blockchain não elimina o risco de liquidez, operacional ou regulatório. Uma stablecoin ainda precisa de reservas confiáveis e mecanismos de resgate, enquanto as instituições participantes devem manter sistemas seguros capazes de movimentar ativos corretamente. A disponibilidade da blockchain é apenas uma parte do processo de ponta a ponta.
A interoperabilidade também pode se tornar um desafio se muitos bancos emitirem stablecoins proprietárias. Um sistema de pagamento com dezenas de dólares digitais separados poderia recriar a fragmentação que a infraestrutura de blockchain deveria reduzir. Padrões comuns, compatibilidade entre cadeias e conversão confiável entre ativos de liquidação se tornariam, portanto, cada vez mais importantes.
Há também uma questão de concentração. Se a atividade de liquidação se tornar dependente de um pequeno número de emissores de stablecoins, sistemas de contratos inteligentes ou redes de blockchain, falhas operacionais poderiam afetar porções maiores da infraestrutura de pagamento do que afetam hoje.
A Clareza Regulatória Definirá Até Onde o Modelo Pode se Expandir
O status da SoFi como banco nacional regulamentado dá ao projeto uma base institucional sólida, mas a regulamentação de stablecoins continua a evoluir. Regras que regem reservas, resgate, tratamento de capital e uso transfronteiriço podem afetar a forma como os bancos implantam ativos digitais de liquidação.
A maior oportunidade pode surgir se os reguladores permitirem que a liquidação com stablecoins coexista com estruturas convencionais de pagamento e bancárias sem forçar as instituições a operar sistemas totalmente separados. A maior restrição seria um ambiente regulatório fragmentado no qual o mesmo dólar digital receba tratamento materialmente diferente entre jurisdições.
Para a Mastercard, isso torna a flexibilidade valiosa. Apoiar a liquidação com stablecoins como uma opção, em vez de uma substituição, permite que a rede se adapte gradualmente à medida que bancos e reguladores se familiarizam mais com o modelo.
Visão da MEXC: As Stablecoins Estão se Tornando Infraestrutura de Pagamento Invisível
A forma mais forte de adoção de stablecoins pode ocorrer quando os consumidores deixarem de perceber que stablecoins estão envolvidas. O modelo de liquidação com Mastercard da SoFi ilustra essa possibilidade: o cliente ainda usa um cartão, o comerciante ainda vê uma rede de pagamento familiar, mas um dólar baseado em blockchain pode cada vez mais estar por baixo da transação como infraestrutura de liquidação institucional.
Isso muda a forma como o crescimento das stablecoins deve ser medido. A capitalização de mercado continuará importante, mas a velocidade das transações, o volume de liquidação e a integração institucional podem se tornar indicadores mais significativos de adoção econômica real. Uma stablecoin que processa silenciosamente bilhões de dólares em obrigações de pagamento pode importar mais para a infraestrutura financeira do que um token maior usado principalmente para participações passivas.
Para o setor cripto mais amplo, o desenvolvimento também sugere que a concorrência pode mudar das carteiras voltadas ao consumidor para os trilhos financeiros de back-end. As stablecoins que conquistarem a adoção institucional mais profunda podem ser aquelas que se integrarem de forma mais eficaz com bancos, redes de cartões, sistemas de tesouraria e mercados de capitais tokenizados.
A Liquidação com Stablecoins Está Avançando para o Núcleo dos Pagamentos
A decisão da SoFi de migrar um programa de cartão com volume anualizado esperado superior a US$ 25 bilhões para liquidação com stablecoins representa uma mudança significativa na forma como a infraestrutura de blockchain está sendo usada pelas finanças tradicionais. O desenvolvimento importante não é que os consumidores de repente começarão a pagar por compras do dia a dia com um saldo visível de stablecoin. A mudança está acontecendo mais profundamente no sistema, onde os bancos liquidam obrigações financeiras depois que as transações com cartão já ocorreram.
Essa distinção explica por que o movimento é importante. As stablecoins estão começando a competir não apenas como ativos de negociação ou ferramentas de remessa, mas como dinheiro de liquidação dentro de redes de pagamento estabelecidas. A Mastercard continua a fornecer a rede de aceitação, controles e relacionamentos institucionais, enquanto o SoFiUSD introduz uma camada programável de liquidação em dólar que pode potencialmente operar com maior flexibilidade de tempo.
Os limites continuam importantes. US$ 25 bilhões refere-se ao volume anualizado do programa de cartão, e não à oferta de stablecoins, e a liquidação em blockchain não elimina o risco de reservas, regulatório ou operacional. A adoção mais ampla também dependerá de outras instituições encontrarem benefícios econômicos claros em afastar a liquidação dos trilhos tradicionais.
Mesmo assim, este modelo de liquidação com stablecoins mostra como os dólares digitais poderiam penetrar nas finanças tradicionais sem exigir que os usuários mudem de comportamento. Se esse padrão continuar, as stablecoins podem se tornar mais importantes não quando todos as usam conscientemente, mas quando elas silenciosamente se tornam parte da infraestrutura que movimenta dinheiro entre instituições financeiras regulamentadas.
Fontes
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.