Visão Geral
A Mastercard está aproximando os saldos de stablecoin do comércio mainstream por meio da Mastercard Global Money Platform, lançada com a BVNK em 15 de outubro de 2026. A plataforma combina as capacidades de pagamento global da Mastercard com a infraestrutura de stablecoin da BVNK por meio de uma única API, permitindo que bancos, fintechs e empresas mantenham moedas fiduciárias e stablecoins lado a lado, convertam entre elas em tempo real, emitam cartões vinculados a stablecoins, façam pagamentos bancários locais por meio da Mastercard Move e gerenciem fluxos de tesouraria e liquidação a partir de uma única camada de infraestrutura.
O alcance principal é substancial. Os clientes da Global Money Platform poderão gastar saldos de stablecoin em toda a rede de aceitação da Mastercard, com centenas de milhões de estabelecimentos comerciais, enquanto a emissão de cartões está disponível em mais de 130 países. A Mastercard Move já alcança mais de 17 bilhões de endpoints, com cobertura de pagamentos locais prevista para expandir para mais de 40 moedas em mais de 200 países e territórios em 2027.
Mas os pagamentos em stablecoin da Mastercard não significam que centenas de milhões de comerciantes estejam de repente recebendo criptomoedas. O comerciante pode continuar usando a infraestrutura familiar de aceitação de cartões e liquidação em moeda local, enquanto as stablecoins operam nos bastidores do fluxo de pagamento. Essa distinção pode ser a característica mais importante da plataforma: a adoção massiva de stablecoins pode depender menos de converter comerciantes em usuários de criptomoedas e mais de tornar o dinheiro blockchain interoperável com os trilhos de pagamento que eles já usam.
Principais Conclusões
- A Mastercard e a BVNK lançaram a Global Money Platform como uma camada de infraestrutura combinada de moeda fiduciária e stablecoin.
- Os saldos de stablecoin podem se tornar gastáveis em toda a rede da Mastercard de centenas de milhões de estabelecimentos comerciais.
- O alcance de comerciantes não significa que os comerciantes devam receber ou custodiar stablecoins diretamente.
- A Mastercard Move conecta a plataforma a mais de 17 bilhões de endpoints para pagamentos locais.
- A maior oportunidade é integrar stablecoins aos fluxos de trabalho existentes de cartões, tesouraria e bancos, em vez de construir uma rede de pagamento cripto separada.
Como os Pagamentos em Stablecoin da Mastercard Realmente Funcionam?
A Global Money Platform foi projetada em torno da interoperabilidade, em vez de substituir a moeda fiduciária. Em seu centro está uma conta multimoeda na qual moedas tradicionais e stablecoins podem ficar lado a lado. Bancos, fintechs e empresas podem usar uma única API para receber fundos, gerenciar saldos, converter entre formas de dinheiro e encaminhar pagamentos por diferentes trilhos de acordo com as necessidades da transação. Uma empresa pode, portanto, usar stablecoins para uma parte de sua pilha de liquidez enquanto continua usando contas bancárias e redes de pagamento locais em outras partes.
Os gastos com cartão estendem esse modelo para a camada do comerciante. Um cliente ou empresa pode financiar gastos a partir de saldos de stablecoin suportados por meio de um cartão vinculado a stablecoin, enquanto a Mastercard conecta a transação à sua rede de aceitação existente. O comerciante não precisa instalar uma carteira blockchain ou redesenhar o checkout em torno de um token específico. Em vez disso, o ativo digital pode ser convertido e encaminhado por meio de infraestrutura que já é compatível com a aceitação mainstream de cartões.
Para contexto adicional sobre como a Mastercard chegou a esse estágio, veja a análise da MEXC sobre a aquisição da BVNK pela Mastercard e sua estratégia de stablecoin. A aquisição foi concluída em agosto de 2026 e deu à Mastercard infraestrutura para manter, mover, gerenciar e converter valor entre moeda fiduciária e stablecoins.
Centenas de Milhões de Comerciantes Agora Aceitam Stablecoins Diretamente?
Não. A Mastercard está tornando os gastos financiados por stablecoin compatíveis com sua rede de comerciantes; não está exigindo que todos os comerciantes dessa rede aceitem ativos blockchain diretamente.
Essa é uma distinção importante porque a adoção direta por comerciantes tem sido historicamente uma das maiores fricções nos pagamentos cripto. Um comerciante que aceita diretamente uma stablecoin pode precisar de infraestrutura de carteira, monitoramento de blockchain, políticas de tesouraria, serviços de conversão e procedimentos para lidar com ativos digitais. Exigir todas essas mudanças antes que as stablecoins possam ser gastas em escala tornaria a adoção lenta.
A Mastercard efetivamente separa a origem dos fundos da experiência do comerciante. Um usuário suportado pode manter dinheiro digital, enquanto o comerciante pode continuar operando dentro da infraestrutura de pagamento familiar. A stablecoin torna-se um possível trilho de financiamento e liquidação dentro de um sistema de pagamento maior, em vez de um novo sistema de pagamento ao qual cada comerciante deve se juntar independentemente.
Isso muda a equação de adoção. A questão muda de “Todos os comerciantes aceitarão stablecoins?” para “Os saldos de stablecoin podem se comportar como poder de compra comum onde quer que a infraestrutura de pagamento existente já funcione?”
Por Que a Camada do Comerciante Importa Mais do Que Outra Carteira Cripto
As carteiras de stablecoin já são capazes de transferir valor globalmente, muitas vezes a qualquer hora do dia. O problema comercial mais difícil é conectar esse valor aos lugares onde empresas e consumidores realmente precisam gastá-lo. Um pagamento blockchain tecnicamente eficiente tem utilidade limitada se cada comerciante, fornecedor ou contratado tiver que adotar independentemente a mesma carteira e token.
A abordagem da Mastercard usa a rede de cartões como uma camada de interoperabilidade entre esses dois mundos. Em vez de construir um universo separado de comerciantes para stablecoins, a Global Money Platform conecta saldos em blockchain com a aceitação de pagamentos que já existe. Isso permite que uma stablecoin forneça a fonte de recursos enquanto a Mastercard faz a ponte para a infraestrutura comercial convencional.
Essa arquitetura pode reduzir materialmente a quantidade de mudança de comportamento necessária do lado receptor. Os comerciantes podem continuar precificando mercadorias em moeda local, operando sistemas de ponto de venda existentes e conciliando transações por meio de canais estabelecidos. A complexidade das stablecoins pode permanecer concentrada na infraestrutura de backend usada pela plataforma, emissor e provedor de pagamento.
A implicação é importante para a adoção de stablecoins. A distribuição pode importar mais do que a aceitação direta. Uma stablecoin não precisa necessariamente que milhões de comerciantes a detenham; ela precisa de infraestrutura confiável capaz de converter seu valor na forma que esses comerciantes já aceitam.
Uma Plataforma Conecta Fiat, Stablecoins e Trilhos de Pagamento Existentes
A Mastercard descreve a Global Money Platform como um sistema modular que abrange enviar, receber, converter, armazenar, gastar e ganhar. Isso a diferencia de um simples cartão de criptomoedas, porque o produto visa fluxos financeiros mais amplos para bancos, fintechs e empresas, e não apenas o checkout do consumidor.
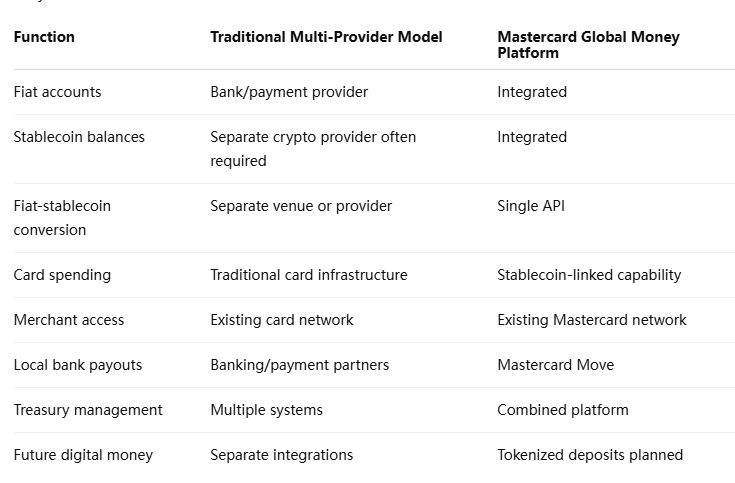
A vantagem é a consolidação operacional. Uma fintech que deseja suportar stablecoins hoje pode exigir relacionamentos separados para carteiras, conversão, emissão de cartões, pagamentos locais e gestão de tesouraria. Cada integração adiciona trabalho de conformidade, gestão de liquidez e conciliação. A Mastercard e a BVNK estão tentando colapsar mais dessa pilha em uma única camada de infraestrutura.
Isso também explica por que a plataforma é melhor entendida como infraestrutura multi-moeda em vez de um produto apenas de stablecoin. A Mastercard espera que moedas fiduciárias, stablecoins e, eventualmente, formas adicionais regulamentadas de dinheiro, como depósitos tokenizados, coexistam. O objetivo estratégico é controlar a conectividade entre essas formas de valor, em vez de apostar que uma substituirá completamente as outras.
Por Que o Movimento da Mastercard Muda a História das Stablecoins
Os pagamentos com cartão de consumidor atraem a manchete mais clara, mas o Mastercard Move pode ser mais importante para a adoção empresarial. A rede alcança mais de 17 bilhões de endpoints, criando caminhos de saldos digitais para contas bancárias locais e outros destinos de pagamento. A Mastercard espera que a cobertura relevante se expanda para mais de 40 moedas em mais de 200 países e territórios em 2027.
Para uma empresa multinacional, o problema raramente se limita a fazer um único pagamento. As equipes de tesouraria precisam coletar dinheiro em diferentes moedas, pagar fornecedores em várias jurisdições, manter saldos suficientes em contas locais e conciliar esses movimentos após ocorrerem. O resultado pode ser liquidez fragmentada e dinheiro parado simplesmente porque os fundos precisam ser pré-posicionados antes de um pagamento vencer.
A Global Money Platform foi projetada para conectar essas atividades. Uma empresa poderia manter várias moedas fiduciárias e stablecoins em um único ambiente, converter entre elas quando necessário e usar trilhos de pagamento locais para entregar fundos à conta bancária de um destinatário. O destinatário pode nunca interagir com uma stablecoin.
Isso leva a um princípio mais amplo: a utilidade das stablecoins depende cada vez mais da qualidade da rede de off-ramp tanto quanto da própria blockchain. A liquidação onchain rápida tem valor empresarial limitado se as empresas não conseguem converter eficientemente esse valor em folha de pagamento, pagamentos a fornecedores ou saldos bancários em moeda local.
As Stablecoins Podem Reduzir o Pré-Financiamento e o Atrito de Capital de Giro?
Potencialmente. A Mastercard usa especificamente pagamentos de empresas multinacionais para ilustrar o problema: as empresas podem ser forçadas a gerenciar contas separadas, provedores de pagamento e saldos pré-financiados em vários mercados, prendendo capital simplesmente para garantir que os pagamentos possam ser executados quando necessário.
As stablecoins podem mudar parte dessa estrutura porque o valor digital pode se mover através das fronteiras fora de muitas janelas bancárias tradicionais. Se uma empresa pode manter saldos líquidos de stablecoin centralmente e converter ou pagar em moedas locais quando necessário, ela pode ser capaz de reduzir parte do dinheiro que, de outra forma, precisaria ficar em várias contas com antecedência.
Mas o benefício depende de toda a cadeia de conversão funcionar eficientemente. Liquidez de stablecoin, precificação de câmbio, conectividade bancária, disponibilidade de pagamento local e permissões regulatórias afetam se um ativo nominalmente 24/7 realmente melhora a eficiência do capital de giro. Uma blockchain pode liquidar continuamente enquanto o sistema financeiro local do destinatário ainda tem restrições operacionais.
A oportunidade realista, portanto, não é eliminar a infraestrutura bancária. É usar stablecoins para tornar a liquidez mais móvel entre ambientes bancários.
Por que a Mastercard comprou a BVNK?
O lançamento oferece uma visão mais clara da lógica estratégica por trás da aquisição da BVNK pela Mastercard em agosto de 2026. A Mastercard já podia emitir cartões e conectar comerciantes; o que a BVNK acrescentou foi infraestrutura para que empresas pudessem manter, converter e movimentar stablecoins ao lado de moedas tradicionais.
Combinar as duas dá à Mastercard controle sobre uma parte muito maior do ciclo de vida da transação. A empresa não está simplesmente adicionando um botão de checkout com stablecoin. Ela está conectando contas, conversão, cartões, pagamentos, tesouraria e liquidação dentro de uma plataforma comum.
Esse posicionamento importa à medida que as stablecoins competem cada vez mais com a banca correspondente e provedores de pagamento especializados em fluxos transfronteiriços. A Mastercard não precisa escolher entre cartões tradicionais e trilhos de blockchain se puder atuar como a orquestradora entre eles. A empresa pode preservar sua rede de distribuição enquanto adiciona novas formas de dinheiro por baixo dela.
A Global Money Platform é a primeira grande integração de produto após a aquisição da BVNK, tornando-se um teste importante para saber se redes de pagamento estabelecidas podem absorver stablecoins sem serem deslocadas por elas.
Visão da MEXC: O trilho vencedor de stablecoins pode ser invisível para os comerciantes
O desenvolvimento mais importante nos pagamentos com stablecoin da Mastercard pode ser que os comerciantes não precisam se tornar nativos de cripto. As stablecoins podem escalar como instrumento de pagamento mesmo que a pessoa que recebe o pagamento nunca abra uma carteira, escolha uma blockchain ou gerencie um saldo de token.
Isso muda a forma como a adoção deve ser medida. Endereços de stablecoin de comerciantes não são o único indicador relevante. Volume de cartões financiados por stablecoin, pagamentos locais, fluxos de tesouraria e atividade de conversão podem se tornar mais significativos à medida que o dinheiro digital é incorporado às experiências de pagamento existentes.
A estratégia da Mastercard também sugere que a camada competitiva pode se deslocar para a orquestração. Se moedas fiduciárias, stablecoins e depósitos tokenizados coexistirem, a infraestrutura valiosa pode ser o sistema capaz de determinar qual trilho usar, converter entre eles e entregar valor na forma que o destinatário prefere.
A adoção em massa, nesse modelo, não se parece com cada comerciante exibindo uma placa de “USDC aceito aqui”. Parece-se com stablecoins se tornando parte da infraestrutura de pagamento comum sem que os comerciantes precisem saber que a blockchain estava envolvida.
Riscos e limitações
A escala da rede da Mastercard não deve ser confundida com disponibilidade universal de todos os recursos de stablecoin.
- O alcance a comerciantes não é aceitação direta de stablecoin. Os comerciantes podem continuar recebendo fundos por meio de arranjos de liquidação existentes.
- A disponibilidade do produto varia por mercado. Emissão de cartões, pagamentos locais e outras funções estão sujeitas à jurisdição e à cobertura de parceiros.
- O risco de stablecoin permanece. Riscos de emissor, reservas e resgate não desaparecem porque um token está conectado à Mastercard.
- Os custos de conversão ainda importam. Taxas de câmbio, spreads e tarifas de pagamento podem afetar a vantagem econômica em relação aos trilhos tradicionais.
- A infraestrutura bancária continua importante. Pagamentos locais dependem, em última análise, de sistemas bancários e de pagamento funcionais.
- Capacidades futuras não são capacidades atuais. A Mastercard afirma que depósitos tokenizados e suporte a comércio agêntico fazem parte do desenvolvimento futuro.
- O risco operacional de blockchain permanece. Congestionamento de rede, infraestrutura de carteira e falhas técnicas ainda podem afetar fluxos de dinheiro digital.
O maior erro analítico, portanto, seria tratar a plataforma como um substituto completo para a banca ou a liquidação de cartões. Ela foi projetada para tornar diferentes formas de dinheiro interoperáveis, não para tornar toda transação puramente onchain.
Pagamentos com stablecoin da Mastercard podem tornar o cripto invisível no checkout
Os pagamentos com stablecoin da Mastercard representam um caminho diferente para a adoção em relação à visão cripto inicial, na qual consumidores e comerciantes abandonariam a infraestrutura de pagamento existente e transacionariam diretamente por meio de carteiras blockchain. A Global Money Platform, em vez disso, mantém grande parte da experiência comercial familiar intacta enquanto insere capacidades de stablecoin na infraestrutura financeira por trás dela.
Essa abordagem pode ser mais escalável. Bancos, fintechs e empresas podem manter e converter stablecoins, emitir cartões vinculados e usar o Mastercard Move para pagamentos locais, enquanto os clientes podem potencialmente gastar saldos financiados por stablecoin em uma rede que contém centenas de milhões de locais de comerciantes. O comerciante não precisa custodiar o token para que a stablecoin se torne economicamente útil no checkout.
A importância vai além dos pagamentos com cartão. Ao combinar contas, gestão de tesouraria, conversão, gastos de comerciantes e pagamentos bancários, a Mastercard está se posicionando como uma camada de interoperabilidade entre dinheiro tradicional e dinheiro tokenizado. A aquisição da BVNK torna-se estrategicamente mais clara nesse contexto: a Mastercard está construindo a infraestrutura em torno das stablecoins em vez de tratá-las como um produto de pagamento isolado.
O teste decisivo será o uso real. Gastos com cartão financiados por stablecoins, fluxos de tesouraria empresarial, pagamentos locais e volume de conversão mostrarão se a Mastercard consegue transformar a liquidez de blockchain em atividade de pagamento mainstream. Se conseguir, o maior efeito pode ser quase invisível para os usuários finais: as stablecoins poderiam tornar-se parte do comércio cotidiano sem exigir que centenas de milhões de comerciantes se tornem eles próprios usuários de criptomoedas.
Fontes
Mastercard — Lançamento da Global Money Platform:
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — Aquisição da BVNK:
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.