Autor: Jae, PANews
Em apenas dois dias de negociação, os investidores do mercado acionário americano passaram por uma montanha-russa veloz.
Em 5 de novembro, as ações americanas sofreram a venda mais intensa em um único dia dos últimos 19 meses, com a cadeia da indústria de IA liderando a queda. O boato de "liquidação coletiva de hedge funds" também se espalhou rapidamente nas redes sociais, como se uma tempestade financeira estivesse iminente.
Mas ninguém esperava que a reversão viesse tão rápido. Em 6 de novembro, as ações de chips lideraram o contra-ataque: o índice de semicondutores da Filadélfia fechou em alta de 4,2%, a AMD disparou 11%, e ações de conceito de IA como a Nvidia também se recuperaram; o Nasdaq fechou em alta de 1,1%, e o S&P 500 subiu ligeiramente 0,3%.
Esse movimento inesperado do mercado talvez já tivesse sido prenunciado um mês antes. Ao mesmo tempo, uma migração de capital entre grandes classes de ativos também está acontecendo silenciosamente.
A pressão de venda da desalavancagem diminui, mas os riscos de médio e longo prazo permanecem
A recuperação de 6 de novembro, na verdade, já deu sinais nos últimos dez minutos do fechamento de quinta-feira.
Dados da Vanda Research mostram que os investidores individuais americanos mudaram claramente para a compra perto do fechamento do dia anterior, com compras líquidas superiores a 100 milhões de dólares nos últimos 10 minutos.
A variável mais crucial veio dos ETFs alavancados. Segundo cálculos do Nomura Securities, para completar o rebalanceamento do valor patrimonial líquido em 5 de novembro, os ETFs alavancados precisaram vender concentradamente cerca de 47 bilhões de dólares em exposição a ações antes do fechamento. Esta foi a segunda maior venda diária desde que há estatísticas em 2006.
Quando esse enorme volume de vendas passivas foi concluído antes do fechamento, a pressão de venda de curto prazo do mercado também foi significativamente liberada. A soma das forças de capital de compra na baixa, recompra de posições vendidas e rebalanceamento de portfólios institucionais impulsionou conjuntamente a recuperação dos preços. O JPMorgan observou em comentário após o fechamento que a intensa atividade de desalavancagem de quinta-feira limpou parte das negociações congestionadas, tornando a estrutura de posições do mercado mais saudável.
Em outras palavras, a recuperação da noite passada foi mais uma reparação técnica no nível de negociação de curto prazo; contradições de médio e longo prazo, como a mudança nas expectativas de política e o questionamento sobre o retorno dos gastos de capital em IA, não foram realmente resolvidas.
A narrativa de liquidação foi exagerada; hedge funds reduziram a alavancagem um mês antes
Nesta rodada de turbulência do mercado acionário americano, os hedge funds se tornaram momentaneamente o foco das atenções do mercado.
Segundo reportagem da Bloomberg de 5 de novembro, o fundo hedge principal da Tiger Global perdeu cerca de 8,5% em outubro, com retorno praticamente estável no ano; a Walleye Capital caiu cerca de 5,9% no mesmo período, acumulando perda de cerca de 6,8% no ano; a Lone Pine Capital perdeu cerca de 8,8% no mês.
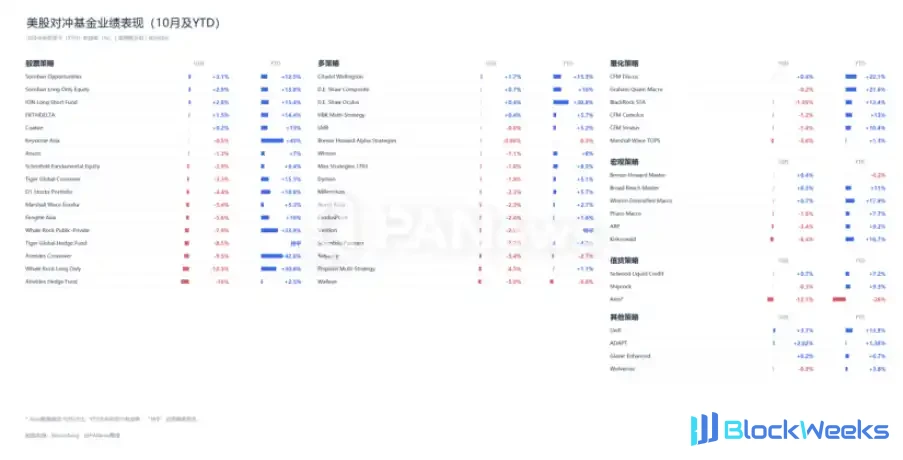
As redes sociais ficaram então repletas de narrativas de pânico sobre a "liquidação coletiva de hedge funds de Wall Street", e fundos como Walleye Capital, Engineers Gate e Samlyn Capital sucessivamente divulgaram notícias de demissões de equipes, simplificação de estratégias e devolução de capital aos investidores, intensificando o temor do mercado sobre uma liquidação em cadeia de instituições.
No entanto, contração de negócios não é igual a liquidação e encerramento; trata-se mais de controle de risco ativo e ajuste do modelo de negócios por parte dos gestores, e não de falência e liquidação por insolvência.
Há uma linha do tempo facilmente ignorada pelo mercado: a redução de posições e a desalavancagem dos hedge funds já haviam começado em outubro, e a queda brusca de 5 de novembro é mais provavelmente a concretização concentrada desse processo.
Dados do Prime Brokerage do Goldman Sachs mostram que, em outubro, os fundos globais de ações long-short com fundamentos tiveram perda média de cerca de 3,5%, e os fundos de estratégia long-short sistemática perderam cerca de 3,6%. Esta foi a primeira vez, desde que o Goldman Sachs começou a compilar estatísticas em 2016, que ambas as estratégias registraram perdas superiores a 3% no mesmo mês.
O movimento mais discreto ocorreu em meados de outubro. Em apenas duas semanas, os clientes de hedge funds do Goldman Sachs venderam liquidamente 20 bilhões de dólares em ações de tecnologia; somente nos cinco dias de negociação de 8 a 14 de outubro, eliminaram todas as posições compradas líquidas em ações de IA acumuladas desde o início de 2025. Até o final de outubro, a taxa de alavancagem líquida dos hedge funds caiu para 73,4%, uma queda de 4,2 pontos percentuais no mês, a maior queda mensal desde março deste ano.
Os dados do Morgan Stanley também revelam essa mudança. Os hedge funds de seleção de ações passaram por sua maior redução ativa de posições em mais de uma década em outubro, com a exposição ao mercado acumulando queda de cerca de 9% desde junho. Até o final de outubro, mais de 40% dos fundos relacionados tinham retorno estável ou negativo no ano.
No entanto, o desempenho dos hedge funds também apresentou características de diferenciação significativa, e não foi toda a indústria que teve prejuízo.
A Coatue Management registrou retorno positivo de 0,2% em outubro, a Citadel subiu 1,7%, e a Quantedge teve alta de 7,2% no mês.
Se alguns tropeçaram em negociações congestionadas, outros lucraram com a volatilidade do mercado.
O capital não desapareceu, apenas mudou de lugar
Por trás da evaporação de trilhões em valor de mercado das ações americanas, há uma migração de capital de escala gigantesca.
O dinheiro não desaparece do nada; ele apenas sai das ações de tecnologia de alta volatilidade e alta alavancagem e se dirige para ativos mais seguros e com melhor liquidez.
O primeiro grande destino são os títulos do Tesouro Americano. No dia da queda brusca das ações americanas na quinta-feira, o rendimento dos títulos de 10 anos chegou a recuar para 4,84%, o menor desde setembro. Preço e rendimento se movem em direções opostas, o que significa que uma grande quantidade de capital está fluindo para o mercado de títulos.
A segunda parada é o dólar. Alex Kuptsikevich, estrategista-chefe de mercado da FxPro, apontou que o pânico com as ações de tecnologia prejudicou o apetite por risco, e o dólar voltou a receber grande apoio de compras de refúgio.
Chris Turner, chefe global de mercados do ING, também acredita que os investidores atualmente preferem manter temporariamente o caixa em ativos em dólar, e o mercado está mais próximo de uma mudança para o caixa em dólar do que de uma saída do dólar.
Justamente quando o dólar era disputado, o won coreano e o dólar taiwanês, penalizados injustamente pelo sentimento de risco, também voltaram a atrair atenção.
Ontem, Claudio Piron, chefe de estratégia de câmbio e juros da Ásia do Bank of America Global Research, destacou que o dólar taiwanês e o won coreano também apresentaram oportunidades de compra após a venda das ações de IA. Os consideráveis superávits em conta corrente da região de Taiwan, China, e da Coreia do Sul fornecerão "forte apoio" para os investidores montarem posições compradas.
Outra avaliação-chave do Bank of America é: as empresas da cadeia da indústria de IA já têm os mencionados grandes gastos de capital e pedidos de exportação, e não os cancelarão por causa da queda das ações americanas. A conversão cambial contínua das exportações nos próximos 6 a 12 meses formará um novo suporte fundamental para o dólar taiwanês e o won coreano.
O pico de vendas pausa temporariamente, mas a liquidação de posições pode não ter chegado ao fim
A rápida recuperação após uma queda brusca não é rara; a verdadeira dificuldade está em distinguir: é o fim da queda ou uma recuperação temporária?
A história não repete detalhes, mas sempre mantém rimas semelhantes.
Agosto de 2007: desalavancagem de fundos quantitativos
De 6 a 9 de agosto de 2007, vários fundos quantitativos de ações long-short sofreram perdas concentradas, e o mercado ficou sangrento.
Pesquisadores do MIT, Amir Khandani e Andrew Lo, descobriram que o fechamento concentrado de negociações congestionadas e a retirada temporária de capital formador de mercado causaram conjuntamente a anomalia de liquidez da época.
A fase mais intensa da queda brusca concentrou-se em apenas 4 dias, e após 10 de agosto algumas estratégias começaram a se recuperar, mas todo o processo de desalavancagem durou de julho até o final do ano.
A queda brusca foi apenas o prelúdio; a verdadeira liquidação de posições e a recuperação do apetite por risco podem levar meses.
Março de 2020: pandemia provoca venda generalizada de ativos de risco
De 19 de fevereiro a 23 de março de 2020, o S&P 500 acumulou queda de cerca de 34%, e o ajuste durou mais de um mês, intercalado por várias recuperações diárias intensas, só recuperando o terreno perdido em agosto daquele ano.
No curto prazo, o comportamento das ações dos EUA nos dois dias anteriores está mais próximo do primeiro cenário: a venda concentrada mais intensa talvez já tenha passado, mas o rebalanceamento de posições em todo o mercado e a recuperação do apetite por risco ainda estão longe de terminar.
A divergência do mercado está justamente aqui.
O investidor renomado Jason Calacanis afirmou que o fundo do mercado pode já ter aparecido, mas as avaliações das ações de tecnologia ainda podem cair mais 10%, momento em que será uma oportunidade ideal de compra.
O otimista Tom Lee, presidente da Bitmine, acredita que a queda acentuada das ações dos EUA na quinta-feira se assemelha a um tremor secundário de um "tsunami azul" provocado pelo resultado das eleições de meio de mandato, sendo uma versão sobreposta do "choque tarifário do ano passado + momento DeepSeek + liquidação forçada do Situtational Awareness em junho deste ano"; esse tipo de venda concentrada costuma se esgotar em poucos dias e criar oportunidades de compra.
O analista de ações dos EUA Mark Minervini, por sua vez, apresentou uma avaliação mais cautelosa. Ele considera que a queda das ações dos EUA não necessariamente atingirá a magnitude do crash de 1987, mas pode lançar as bases para algum tipo de colapso do mercado acionário, que pode durar de uma a duas semanas. Se a queda se intensificar, o pior cenário para o SPY é uma queda de 10%-15% em relação ao pico. O Nasdaq pode cair 20-25%, configurando um mercado baixista cíclico semelhante ao de 1998.
Por ora, a alta das ações dos EUA na noite anterior está longe de ser suficiente para compensar a queda do dia anterior. Depois que um ativo cai 20%, ele precisa subir 25% para voltar ao ponto de partida.
E o Nasdaq, que caiu 5,52% na quinta-feira, mesmo com uma alta de 1,1% no dia seguinte, ainda apresenta uma diferença evidente em relação à posição anterior.
Após dois dias de negociação de forte volatilidade, as ações dos EUA chegaram a uma encruzilhada. Todo o conjunto de narrativas que impulsionou a alta das ações de tecnologia de IA nos últimos meses está enfrentando um teste rigoroso da realidade. A liquidação de alavancagem de curto prazo pode estar chegando ao fim, mas o jogo de médio prazo por trás de questões como a implementação de políticas industriais e o retorno sobre o investimento em IA está apenas entrando em águas profundas.