A edição 20 fechou com uma frase condicional que o mercado leu como compromisso, e disse que o outro ramo receberia seus dados nesta janela. Recebeu. O CPI de agosto reacelerou, o dois anos somou 24 pontos-base em quatro sessões e o bitcoin devolveu 4,35% [1][2][3].
O fato mais útil desta edição é uma data. A divulgação do CPI de agosto leva o número USDL-26-1496 e embargo até as 8h30 do horário do leste na sexta-feira, 11 de setembro [1]. A maior reprecificação em uma única sessão da janela aconteceu na quinta-feira, 10 de setembro — um dia antes. O dois anos subiu 13 pontos-base, o dez anos 12, o trinta anos 9, e o bitcoin caiu 2,21%, sua pior sessão da janela [2][3]. No dia do dado em si, a ponta curta somou 7 pontos-base, a ponta longa perdeu 2, e o bitcoin subiu 0,86% no maior volume da semana [2][3]. O mercado andou à frente do dado e o apagou na chegada.
O dado em si veio partido, e é por isso que um único número de manchete engana aqui. Todos os itens subiram 0,4% no mês contra 0,1% em julho; todos os itens menos alimentos e energia subiram 0,3%. Em doze meses, a manchete deu 3,4% e o núcleo 2,4% [1]. O índice da gasolina subiu 3,9% e o BLS atribui a ele mais de um terço de todo o aumento mensal [1]. Pela aritmética própria desta série a partir dos níveis de índice publicados, o núcleo em doze meses cai pelo quarto mês seguido: 2,85%, 2,59%, 2,48%, 2,45% [1].
E o comprador parou. O formulário 8-K da Strategy protocolado em 8 de setembro, cobrindo de 31 de agosto a 7 de setembro, revela que a companhia não comprou nem vendeu bitcoin algum e não vendeu ações pelo seu programa de emissão a preço de mercado [4]. No mesmo período recomprou 1.810.885 ações preferenciais STRC por US$ 176,3 milhões, e seu conselho dobrou a autorização desse programa de US$ 1,0 bilhão para US$ 2,0 bilhões [4]. A semana em que parou de comprar moeda é a semana em que a mínima da janela imprimiu em 76.000,30 — 0,78% acima do custo médio de US$ 75.412 que a própria companhia declara [3][4].
Semana de 7 a 13 de setembro de 2026
Bitbase Research · 14 de setembro de 2026
O único gráfico que importa
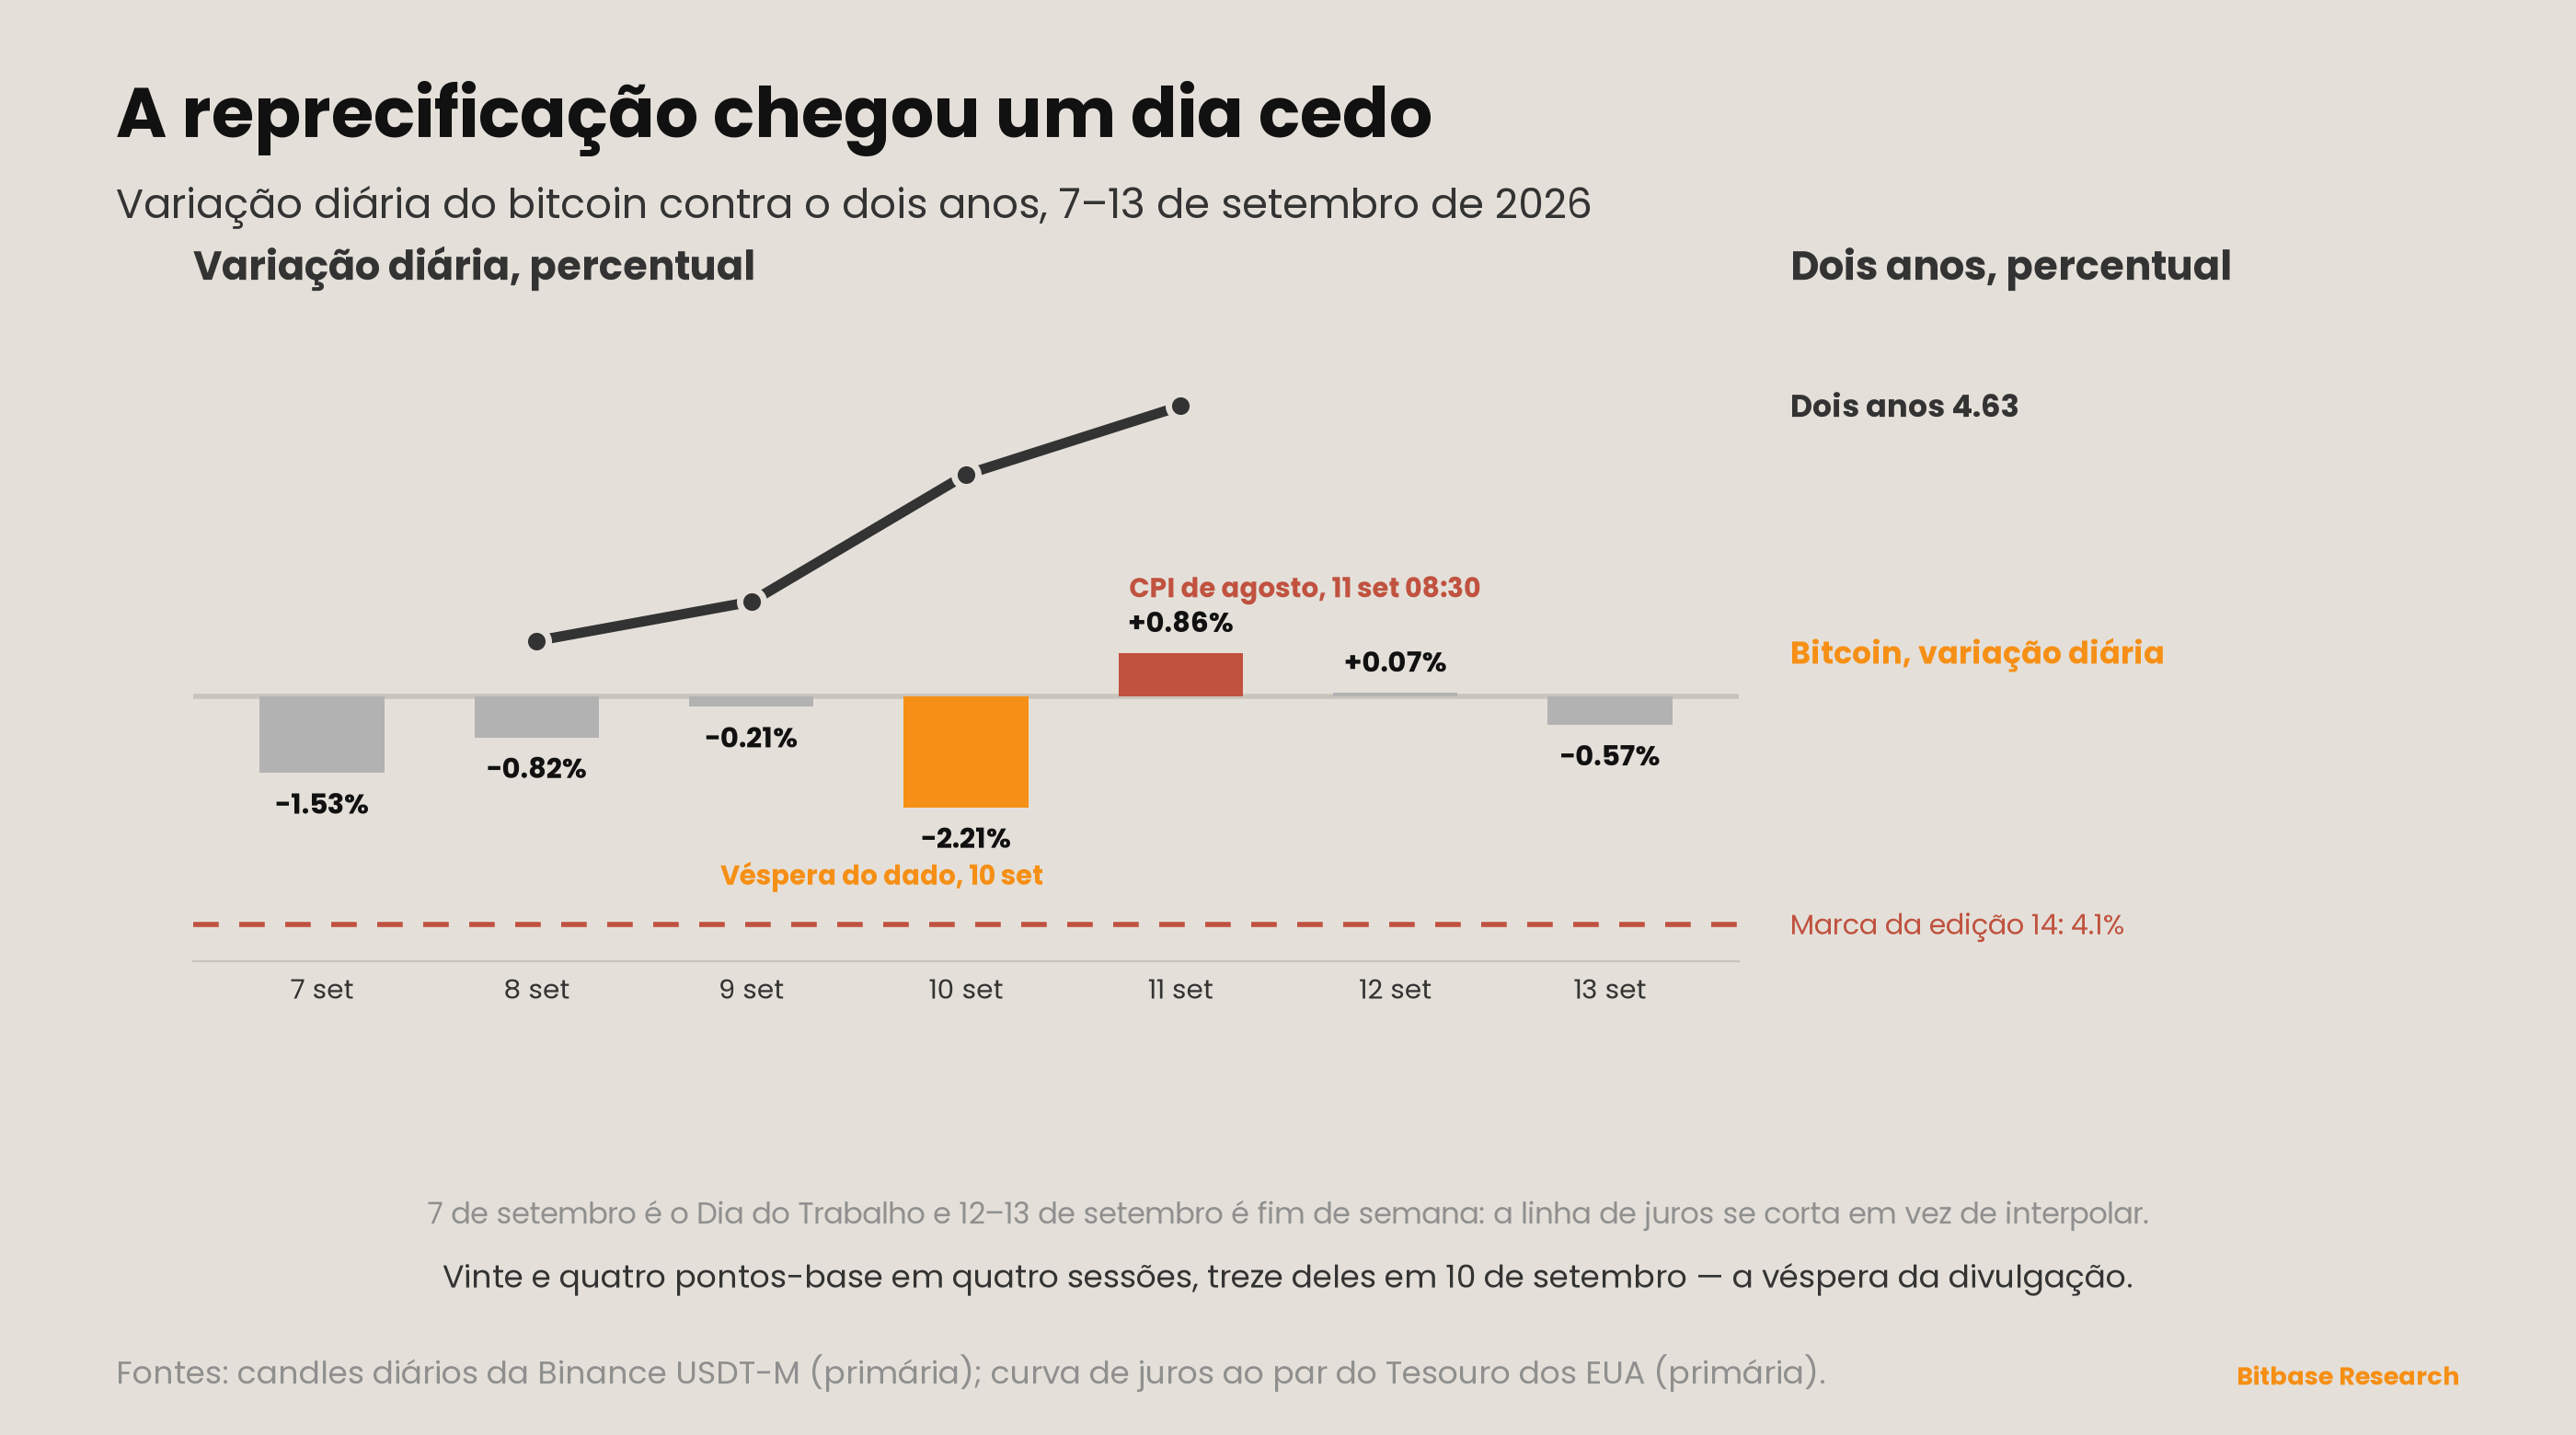
O bitcoin entrou na janela em 80.301,10 e saiu em 76.805,00, queda de 4,35%, com cinco sessões negativas de sete [3].
| Sessão | Fechamento | Variação | Volume (BTC) |
|---|---|---|---|
| 7 de setembro | 79.075,90 | −1,53% | 94.686 |
| 8 de setembro | 78.425,60 | −0,82% | 129.863 |
| 9 de setembro | 78.264,10 | −0,21% | 152.629 |
| 10 de setembro | 76.535,70 | −2,21% | 142.695 |
| 11 de setembro | 77.191,10 | +0,86% | 207.305 |
| 12 de setembro | 77.242,80 | +0,07% | 40.727 |
| 13 de setembro | 76.805,00 | −0,57% | 67.943 |
A curva do Tesouro conta o mesmo em unidades menores. 7 de setembro foi o Dia do Trabalho e não há observação; as quatro sessões existentes leem-se no dois anos como 4,39, 4,43, 4,56 e 4,63 [2]. Vinte e quatro pontos-base em quatro sessões, dos quais treze caem em 10 de setembro.
| Sessão | 2 anos | 10 anos | 30 anos |
|---|---|---|---|
| 4 de setembro (fech. ant.) | 4,37 | 4,78 | 5,24 |
| 8 de setembro | 4,39 | 4,80 | 5,25 |
| 9 de setembro | 4,43 | 4,83 | 5,28 |
| 10 de setembro | 4,56 | 4,95 | 5,37 |
| 11 de setembro | 4,63 | 4,96 | 5,35 |
A assimetria entre as duas sessões é o achado. Em 10 de setembro a curva inteira subiu junto — 13, 12 e 9 pontos-base — que é a aparência de um mercado se posicionando para uma surpresa inflacionária. Em 11 de setembro, a sessão que de fato continha a surpresa, o dois anos andou 7 pontos-base, o dez anos 1, e o trinta anos para baixo 2 [2]. A curva se achatou no dado para o qual antes tinha se inclinado. O bitcoin negociou a mesma forma: pior sessão no dia dez, positiva no onze, e o onze carregou 207.305 BTC de volume, 1,74 vez a média diária da janela [3].
Há duas leituras disponíveis e esta edição toma a mais estreita. A insustentável é a de que o mercado conhecia o número. A sustentável é mais estreita: o que foi precificado em 10 de setembro foi maior do que o entregue em 11 de setembro, e quem disse isso primeiro foi a ponta longa, ao se recusar a seguir.
A marca do dois anos da edição 14 em 4,1% falha pela terceira janela consecutiva e com a maior margem até agora. A leitura mais baixa aqui é 4,39%, 29 pontos-base acima da marca [2]. A edição 20 registrou aproximação mais próxima de 4,34%. Desde que foi fixada, a marca não foi tocada em nenhuma sessão, e a distância agora cresce em vez de oscilar.
O sinal estrutural da semana
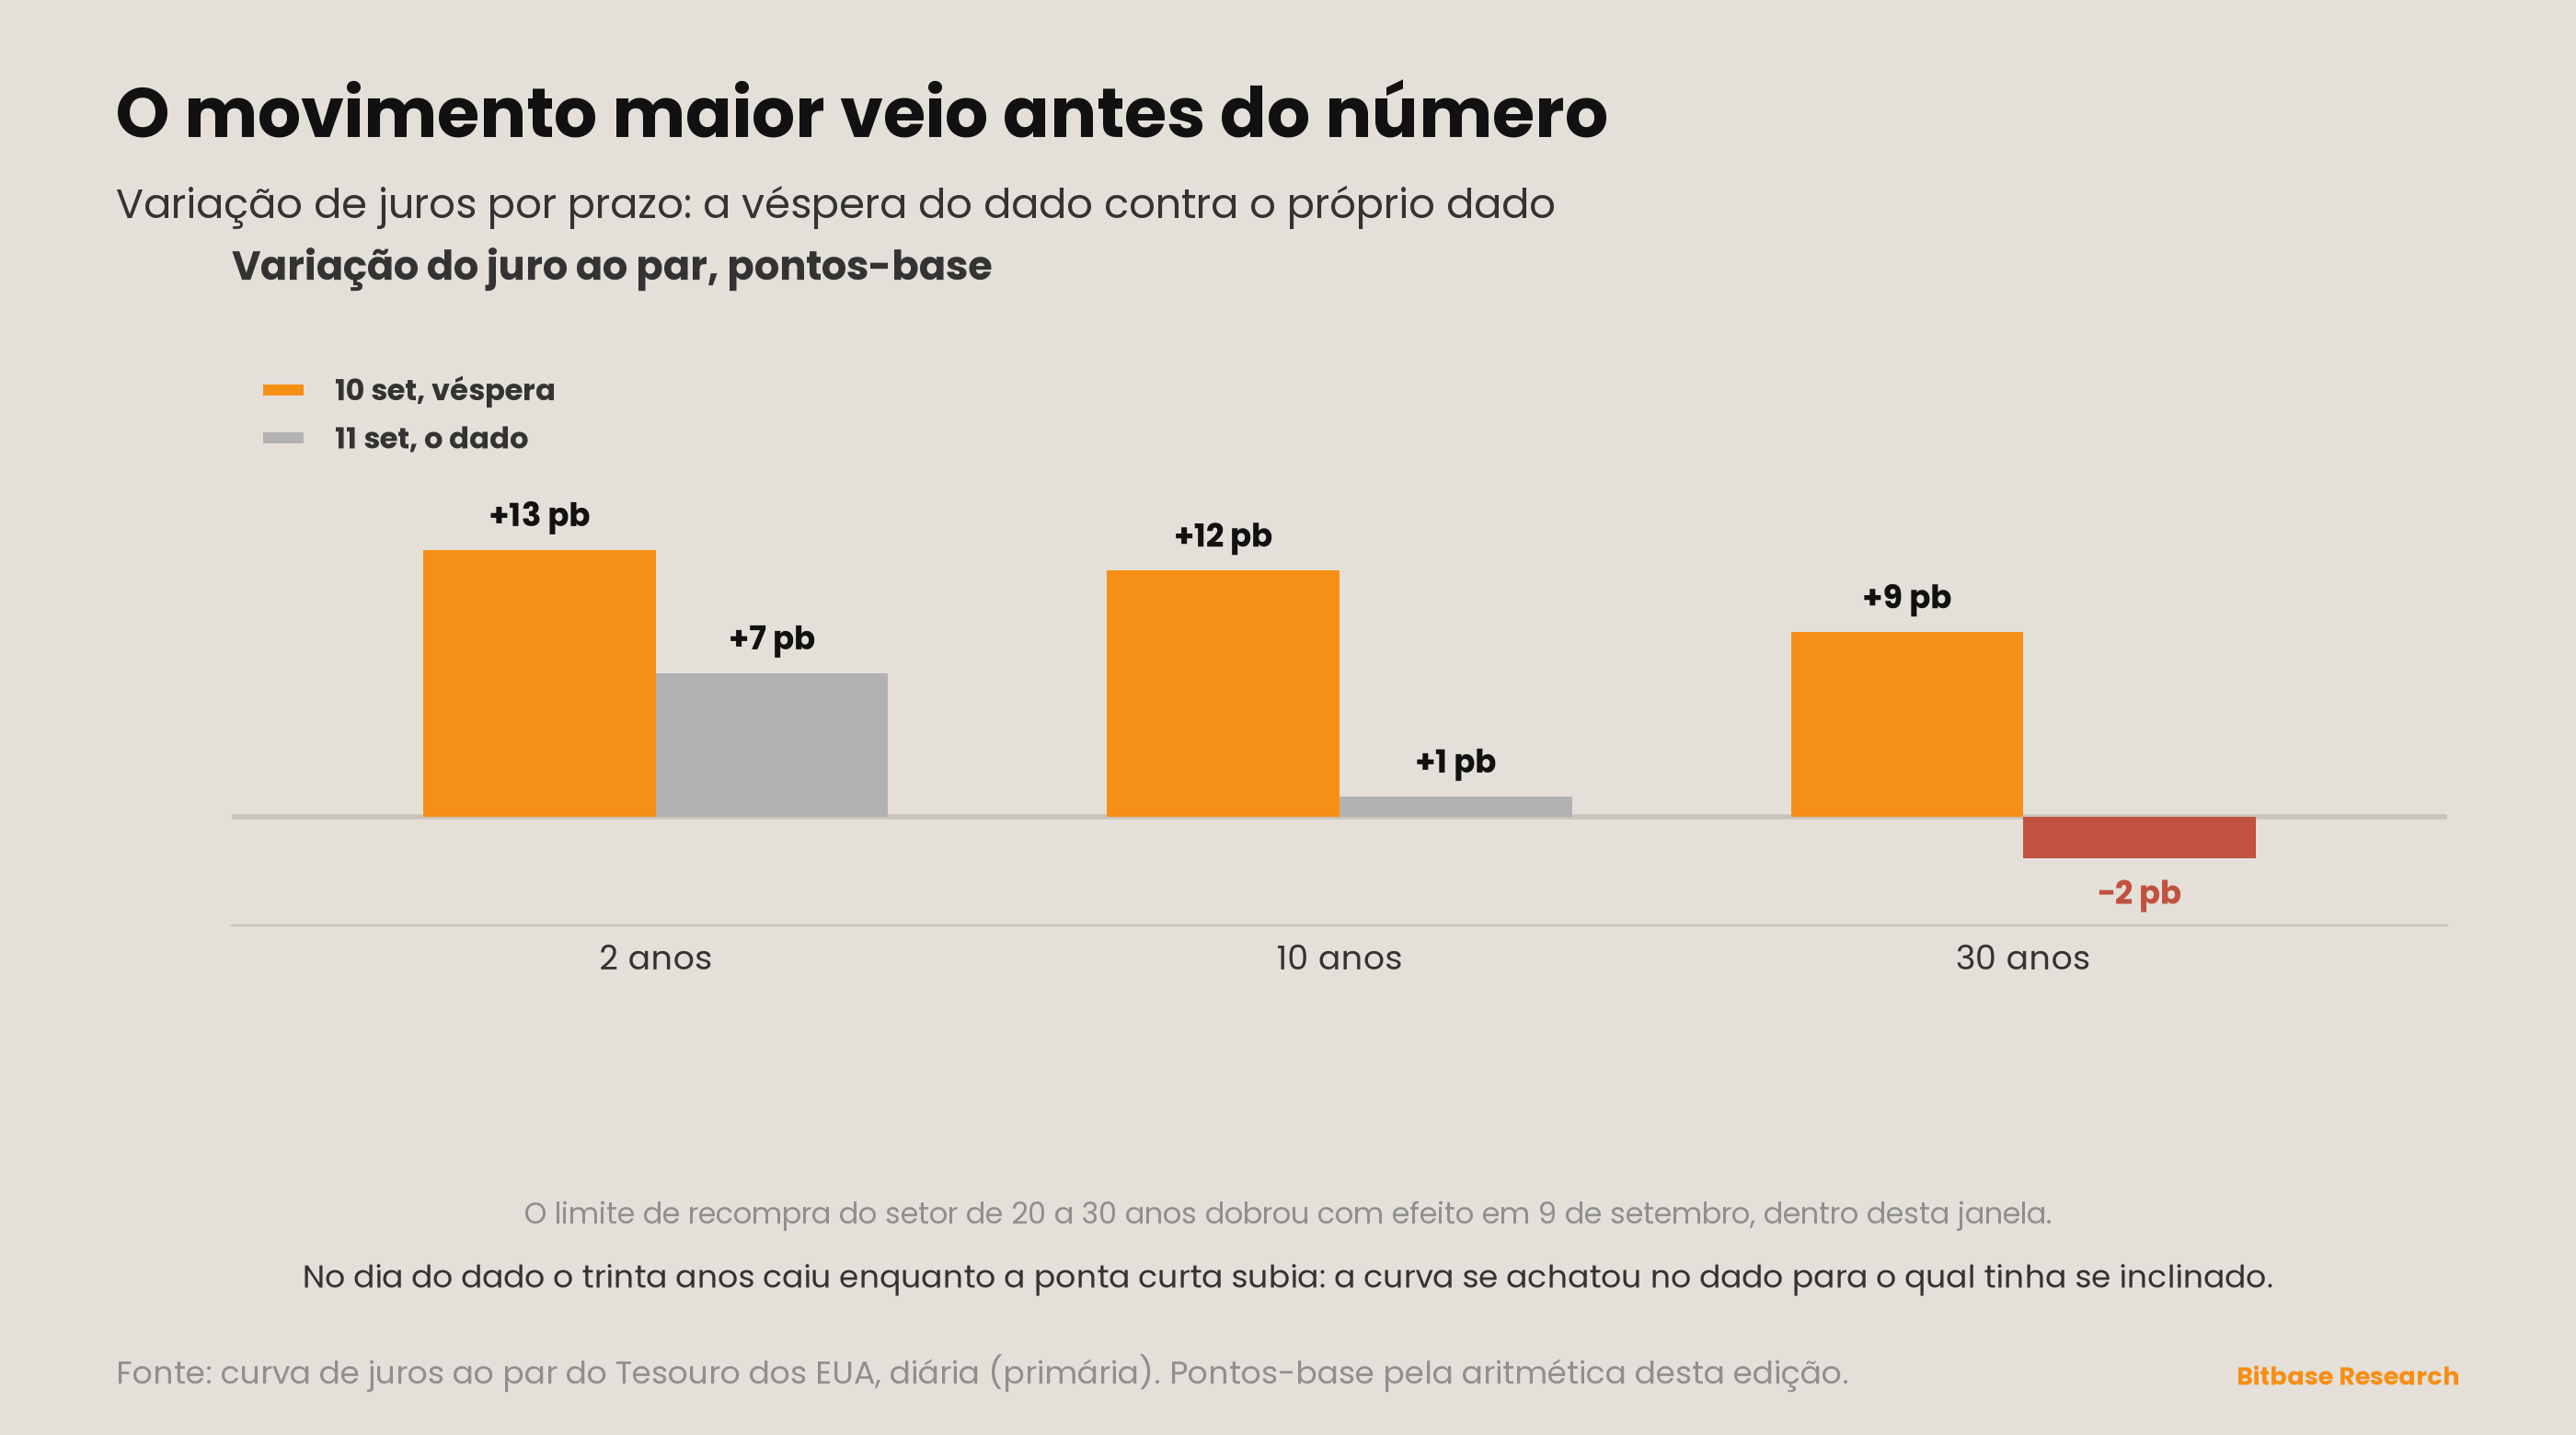
O programa de recompras do Tesouro mudou de tamanho dentro desta janela. Um comunicado datado de 19 de agosto de 2026 anunciou que o tamanho máximo das operações de recompra de apoio à liquidez nos setores de cupom nominal de 10 a 20 anos e de 20 a 30 anos passaria de US$ 2 bilhões por operação para pelo menos US$ 4 bilhões, com efeito em 9 de setembro de 2026 e vigente até o fim do trimestre de refinanciamento em 4 de novembro [5]. A razão declarada do Tesouro é “interesse consistentemente forte dos participantes de mercado, como evidencia o volume significativo de ofertas de alta qualidade que o Tesouro recebe rotineiramente nas operações de recompra da ponta longa” [5].
A edição 20 perguntou se o Tesouro publicaria um cronograma atualizado ou rodaria uma segunda operação não programada, e disse que uma das duas resolveria a questão. Nenhuma das duas aconteceu. Uma terceira aconteceu, e já estava nos autos quando a pergunta foi feita. O comunicado de 19 de agosto antecede inteiramente a janela da edição 20. A afirmação da edição 20 de que o documento de 5 de agosto continua sendo o único cronograma publicado permanece literalmente correta — mudança de tamanho não é cronograma — mas um documento primário do Tesouro que toca diretamente o fio que esta série vinha seguindo estava no registro público, e a série não o carregou. Fica anotado aqui em vez de alisado.
O que a duplicação não fez foi segurar a ponta longa. A data de efeito foi 9 de setembro. Nas três sessões de 9 a 11 de setembro o trinta anos andou 5,28, 5,37, 5,35 — alta líquida de 7 pontos-base com o novo limite já valendo [2]. O setor de 20 a 30 anos que o Tesouro apontou como tendo “interesse consistentemente forte” foi vendido justamente na semana em que recebeu uma oferta oficial maior. Esta edição não afirma que a recompra causou a venda nem que deixou de impedi-la. O que se afirma é mais estreito: uma oferta oficial que dobra e uma alta de 10 pontos-base no trinta anos são compatíveis, e quem tratava a capacidade de recompra como teto de juros acaba de assistir a uma semana em que ela não era.
O detalhe por operação que afiaria esta seção não está nesta edição, e o motivo é dito em vez de escondido. Os resultados das recompras do Tesouro de 7 a 13 de setembro — máximo por operação, valor de face ofertado, valor de face aceito — não puderam ser obtidos de fonte primária. A tabela de resultados do TreasuryDirect e o índice de comunicados de recompra renderizam seus dados por script no cliente e devolveram tabelas vazias [12]; o serviço JSON do TreasuryDirect não conseguiu concluir o handshake TLS a partir deste ambiente. Nenhum número de operação desta janela aparece em lugar algum desta edição. Se uma operação rodou no novo limite de US$ 4 bilhões é, portanto, uma pergunta aberta, não um achado negativo.
Painel de via dupla
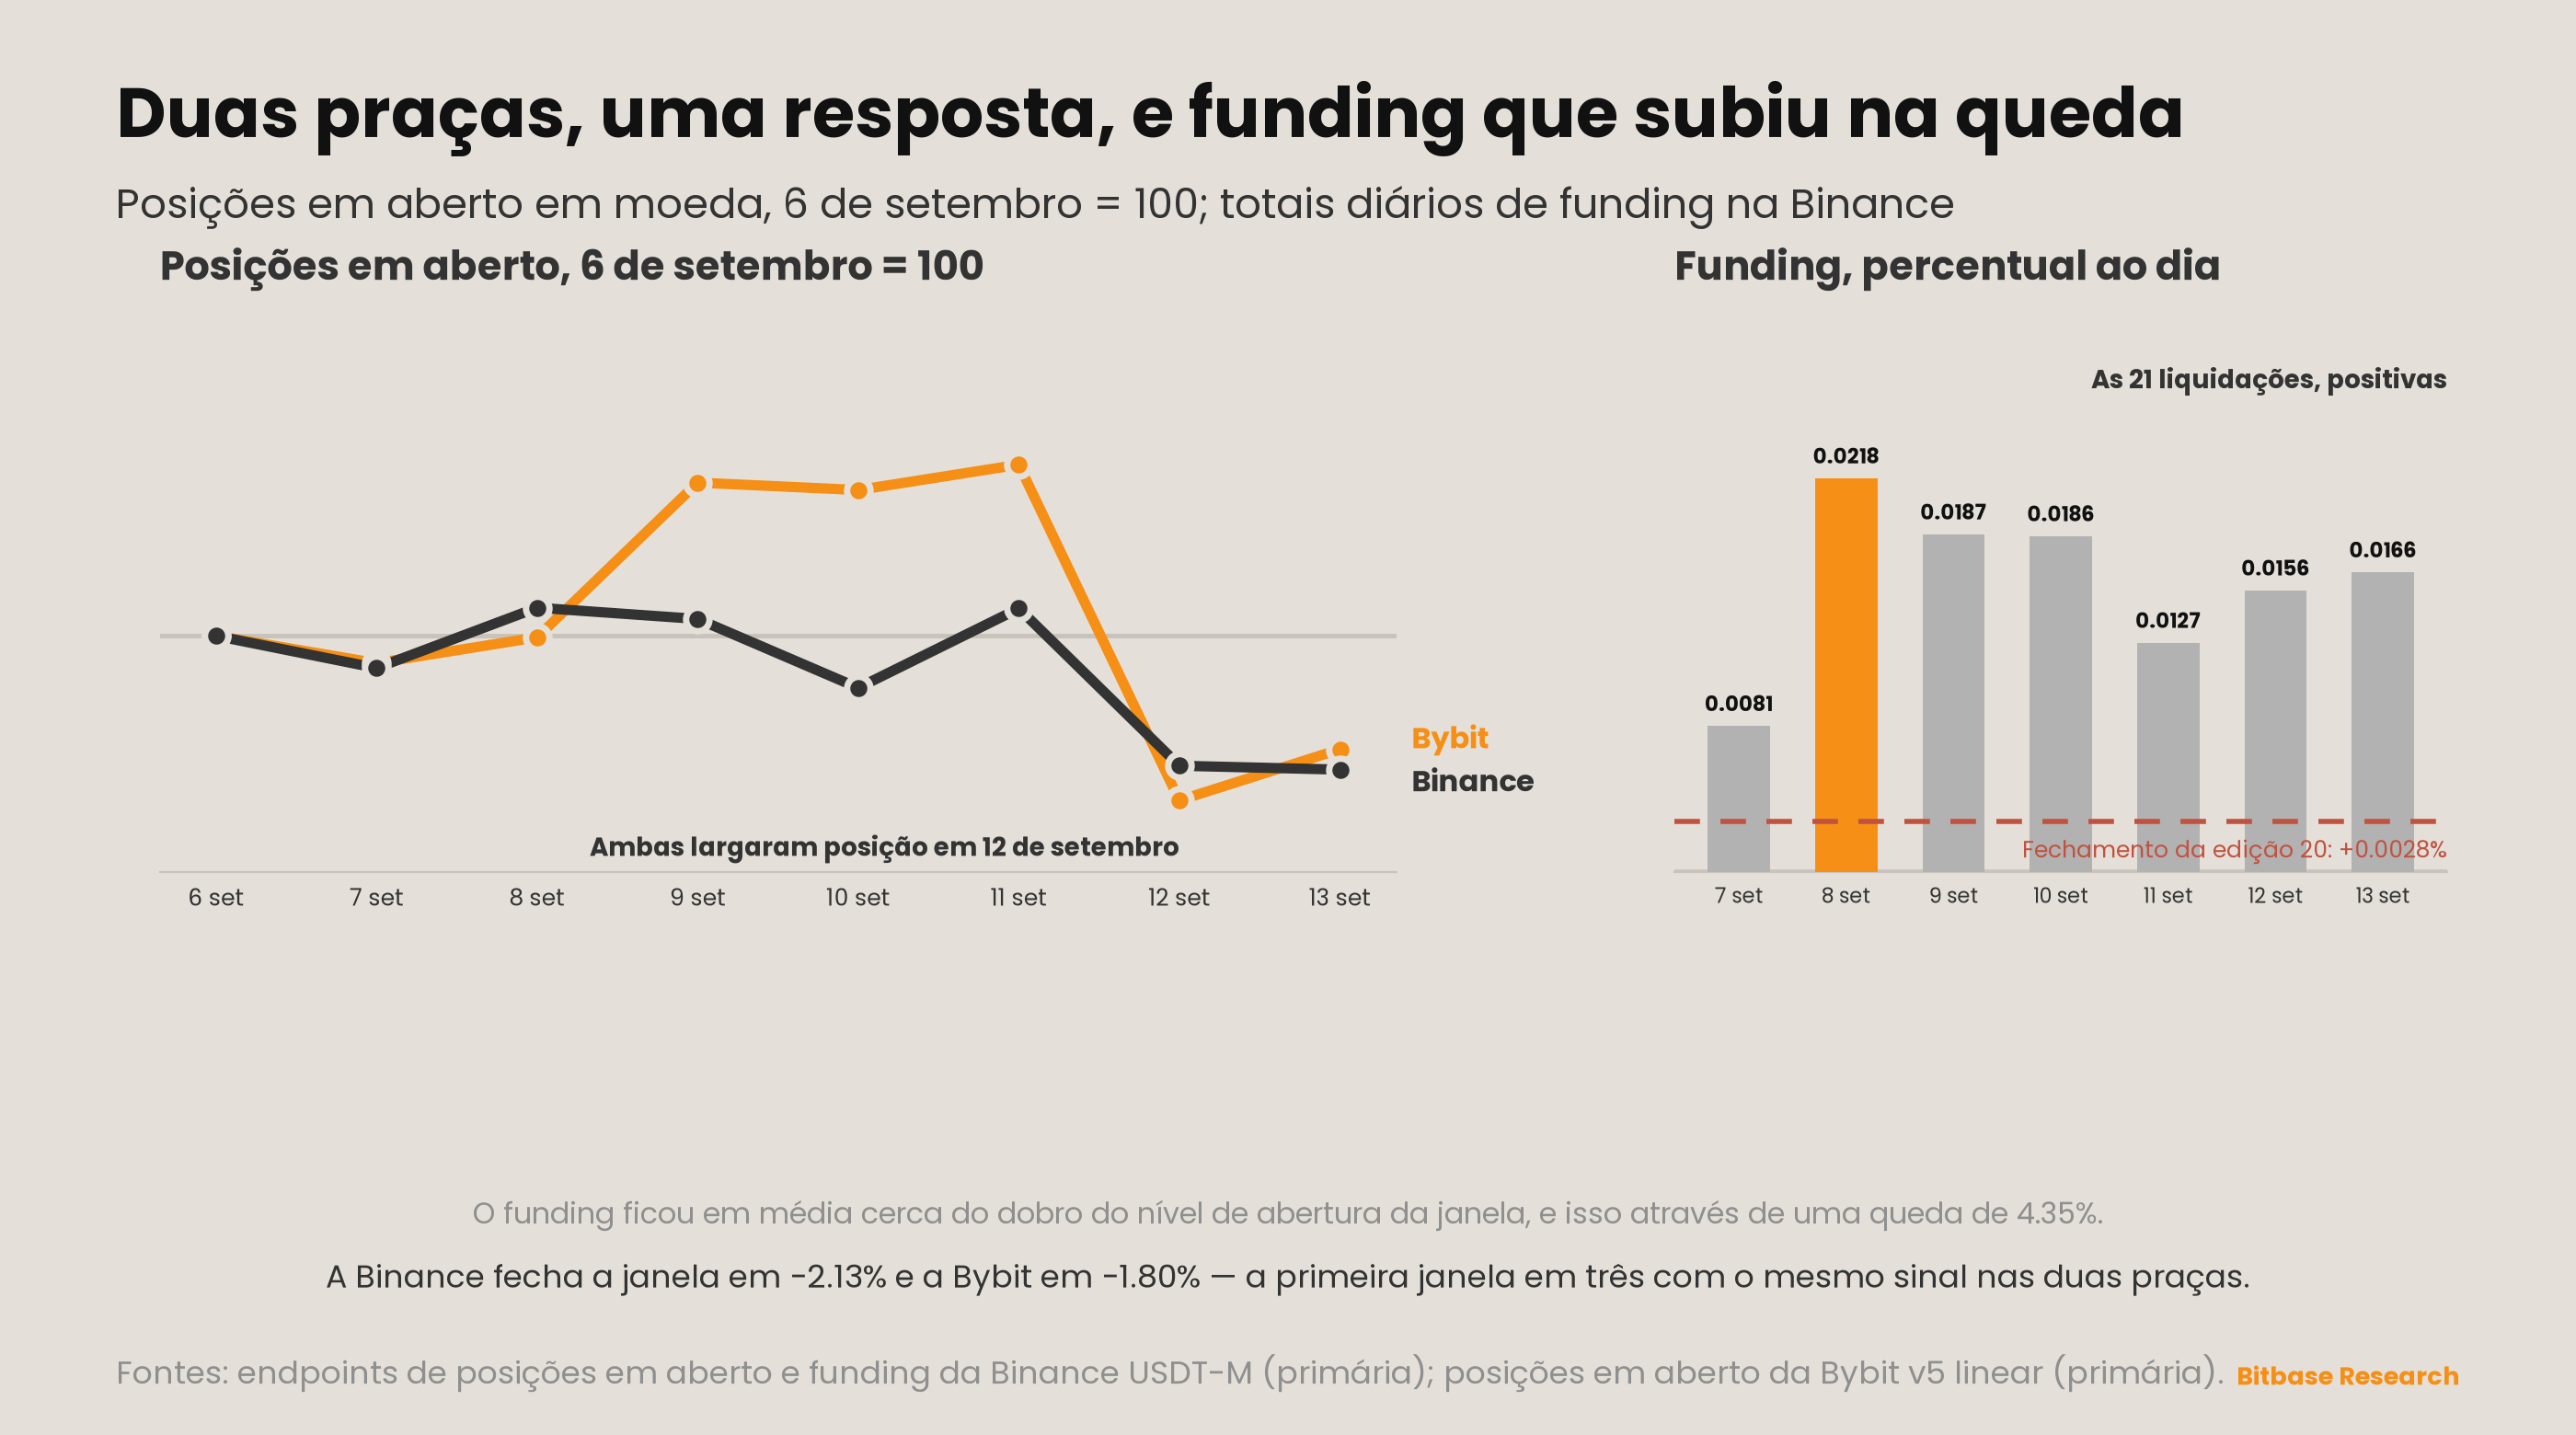
Posições em aberto denominadas em moeda nos perpétuos BTCUSDT, fotos diárias [6]:
| Data | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 6 de setembro (fech. ant.) | 106.255,01 | 54.566,44 |
| 7 de setembro | 105.543,71 | 54.256,40 |
| 8 de setembro | 106.876,11 | 54.549,15 |
| 9 de setembro | 106.627,35 | 56.304,52 |
| 10 de setembro | 105.105,97 | 56.220,82 |
| 11 de setembro | 106.858,93 | 56.508,44 |
| 12 de setembro | 103.385,13 | 52.700,14 |
| 13 de setembro | 103.299,61 | 53.279,30 |
A Binance fecha a janela em −2,13% e a Bybit em −1,80% [6]. A edição 19 registrou as duas praças se movendo em direções opostas ao longo do tombo de 28 de agosto, e a edição 20 registrou a divergência se ampliando para −0,06% contra +11,55%. Esta é a primeira janela em três na qual ambas as praças reportam o mesmo sinal, e a diferença de magnitude cabe em 33 pontos-base. A convergência é ela própria a observação: esta série reporta posições em aberto por praça e em moeda justamente porque o agregado vinha escondendo uma discordância — e nesta semana não há o que esconder.
O degrau de 12 de setembro merece nome. As duas praças largaram posição no mesmo dia do calendário — pela aritmética desta edição, Binance −3,25% e Bybit −6,74% — no dia de menor volume da janela, 40.727 BTC [3][6]. A posição saiu num sábado calmo, e não em nenhuma das duas sessões que moveram o preço.
O funding foi para o outro lado, e essa é a parte que vale levar adiante. Os totais diários de funding do BTCUSDT na Binance foram +0,0081%, +0,0218%, +0,0187%, +0,0186%, +0,0127%, +0,0156% e +0,0166% ao longo das sete sessões [7]. Todas as vinte e uma liquidações da janela são positivas, e a média da janela é cerca do dobro dos +0,0081% com que ela começou. A edição 20 reportou compressão até +0,0028% e a primeira liquidação negativa da série em −0,0002%. Esse piso foi tocado e deixado para trás em uma semana. Os comprados pagaram mais para continuar comprados através de uma queda de 4,35% — não é a configuração que precede uma capitulação, e esta edição também não a lê como altista.
Os fluxos dos ETFs à vista são secundários nesta série e nesta edição ficam totalmente de fora, em vez de serem carregados em grau menor. Não se obtiveram números diários de criação e resgate de 7 a 13 de setembro de nenhuma fonte que esta edição esteja disposta a citar. É uma lacuna de fontes, não um zero.
No radar — semana de 14 a 20 de setembro
Primeiro: o FOMC decide em 15 e 16 de setembro. É a reunião para a qual apontava o condicional de Waller de 3 de setembro [10], e a metade inflacionária de sua condição chegou quente na manchete e macia no núcleo [1]. Os dois ramos da frase dele têm agora um número em que se apoiar.
Segundo: o dois anos segura acima de 4,60% até a decisão? Fechou a janela em 4,63% após quatro sessões consecutivas mais altas [2]. Segurar através de um FOMC é um teste diferente de segurar através de uma divulgação de dados, e as três últimas janelas terminaram todas com o dois anos mais alto do que começaram.
Terceiro: a Strategy retoma as compras? O protocolo que cobre 7 a 14 de setembro é esperado nos dias seguintes ao fechamento desta janela. A edição 19 perguntou se a pausa de junho a agosto tinha acabado, a edição 20 disse que uma compra não responde a isso, e esta janela responde com um zero. Dois protocolos consecutivos agora colocam a pergunta entre parênteses: uma compra, depois nenhuma.
Quarto: uma operação de ponta longa roda no novo limite, e esta série consegue o resultado? O limite passou a valer em 9 de setembro. A seção 2 diz por que aqui não há número de operação algum. A pergunta é tanto se o Tesouro usou o novo tamanho quanto se o número é sequer obtenível.
Quinto: o canal das organizações autorreguladoras segue produzindo enquanto o Congresso não? A seção 6 conta o que cada arena emitiu nesta janela. A contagem só significa algo se for repetida.
Atualização do rastreamento de sinais
O radar da edição 20 fez cinco perguntas. Quatro fecham limpas. A quinta também fecha, mas contra o quadro que a gerou.
Primeiro: o CPI de agosto chegaria e o que diria? Chegou em 11 de setembro e disse duas coisas ao mesmo tempo [1]. Manchete 0,4% no mês e 3,4% no ano; núcleo 0,3% e 2,4%. A gasolina subiu 3,9%, e o BLS atribui a esse único índice mais de um terço do aumento mensal da manchete [1]. Uma divulgação quente na manchete e ainda esfriando no núcleo não resolve a questão de manter ou subir; ela entrega um número a cada ramo. Nível 1, fechado como evento, não fechado como conclusão.
Segundo: o dois anos segurou 4,30% através de uma divulgação de inflação? Segurou, e não por pouco [2]. Leituras 4,39, 4,43, 4,56, 4,63. A aproximação mais próxima ficou 9 pontos-base acima do nível. A pergunta foi formulada como teste de se o nível seguraria, e a resposta é que o nível ficou irrelevante — o dois anos passou a janela se afastando dele, não o defendendo. Nível 1, aprovado; esta série aposenta o teste de 4,30% por já não discriminar.
Terceiro: o 8-K seguinte da Strategy respondeu à questão da pausa? Respondeu, e a resposta é que a pausa continuou [4]. Zero bitcoin comprado, zero ações vendidas pelo programa de emissão, posição inalterada em 845.050 BTC, com agregado de US$ 63,73 bilhões e custo médio de US$ 75.412. O protocolo anterior declarava 4.603 BTC a US$ 80.318 [11]. Uma compra seguida de nenhuma não é retomada. A seção 6 leva a observação adiante.
Quarto: o Tesouro publicou cronograma atualizado ou rodou segunda operação não programada? Nenhum dos dois. A seção 2 traz o detalhe, incluindo o comunicado de aumento de tamanho de 19 de agosto que esta série deveria ter carregado na edição 20 e não carregou.
Quinto: o projeto de estrutura de mercado teve tempo no plenário? Não, e o enquadramento da pergunta precisa ser retirado [8]. Duas edições do Congressional Record caem nesta janela — 8 e 10 de setembro, 47 páginas, 410.497 caracteres. Market structure, CLARITY Act, GENIUS Act, stablecoin, blockchain, bitcoin e Securities and Exchange Commission retornam zero. Digital asset retorna um: H.R. 10317, apresentado pelo sr. Issa junto com o sr. Gooden, “para estabelecer requisitos e supervisão para ativos digitais sob a guarda de agências federais”, encaminhado ao Comitê do Judiciário [8][17].
A retirada é esta. A edição 20 escreveu que sua janela “estabelece que a ausência de atenção legislativa já não se explica pela ausência de dias legislativos”, apoiada em cinco edições do Congressional Record ao longo de 334 páginas. Esta janela tem duas edições e 47 páginas. A casa sessionou cerca de um sétimo do tempo. A explicação pela ausência de dias volta a estar disponível, e a conclusão da edição 20 não se estende a esta janela. O zero é real; a inferência que a edição 20 tirou de uma semana cheia não se transporta para uma calma, e esta edição não a toma emprestada.
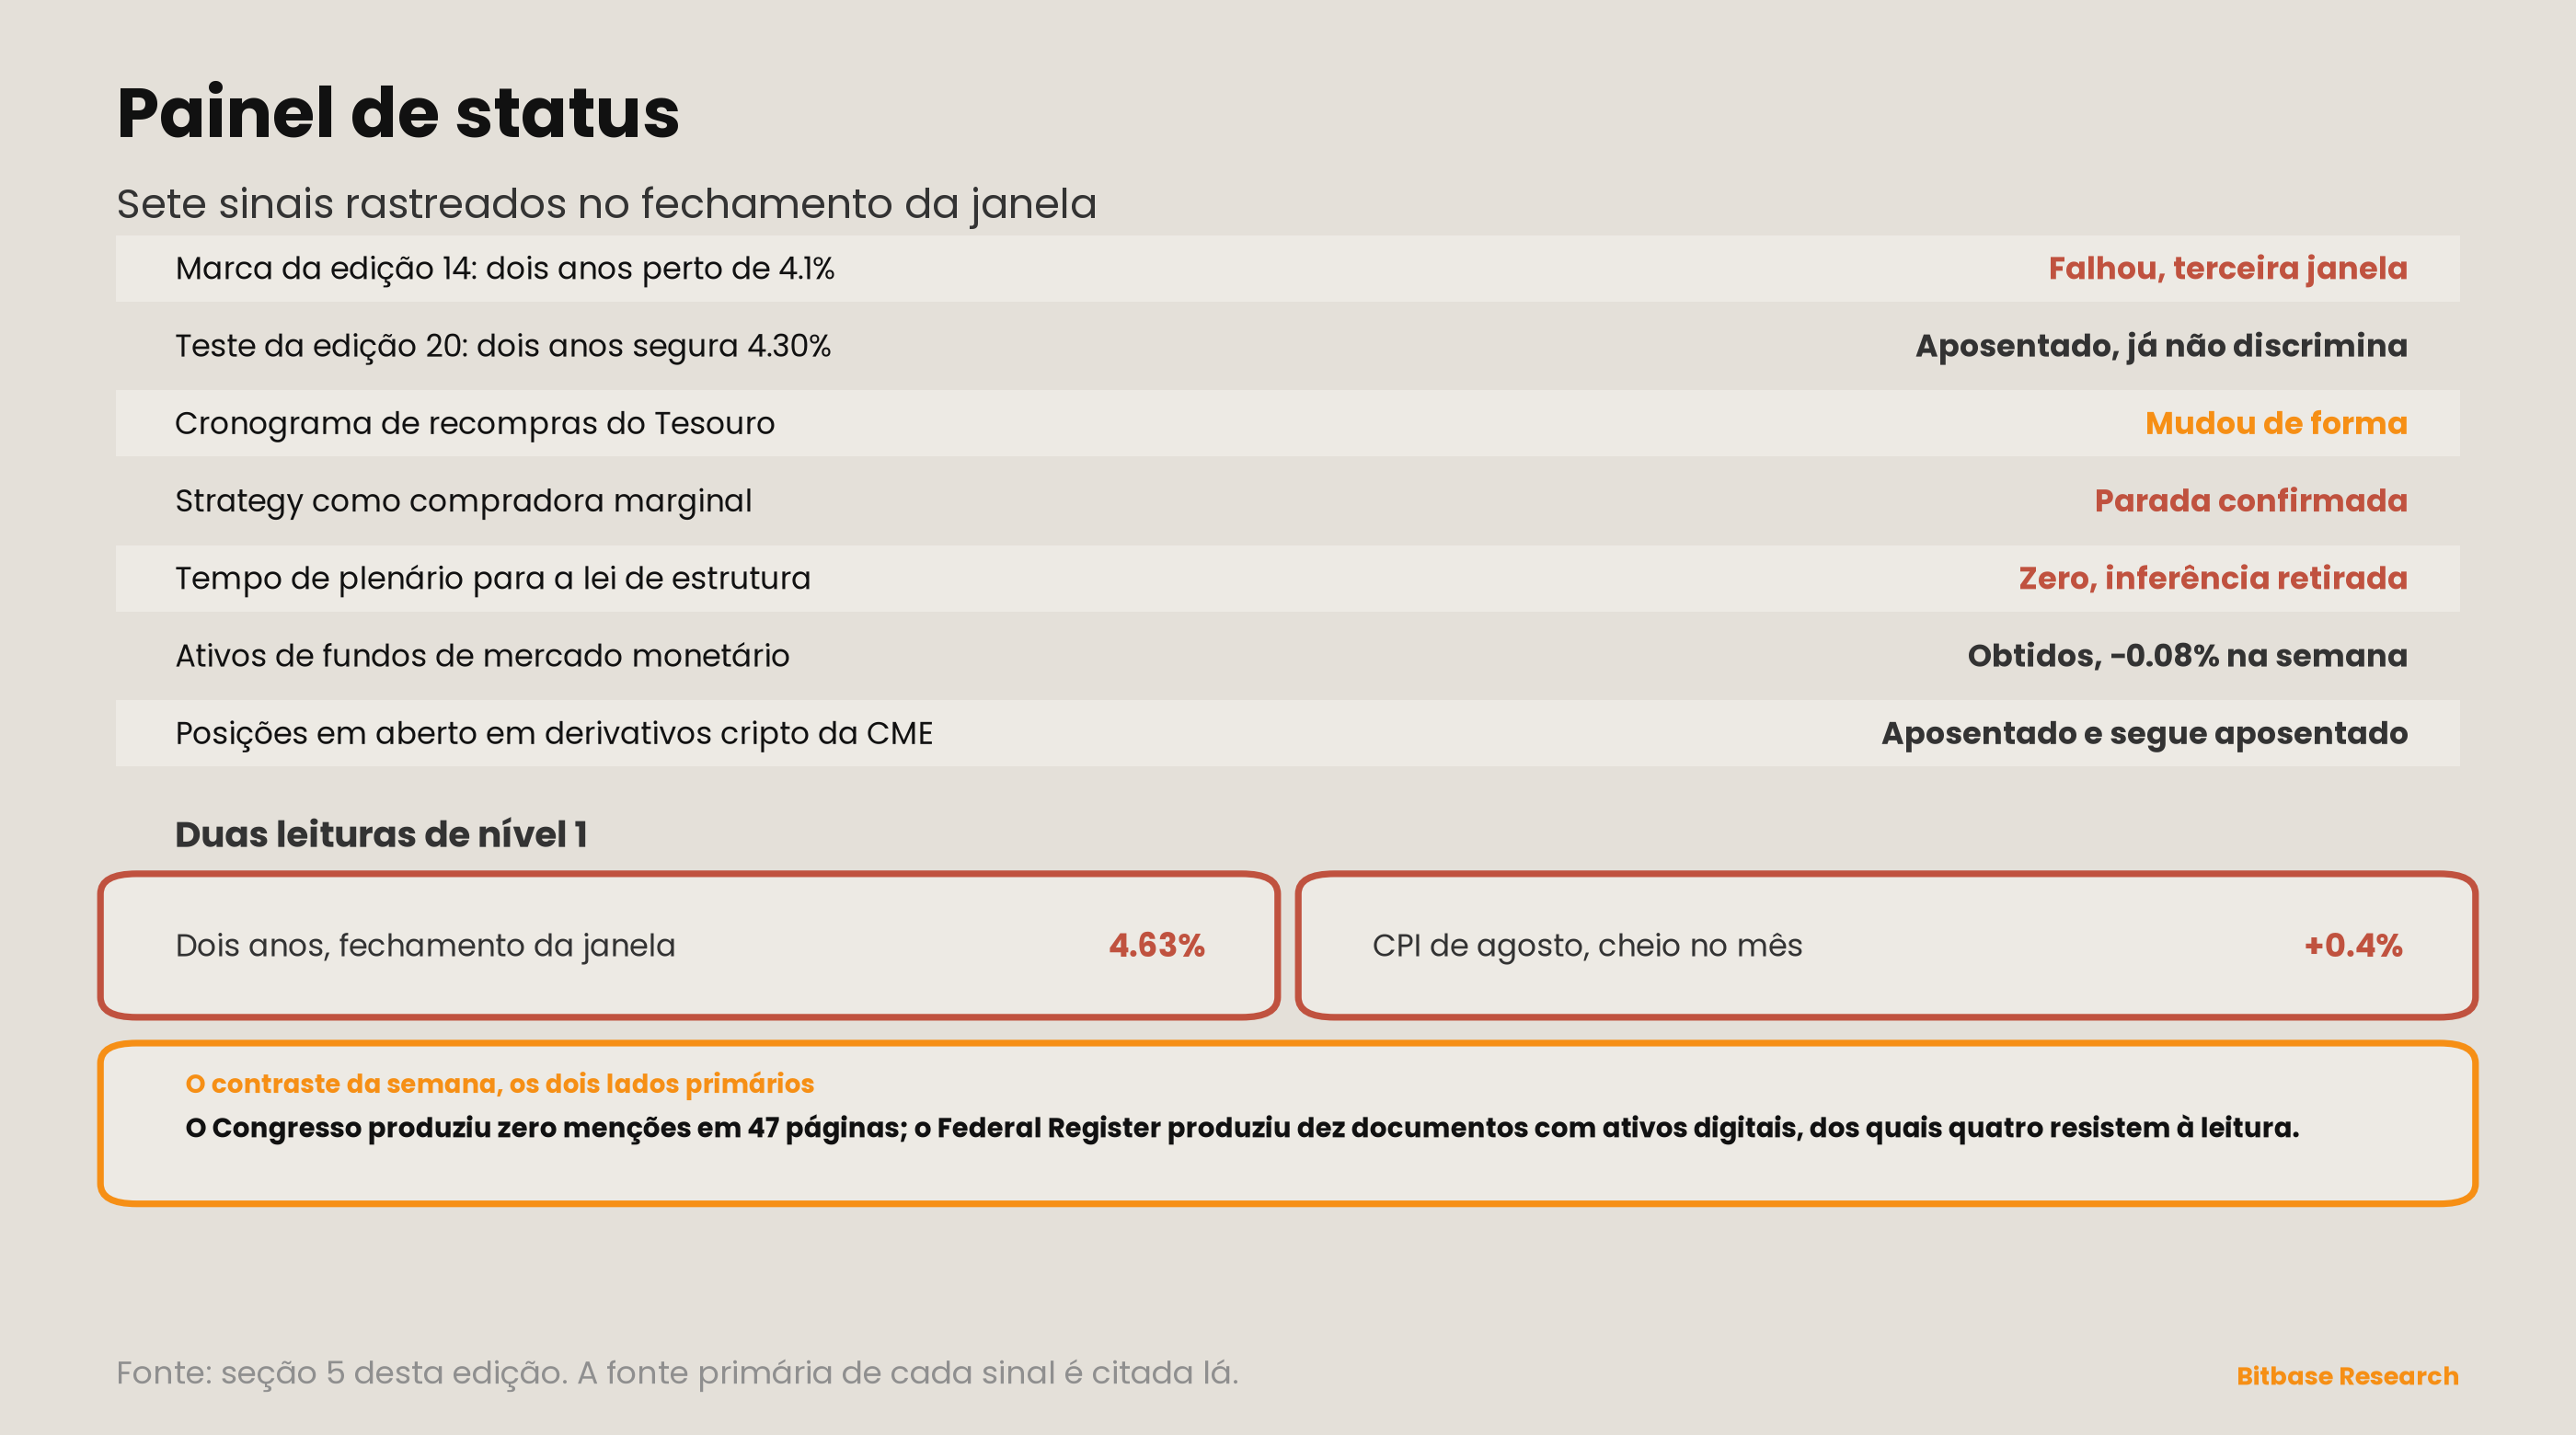
SINAL — marca do dois anos da edição 14 em 4,1%. STATUS: FALHOU na terceira janela, nível 1, maior margem até hoje. Aproximação mais próxima 4,39%, 29 pontos-base acima.
SINAL — teste de 4,30% do dois anos da edição 20. STATUS: APOSENTADO. Aprovado com tanta folga que já não discrimina.
SINAL — publicação do cronograma de recompras do Tesouro. STATUS: MUDOU DE FORMA. O objeto rastreado era um cronograma; o que se moveu foi o limite de tamanho por operação, anunciado em 19 de agosto e vigente desde 9 de setembro.
SINAL — Strategy como compradora marginal. STATUS: PARADA CONFIRMADA. Uma compra em três meses, depois zero.
SINAL — tempo de plenário para a lei de estrutura de mercado. STATUS: ZERO, inferência retirada. 47 páginas contra as 334 da edição 20.
SINAL — ativos dos fundos de mercado monetário. STATUS: OBTIDOS, e não discriminam nada. A publicação do publicador é datada de 10 de setembro, dentro desta janela: ativos totais 7,97 trilhões de dólares na semana encerrada em 9 de setembro, menos 6,10 bilhões na semana, fundos governamentais menos 7,99 bilhões e fundos prime mais 3,47 bilhões [13]. Isso é 0,08% sobre a base. Registrado, não lido.
SINAL — Deep Dive 1 parte 6, “posições em aberto em derivativos cripto da CME”. STATUS: APOSENTADO e segue aposentado.
Nova dimensão — a compradora marginal parou na própria linha de custo
Esta série acompanha a Strategy desde a edição 14 como a proxy mais limpa disponível de demanda discricionária, não movida por fluxos: uma compradora declarada, que reporta toda semana, com custo médio publicado. Esta janela produz a observação mais afiada que essa proxy já ofereceu, e é uma coincidência de dois números que convém enunciar com precisão antes de interpretar.
O preço médio de compra declarado pela companhia sobre 845.050 bitcoins é de US$ 75.412 [4]. O preço mais baixo impresso nesta janela é 76.000,30, em 11 de setembro [3]. A diferença é de 0,78%. Na mesma janela a companhia não comprou um único bitcoin e destinou US$ 176,3 milhões à recompra das próprias ações preferenciais, dobrando a autorização desse programa para US$ 2,0 bilhões [4].
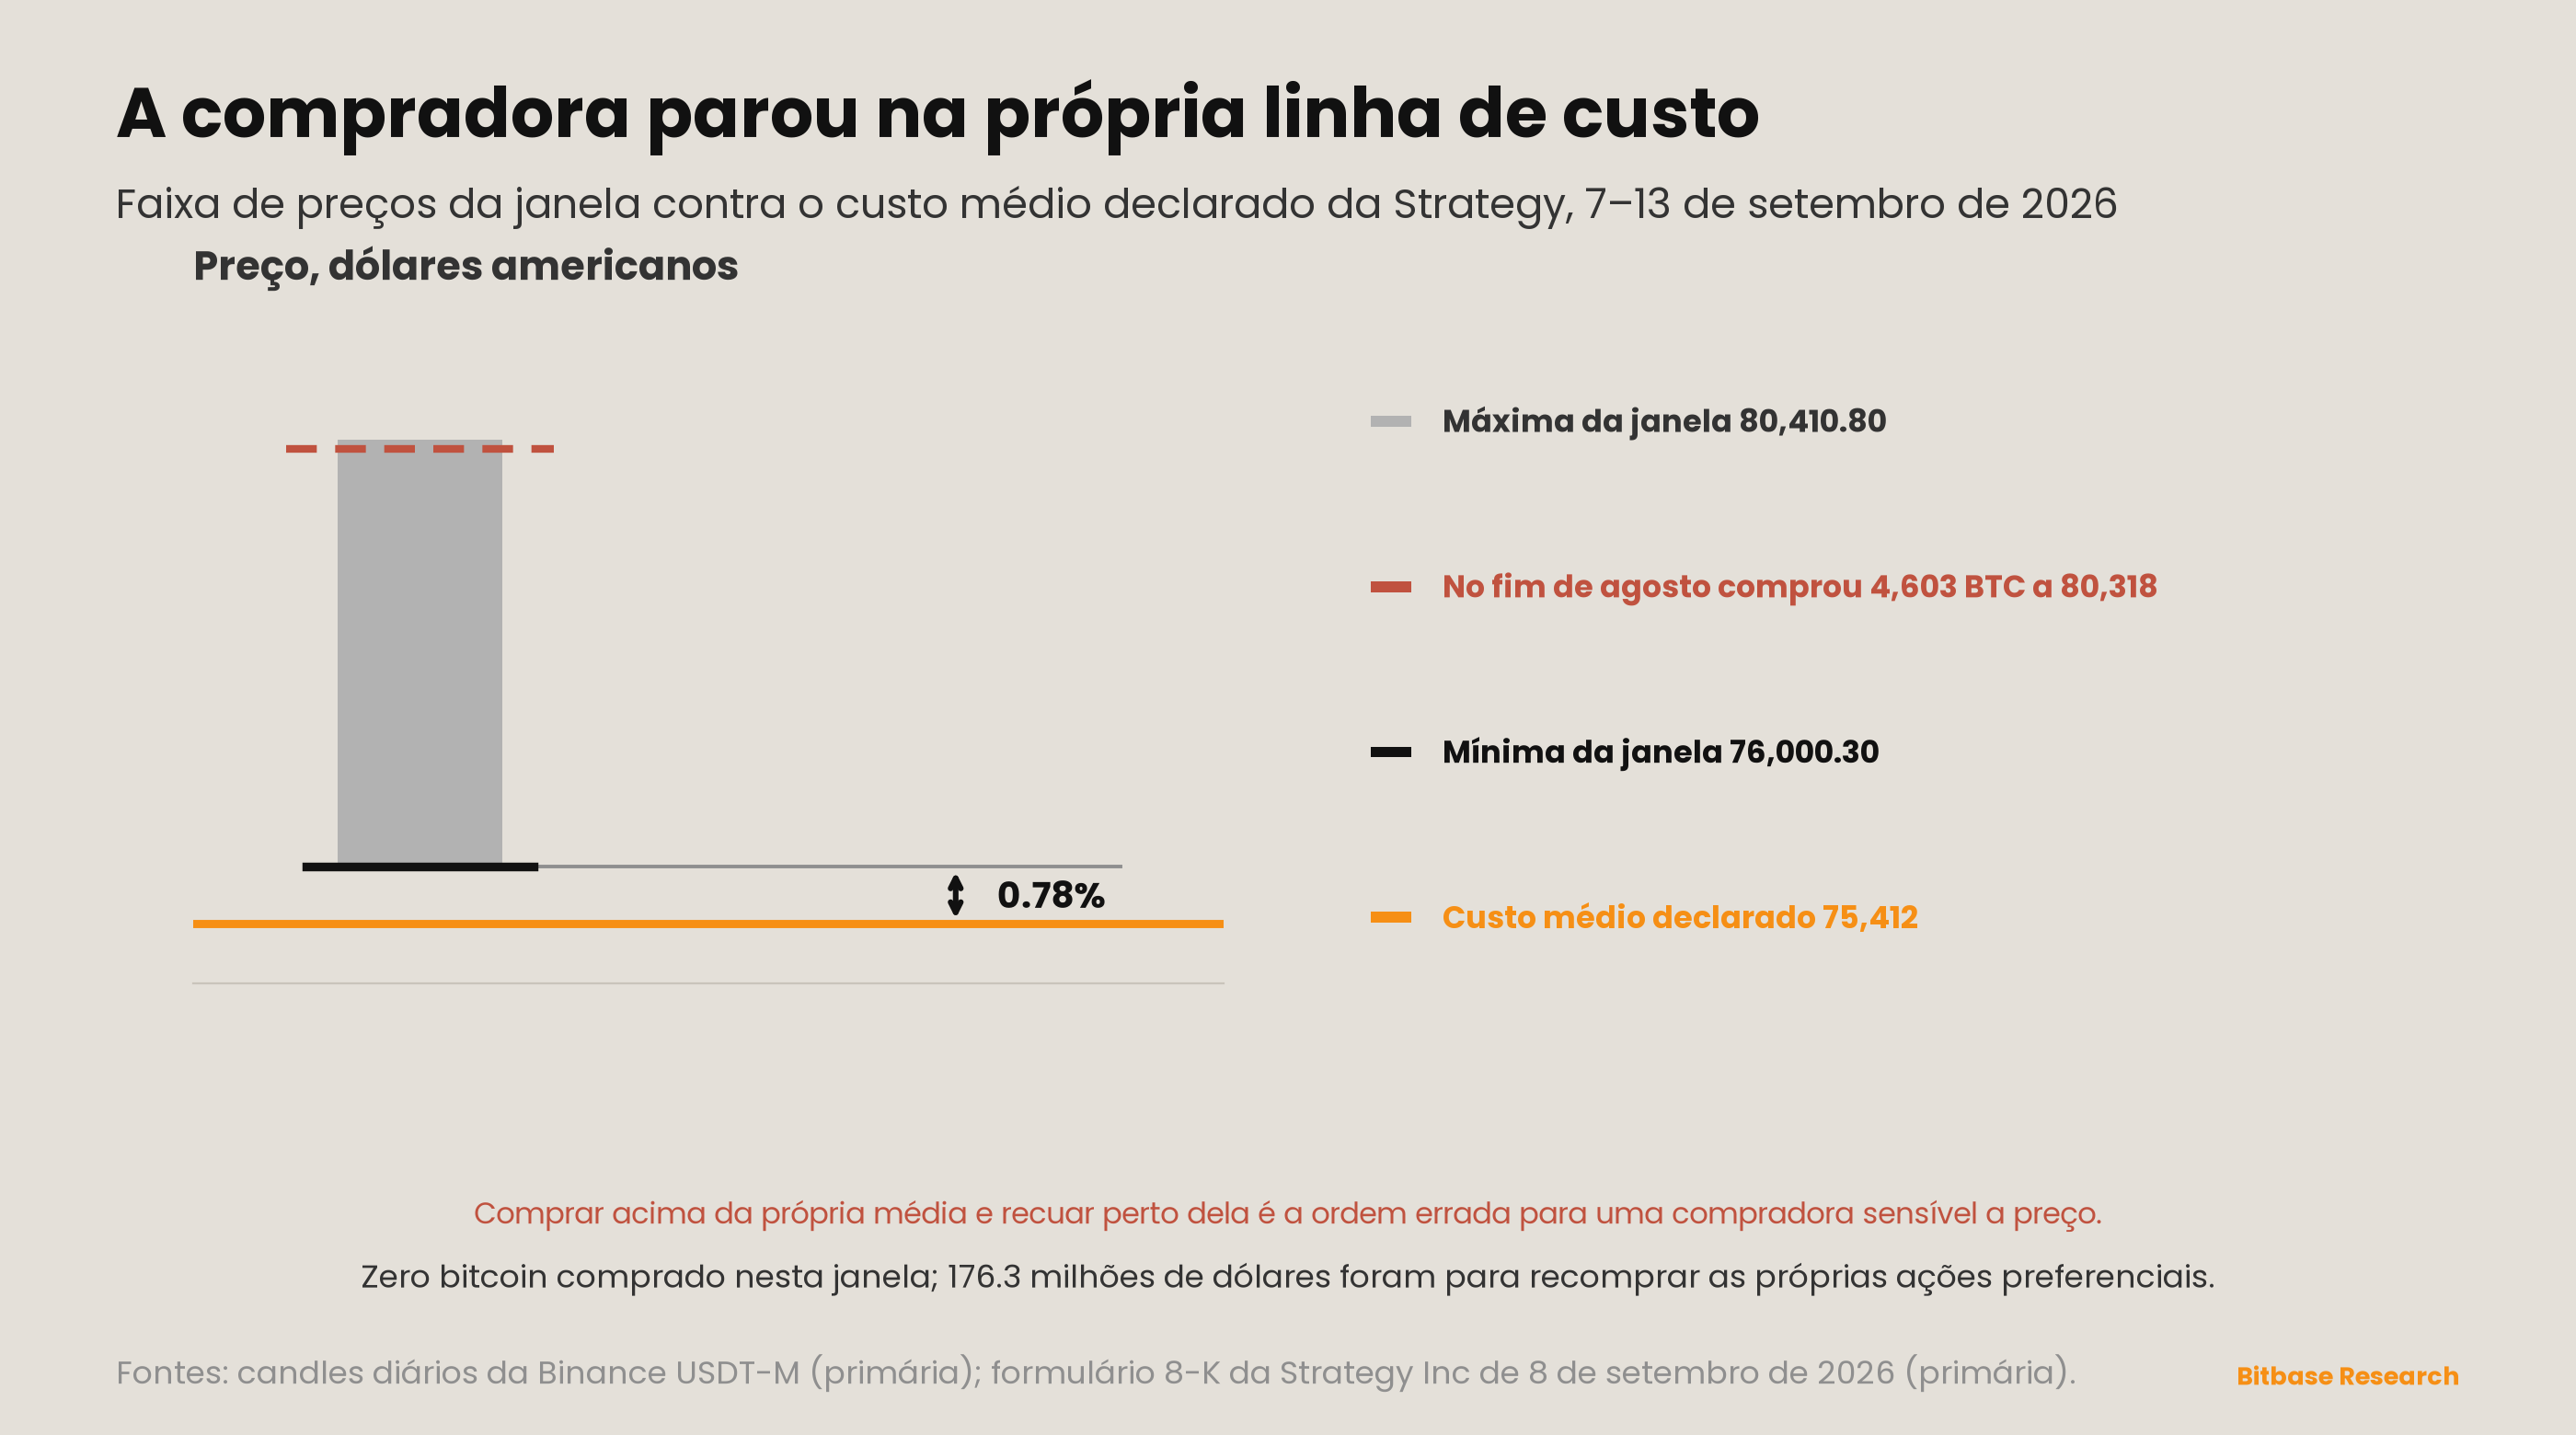
A leitura ingênua diz que a companhia defende sua base de custo e que isso é um piso. Essa leitura não se sustenta e esta edição a rejeita. Um piso exigiria que a companhia estivesse comprando perto daquele nível, e ela não comprou nada. A divulgação descreve o comportamento oposto: no fim de agosto comprava a US$ 80.318, acima da própria média, e parou quando o preço desceu em direção a essa média [11].
O que o par de fato sustenta é mais estreito e mais interessante. A decisão de compra não segue o preço como seguiria uma estratégia de acumulação. Comprar a 80.318 e não comprar a 76.000 é a ordem errada para uma compradora sensível a preço. É a ordem certa para uma compradora cuja restrição é o custo de capital e não o preço do ativo — uma que emite ações quando a ação está bem demandada e recua quando não está, independentemente de onde a moeda negocia. O 8-K sustenta essa leitura diretamente: no período também não foram vendidas ações pelo programa de emissão [4]. A torneira do capital e a compra de bitcoin pararam juntas.
E o capital que se moveu foi para a estrutura de capital, não para o ativo. US$ 176,3 milhões de preferenciais recompradas, autorização dobrada, US$ 1,19 bilhão de capacidade restante [4]. A edição 20 registrou que no período anterior 61,3% da receita da emissão comprou moeda e o restante serviu e recomprou os papéis emitidos para comprá-la. Neste período essa razão é zero contra tudo.
A implicação para o quadro é concreta. Se a compradora marginal declarada é restringida pela estrutura de capital e não pelo preço, então sua ausência não carrega informação sobre preço e sua presença carrega informação sobretudo sobre as próprias condições de financiamento dela. Esta série vinha lendo os protocolos como sinal de demanda. Pela evidência desta janela, essa leitura pede uma ressalva, e a ressalva é feita aqui em vez de depois que ficar cara.
Advertências
A assimetria entre 10 e 11 de setembro é uma observação, não uma explicação. Esta edição estabelece que o movimento maior da curva precedeu a divulgação e que a divulgação em si produziu um movimento menor e mais plano. Não estabelece o que foi precificado no dia dez. Zeragem de posições, oferta e macro sem relação estão todos disponíveis, e os dados daqui não os separam.
Os dois números da Strategy na seção 6 são coincidência e estão rotulados como tal. Uma mínima de janela 0,78% acima de um custo médio declarado não tem, nesta edição, mecanismo algum anexado. A leitura comportamental da seção 6 apoia-se no registro de compras e emissões, não na proximidade desses dois preços.
Duas grandezas estão ausentes em vez de zeradas, e cada uma é nomeada onde cabe. Resultados das operações de recompra do Tesouro da janela, seção 2. Fluxos diários dos ETFs à vista, seção 3. Em ambos os casos são declarados a tentativa de obtenção e o modo como ela falhou.
Uma diferença aritmética fica anotada e não conciliada. O CPI núcleo em doze meses é publicado pelo BLS como 2,4% [1]; esta série calcula 2,45% a partir dos níveis de índice sem ajuste sazonal publicados. O BLS calcula com séries internas não arredondadas. O valor publicado prevalece; o calculado é mostrado porque a série de quatro meses do lead é construída inteiramente sobre níveis de índice e não deve misturar métodos em silêncio.
Uma contagem precisa declarar seus falsos positivos: o número bruto erra pelo dobro. Uma busca do termo digital asset no Federal Register nesta janela retorna dez documentos [9]. Na leitura, os substantivamente ligados a ativos digitais são: o aviso da SEC sobre a regra 5711(d) da Nasdaq Texas relativa a cotas de trusts de commodities [14], o aviso da SEC sobre um protocolo da Options Clearing Corporation [15] e duas publicações de licenças gerais da OFAC sobre sanções à Venezuela [16]. Os demais — segurança da rede elétrica de transmissão do Departamento de Energia, três processos da Federal Communications Commission, uma proposta do fisco sobre zonas de oportunidade e um orçamento da Federal Trade Commission sobre corridas de cavalos — contêm a expressão de modo incidental. A seção 6 da edição 20 contou zero em 513 documentos; esta edição conta dez em 430 e depois diz quantos dos dez resistem à leitura.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
Aviso legal: Este artigo é um comentário de mercado da Bitbase Research, fornecido apenas para fins informativos. As opiniões refletem o momento da redação e não constituem aconselhamento de investimento, trading, tributário ou financeiro, nem oferta ou solicitação para negociar. Os dados desta edição têm data de corte em 13 de setembro de 2026; mercados e divulgações podem mudar, portanto consulte as informações mais recentes de fontes autorizadas. Negociar criptoativos e produtos alavancados envolve risco significativo, incluindo a possível perda do seu capital.
Referências
[1] Bureau of Labor Statistics dos EUA, Consumer Price Index — August 2026, USDL-26-1496, sob embargo até as 8h30 ET de 11 de setembro de 2026; níveis de índice da API pública do BLS, séries CUSR0000SA0, CUUR0000SA0, CUSR0000SA0L1E, CUUR0000SA0L1E. bls.gov
[2] Tesouro dos EUA, Daily Treasury Par Yield Curve Rates, download em CSV de 2026. home.treasury.gov
[3] Binance, futuros USDT-M, candles diários de BTCUSDT, UTC. fapi.binance.com
[4] Strategy Inc, formulário 8-K protocolado em 8 de setembro de 2026, accession 0001193125-26-384402, item 8.01, período de 31 de agosto a 7 de setembro de 2026. sec.gov
[5] Tesouro dos EUA, “Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9”, 19 de agosto de 2026. home.treasury.gov
[6] Endpoint de histórico de posições em aberto da Binance USDT-M e endpoint de posições em aberto da Bybit v5 linear, fotos diárias. fapi.binance.com · api.bybit.com
[7] Endpoint de taxa de funding da Binance USDT-M, perpétuo BTCUSDT, liquidações de oito horas. fapi.binance.com
[8] Congressional Record, volume 172, edições 142 e 143, 8 e 10 de setembro de 2026; PDFs completos das edições obtidos do GPO govinfo e varridos localmente. govinfo.gov
[9] API do Federal Register, enumeração completa dos documentos publicados de 7 a 13 de setembro de 2026 e consultas por termo no mesmo intervalo. federalregister.gov
[10] Diretor Christopher J. Waller, “The Economic Outlook and Some Comments on My Policy Communication”, entrevista Reuters NEXT Newsmaker, Washington, D.C., 3 de setembro de 2026. federalreserve.gov
[11] Strategy Inc, formulário 8-K protocolado em 31 de agosto de 2026, accession 0001193125-26-375463, período de 24 a 30 de agosto de 2026. sec.gov
[12] TreasuryDirect, página de anúncios e resultados de recompras e índice de comunicados de imprensa de anúncios e resultados de recompras; ambas consultadas para 7–13 de setembro de 2026, ambas devolveram tabelas vazias renderizadas no cliente. treasurydirect.gov
[13] Investment Company Institute, “Money Market Fund Assets”, publicação de 10 de setembro de 2026, referente à semana encerrada em 9 de setembro de 2026. ici.org
[14] Securities and Exchange Commission dos EUA, “Self-Regulatory Organizations; Nasdaq Texas, LLC; Notice of Filing, and Order Granting Accelerated Approval of, a Proposed Rule Change To Amend Rule 5711(d) (Commodity-Based Trust Shares)”, publicado em 9 de setembro de 2026. federalregister.gov
[15] Securities and Exchange Commission dos EUA, “Self-Regulatory Organizations; The Options Clearing Corporation; Notice of Filing of Proposed Rule Change”, publicado em 8 de setembro de 2026. federalregister.gov
[16] Office of Foreign Assets Control, “Publication of Venezuela Sanctions Regulations Web General Licenses 50A and 51A” e “…30B and 51”, ambas publicadas em 11 de setembro de 2026. federalregister.gov
[17] H.R. 10317, 172.º Congresso, apresentado em 8 de setembro de 2026, encaminhado ao Comitê do Judiciário. congress.gov