
Autor: Tiger Research Reports
Opracowane przez: Shenchao TechFlow
Wprowadzenie Shenchao: W trzecim kwartale nastroje na rynku kryptowalut zmieniły się ze strachu w chciwość, ale finansowanie korporacyjne nie odbiło się w tym samym tempie; pieniądze omijały startupy i płynęły bezpośrednio do aktywów. Ten raport analizuje pięć kluczowych zmian: fuzje i przejęcia przesunęły się z kupowania ścieżek rozwoju na wypełnianie luk w licencjach, ugruntowani inwestorzy VC stracili siłę cenową, rundy na wczesnym etapie uległy skurczeniu, finansowanie dłużne przewyższyło kapitałowe, a kapitał skoncentrował się na infrastrukturze łączącej się z tradycyjnymi finansami. Dla zespołów wciąż polegających na finansowaniu kapitałowym od VC sygnał jest już jasny.
Kluczowe punkty
- Liczba transakcji fuzji i przejęć pozostała stabilna, ale duże przejęcia ustąpiły miejsca mniejszym transakcjom, a nabywcy przywiązywali większą wagę do konkretnych kompetencji, takich jak licencje, płatności i handel instytucjonalny.
- Ugruntowani wiodący inwestorzy VC odnotowali zmniejszony wpływ na warunki transakcji, podczas gdy inwestorzy strategiczni stali się bardziej aktywni, w tym VC powiązane z giełdami kryptowalut, które chciały rozwijać własne ekosystemy giełdowe i publicznych łańcuchów poprzez inwestycje.
- Rundy zalążkowe i inne rundy na wczesnym etapie uległy skurczeniu, a kapitał skoncentrował się na spółkach na etapie od serii A do C, które już udowodniły swój model biznesowy poprzez przychody i licencje.
- Finansowanie kapitałowe typu venture zmniejszyło się, podczas gdy metody finansowania oparte na przepływach pieniężnych rozszerzyły się, w tym emisja obligacji, linie kredytowe i notowania SPAC.
- Kapitał skoncentrował się na obszarach związanych z tradycyjnymi finansami i rzeczywistymi zastosowaniami, takich jak płatności, stablecoiny, tokenizowane papiery wartościowe i infrastruktura związana ze sztuczną inteligencją, a nie na odizolowanych ekosystemach blockchain.
1. Odbicie rynku, szanse przesuwają się na stronę instytucjonalną
W trzecim kwartale 2026 roku nastroje na rynku kryptowalut zmieniły się ze strachu w chciwość.
Po dwóch kolejnych kwartałach spadków w pierwszej połowie roku Bitcoin wzrósł o 43% w trzecim kwartale, osiągając najlepszy wynik w trzecim kwartale od 2017 roku. Amerykańskie spotowe ETF-y na Bitcoina odnotowały 6,34 miliarda dolarów napływu netto. Indeks strachu i chciwości kryptowalut, który przez całą pierwszą połowę roku znajdował się w strefie ekstremalnego strachu, wszedł w strefę chciwości 20 sierpnia i pozostał na tym poziomie przez większość września.
Jednak ujawnione kwoty transakcji pokazują, że to odbicie nie przełożyło się na większe inwestycje w spółki kryptowalutowe.
Fundusze, które powróciły wraz z odbiciem cen, trafiły bezpośrednio do samych aktywów kryptowalutowych, podczas gdy inwestycje korporacyjne, które blokują kapitał na lata, nie podążyły za krótkoterminowymi zmianami nastrojów. W kolejnych sekcjach przeanalizowano główne zmiany w trzecim kwartale.
2. Pięć kluczowych zmian w trzecim kwartale
- Fuzje i przejęcia: od transakcji ekspansywnych do przejęć opartych na kompetencjach
- Rynek VC: wiodący inwestorzy tracą grunt, rośnie kapitał strategiczny
- Etapy finansowania: ostrożność w rundach wczesnych, skupienie na sprawdzonych biznesach
- Metody finansowania: notowania i finansowanie dłużne przewyższają kapitałowe
- Sektory: kapitał koncentruje się na infrastrukturze łączącej tradycyjne finanse
2.1. Fuzje i przejęcia: od transakcji ekspansywnych do przejęć opartych na kompetencjach
Liczba transakcji fuzji i przejęć w trzecim kwartale była zbliżona do pierwszej połowy roku, ale rozmiary transakcji gwałtownie spadły.
Liczba transakcji fuzji i przejęć wyniosła 39 w pierwszym kwartale, 36 w drugim i 37 w trzecim, podczas gdy rozmiary transakcji wydają się spadać. Dane od Architect Partners, firmy doradczej ds. fuzji i przejęć, która niezależnie śledzi transakcje kryptowalutowe, pokazują, że liczba transakcji fuzji i przejęć w sektorze kryptowalut spadła o 7% kwartał do kwartału w trzecim kwartale, podczas gdy wartość transakcji spadła o 83%.
Spadek rozmiaru transakcji wynikał ze zmiany celów. Pierwsza połowa roku była napędzana transakcjami mającymi na celu przejęcie całych spółek w celu budowy nowych linii biznesowych, takich jak przejęcie BVNK przez Mastercard za 1,8 miliarda dolarów. Przejęcia w trzecim kwartale zamiast tego wypełniały luki w istniejących biznesach nabywców.
Circle zgodził się przejąć singapurską firmę zajmującą się płatnościami transgranicznymi Tazapay, MoonPay zgodził się przejąć North Capital, który posiada amerykańską licencję na papiery wartościowe, a BitGo przejął instytucjonalny biznes handlowy NYDIG.
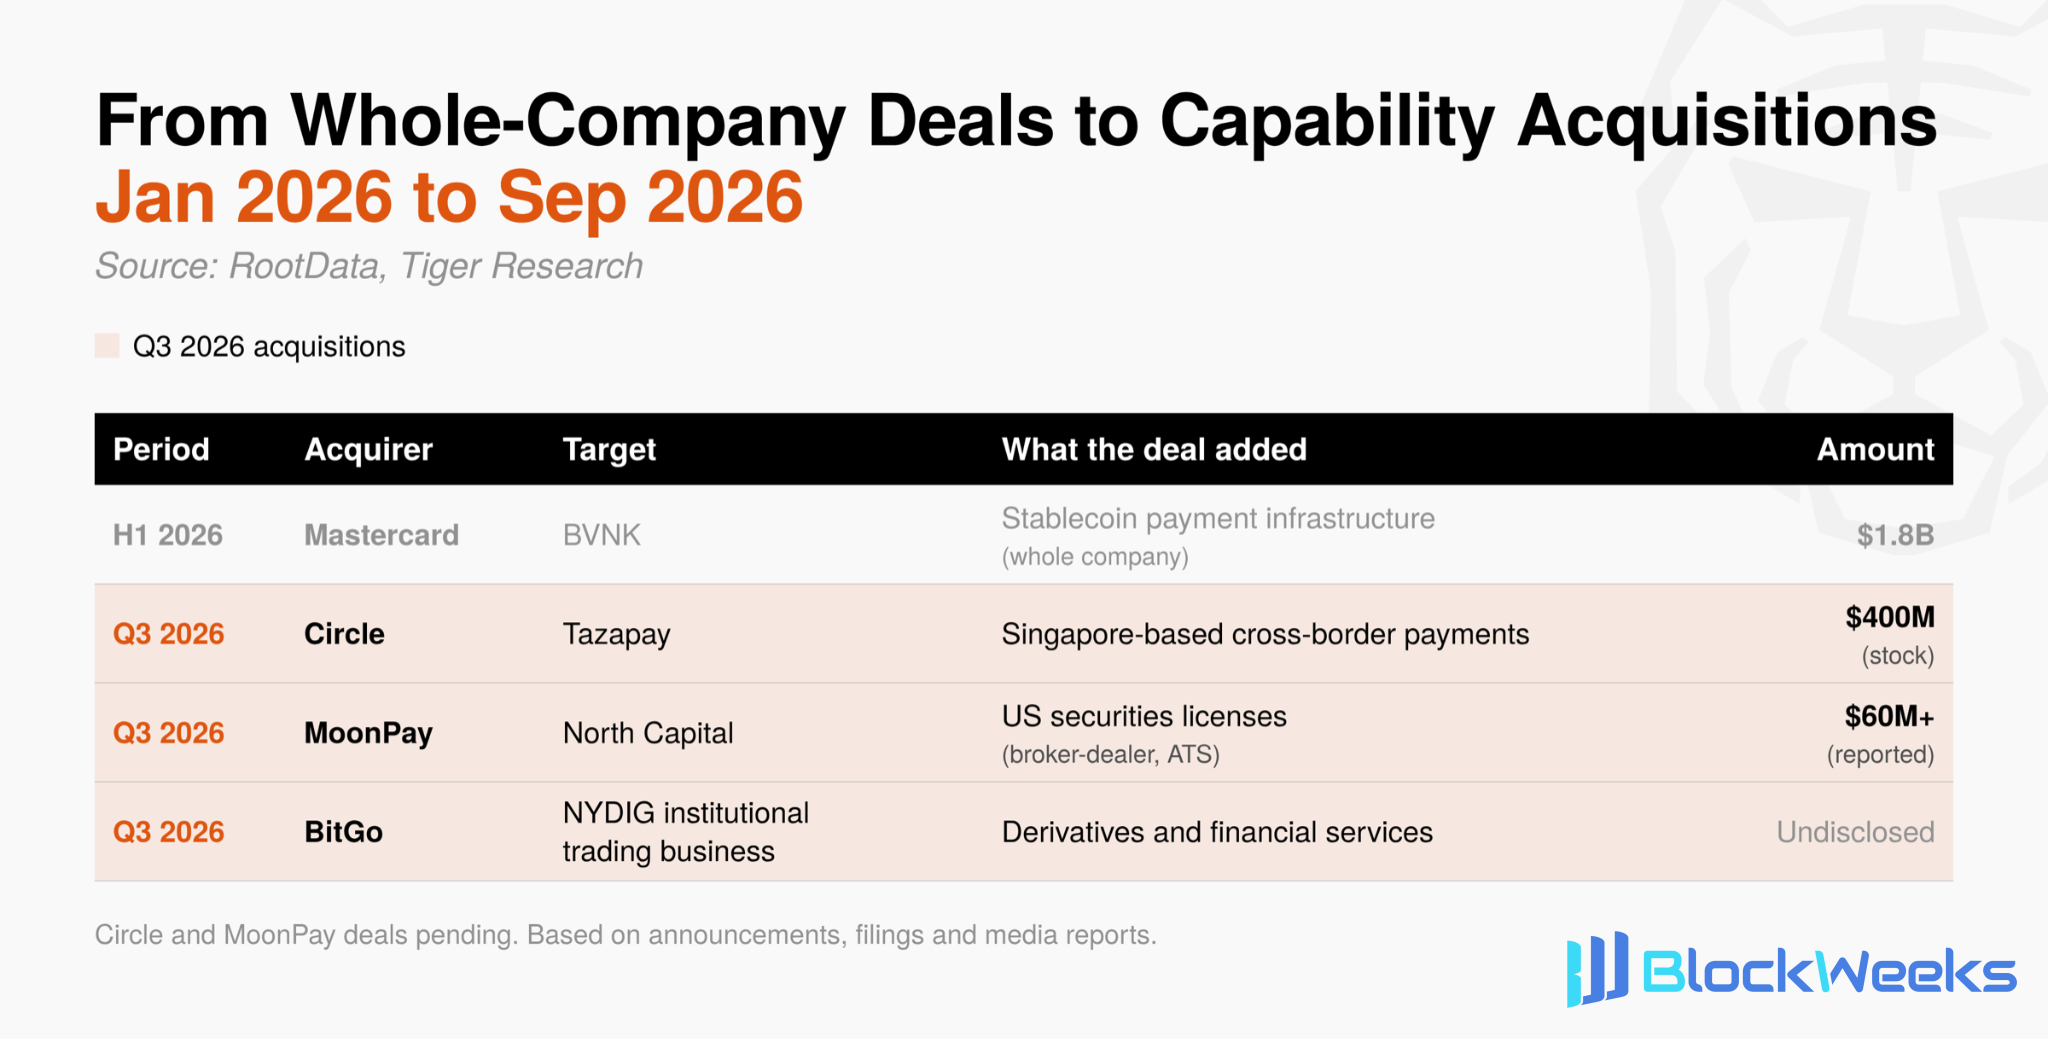
Uzyskanie licencji i udowodnienie kompetencji wewnętrznie zajmuje dużo czasu, podczas gdy przejęcia mogą zapewnić jedno i drugie natychmiast. Na etapie, gdy struktura operacyjna branży wciąż się kształtuje, ta oszczędność czasu stała się przewagą konkurencyjną. Skupienie fuzji i przejęć szybko przesuwa się z ekspansji na nowe biznesy na przejęcia, które pozwalają uzyskać konkretne kompetencje.
2.2. Rynek VC: Wiodący inwestorzy tracą grunt, kapitał strategiczny rośnie
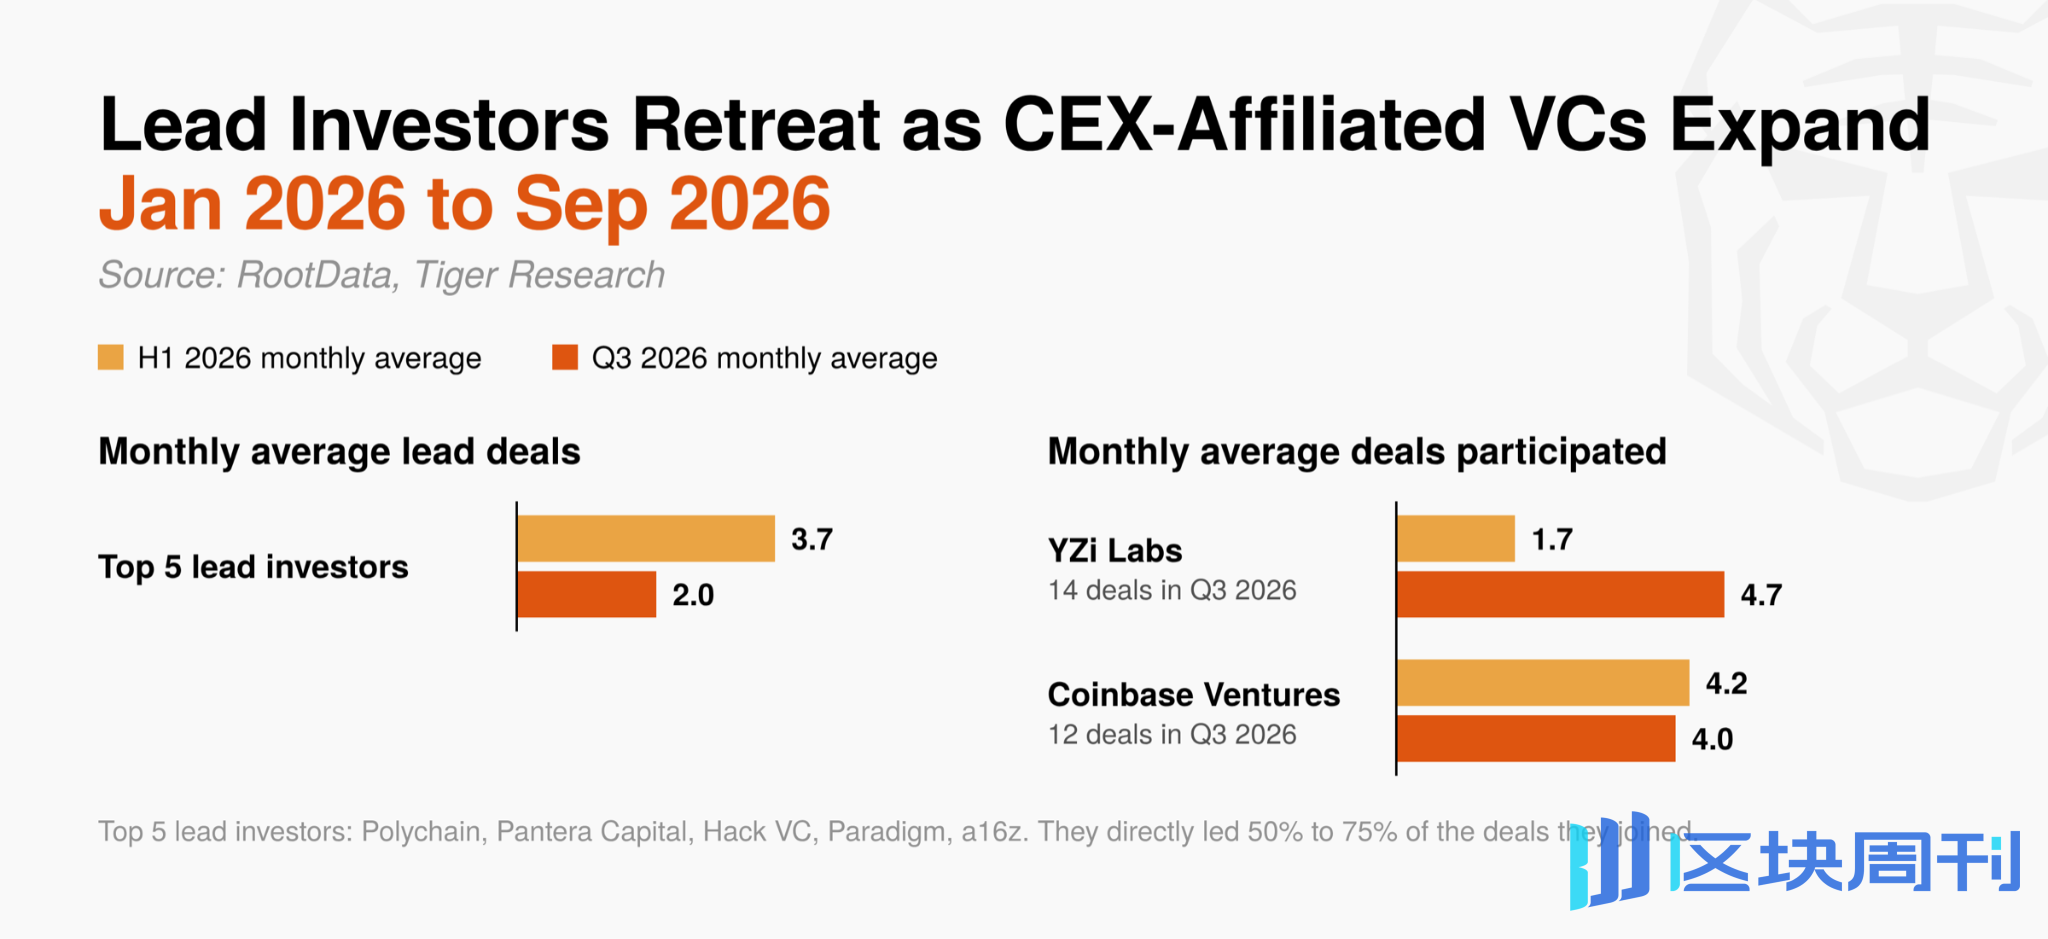
Wpływy głównych wiodących inwestorów zauważalnie spadły. Pięciu najaktywniejszych wiodących inwestorów od 2024 roku (Polychain, Pantera Capital, Hack VC, Paradigm i a16z) prowadziło średnio 2,0 transakcji miesięcznie w trzecim kwartale, w porównaniu z 3,7 w pierwszej połowie roku.
Te firmy wcześniej bezpośrednio prowadziły od 50% do 75% transakcji, w których uczestniczyły, i ustalały kotwice wyceny dla rynku, ale ich kontrola nad rundami słabnie.
Dla kontrastu, YZi Labs (dawniej Binance Labs) uczestniczyło w 14 transakcjach, prawie trzykrotnie więcej niż jego średnia miesięczna w pierwszej połowie roku, tuż za nim uplasowało się Coinbase Ventures z 12 transakcjami.
Wzrost uczestnictwa funduszy VC powiązanych z giełdami centralnymi wynika z tego, że ich cele inwestycyjne są strukturalnie odmienne. Finansowe fundusze VC dążą do zysków kapitałowych z wzrostu wartości udziałów lub aktywów, podczas gdy fundusze VC powiązane z giełdami centralnymi mogą również uzyskać dodatkowe korzyści, takie jak wolumen obrotu i nowi użytkownicy, gdy projekty z ich portfela debiutują na ich własnych giełdach lub publicznych łańcuchach (takich jak BNB Chain lub Base).
Dlatego nawet w obliczu niepewności cen i wycen instytucje te mają jasne powody, by kontynuować inwestowanie. W rezultacie rundy w trzecim kwartale odzwierciedlały bardziej wpływy inwestorów strategicznych dążących do rozwoju własnych platform niż inwestorów finansowych ustalających ceny.
Rynek VC w trzecim kwartale pokazał zmianę: od inwestycji finansowych nastawionych na wysokie zyski do inwestycji strategicznych tworzących synergie biznesowe i ekosystemowe.
2.3. Etapy finansowania: Ostrożność w rundach wczesnych, skupienie na sprawdzonych biznesach
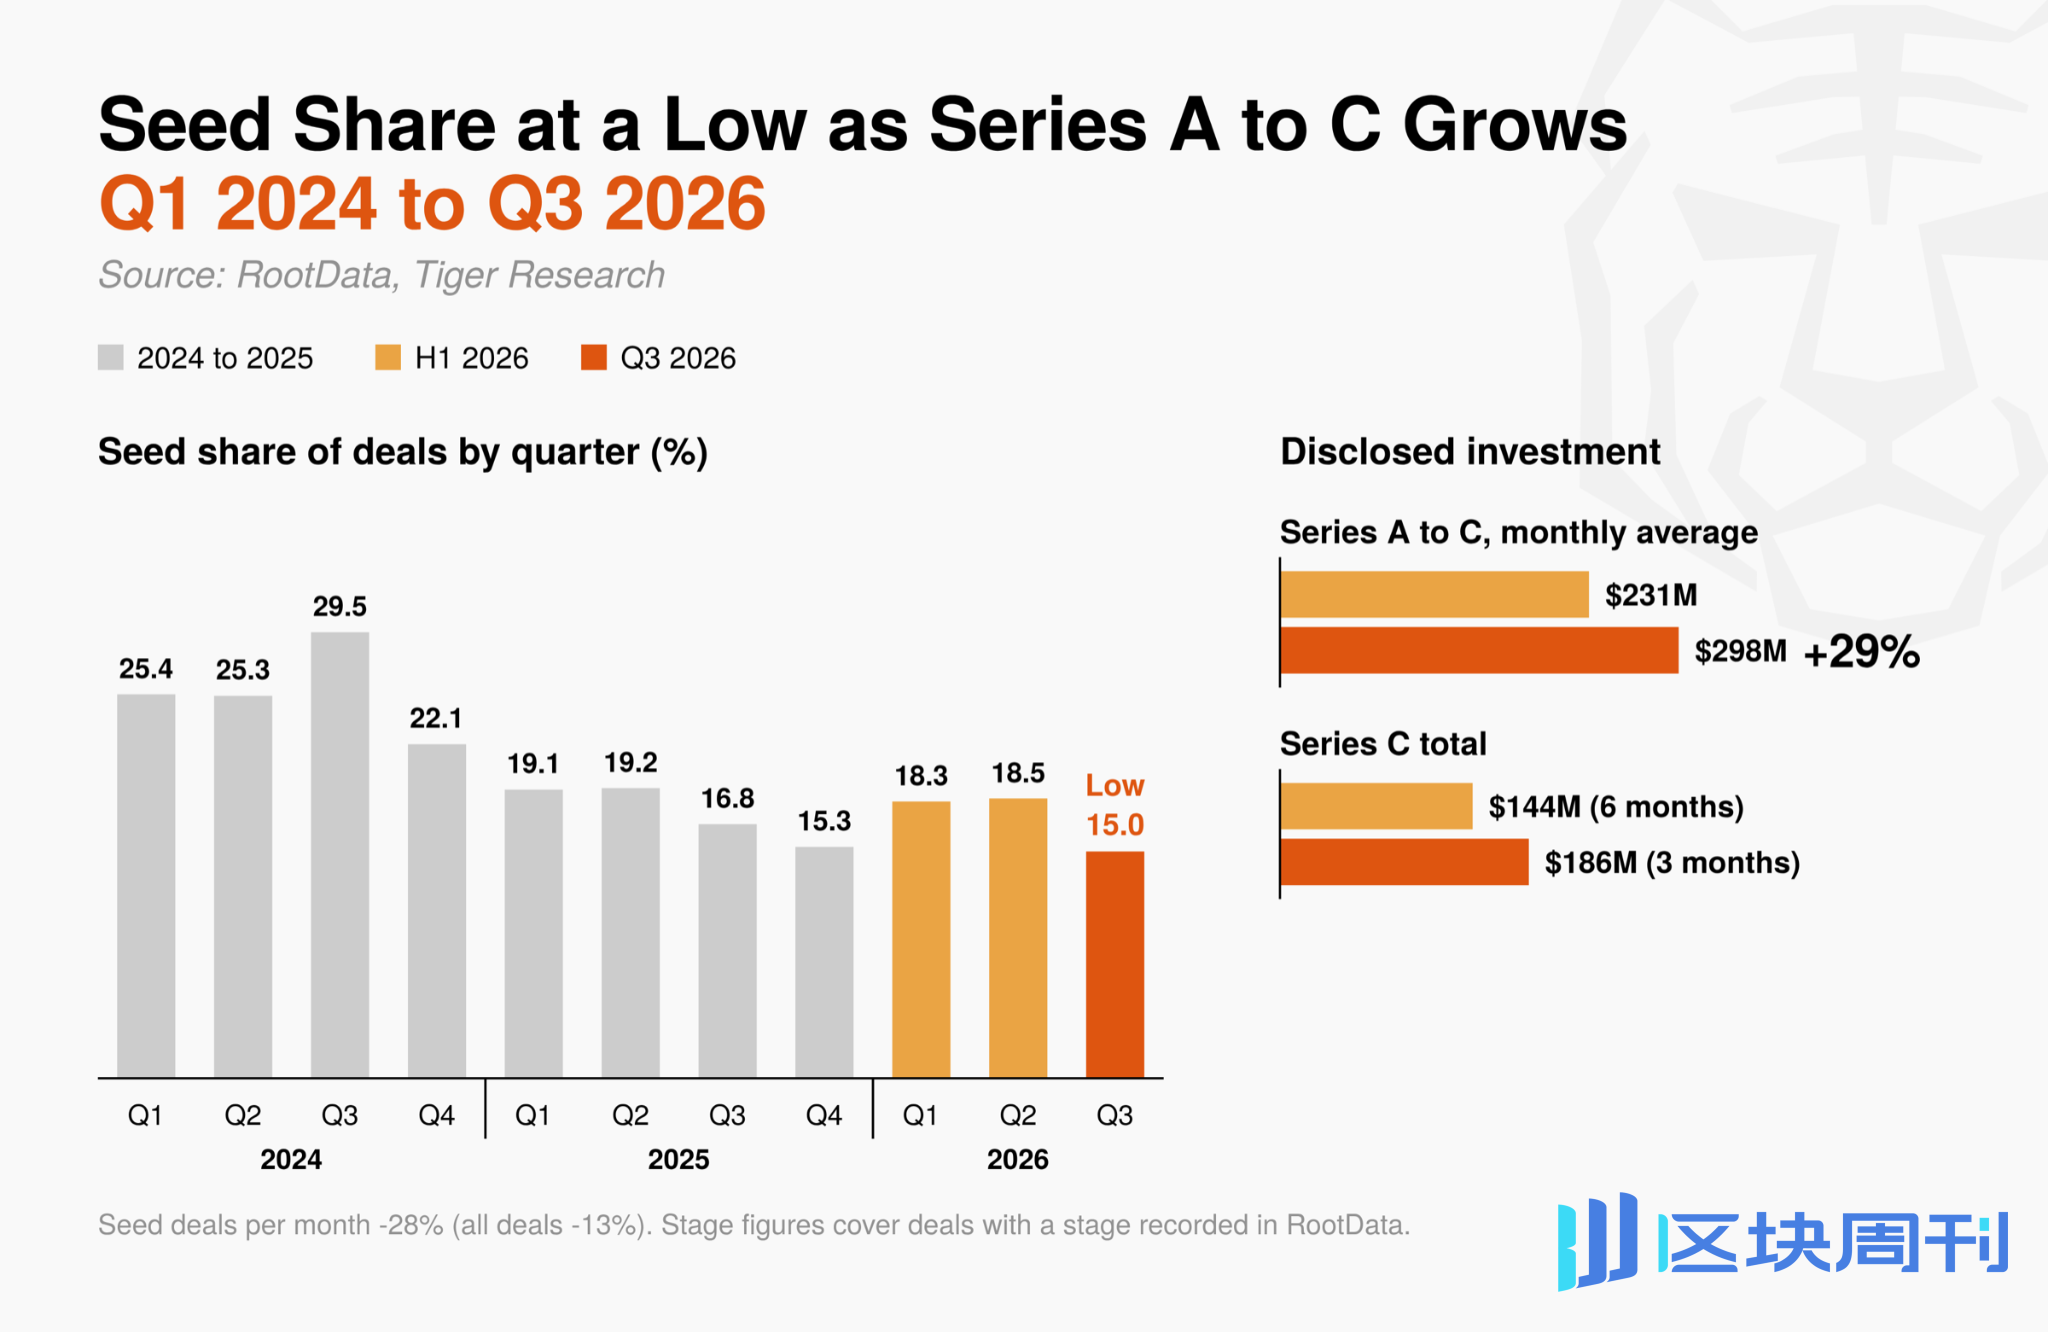
Inwestorzy nie są skłonni podejmować nieudowodnionego ryzyka. Rundy zalążkowe stanowiły 15,0% wszystkich transakcji, co jest najniższym udziałem kwartalnym od 2024 roku. Średnia miesięczna liczba transakcji zalążkowych spadła o 28%, ponad dwukrotnie więcej niż 13% spadek ogólnej liczby transakcji.
Ujawnione kwoty inwestycji w rundach od serii A do C wzrosły o 29% kwartał do kwartału, a same finansowania serii C w trzecim kwartale przekroczyły sumę za całą pierwszą połowę roku.
Inwestowanie na wczesnym etapie rozkłada kapitał na dużą liczbę małych projektów, licząc na kilka sukcesów dla wysokich zysków. Aby ten model działał, kolejni inwestorzy muszą kontynuować kupowanie udziałów lub tokenów przy wyższych wycenach.
Ponieważ inwestycje korporacyjne ogólnie stały się bardziej ostrożne w trzecim kwartale, oczekiwania rynkowe co do takich kolejnych inwestycji wydają się osłabły. Inwestorzy zamiast tego skoncentrowali środki na rundach ekspansji dla firm, które już udowodniły swój biznes poprzez przychody i licencje.
Jeeves i EDX Markets zarówno zakończyły finansowanie serii C w trzecim kwartale. Są to firmy zajmujące się infrastrukturą płatniczą i handlową i odzwierciedlają ten sam wzorzec. Kryteria inwestycyjne rynku przesuwają się z harmonogramów emisji tokenów na rzeczywiste dowody biznesowe.
2.4. Metody finansowania: notowania giełdowe i finansowanie dłużne przewyższają finansowanie kapitałem własnym
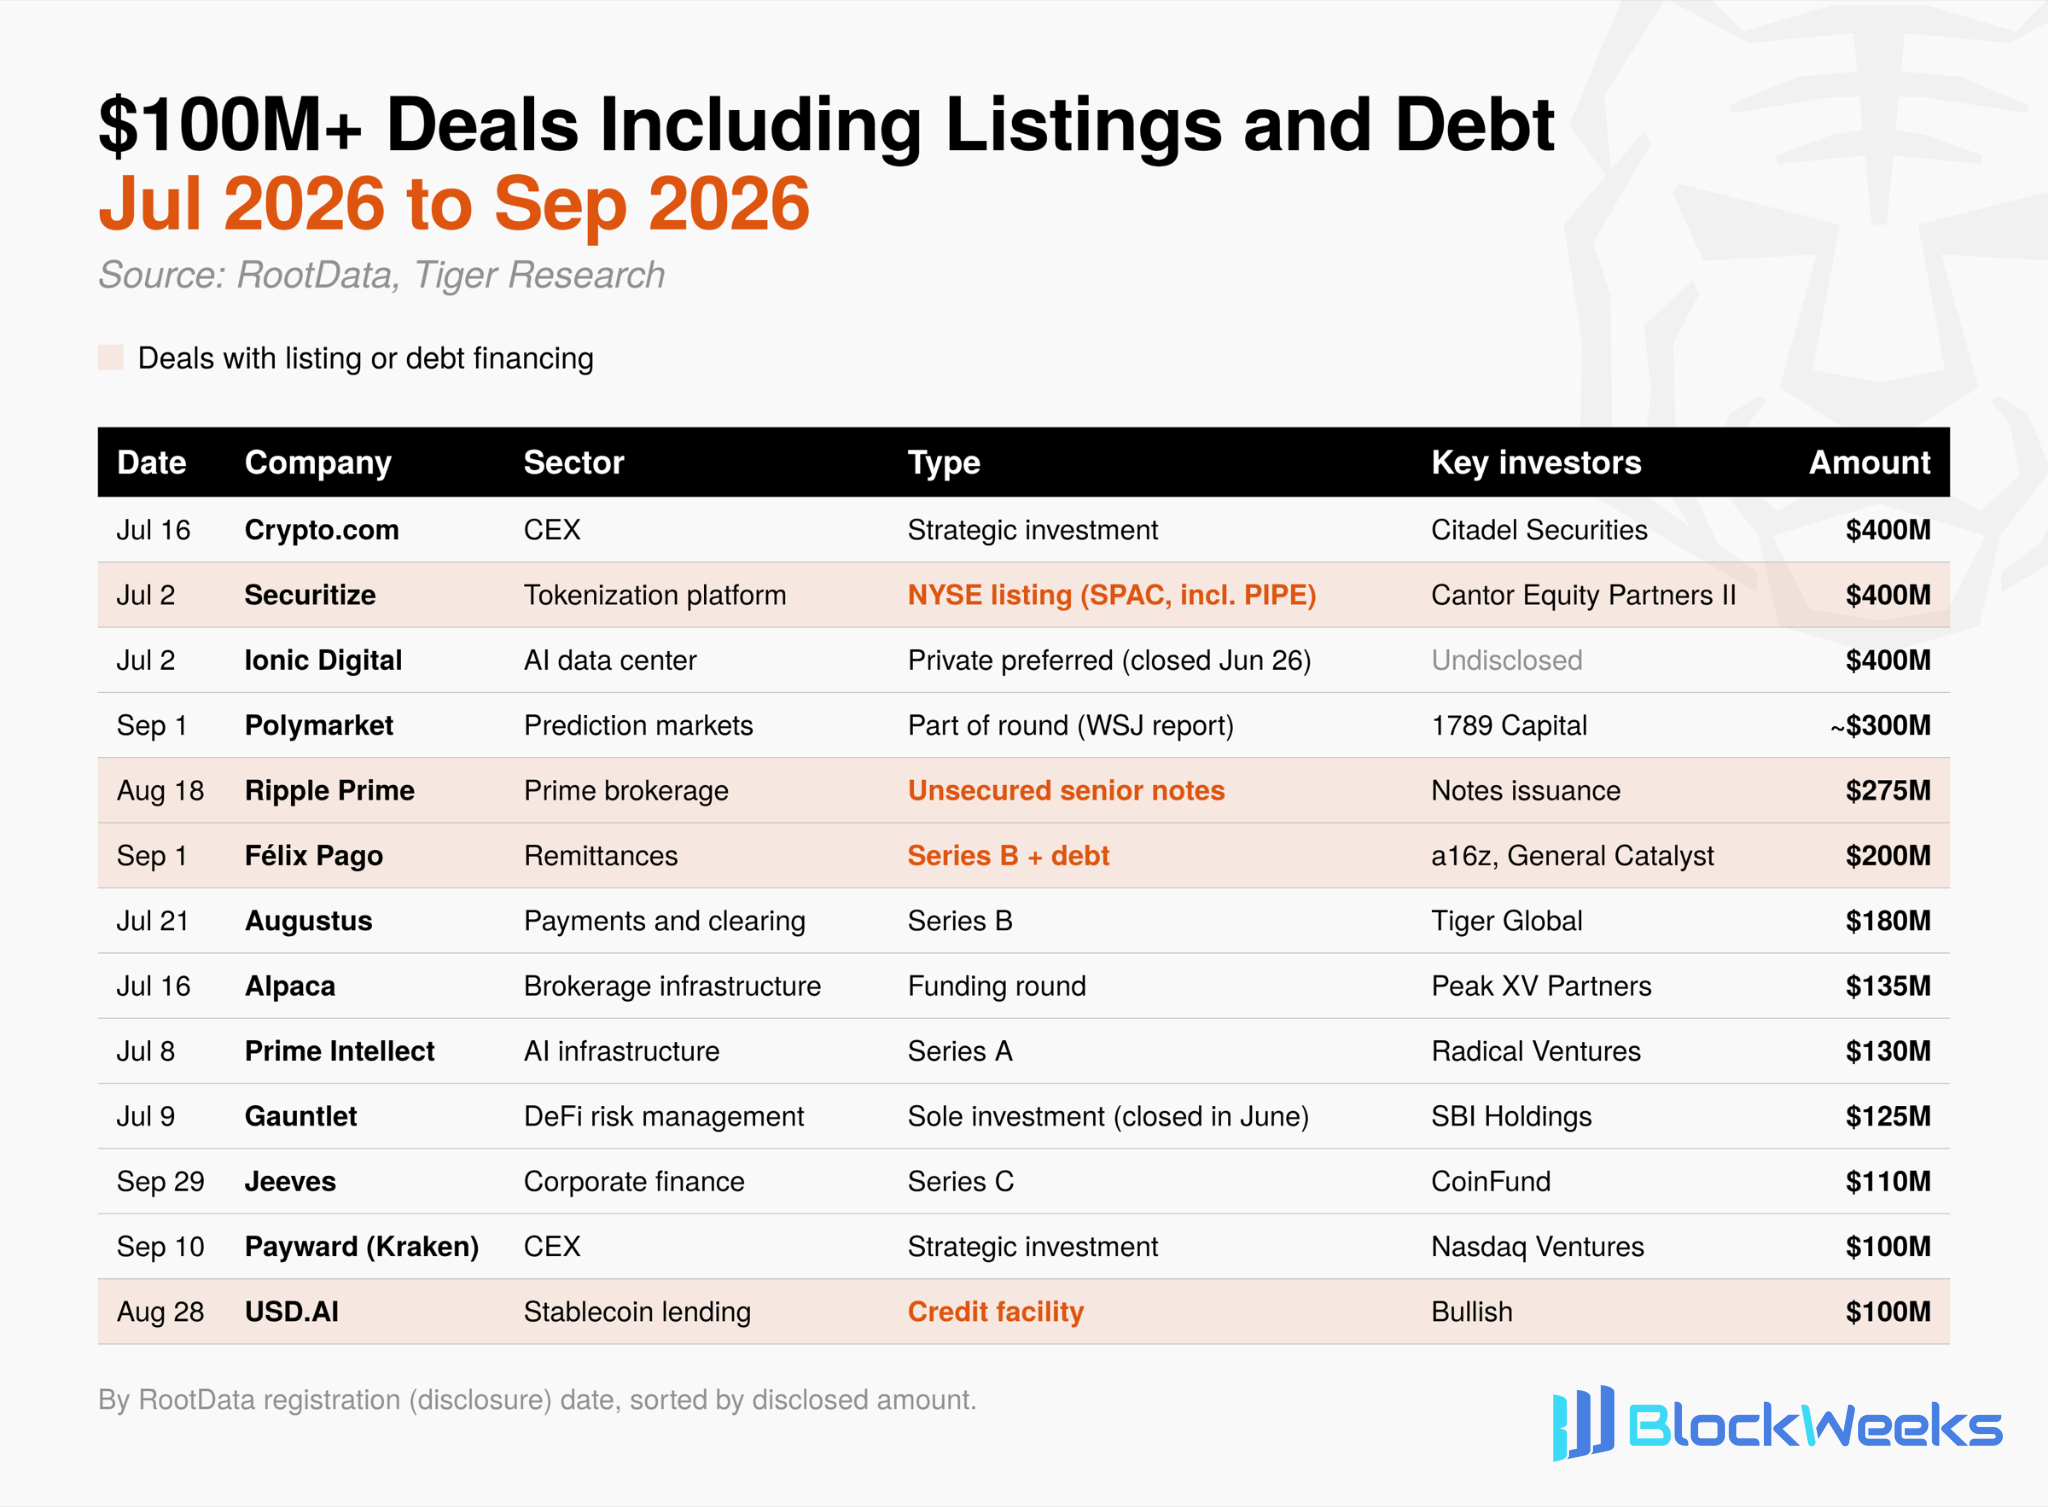
Duże ilości kapitału w trzecim kwartale pochodziły również spoza kapitału własnego venture. Spośród 13 transakcji o wartości ponad 100 milionów dolarów, 4 obejmowały notowania giełdowe lub finansowanie dłużne.
Securitize weszło na Nowojorską Giełdę Papierów Wartościowych poprzez fuzję z SPAC, a Ripple Prime wyemitowało 275 milionów dolarów w niezabezpieczonych obligacjach senioralnych. W ujęciu miesięcznym finansowanie kapitałem własnym venture i strategicznym spadło o 24%, podczas gdy finansowanie dłużne wzrosło z 70 milionów do 190 milionów dolarów, a pozyskiwanie funduszy poprzez notowania giełdowe wzrosło z 80 milionów do 150 milionów dolarów.
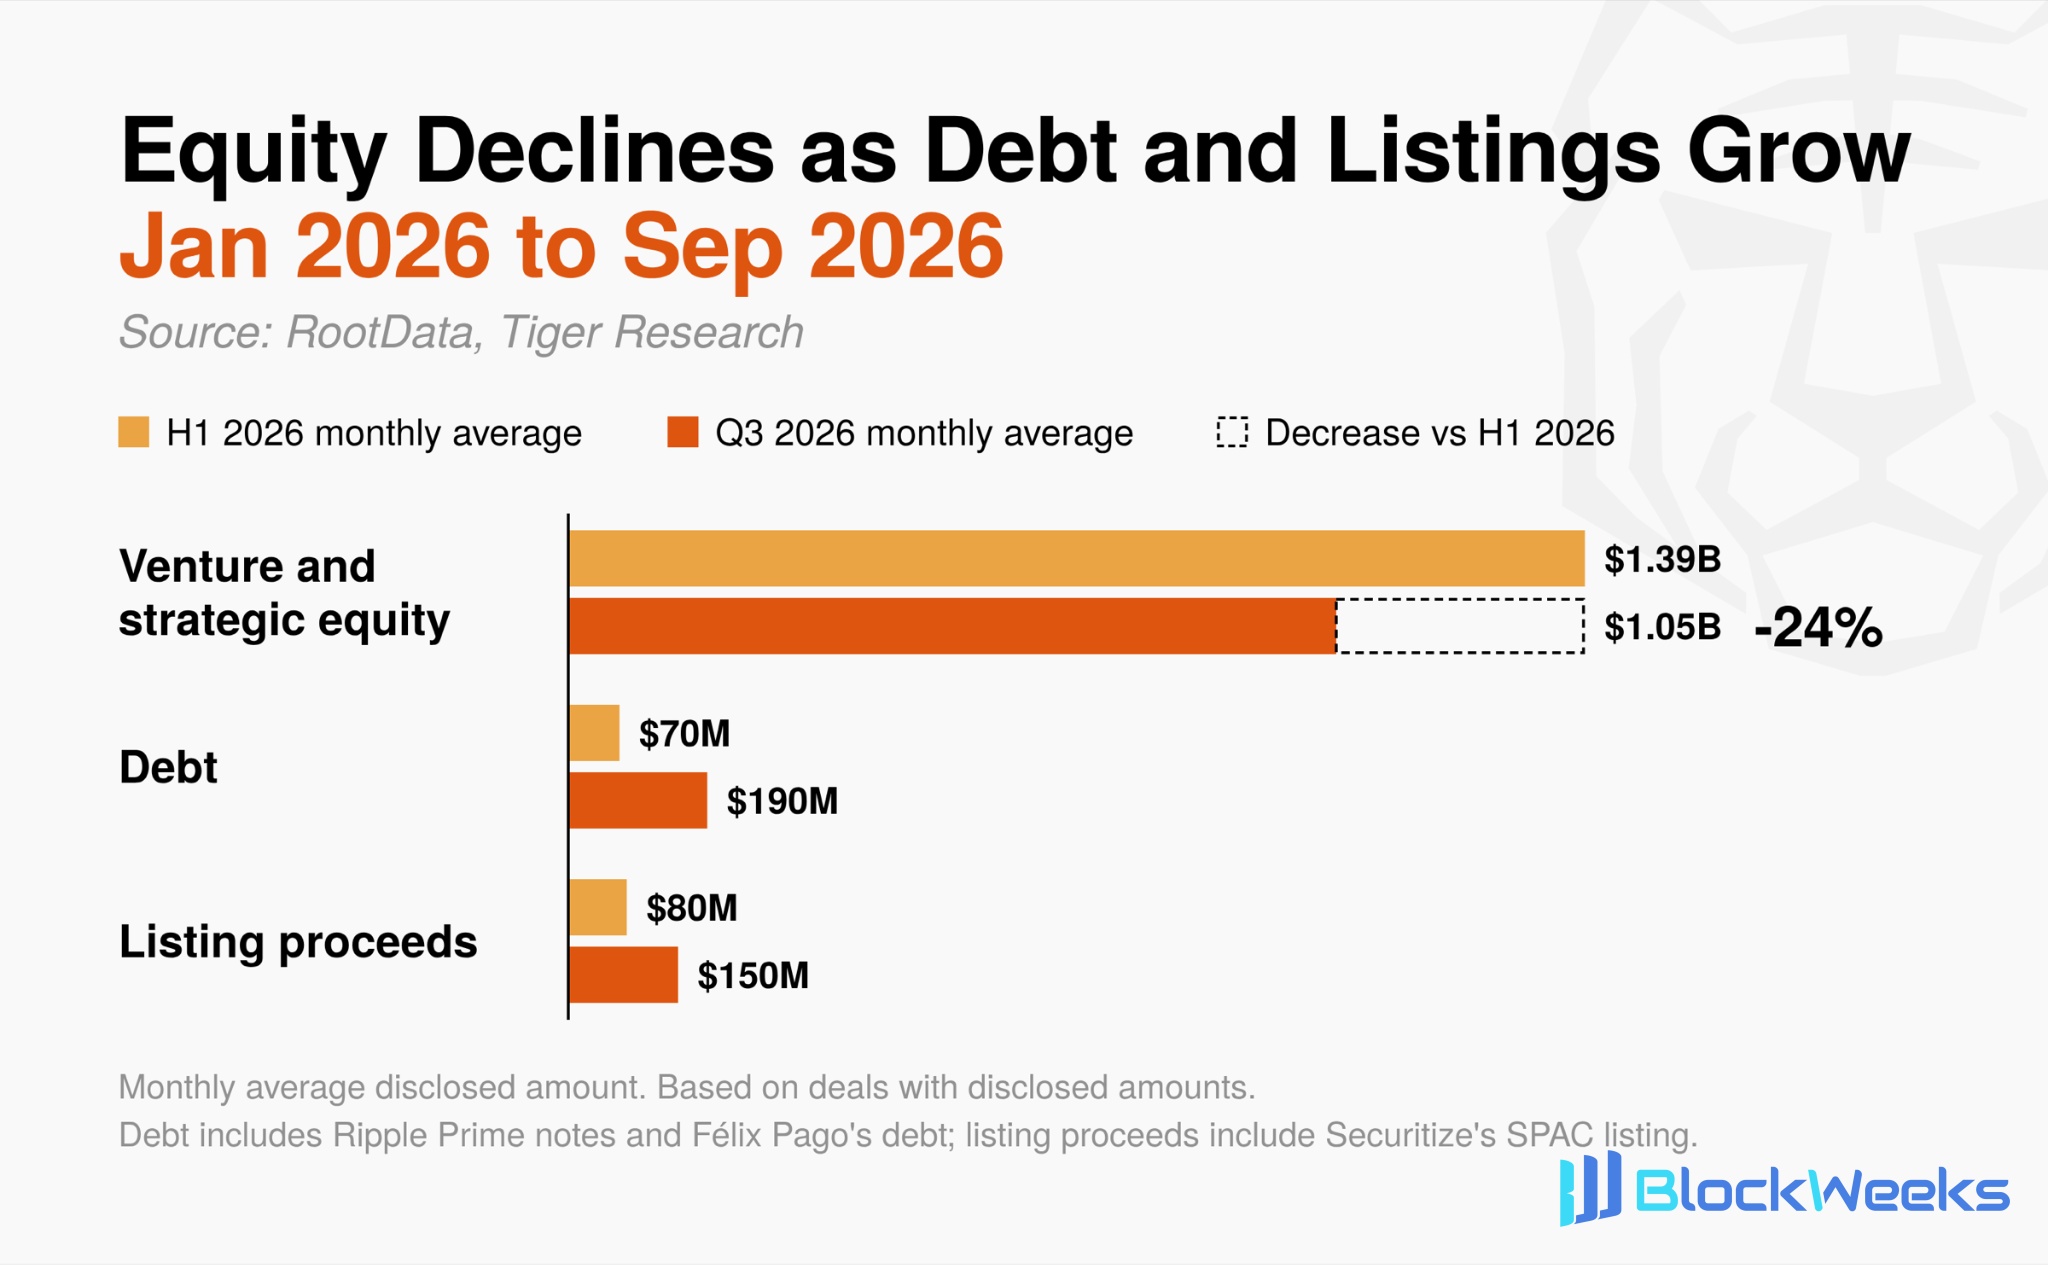
Obligacje i notowania giełdowe wymagają albo zdolności do spłaty, albo wyceny z rynku publicznego. W pierwszej połowie roku finansowanie dłużne pochodziło głównie od firm zarządzających skarbcem Bitcoin, takich jak Metaplanet pożyczający na zakup Bitcoin.
W trzecim kwartale firmy posiadające przepływy pieniężne, takie jak brokerzy prime, przekazy pieniężne i pożyczki stablecoinowe, pożyczały na rozwój swoich działalności. Podstawa spłaty przesunęła się z ceny Bitcoin na przepływy pieniężne przedsiębiorstw. Niektóre firmy mogą teraz finansować się jak zwykłe przedsiębiorstwa i nie potrzebują już kapitału venture, co może zawęzić rolę VC do wczesnego etapu.
2.5 Sektory: Kapitał koncentruje się na infrastrukturze związanej z tradycyjnymi finansami
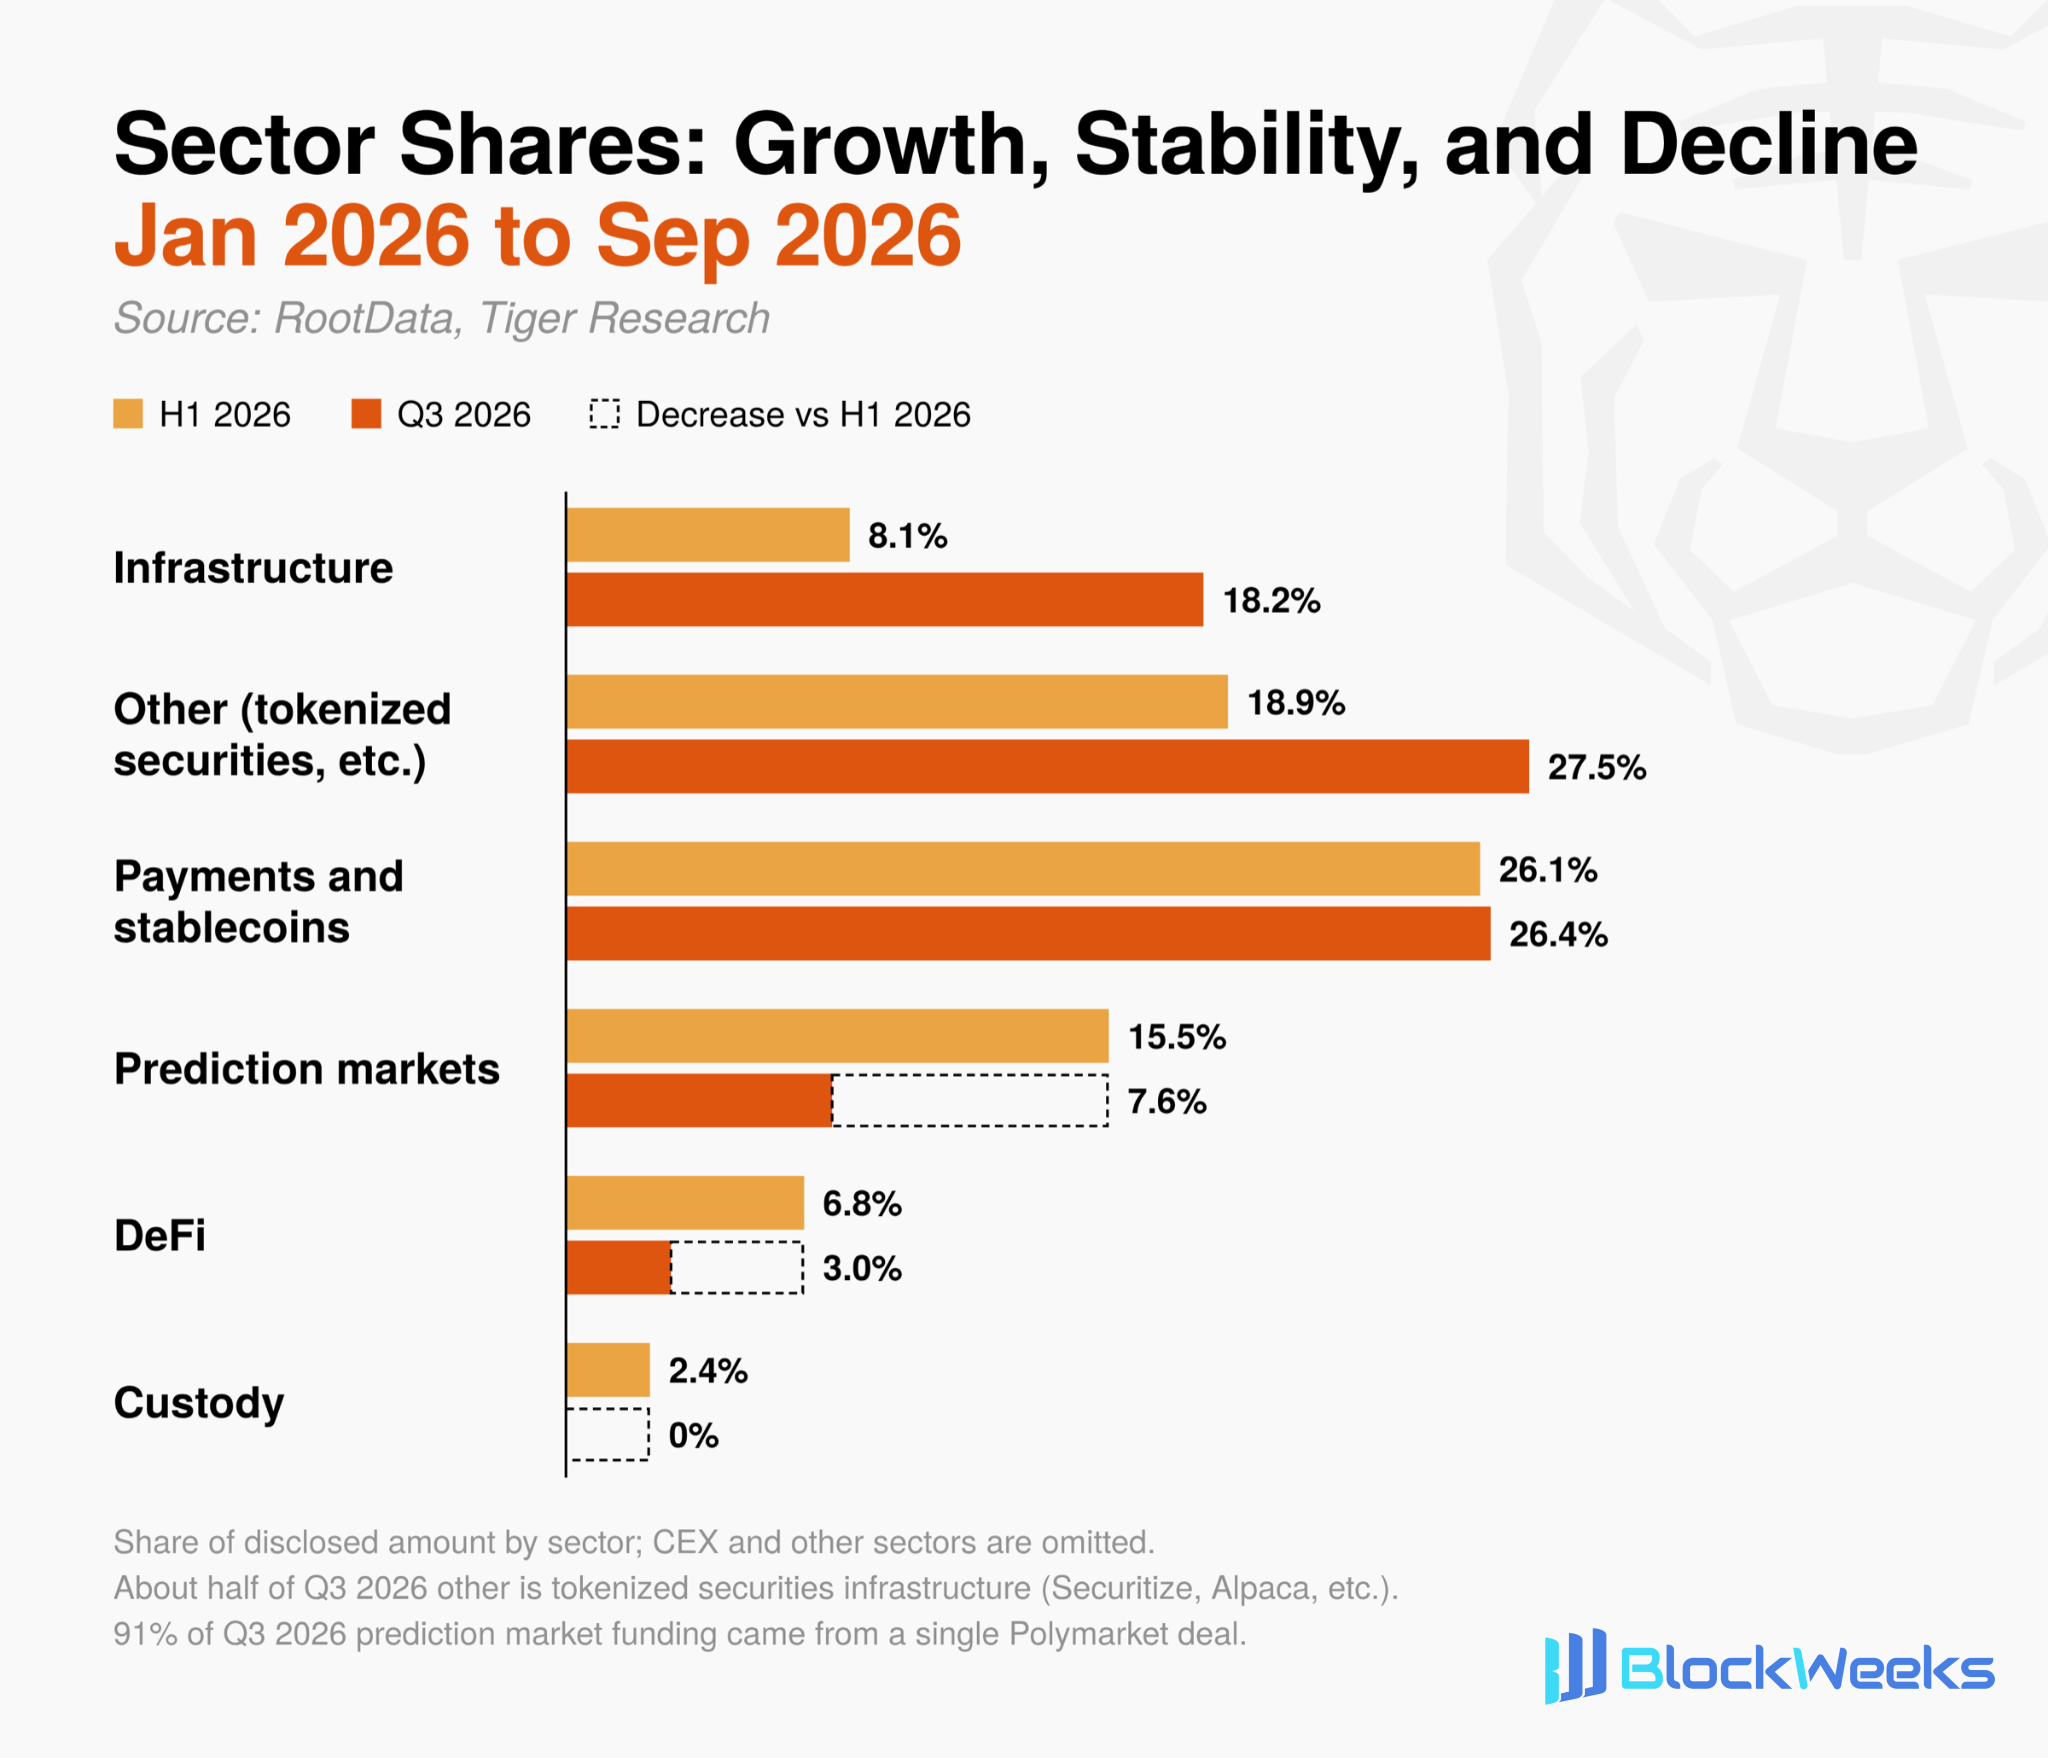
Według sektorów, kapitał w trzecim kwartale płynął do obszarów łączących tradycyjne finanse z ekosystemem krypto, a nie do nowych protokołów warstwy 1 i warstwy 2.
Udział sektora infrastruktury w ujawnionych inwestycjach wzrósł ponad dwukrotnie z 8,1% w pierwszej połowie roku do 18,2%. Wzrost pochodził z transakcji związanych ze sztuczną inteligencją, a nie z nowych głównych sieci blockchain. Liderami były Ionic Digital, która przeniosła swoją działalność do centrów danych AI, oraz firma zajmująca się infrastrukturą szkoleniową AI Prime Intellect.
Spośród kapitału sklasyfikowanego jako „inne”, około połowa trafiła do infrastruktury tokenizowanych papierów wartościowych, takiej jak Securitize i Alpaca. Płatności i stablecoiny były jedynym sektorem, którego udział pozostał niezmieniony.
W przeciwieństwie do tego, sektory niezwiązane ściśle z tradycyjnymi finansami przyciągnęły znacznie mniej kapitału. Na rynkach predykcyjnych pojedyncza transakcja Polymarket o wartości około 300 milionów dolarów stanowiła 91% inwestycji w trzecim kwartale. Inwestycje w DeFi spadły o 71%, liczba transakcji również spadła, a jej udział wyniósł tylko 3,0%. Największą transakcją DeFi była Cari Network, sieć tokenów depozytowych wspierana przez amerykańskie banki regionalne. Nie było nowych inwestycji w usługi powiernicze, a aktywność ograniczała się do konsolidacji wśród ugruntowanych firm, takich jak przejęcie działalności handlowej NYDIG przez BitGo.
W trzecim kwartale kapitał płynął tylko do ugruntowanych firm, które już posiadają licencje i zatwierdzenia regulacyjne, lub do projektów związanych z tradycyjnymi instytucjami finansowymi, takimi jak banki. Inwestycje wyraźnie przesunęły się z projektów budujących nowy ekosystem krypto na kanały dystrybucji i infrastrukturę potrzebną do wejścia tradycyjnego kapitału finansowego na rynek krypto.
3. Implikacje dla różnych uczestników rynku
Pomimo odbicia cen, kapitał napływający do firm krypto w trzecim kwartale pozostał ograniczony. Kapitał zmienił jednak swoje cele: małe przejęcia dodające określone zdolności zastąpiły duże transakcje, a inwestorzy strategiczni dążący do rozszerzenia własnych platform byli bardziej widoczni niż finansowi inwestorzy wiodący.
Kapitał koncentrował się również na firmach, które udowodniły swoją działalność poprzez przychody i licencje, a nie na projektach na wczesnym etapie. W miarę kontynuacji trendów kontroli i fundamentów wspomnianych w poprzednim raporcie, poniższe sekcje wymieniają główne zadania stojące przed różnymi uczestnikami rynku.
3.1 Firmy kryptowalutowe i założyciele
Przygotuj się na dłuższy cykl finansowania na wczesnym etapie: spadek liczby rund seed w trzecim kwartale był szybszy niż średnia rynkowa. Przed kolejną rundą firmy powinny konserwatywnie przeliczyć swój runway, aby mogły osiągnąć konkretne kamienie milowe, takie jak przychody, licencje lub ważne partnerstwa.
Przejrzyj warunki inwestycji strategicznych: kapitał od VC powiązanych z CEX wciąż napływa, ale może wiązać się z warunkami, takimi jak wymóg zobowiązania do korzystania z konkretnego CEX lub blockchaina. Firmy powinny z wyprzedzeniem sprawdzić, czy te warunki ograniczą przyszłe inwestycje finansowe lub sprzedaż firmy.
Buduj zdolności regulacyjne i licencyjne: ostatni nabywcy koncentrują się na zdolnościach, które można wykorzystać natychmiast, takich jak licencje papierów wartościowych, sieci płatnicze i infrastruktura handlowa, a nie na całej firmie. Firmy rozważające sprzedaż lub partnerstwo powinny wyjaśnić swoje kluczowe kompetencje i sposób, w jaki pasują do działalności potencjalnych partnerów.
Wykorzystuj bardziej zróżnicowane metody finansowania: firmy o stabilnych przepływach pieniężnych mogą rozważyć tradycyjne finansowanie, takie jak emisja obligacji lub linie kredytowe, aby zmniejszyć rozwodnienie kapitału własnego.
3.2 Tradycyjne instytucje finansowe i przedsiębiorstwa
Wejdź na rynek poprzez przejęcia: w przypadku nowych firm kryptowalutowych przejęcie wyspecjalizowanej firmy z licencjami i doświadczeniem operacyjnym może być bardziej efektywne niż budowanie infrastruktury wewnętrznie. Fuzje i przejęcia wokół infrastruktury, licencji i zdolności handlowych stale rosną.
Oceniaj transakcje na podstawie rzeczywistych warunków: patrzenie tylko na ujawnione kwoty transakcji nie pozwala określić, jak rynek wycenia te firmy. Nabywcy powinni priorytetowo traktować dopasowanie do własnej działalności i współpracować z profesjonalnymi doradcami, aby sprawdzić, czy transakcja może stworzyć wartość poza ceną.
3.3 Inwestorzy i uczestnicy detaliczni
Podchodź ostrożnie do wiadomości o finansowaniu: ogłoszenia o finansowaniu VC nie powinny być automatycznie postrzegane jako sygnały kupna. Duże sprzedaże tokenów i nadwyżkowe zyski z handlu z przeszłości są trudniejsze do oczekiwania w obecnym rynku, a inwestorzy detaliczni powinni zdawać sobie sprawę, że potencjał wzrostu wczesnych pozycji jest ograniczony.
Oceniaj projekty na podstawie fundamentów: projekty należy oceniać według struktury przychodów, zgodności regulacyjnej i powiązań z tradycyjnymi finansami, a nie według harmonogramów emisji tokenów lub krótkoterminowych wiadomości.
Rynek kryptowalut wychodzi poza krótkoterminowe oczekiwania i zmierza w kierunku demonstrowania rzeczywistej wartości i praktycznego zastosowania. Niektórzy inwestorzy mogą żałować takich zmian, ale transformacja rynku w branżę może być postrzegana jako zdrowy rozwój.
Uczestnicy rynku, którzy potrafią rozpoznać tę strukturalną zmianę i wzmocnić swoją kluczową konkurencyjność oraz zarządzanie ryzykiem, będą lepiej przygotowani na następny etap rynku.
Dane i metodologia
Źródło danych: Dane od stycznia 2024 do września 2026 są oparte na API RootData, obejmują 3515 rund finansowania, oznaczonych według daty rejestracji RootData. Ionic Digital i Gauntlet, zakończone w czerwcu, ale ogłoszone w lipcu, są liczone w trzecim kwartale. Spośród 195 rekordów trzeciego kwartału RootData, dwa nie były inwestycjami: jeden to partnerstwo na rzecz uruchomienia DEX między Robinhood i dYdX Labs, a drugi to członkostwo w sojuszu instytucjonalnym Ethereum. Te dwa zostały wykluczone, pozostawiając 193 transakcje do analizy.
Podstawa kwot: Kwoty w tym raporcie są sumą transakcji z ujawnionymi kwotami. Spośród 193 transakcji w trzecim kwartale, 112 ujawniło kwoty; spośród 441 transakcji w pierwszej połowie roku, 286 ujawniło kwoty. Transakcje z nieujawnionymi kwotami nie są uwzględniane, więc rzeczywisty wolumen jest większy niż pokazane liczby. Runda finansowania Raven odnotowana w RootData jako 90 milionów dolarów została wykluczona, ponieważ oryginalne źródło pokazało, że ta liczba była wyceną, a nie kwotą inwestycji.
Kwota fuzji i przejęć: Ujawnione kwoty fuzji i przejęć oraz udział fuzji i przejęć w spadku na poziomie 83%, wyłącznie na podstawie transakcji z kwotami odnotowanymi w RootData. Transakcje z ujawnionymi kwotami, ale nieodnotowane w RootData, takie jak Circle i Tazapay, które według dokumentów SEC wyniosły 400 milionów dolarów, oraz Mirae Asset i Korbit, około 141,4 miliarda KRW, około 100 milionów dolarów, są odnotowane osobno w głównym tekście. Porównanie fuzji i przejęć w trzecim kwartale odnosi się do danych kwartalnych Architect Partners.
Typ finansowania: Fuzje i przejęcia są zgodne z typami rund RootData. Finansowanie publiczne obejmuje IPO, finansowanie po notowaniu i notowanie Securitize. Dług obejmuje finansowanie dłużne, obligacje Ripple Prime i część dłużną rundy Félix Pago. Sprzedaż tokenów obejmuje rundy OTC i sprzedaży publicznej. Wszystkie pozostałe transakcje są klasyfikowane jako inwestycje kapitałowe venture capital i strategiczne, co obejmuje również zakupy udziałów istniejących akcjonariuszy, takie jak Hana Financial Group i Samsung Securities kupujące udziały Dunamu w pierwszej połowie roku.
Porównanie pierwszej połowy roku z trzecim kwartałem: Ponieważ oba okresy różnią się długością (sześć miesięcy i trzy miesiące), zarówno liczba transakcji, jak i kwoty są przeliczane na średnie miesięczne w celu porównania. Dane za pierwszą połowę roku zostały ponownie obliczone na podstawie późniejszych korekt danych RootData (441 transakcji, wcześniej 435).
Etap finansowania: Dane według etapu, takie jak rundy zalążkowe i serie A do C, obejmują wyłącznie transakcje z etapami zarejestrowanymi w RootData (143 z 193 w trzecim kwartale). Na przykład seria C Fasset i seria B Augustus nie są uwzględnione w statystykach etapów, ponieważ RootData nie zarejestrowała ich etapów.
Klasyfikacja sektorowa: Każda transakcja jest przypisana do jednego sektora na podstawie tagów projektów RootData i jest priorytetowo klasyfikowana do bardziej szczegółowych sektorów modeli biznesowych w następującej kolejności: rynki predykcyjne, CEX, przechowywanie, płatności i stablecoiny, DeFi, gry, NFT, media społecznościowe i rozrywka, infrastruktura. Duże transakcje bez tagów są klasyfikowane ręcznie po przeanalizowaniu działalności, a transakcje, których nie można dopasować do żadnego sektora, są liczone jako inne.
Transakcje z udziałem instytucji: Transakcje, w których uczestniczył co najmniej jeden inwestor sklasyfikowany przez RootData jako firma lub podmiot instytucjonalny. Jest to ta sama definicja co „transakcje z udziałem tradycyjnych instytucji finansowych” w poprzednim raporcie.
Transakcje z bezpośrednim udziałem tradycyjnych instytucji finansowych: Transakcje, w których uczestniczył co najmniej jeden bank, firma papierów wartościowych, firma zarządzająca aktywami, operator giełdy, sieć płatnicza, agencja ratingowa lub firma danych, tradycyjny animator rynku lub ramię inwestycyjne którejkolwiek z powyższych. Transakcje bez informacji o inwestorach w RootData nie są uwzględniane w statystykach, więc ten udział jest wartością konserwatywną. Na przykład przejęcie udziałów Dunamu przez Hana Financial Group i Samsung Securities w pierwszej połowie roku oraz inwestycja regionalnego banku amerykańskiego w Cari Network w trzecim kwartale nie zostały policzone, ponieważ nie można było uzyskać informacji o inwestorach. Inwestorzy zidentyfikowani poprzez dopasowanie słów kluczowych zostali wszyscy sprawdzeni jeden po drugim, a firmy fintech, takie jak PayPal, Stripe, Robinhood i Nium, nie są uwzględniane jako tradycyjne instytucje finansowe.
Weryfikacja kluczowych transakcji: Kluczowe transakcje trzeciego kwartału wspomniane w tekście zostały wszystkie zweryfikowane krzyżowo z komunikatami prasowymi firm, dokumentami regulacyjnymi i raportami głównych mediów. Transakcje będące na etapie umowy (S&P Global i OpenZeppelin, Nasdaq i LeveL Markets, Circle i Tazapay) nie zostały jeszcze sfinalizowane.
Wskaźniki rynkowe: Cena Bitcoina i kwartalne stopy zwrotu opierają się na dziennych cenach zamknięcia BTC/USDT na Binance (UTC). Indeks Crypto Fear & Greed pochodzi z Alternative.me, a przepływy netto amerykańskich spotowych ETF-ów Bitcoin pochodzą z danych SoSoValue cytowanych przez Investing.com. Głosowanie nad ustawą CLARITY i wyłączenia SEC opierają się na zapisach głosowań Senatu USA i powiązanych raportach dotyczących ogłoszeń SEC.
Warunki użytkowania
Tiger Research zezwala na uczciwe wykorzystanie swoich raportów. „Uczciwe wykorzystanie” to zasada, która zasadniczo pozwala na wykorzystanie某些 treści do celów interesu publicznego, o ile nie szkodzi to wartości komercyjnej materiału. Jeśli wykorzystanie jest zgodne z celem uczciwego wykorzystania, raport może być używany bez uprzedniej zgody. Jednak przy cytowaniu raportów Tiger Research należy 1) wyraźnie wskazać źródło jako „Tiger Research” oraz 2) dołączyć logo Tiger Research. Reorganizacja i publikacja materiału wymaga osobnych negocjacji. Nieautoryzowane wykorzystanie raportu może skutkować podjęciem kroków prawnych.