Przegląd
SoFi przeniosło rozliczenia stablecoinowe z eksperymentu finansowego do działającej infrastruktury kartowej. 22 września 2026 r. SoFi Bank i Mastercard ogłosiły, że SoFiUSD jest obecnie używany do rozliczania transakcji w programie kart debetowych i kredytowych SoFi, który ma przetwarzać ponad 25 miliardów dolarów w ujęciu rocznym. Liczba ta odnosi się do wolumenu transakcji przepływających przez program kartowy, a nie do kapitalizacji rynkowej lub podaży w obiegu SoFiUSD.
To wydarzenie ma znaczenie, ponieważ blockchain jest wstawiany do warstwy rozliczeniowej, a nie do doświadczenia płatności konsumenckich. Posiadacze kart mogą nadal korzystać z Mastercard w znany sposób, a sprzedawcy nie muszą posiadać stablecoina tylko dlatego, że SoFi rozlicza swoje zobowiązania za pomocą SoFiUSD. Autoryzacja, komunikacja w sieci kartowej i akceptacja u sprzedawców pozostają częścią szerszej infrastruktury płatniczej Mastercard.
To sprawia, że ten model rozliczeń stablecoinowych jest ważniejszy niż kolejna funkcja płatności kryptowalutowych. Stablecoiny zaczynają pełnić rolę tradycyjnie obsługiwaną przez pieniądz bankowy w instytucjonalnych sieciach płatniczych. Jeśli model się skalibruje, najważniejsza adopcja może nastąpić w dużej mierze poza zasięgiem wzroku: konsumenci nadal płacą kartami, podczas gdy banki i firmy płatnicze coraz częściej używają programowalnych dolarów cyfrowych do przenoszenia płynności za kulisami.
Najważniejsze wnioski
- SoFi migruje program kartowy, który ma przekroczyć 25 miliardów dolarów w ujęciu rocznym, na rozliczenia w SoFiUSD.
- Liczba 25 miliardów dolarów reprezentuje wolumen transakcji kartowych, a nie podaż SoFiUSD.
- Konsumenci i sprzedawcy nie muszą bezpośrednio wchodzić w interakcje ze stablecoinem.
- Blockchain zmienia przede wszystkim warstwę rozliczeniową, a nie cały przepływ płatności Mastercard.
- Długoterminową szansą jest całodobowy przepływ płynności między regulowanymi instytucjami finansowymi.
Dlaczego SoFi przenosi 25 mld USD na rozliczenia stablecoinowe?
Co dokładnie jest przenoszone onchain?
Płatności kartowe nie są jedną operacją. Transakcja zwykle przechodzi przez autoryzację, rozrachunek i rozliczenie. Autoryzacja określa, czy płatność powinna zostać zatwierdzona, rozrachunek oblicza zobowiązania między uczestniczącymi instytucjami, a rozliczenie to etap, na którym wartość jest ostatecznie transferowana między tymi instytucjami. Ogłoszenie SoFi jest ważne, ponieważ dotyczy tej ostatniej warstwy, a nie próby przebudowania całego doświadczenia kartowego wokół technologii blockchain.
Używanie SoFiUSD do rozliczeń oznacza, że SoFi może wywiązywać się z zobowiązań finansowych związanych z kartami za pomocą aktywa blockchain denominowanego w dolarach, emitowanego przez SoFi Bank, podczas gdy Mastercard nadal zapewnia globalną sieć łączącą emitentów, akceptantów i sprzedawców. Klient może nadal zbliżyć kartę w sklepie, a sprzedawca może nadal otrzymywać środki poprzez istniejące relacje płatnicze. Zmienia się infrastruktura używana między instytucjami finansowymi, gdy transakcje wymagają rozliczenia finansowego.
To rozróżnienie zapobiega ważnemu nieporozumieniu. Transakcje Mastercard nie stały się nagle transakcjami blockchain od początku do końca. Sieć kartowa nadal pełni funkcje, które czynią Mastercard użytecznym w globalnej skali, podczas gdy rozliczenia stablecoinowe zapewniają alternatywną szynę do przenoszenia wartości między regulowanymi uczestnikami.
Dlaczego rozliczenia mają większe znaczenie niż funkcja płatności kryptowalutowych przy kasie?
Konsumenckie produkty płatności kryptowalutowych często wymagają od użytkowników lub sprzedawców podjęcia wyraźnej decyzji o posiadaniu lub akceptowaniu aktywów cyfrowych. Ogranicza to adopcję, ponieważ obie strony muszą zmienić zachowanie. Infrastruktura rozliczeniowa działa inaczej: jeśli bank może poprawić wewnętrzny przepływ płynności za pomocą stablecoina bez zmiany doświadczenia klienta, adopcja blockchain może skalować się bez wymagania, aby miliony użytkowników rozumiały tę technologię.
Dlatego posunięcie SoFi jest potencjalnie bardziej doniosłe niż umożliwienie klientom płacenia bezpośrednio stablecoinami. Funkcja ekonomiczna, która ulega zmianie, znajduje się głęboko w stosie płatniczym. SoFiUSD może stać się częścią sposobu rozliczania zobowiązań instytucjonalnych, nawet gdy ani posiadacz karty, ani sprzedawca nie myśli o transakcji jako o płatności kryptowalutowej.
W infrastrukturze płatniczej niewidoczna adopcja może być ważniejsza niż widoczna adopcja. Technologia nie musi stać się marką konsumencką, jeśli konsekwentnie zmniejsza tarcie rozliczeniowe, poprawia dostępność płynności lub wydłuża godziny operacyjne za istniejącymi produktami finansowymi.
Jak działają rozliczenia stablecoinowe wewnątrz Mastercard?
Czy sprzedawca musi posiadać SoFiUSD?
Nie. Sprzedawca nie musi stawać się posiadaczem stablecoina tylko dlatego, że SoFi używa SoFiUSD do rozliczeń. Sieć Mastercard nadal łączy akceptantów, emitentów i dostawców usług płatniczych, podczas gdy rozliczenia stablecoinowe działają między uczestniczącymi instytucjami finansowymi.
Zachowuje to jedną z największych zalet istniejącej infrastruktury kartowej: sprzedawcy nie muszą przeprojektowywać systemów kasowych za każdym razem, gdy zmienia się aktywo rozliczeniowe. Sprzedawca może nadal akceptować Mastercard, podczas gdy banki eksperymentują z różnymi formami pieniądza rozliczeniowego za siecią.
Ta architektura pokazuje również, dlaczego stablecoiny mogą uzupełniać, a nie zastępować sieci kart. Wartość Mastercard nie ogranicza się do transferu pieniędzy. Obejmuje ona akceptację, kontrolę oszustw, routing, procesy sporów, zgodność oraz relacje z instytucjami finansowymi na całym świecie. Stablecoiny mogą ulepszyć jedną warstwę finansową, pozostawiając te usługi nienaruszone.
Dlaczego rozliczenia stablecoinami mogą działać 24/7?
Tradycyjne rozliczenia finansowe są często kształtowane przez godziny operacyjne banków, terminy graniczne, weekendy i święta. Sieci blockchain mogą pozostać dostępne w sposób ciągły, co oznacza, że aktywo rozliczeniowe w postaci stablecoina może potencjalnie przemieszczać się poza konwencjonalnymi godzinami bankowymi.
Dla emitenta karty może to poprawić zarządzanie płynnością. Zamiast czekać na następne okno bankowe, aby przemieścić środki rozliczeniowe, instytucja może być w stanie przenosić płynność denominowaną w dolarach w czasach, gdy konwencjonalne kanały są mniej dostępne. Korzyść ekonomiczna nie polega wyłącznie na szybszych transakcjach; chodzi o większą kontrolę nad tym, kiedy kapitał może się przemieszczać.
Jednak dostępność blockchain 24/7 nie oznacza, że każdy element systemu płatności automatycznie staje się dostępny 24/7. Banki, procesy zgodności, mechanizmy wykupu i zewnętrzni partnerzy rozliczeniowi nadal mają własne ograniczenia operacyjne. Rozliczenia stablecoinami mogą zmniejszyć niektóre tarcia czasowe, ale nie eliminują wszystkich zależności instytucjonalnych.
Dlaczego skala 25 miliardów dolarów ma znaczenie?
Liczba sygnalizuje przejście od pilotażu do infrastruktury produkcyjnej
Najważniejszą interpretacją liczby 25 miliardów dolarów jest skala operacyjna. SoFi twierdzi, że jej program kartowy ma przetwarzać ponad 25 miliardów dolarów w ujęciu rocznym, a bank migruje program do rozliczeń w SoFiUSD. To przenosi przypadek użycia poza ograniczoną demonstrację blockchain obejmującą niewielką grupę transakcji.
Tej liczby nie należy mylić z emisją SoFiUSD o wartości 25 miliardów dolarów. Aktywo rozliczeniowe może obsługiwać wolumeny transakcji znacznie większe niż jego pozostająca w obiegu podaż, ponieważ ta sama jednostka pieniądza może być wielokrotnie wykorzystywana w wielu transakcjach. Istotną metryką jest zatem to, ile aktywności płatniczej przepływa przez system, a nie to, ile stablecoinów pozostaje trwale w obiegu.
Z perspektywy infrastruktury to rozróżnienie jest kluczowe. Przyjęcie stablecoinów jest często mierzone poprzez kapitalizację rynkową, ale prędkość rozliczeń może ostatecznie stać się równie ważna. Stosunkowo niewielkie saldo stablecoina, które wielokrotnie rozlicza zobowiązania instytucjonalne, może generować znaczącą aktywność gospodarczą.
Na co powinni zwracać uwagę inwestorzy zamiast podaży stablecoinów?
Przepustowość transakcji, efektywność płynności i częstotliwość rozliczeń mogą dostarczać bardziej użytecznych sygnałów niż sama podaż w obiegu. Jeśli SoFiUSD jest wielokrotnie używany do rozliczania zobowiązań kartowych, jego znaczenie finansowe może rosnąć nawet bez dramatycznego wzrostu liczby pozostających w obiegu tokenów.
Niezawodność operacyjna to kolejna kluczowa metryka. Rozliczenia stablecoinami muszą działać przez zmienne rynki, weekendy, wysokie wolumeny transakcji i okresy stresu bankowego. Przyjęcie na skalę produkcyjną będzie zależeć mniej od tego, czy transfery blockchain są technicznie szybkie, a bardziej od tego, czy cały proces rozliczeniowy pozostaje niezawodny.
Następnym ważnym kamieniem milowym byłaby zatem ekspansja poza własny program kartowy SoFi. Jeśli dodatkowe banki, fintechy, sprzedawcy lub klienci Galileo zaczną używać SoFiUSD poprzez infrastrukturę Mastercard, model mógłby ewoluować od wewnętrznej poprawy rozliczeń do szerszego standardu sieci płatniczej.
Rozliczenia stablecoinami a tradycyjne rozliczenia kartowe
Co faktycznie zmienia się w stosie płatniczym?
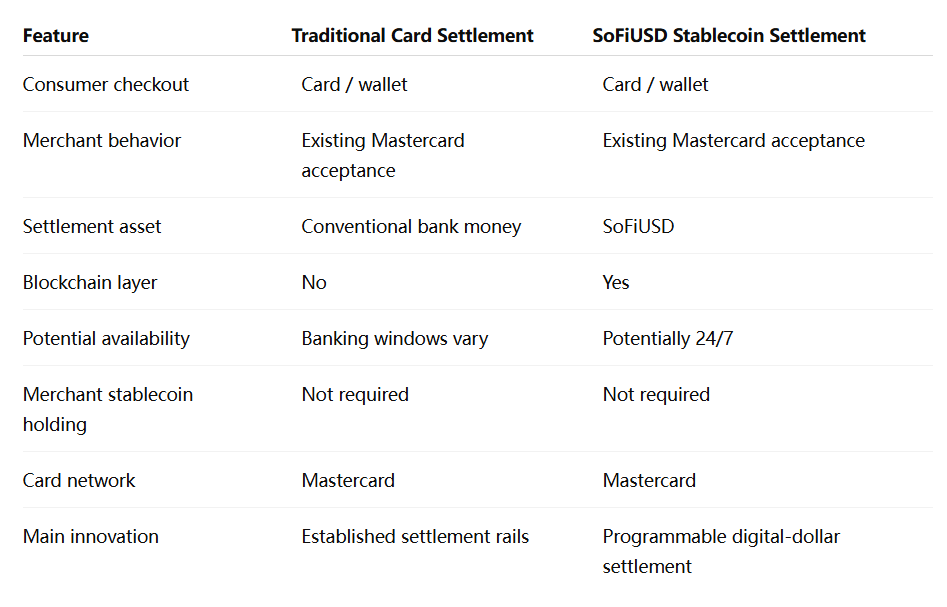
Porównanie pokazuje, że model SoFi jest ewolucyjny, a nie rewolucyjny z perspektywy konsumenta. Doświadczenie przy kasie pozostaje znajome, podczas gdy infrastruktura finansowa pod nim się zmienia.
To prawdopodobnie ważny wzorzec w instytucjonalnym przyjęciu blockchain. Technologie, które skalują się najskuteczniej, mogą nie zastępować dojrzałych interfejsów; mogą ulepszać przepływ kapitału pod nimi.
Dlaczego stablecoin emitowany przez bank zmienia profil ryzyka?
SoFiUSD różni się od wielu stablecoinów natywnych dla kryptowalut, ponieważ jest emitowany przez SoFi Bank, N.A., bank o krajowej licencji regulowany przez Office of the Comptroller of the Currency. SoFi twierdzi, że token jest wymienialny 1:1 na dolary amerykańskie i zabezpieczony głównie rezerwami gotówkowymi.
Ta struktura emitowana przez bank może być atrakcyjna dla użytkowników instytucjonalnych, ponieważ stablecoin istnieje w ramach ustalonego systemu bankowego i nadzorczego. Podnosi to również ważne rozróżnienie między stablecoinami emitowanymi przez banki, tokenizowanymi depozytami i stablecoinami niebankowymi. Wszystkie te produkty mogą funkcjonować jako cyfrowe dolary, ale stojące za nimi roszczenie prawne, struktura rezerw i traktowanie regulacyjne różnią się.
Użytkownicy instytucjonalni będą zatem oceniać więcej niż tylko szybkość transakcji. Prawa do umorzenia, skład rezerw, traktowanie w przypadku upadłości, nadzór i interoperacyjność z istniejącymi systemami bankowymi mogą ostatecznie zdecydować, która forma pieniądza cyfrowego stanie się preferowana do rozliczeń.
Jakie są główne ryzyka i ograniczenia?
Rozliczenia stablecoinami nie eliminują ryzyka systemu finansowego
Przeniesienie rozliczeń do blockchaina nie eliminuje ryzyka płynności, operacyjnego ani regulacyjnego. Stablecoin nadal potrzebuje wiarygodnych rezerw i mechanizmów umorzenia, a uczestniczące instytucje muszą utrzymywać bezpieczne systemy zdolne do prawidłowego przenoszenia aktywów. Dostępność blockchaina to tylko jedna część procesu end-to-end.
Interoperacyjność może również stać się wyzwaniem, jeśli wiele banków wyemituje własne stablecoiny. System płatności z dziesiątkami odrębnych cyfrowych dolarów mógłby odtworzyć fragmentację, którą infrastruktura blockchain ma rzekomo redukować. Wspólne standardy, kompatybilność międzyłańcuchowa i niezawodna konwersja między aktywami rozliczeniowymi stałyby się zatem coraz ważniejsze.
Pojawia się także kwestia koncentracji. Jeśli działalność rozliczeniowa stanie się zależna od niewielkiej liczby emitentów stablecoinów, systemów smart kontraktów lub sieci blockchain, awarie operacyjne mogłyby wpłynąć na większe części infrastruktury płatniczej niż ma to miejsce dzisiaj.
Jasność regulacyjna określi, jak daleko model może się rozwinąć
Status SoFi jako regulowanego banku krajowego daje projektowi silne fundamenty instytucjonalne, ale regulacje dotyczące stablecoinów wciąż ewoluują. Przepisy regulujące rezerwy, umorzenie, traktowanie kapitałowe i użycie transgraniczne mogą wpłynąć na to, jak banki wdrażają cyfrowe aktywa rozliczeniowe.
Największa szansa może pojawić się, jeśli regulatorzy pozwolą rozliczeniom stablecoinami współistnieć z konwencjonalnymi ramami płatności i bankowości, bez zmuszania instytucji do obsługi całkowicie odrębnych systemów. Największym ograniczeniem byłoby fragmentaryczne środowisko regulacyjne, w którym ten sam cyfrowy dolar otrzymuje istotnie różne traktowanie w różnych jurysdykcjach.
Dla Mastercard czyni to elastyczność cenną. Wspieranie rozliczeń stablecoinami jako opcji, a nie zamiennika, pozwala sieci stopniowo dostosowywać się, gdy banki i regulatorzy stają się bardziej oswojeni z tym modelem.
Perspektywa MEXC: Stablecoiny stają się niewidoczną infrastrukturą płatniczą
Najsilniejsza forma adopcji stablecoinów może nastąpić, gdy konsumenci przestaną zauważać, że stablecoiny są w ogóle zaangażowane. Model rozliczeń SoFi z Mastercard ilustruje tę możliwość: klient nadal używa karty, sprzedawca nadal widzi znaną sieć płatniczą, ale dolar oparty na blockchainie może coraz częściej znajdować się pod transakcją jako infrastruktura rozliczeń instytucjonalnych.
To zmienia sposób, w jaki należy mierzyć wzrost stablecoinów. Kapitalizacja rynkowa pozostanie ważna, ale szybkość obrotu, wolumen rozliczeń i integracja instytucjonalna mogą stać się bardziej znaczącymi wskaźnikami rzeczywistej adopcji gospodarczej. Stablecoin, który po cichu przetwarza miliardy dolarów zobowiązań płatniczych, może mieć większe znaczenie dla infrastruktury finansowej niż większy token używany głównie do pasywnego przechowywania.
Dla szerszej branży krypto rozwój ten sugeruje również, że konkurencja może przesunąć się z portfeli skierowanych do konsumentów w stronę zaplecza finansowego. Stablecoiny, które zdobędą najgłębszą adopcję instytucjonalną, mogą być tymi, które najskuteczniej integrują się z bankami, sieciami kart, systemami skarbowymi i tokenizowanymi rynkami kapitałowymi.
Rozliczenia stablecoinami przenoszą się do rdzenia płatności
Decyzja SoFi o przeniesieniu programu kartowego, którego roczny wolumen ma przekroczyć 25 miliardów dolarów, na rozliczenia stablecoinami stanowi istotną zmianę w sposobie wykorzystywania infrastruktury blockchain przez tradycyjne finanse. Ważnym wydarzeniem nie jest to, że konsumenci nagle zaczną płacić za codzienne zakupy widocznym saldem stablecoina. Zmiana zachodzi głębiej w systemie, tam gdzie banki rozliczają zobowiązania finansowe po tym, jak transakcje kartowe już się odbyły.
To rozróżnienie wyjaśnia, dlaczego ten ruch ma znaczenie. Stablecoiny zaczynają konkurować nie tylko jako aktywa handlowe czy narzędzia przekazów pieniężnych, ale jako pieniądz rozliczeniowy wewnątrz ugruntowanych sieci płatniczych. Mastercard nadal zapewnia sieć akceptacji, kontrole i relacje instytucjonalne, podczas gdy SoFiUSD wprowadza programowalną warstwę rozliczeń w dolarach, która potencjalnie może działać z większą elastycznością czasową.
Ograniczenia pozostają ważne. 25 miliardów dolarów odnosi się do rocznego wolumenu programu kartowego, a nie do podaży stablecoinów, a rozliczenia blockchainowe nie eliminują ryzyka rezerw, regulacyjnego ani operacyjnego. Szersza adopcja będzie również zależeć od tego, czy inne instytucje znajdą wyraźne korzyści ekonomiczne w przenoszeniu rozliczeń z tradycyjnych torów.
Mimo to ten model rozliczeń stablecoinami pokazuje, jak cyfrowe dolary mogą przenikać do tradycyjnych finansów bez wymagania od użytkowników zmiany zachowania. Jeśli ten wzorzec się utrzyma, stablecoiny mogą stać się najważniejsze nie wtedy, gdy wszyscy świadomie ich używają, ale gdy po cichu staną się częścią infrastruktury przenoszącej pieniądze między regulowanymi instytucjami finansowymi.
Źródła
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.