Przegląd
Mastercard przybliża salda stablecoinów do głównego nurtu handlu poprzez Mastercard Global Money Platform, uruchomioną z BVNK 15 października 2026 r. Platforma łączy globalne możliwości płatnicze Mastercard z infrastrukturą stablecoinów BVNK poprzez jedno API, umożliwiając bankom, fintechom i przedsiębiorstwom przechowywanie walut fiducjarnych i stablecoinów obok siebie, konwersję między nimi w czasie rzeczywistym, emitowanie kart powiązanych ze stablecoinami, dokonywanie lokalnych wypłat bankowych poprzez Mastercard Move oraz zarządzanie przepływami skarbowymi i rozliczeniowymi z jednej warstwy infrastruktury.
Zasięg jest znaczący. Klienci Global Money Platform będą mogli wydawać salda stablecoinów w sieci akceptacji Mastercard obejmującej setki milionów lokalizacji handlowych, a emisja kart jest dostępna w ponad 130 krajach. Mastercard Move dociera już do ponad 17 miliardów punktów końcowych, a lokalne pokrycie płatności ma zostać rozszerzone do ponad 40 walut w ponad 200 krajach i terytoriach w 2027 r.
Jednak płatności stablecoinami Mastercard nie oznaczają, że setki milionów sprzedawców nagle otrzymuje kryptowaluty. Sprzedawca może nadal korzystać ze znanej infrastruktury akceptacji kart i rozliczeń w walucie lokalnej, podczas gdy stablecoiny działają za przepływem płatności. To rozróżnienie może być najważniejszą cechą platformy: masowa adopcja stablecoinów może zależeć mniej od przekształcania sprzedawców w użytkowników kryptowalut, a bardziej od uczynienia pieniądza blockchain interoperacyjnym z używanymi już przez nich torami płatniczymi.
Najważniejsze wnioski
- Mastercard i BVNK uruchomiły Global Money Platform jako połączoną warstwę infrastruktury fiducjarnej i stablecoinowej.
- Salda stablecoinów mogą stać się wydawalne w sieci Mastercard obejmującej setki milionów lokalizacji handlowych.
- Zasięg sprzedawców nie oznacza, że sprzedawcy muszą bezpośrednio otrzymywać stablecoiny lub je przechowywać.
- Mastercard Move łączy platformę z ponad 17 miliardami punktów końcowych do lokalnych wypłat.
- Większą szansą jest integracja stablecoinów z istniejącymi kartami, przepływami skarbowymi i bankowymi, a nie budowanie odrębnej sieci płatności kryptowalutowych.
Jak faktycznie działają płatności stablecoinami Mastercard?
Global Money Platform została zaprojektowana wokół interoperacyjności, a nie zastępowania waluty fiducjarnej. W jej centrum znajduje się konto wielowalutowe, na którym tradycyjne waluty i stablecoiny mogą współistnieć. Banki, fintechy i przedsiębiorstwa mogą używać jednego API do otrzymywania środków, zarządzania saldami, konwersji między formami pieniądza i kierowania płatności przez różne tory zgodnie z potrzebami transakcji. Firma może zatem używać stablecoinów do jednej części swojej struktury płynności, kontynuując korzystanie z rachunków bankowych i lokalnych sieci płatniczych w innych obszarach.
Wydatki kartą rozszerzają ten model na warstwę sprzedawcy. Klient lub firma może finansować wydatki z obsługiwanych sald stablecoinów za pomocą karty powiązanej ze stablecoinami, podczas gdy Mastercard łączy transakcję z istniejącą siecią akceptacji. Sprzedawca nie musi instalować portfela blockchain ani przeprojektowywać kasy na konkretny token. Zamiast tego cyfrowe aktywo może zostać przekonwertowane i skierowane przez infrastrukturę, która jest już kompatybilna z głównym nurtem akceptacji kart.
Aby uzyskać dodatkowy kontekst, w jaki sposób Mastercard osiągnął ten etap, zobacz analizę MEXC dotyczącą przejęcia BVNK przez Mastercard i jej strategii stablecoinowej. Przejęcie zostało sfinalizowane w sierpniu 2026 r. i dało Mastercard infrastrukturę do przechowywania, przenoszenia, zarządzania i konwersji wartości między walutami fiducjarnymi a stablecoinami.
Czy setki milionów sprzedawców akceptuje teraz stablecoiny bezpośrednio?
Nie. Mastercard czyni wydatki finansowane stablecoinami kompatybilnymi ze swoją siecią sprzedawców; nie wymaga, aby każdy sprzedawca w tej sieci akceptował aktywa blockchain bezpośrednio.
To ważne rozróżnienie, ponieważ bezpośrednia adopcja przez sprzedawców historycznie była jednym z największych tarć w płatnościach kryptowalutowych. Sprzedawca, który bezpośrednio akceptuje stablecoina, może potrzebować infrastruktury portfela, monitorowania blockchain, polityk skarbowych, usług konwersji i procedur obsługi aktywów cyfrowych. Wymaganie wszystkich tych zmian, zanim stablecoiny będą mogły być wydawane na dużą skalę, spowolniłoby adopcję.
Mastercard skutecznie oddziela źródło środków od doświadczenia sprzedawcy. Obsługiwany użytkownik może przechowywać cyfrowe pieniądze, podczas gdy sprzedawca może nadal działać w znanej infrastrukturze płatniczej. Stablecoin staje się jednym z możliwych torów finansowania i rozliczeń w większym systemie płatności, a nie nowym systemem płatności, do którego każdy sprzedawca musi niezależnie dołączyć.
To zmienia równanie adopcji. Pytanie przesuwa się z „Czy każdy sprzedawca zaakceptuje stablecoiny?” na „Czy salda stablecoinów mogą zachowywać się jak zwykła siła nabywcza wszędzie tam, gdzie istniejąca infrastruktura płatnicza już działa?”
Dlaczego warstwa sprzedawcy ma większe znaczenie niż kolejny portfel kryptowalutowy
Portfele stablecoinów są już zdolne do transferu wartości globalnie, często o każdej porze dnia. Trudniejszym problemem komercyjnym jest połączenie tej wartości z miejscami, w których firmy i konsumenci faktycznie muszą ją wydawać. Technicznie wydajna płatność blockchain ma ograniczoną użyteczność, jeśli każdy sprzedawca, dostawca lub wykonawca musi niezależnie przyjąć ten sam portfel i token.
Podejście Mastercard wykorzystuje sieć kartową jako warstwę interoperacyjności między tymi dwoma światami. Zamiast budować odrębny wszechświat handlowców dla stablecoinów, Global Money Platform łączy salda blockchain z akceptacją płatności, która już istnieje. Pozwala to stablecoinowi zapewnić źródło finansowania, podczas gdy Mastercard obsługuje pomost do konwencjonalnej infrastruktury komercyjnej.
Ta architektura może istotnie zmniejszyć zakres zmian w zachowaniu wymaganych po stronie odbiorcy. Handlowcy mogą nadal wyceniać towary w walucie lokalnej, obsługiwać istniejące systemy punktów sprzedaży i uzgadniać transakcje za pośrednictwem ustalonych kanałów. Złożoność stablecoinów może pozostać skoncentrowana w infrastrukturze backendowej używanej przez platformę, emitenta i dostawcę płatności.
Implikacja jest ważna dla adopcji stablecoinów. Dystrybucja może mieć większe znaczenie niż bezpośrednia akceptacja. Stablecoin nie musi koniecznie mieć milionów handlowców, którzy go przechowują; potrzebuje niezawodnej infrastruktury zdolnej do konwersji jego wartości na dowolną formę, którą ci handlowcy już akceptują.
Jedna platforma łączy waluty fiducjarne, stablecoiny i istniejące szyny płatnicze
Mastercard opisuje Global Money Platform jako modułowy system obejmujący wysyłanie, odbieranie, wymianę, przechowywanie, wydawanie i zarabianie. Wyróżnia go to od prostej karty kryptowalutowej, ponieważ produkt jest skierowany do szerszych przepływów finansowych dla banków, fintechów i firm, a nie tylko do płatności konsumenckich.
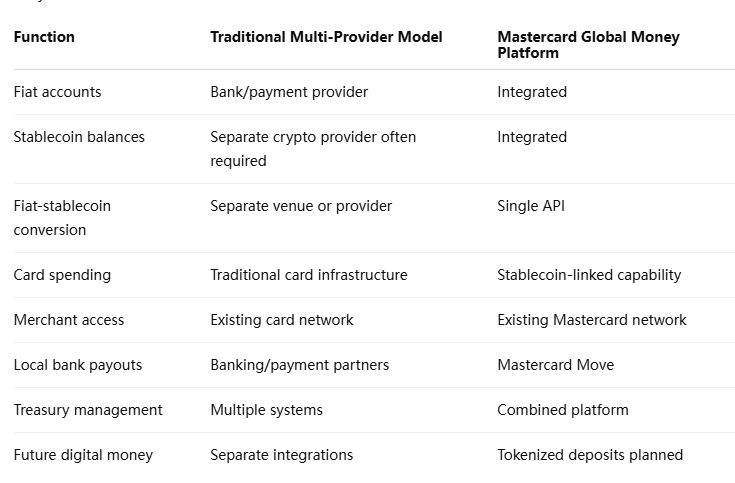
Zaletą jest konsolidacja operacyjna. Fintech, który dziś chce obsługiwać stablecoiny, może wymagać odrębnych relacji dla portfeli, wymiany, emisji kart, lokalnych wypłat i zarządzania skarbem. Każda integracja dodaje pracę związaną ze zgodnością, zarządzaniem płynnością i uzgadnianiem. Mastercard i BVNK próbują zredukować większą część tego stosu do jednej warstwy infrastruktury.
To również wyjaśnia, dlaczego platformę lepiej rozumieć jako infrastrukturę wielu walut, a nie produkt wyłącznie dla stablecoinów. Mastercard oczekuje, że waluty fiducjarne, stablecoiny i ostatecznie dodatkowe regulowane formy pieniądza, takie jak tokenizowane depozyty, będą współistnieć. Celem strategicznym jest kontrolowanie łączności między tymi formami wartości, a nie obstawianie, że jedna całkowicie zastąpi pozostałe.
Dlaczego ruch Mastercard zmienia historię stablecoinów
Płatności kartami konsumenckimi przyciągają najwyraźniejsze nagłówki, ale Mastercard Move może być ważniejszy dla adopcji w przedsiębiorstwach. Sieć dociera do ponad 17 miliardów punktów końcowych, tworząc ścieżki od sald cyfrowych do lokalnych rachunków bankowych i innych miejsc wypłat. Mastercard oczekuje, że odpowiednie pokrycie rozszerzy się do ponad 40 walut w ponad 200 krajach i terytoriach w 2027 roku.
Dla międzynarodowego przedsiębiorstwa problem rzadko ogranicza się do wykonania jednej płatności. Zespoły skarbowe muszą gromadzić pieniądze w różnych walutach, płacić dostawcom w różnych jurysdykcjach, utrzymywać wystarczające salda na lokalnych rachunkach i uzgadniać te przepływy po ich wystąpieniu. Rezultatem może być rozdrobniona płynność i bezczynnie leżąca gotówka tylko dlatego, że środki muszą być wstępnie ulokowane przed terminem płatności.
Global Money Platform jest zaprojektowana, aby połączyć te działania. Firma mogłaby przechowywać wiele walut fiducjarnych i stablecoinów w jednym środowisku, wymieniać je w razie potrzeby i używać lokalnych szyn płatniczych do dostarczania środków na rachunek bankowy odbiorcy. Odbiorca może nigdy nie mieć do czynienia ze stablecoinem.
Prowadzi to do szerszej zasady: użyteczność stablecoinów coraz bardziej zależy od jakości sieci off-ramp w takim samym stopniu jak od samego blockchaina. Szybkie rozliczanie onchain ma ograniczoną wartość dla przedsiębiorstw, jeśli firmy nie mogą efektywnie zamienić tej wartości na wynagrodzenia, płatności dla dostawców lub salda bankowe w walucie lokalnej.
Czy stablecoiny mogą zmniejszyć prefunding i tarcia w kapitale obrotowym?
Potencjalnie. Mastercard konkretnie używa płatności międzynarodowych przedsiębiorstw do zilustrowania problemu: firmy mogą być zmuszone do zarządzania odrębnymi rachunkami, dostawcami płatności i wstępnie finansowanymi saldami na różnych rynkach, wiążąc kapitał tylko po to, aby zapewnić, że płatności mogą być wykonane w razie potrzeby.
Stablecoiny mogą zmienić część tej struktury, ponieważ wartość cyfrowa może przemieszczać się przez granice poza wieloma tradycyjnymi oknami bankowymi. Jeśli firma może centralnie przechowywać płynne salda stablecoinów i konwertować je lub wypłacać w walutach lokalnych, gdy jest to wymagane, może być w stanie zmniejszyć część gotówki, która w przeciwnym razie musiałaby z góry znajdować się na wielu rachunkach.
Jednak korzyść zależy od efektywnego działania całego łańcucha konwersji. Płynność stablecoinów, wycena FX, łączność bankowa, dostępność lokalnych wypłat i pozwolenia regulacyjne – wszystko to wpływa na to, czy nominalnie całodobowy aktyw faktycznie poprawia efektywność kapitału obrotowego. Blockchain może rozliczać w sposób ciągły, podczas gdy lokalny system finansowy odbiorcy wciąż ma ograniczenia operacyjne.
Realistyczna szansa nie polega więc na wyeliminowaniu infrastruktury bankowej. Polega ona na wykorzystaniu stablecoinów do zwiększenia mobilności płynności między środowiskami bankowymi.
Dlaczego Mastercard kupił BVNK?
Premiera zapewnia jaśniejszy obraz logiki strategicznej stojącej za przejęciem BVNK przez Mastercard w sierpniu 2026 roku. Mastercard mógł już emitować karty i łączyć merchantów; BVNK dodał infrastrukturę umożliwiającą firmom przechowywanie, wymianę i przenoszenie stablecoinów obok tradycyjnych walut.
Połączenie obu daje Mastercard kontrolę nad znacznie większą częścią cyklu życia transakcji. Firma nie dodaje po prostu przycisku płatności stablecoinem. Łączy konta, wymianę, karty, wypłaty, zarządzanie skarbem i rozliczenia w ramach wspólnej platformy.
To pozycjonowanie ma znaczenie, ponieważ stablecoiny coraz częściej konkurują z bankowością korespondencką i wyspecjalizowanymi dostawcami płatności w przepływach transgranicznych. Mastercard nie musi wybierać między tradycyjnymi kartami a blockchainowymi torami, jeśli może działać jako orkiestrator między nimi. Firma może zachować swoją sieć dystrybucji, dodając pod nią nowe formy pieniądza.
Global Money Platform to pierwsza duża integracja produktowa po przejęciu BVNK, co czyni ją ważnym testem tego, czy ugruntowane sieci płatnicze mogą wchłonąć stablecoiny, nie zostając przez nie wyparte.
Perspektywa MEXC: Zwycięski tor stablecoinów może być niewidoczny dla merchantów
Najważniejszym osiągnięciem w płatnościach stablecoinowych Mastercard może być to, że merchanci nie muszą stawać się crypto-native. Stablecoiny mogą skalować się jako instrument płatniczy, nawet jeśli osoba otrzymująca płatność nigdy nie otworzy portfela, nie wybierze blockchaina ani nie zarządza saldem tokenów.
To zmienia sposób, w jaki należy mierzyć adopcję. Adresy stablecoinów merchantów nie są jedynym istotnym wskaźnikiem. Wolumen kart finansowanych stablecoinami, lokalne wypłaty, przepływy zarządzania skarbem i aktywność wymiany mogą stać się bardziej znaczące, gdy cyfrowy pieniądz zostanie osadzony w istniejących doświadczeniach płatniczych.
Strategia Mastercard sugeruje również, że warstwa konkurencyjna może przesunąć się w stronę orkiestracji. Jeśli waluty fiducjarne, stablecoiny i tokenizowane depozyty będą współistnieć, cenną infrastrukturą może być system zdolny do określenia, którego toru użyć, wymiany między nimi i dostarczania wartości w formie preferowanej przez odbiorcę.
Masowa adopcja w tym modelu nie wygląda tak, jakby każdy merchant wyświetlał tabliczkę „USDC akceptowane tutaj”. Wygląda tak, że stablecoiny stają się częścią zwykłej infrastruktury płatniczej, a merchanci nie muszą wiedzieć, że zaangażowany był blockchain.
Ryzyka i ograniczenia
Skali sieci Mastercard nie należy mylić z powszechną dostępnością każdej funkcji stablecoinowej.
- Zasięg merchantów nie jest bezpośrednią akceptacją stablecoinów. Merchanci mogą nadal otrzymywać środki w ramach istniejących ustaleń rozliczeniowych.
- Dostępność produktów różni się w zależności od rynku. Emisja kart, lokalne wypłaty i inne funkcje podlegają jurysdykcji i zasięgowi partnerów.
- Ryzyko stablecoinów pozostaje. Ryzyko emitenta, rezerw i wykupu nie znika, ponieważ token jest połączony z Mastercard.
- Koszty wymiany nadal mają znaczenie. Kursy walutowe, spready i opłaty za płatności mogą wpływać na przewagę ekonomiczną nad tradycyjnymi torami.
- Infrastruktura bankowa pozostaje ważna. Lokalne wypłaty ostatecznie zależą od funkcjonujących systemów bankowych i płatniczych.
- Przyszłe możliwości nie są obecnymi możliwościami. Mastercard twierdzi, że tokenizowane depozyty i wsparcie handlu agentowego są częścią przyszłego rozwoju.
- Ryzyko operacyjne blockchaina pozostaje. Zatory sieciowe, infrastruktura portfeli i awarie techniczne mogą nadal wpływać na przepływy cyfrowych pieniędzy.
Największym błędem analitycznym byłoby więc traktowanie platformy jako całkowitego zamiennika bankowości lub rozliczeń kartowych. Została zaprojektowana, aby uczynić różne formy pieniądza interoperacyjnymi, a nie aby każda transakcja była wyłącznie onchain.
Płatności stablecoinowe Mastercard mogą uczynić krypto niewidocznym przy kasie
Płatności stablecoinowe Mastercard reprezentują inną ścieżkę do adopcji niż wczesna wizja krypto, w której zarówno konsumenci, jak i merchanci porzuciliby istniejącą infrastrukturę płatniczą i transakcje przeprowadzali bezpośrednio przez portfele blockchainowe. Global Money Platform zamiast tego zachowuje dużą część znanego doświadczenia komercyjnego, wstawiając możliwości stablecoinowe do infrastruktury finansowej za nim.
To podejście może być bardziej skalowalne. Banki, fintechy i przedsiębiorstwa mogą przechowywać i wymieniać stablecoiny, emitować powiązane karty i korzystać z Mastercard Move do lokalnych wypłat, podczas gdy klienci mogą potencjalnie wydawać salda finansowane stablecoinami w sieci obejmującej setki milionów lokalizacji merchantów. Merchant nie musi przechowywać tokena, aby stablecoin stał się ekonomicznie użyteczny przy kasie.
Znaczenie tego wykracza poza płatności kartowe. Łącząc konta, zarządzanie skarbem, konwersję, wydatki handlowców i wypłaty bankowe, Mastercard pozycjonuje się jako warstwa interoperacyjności między tradycyjnymi pieniędzmi a pieniędzmi tokenizowanymi. Przejęcie BVNK staje się w tym kontekście strategicznie jaśniejsze: Mastercard buduje infrastrukturę wokół stablecoinów, zamiast traktować je jako izolowany produkt płatniczy.
Kluczowym testem będzie rzeczywiste użycie. Wydatki kartowe finansowane stablecoinami, przepływy skarbowe przedsiębiorstw, lokalne wypłaty i wolumen konwersji pokażą, czy Mastercard potrafi przekształcić płynność blockchain w główny nurt aktywności płatniczej. Jeśli się to uda, największy efekt może być niemal niewidoczny dla użytkowników końcowych: stablecoiny mogłyby stać się częścią codziennego handlu bez konieczności, by setki milionów handlowców same stawały się użytkownikami kryptowalut.
Źródła
Mastercard — uruchomienie Global Money Platform:
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — przejęcie BVNK:
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.