Kalshi i S&P Dow Jones Indices (S&P DJI) ogłosili 26 października 2026 r. strategiczną współpracę, łączącą uznane benchmarki finansowe z produktami rynku predykcyjnego i danymi. Zgodnie z umową Kalshi staje się preferowaną platformą rynku predykcyjnego z licencją na oferowanie kontraktów na zdarzenia powiązanych z indeksami S&P DJI, a S&P DJI staje się preferowanym dostawcą do tworzenia nowych indeksów pochodnych od danych rynku zdarzeń Kalshi. Współpraca wprowadza dwie odrębne możliwości komercyjne: wykorzystanie uznanych indeksów finansowych do rozliczania kontraktów na zdarzenia oraz przekształcanie oczekiwań rynku predykcyjnego w standaryzowane produkty informacyjne.
Inicjatywa Kalshi S&P 500 Event Contracts mogłaby wzmocnić relację między rynkami predykcyjnymi a tradycyjną infrastrukturą finansową, jednak umowa nie ustala, że wszystkie proponowane kontrakty są już przedmiotem obrotu. Konkretne daty wprowadzenia produktów na rynek i metodologie nowych indeksów pochodnych od predykcji nie zostały jeszcze ujawnione. Kontrakty na zdarzenia powiązane z indeksami zasadniczo różnią się również od ETF-ów na S&P 500 i konwencjonalnych kontraktów futures na indeksy, ponieważ ich wypłaty zależą od określonych wyników, a nie od ciągłego posiadania lub ekspozycji na indeks akcji.
Bardziej istotną implikacją partnerstwa jest możliwość dwukierunkowego biznesu danych finansowych. Tradycyjne benchmarki mogłyby dostarczać wiarygodnych wartości referencyjnych do rozliczania zdarzeń, podczas gdy ceny z rynku predykcyjnego mogłyby stać się danymi wejściowymi dla nowych miar oczekiwań gospodarczych i finansowych. To, czy ten model stanie się komercyjnie istotny, będzie zależeć od płynności rynku, przejrzystych zasad kontraktów, metodologii indeksów oraz popytu na informacje generowane przez handel oparty na zdarzeniach.
Najważniejsze wnioski
- Kalshi i S&P DJI ogłosili 26 października 2026 r. współpracę w charakterze preferowanego dostawcy, obejmującą licencjonowanie benchmarków i dane rynku predykcyjnego.
- Nadchodzące kontrakty na zdarzenia powiązane z indeksami będą wykorzystywać oficjalne wartości S&P DJI jako referencje rozliczeniowe.
- S&P DJI może opracować nowe indeksy wykorzystujące ceny generowane przez rynki zdarzeń Kalshi.
- Kontrakty na zdarzenia indeksowe nie są równoważne ETF-om indeksowym ani konwencjonalnym kontraktom futures, nawet jeśli odnoszą się do tego samego benchmarku.
- Trwała wartość partnerstwa zależy od płynności, przejrzystości metodologicznej oraz tego, czy dane z rynku predykcyjnego staną się użyteczne dla instytucji finansowych.
Dwukierunkowe partnerstwo między indeksami a rynkami predykcyjnymi
Cechą definiującą umowę Kalshi–S&P DJI jest to, że informacje finansowe mają przepływać w obu kierunkach. W tradycyjnych produktach powiązanych z indeksami dostawcy benchmarków obliczają wartości referencyjne, których giełdy, zarządzający funduszami i emitenci instrumentów pochodnych używają do konstruowania produktów inwestycyjnych. Umowa Kalshi podąża za częścią tego ustalonego modelu, licencjonując indeksy S&P DJI dla przyszłych kontraktów na zdarzenia. Trader mógłby zająć pozycję dotyczącą określonego wyniku związanego z uznanym benchmarkiem finansowym, przy czym ostateczny wynik byłby określany zgodnie z oficjalną wartością indeksu i opublikowanymi zasadami kontraktu. Może to poprawić zaufanie do referencji rozliczeniowej, choć nie gwarantuje płynności ani korzystnych wyników handlowych.
Druga część umowy odwraca tę relację. S&P DJI planuje zbadać, w jaki sposób dane rynkowe Kalshi można przekształcić w indeksy odzwierciedlające oczekiwania dotyczące przyszłych zdarzeń. Zamiast dostarczać istniejący benchmark platformie handlowej, dostawca indeksów wykorzystywałby ceny kształtowane przez tę platformę jako dane wejściowe dla nowych produktów informacji finansowej. Ogłoszenie wskazuje takie obszary jak gospodarka, polityka i sport jako potencjalne kategorie, ale nie ustala ostatecznych metodologii ani dat wprowadzenia tych indeksów.
Współpraca zawiera zatem dwa odrębne przepływy danych:
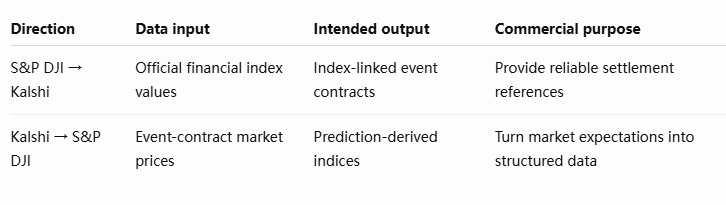
Obie działalności mogłyby się wzajemnie wzmacniać, ale jest to możliwość analityczna, a nie potwierdzony wynik finansowy. Bardziej uznane referencje rozliczeniowe mogłyby wspierać dodatkowy handel zdarzeniami, generując dane, które następnie można by ocenić pod kątem konstrukcji indeksów. Te nowe indeksy mogłyby wówczas przyciągnąć uwagę badaczy i profesjonalnych uczestników rynku. Jednak większa dostępność produktów nie gwarantuje, że rynki bazowe rozwiną wystarczającą płynność, aby generować wiarygodne informacje. Komercyjna żywotność każdego kierunku musi być oceniana osobno.
Kalshi S&P 500 Event Contracts: Czym handlowaliby inwestorzy?
Kontrakt na zdarzenie powiązany z indeksem pozwala uczestnikom wyrazić pogląd na temat jasno określonego wyniku na rynku finansowym. Kontrakt mógłby na przykład zostać rozliczony w zależności od tego, czy indeks zakończy dzień powyżej określonego poziomu w konkretnej dacie. Jest to ilustracja mechanizmu produktu, a nie potwierdzona specyfikacja nowo ogłoszonego kontraktu Kalshi. Ostateczna wypłata byłaby określana przez warunki rozliczenia kontraktu, podczas gdy cena rynkowa przed rozliczeniem odzwierciedlałaby pozycje uczestników handlujących oczekiwanym wynikiem.
Różni się to od sposobu, w jaki inwestorzy uzyskują ekspozycję na indeksy za pośrednictwem ugruntowanych rynków papierów wartościowych i instrumentów pochodnych. ETF na S&P 500 zazwyczaj zapewnia ekspozycję funduszową na portfel zaprojektowany do śledzenia indeksu, podczas gdy konwencjonalne kontrakty futures na indeksy zmieniają wartość zgodnie z odpowiednią ceną futures. Kontrakt na zdarzenie koncentruje się natomiast na zdefiniowanym wyniku. Może to czynić go użytecznym do wyrażania ukierunkowanych poglądów na temat określonych scenariuszy, ale tworzy również nieciągłą ekspozycję wokół progów rozliczeniowych.
Czy kontrakty indeksowe Kalshi są tym samym co kontrakty futures na S&P 500?
Nie. Produkty te mogą odnosić się do tego samego benchmarku, jednocześnie generując zasadniczo odmienne wyniki finansowe.
ProduktEkspozycja ekonomicznaTypowe zastosowanieGłówna ograniczenieKontrakt na zdarzenie indeksowe KalshiZdefiniowany wynik indeksuHandel specyficzny dla zdarzeniaWypłata zależna od wynikuKontrakty futures na S&P 500Ciągła ekspozycja na cenę futures indeksuHandel i zabezpieczanie portfelaDepozyt zabezpieczający, dźwignia i ryzyko bazoweETF na S&P 500Wyniki indeksu oparte na funduszuInwestycje i alokacja aktywówOpłaty funduszu i różnice w śledzeniuIndeks pochodny od predykcjiZagregowane oczekiwania rynku zdarzeńBadania finansowe i analiza rynkuZależność od płynności i metodologii
Ta różnica wpływa na sposób, w jaki traderzy powinni interpretować ceny kontraktów na zdarzenia. Cena rynkowa powiązana ze zdefiniowanym wynikiem może być interpretowana jako oszacowanie tego wyniku implikowane przez rynek, ale niekoniecznie jest statystycznie nieobciążonym prawdopodobieństwem. Preferencje ryzyka, koszty transakcyjne, warunki płynności i skład uczestników rynku mogą wpływać na ceny. Podobnie kontrakt, którego wynik zależy od poziomu zamknięcia S&P 500, nie zapewnia własności spółek wchodzących w skład indeksu.
Oficjalne licencjonowanie indeksu może zmniejszyć niepewność co do tego, która wartość benchmarku determinuje rozliczenie. Nie zmienia to jednak podstawowej natury kontraktu ani nie czyni produktu substytutem konwencjonalnej długoterminowej ekspozycji na akcje.
Dlaczego oficjalne dane benchmarkowe mają znaczenie
Wiarygodność kontraktu na zdarzenie zależy częściowo od tego, jak jasno zdefiniowany jest jego wynik. Publikacje danych gospodarczych i danych rynków finansowych mogą wiązać się z korektami, różnymi harmonogramami publikacji, wieloma źródłami i zmianami metodologicznymi. Jeśli kontrakt opiera się na niejednoznacznym odniesieniu, uczestnicy mogą nie zgadzać się co do tego, w jaki sposób należy ustalić wynik. Ugruntowani dostawcy indeksów stawiają czoła tym wyzwaniom poprzez publikowane metodologie obliczeń, procesy zarządzania i procedury utrzymywania wartości referencyjnych.
S&P DJI wnosi tę infrastrukturę do proponowanych produktów Kalshi. Jego indeksy są szeroko stosowane w zarządzaniu aktywami i na rynkach instrumentów pochodnych, co czyni bazowe dane znanymi inwestorom instytucjonalnym. W przypadku kontraktów na zdarzenia odnoszących się do tych benchmarków oficjalne wartości mogą zapewnić zdefiniowane źródło rozliczenia, zamiast wymagać od uczestników polegania na niezależnie zestawionych danych rynkowych.
Wiarygodności benchmarku nie należy jednak mylić z poparciem dla kontraktu ani jakością inwestycyjną. Ogłoszenie S&P DJI wyraźnie stwierdza, że kontrakty Kalshi oparte na S&P 500 i innych indeksach S&P nie są sponsorowane, sprzedawane ani popierane przez S&P DJI. Ustalenia licencyjne dotyczą wykorzystania własności intelektualnej i danych referencyjnych, a nie gwarancji wyników handlowych.
Pozostałym wyzwaniem jest jakość rynku. Nawet kontrakt oparty na uznanym benchmarku może mieć ograniczoną użyteczność, jeśli wolumeny obrotu są niskie, spready bid-ask są szerokie lub warunki rozliczenia przyciągają jedynie wąską grupę uczestników. Traderzy instytucjonalni rozważają również, czy pozycje można efektywnie otwierać i zamykać, szczególnie gdy kontrakty są wykorzystywane obok istniejących kontraktów futures, opcji lub innych ekspozycji portfelowych.
Partnerstwo wzmacnia fundamenty projektowania produktów, ale wiarygodne odniesienie rozliczeniowe jest tylko jednym z wymogów udanego rynku finansowego.
Czy ceny rynków predykcyjnych mogą stać się benchmarkami finansowymi?
Drugi kierunek partnerstwa może mieć większe długoterminowe znaczenie niż wprowadzenie dodatkowych kontraktów na zdarzenia. Rynki Kalshi generują ceny powiązane z oczekiwaniami dotyczącymi przyszłych wyników. Gdy uczestnicy reagują na ogłoszenia gospodarcze, wydarzenia finansowe i nowe informacje, ceny te mogą zmieniać się w sposób ciągły. S&P DJI zamierza zbadać, czy takie obserwacje można zorganizować w indeksy zapewniające bardziej spójny sposób monitorowania oczekiwań rynkowych.
Ta możliwość tworzy inną rolę dla rynków predykcyjnych. Zamiast służyć wyłącznie jako miejsca, w których uczestnicy handlują wynikami zdarzeń, mogłyby stać się źródłami ustrukturyzowanych informacji finansowych wykorzystywanych przez instytucje, które niekoniecznie handlują bazowymi kontraktami.
Wyzwanie analityczne polega na tym, że cena rynku predykcyjnego nie jest automatycznie wiarygodnym wkładem do indeksu.
Trzy warunki byłyby szczególnie istotne:
- Jakość płynności: Kontrakty muszą mieć wystarczającą aktywność handlową i głębokość rynku, aby ceny zawierały istotne informacje, a nie odzwierciedlały pojedyncze zlecenia.
- Spójność metodologiczna: Wybrane kontrakty wymagają porównywalnych definicji, okresów obserwacji i sposobu traktowania zmieniających się warunków zdarzeń.
- Reprezentatywny udział: Ceny rynkowe nie powinny być zdominowane przez wąską grupę, której zachęty lub informacje znacznie różnią się od szerszej populacji, którą indeks ma reprezentować.
Indeks łączący ceny zdarzeń bez rozwiązania tych kwestii mógłby dawać mylące wyniki. Dwa rynki mogą dotyczyć podobnych zmian gospodarczych, stosując różne daty rozliczenia lub definicje wyników. Jeden kontrakt może przyciągać znaczny udział instytucjonalny, podczas gdy inny może być przedmiotem niewielkiego obrotu. Traktowanie ich cen jako bezpośrednio porównywalnych ignorowałoby istotne różnice w jakości informacji.
Ekspertyza S&P DJI może pomóc w opracowaniu zasad dotyczących kwalifikowalności kontraktów, ważenia, obserwacji i utrzymania. Jednak użyteczność jakiegokolwiek powstałego indeksu będzie musiała zostać wykazana poprzez analizę historyczną i wyniki w różnych warunkach rynkowych. Współpraca stwarza możliwość opracowania nowych produktów referencyjnych, a nie dowód, że takie produkty już dostarczają lepszych prognoz.
Od aktywności handlowej do informacji rynkowej
Tradycyjne instytucje finansowe wykorzystują różnorodne wskaźniki do oceny przyszłych warunków gospodarczych. Obejmują one ankiety analityków, miary implikowane przez instrumenty pochodne, rentowności obligacji, oczekiwania inflacyjne i prognozy statystyczne. Indeksy oparte na predykcjach mogłyby dodać kolejną perspektywę, agregując ceny kształtowane w drodze bezpośredniego handlu zdefiniowanymi wynikami.
Ich wartość zależałaby od tego, czy wychwytują informacje nieodzwierciedlone już w istniejących wskaźnikach. Miara oparta na rynku może szybko się dostosowywać, gdy uczestnicy uwzględniają nowe wydarzenia, ale szybkość niekoniecznie gwarantuje dokładność. Ceny mogą reagować na spekulację, tymczasowe nierównowagi płynności i zmiany w zachowaniu uczestników. Dostawca indeksu musi zatem ustalić, czy powstałe miary pozostają istotne w czasie i w różnych środowiskach gospodarczych.
Tworzy to dwa możliwe zastosowania komercyjne o różnych wymaganiach:
Wskaźniki referencyjne zorientowane na handel wymagałyby jasnych odniesień rozliczeniowych, silnej integralności rynku bazowego i wystarczającej płynności do wspierania produktów finansowych.
Indeksy oczekiwań zorientowane na badania wymagałyby przejrzystych metodologii, stabilnych zapisów historycznych i dowodów, że dostarczają użytecznych sygnałów dla analityków i instytucji.
Partnerstwo mogłoby wspierać oba kierunki, ale ich modele biznesowe nie powinny być łączone. Indeks oparty na predykcjach może stać się wartościowy jako informacja, nie stając się bezpośrednio inwestowalny. I odwrotnie, aktywnie handlowany kontrakt na zdarzenie może generować znaczne transakcje bez tworzenia szczególnie użytecznego szerszego wskaźnika gospodarczego.
To rozróżnienie ma kluczowe znaczenie dla oceny długoterminowej wartości umowy.
Czy Kalshi może rzucić wyzwanie tradycyjnym giełdom finansowym?
Współpraca przybliża Kalshi do infrastruktury związanej z ugruntowanymi giełdami finansowymi, ale konkurencja niekoniecznie będzie dotyczyć identycznych produktów. Tradycyjne kontrakty terminowe na indeksy są wykorzystywane do ciągłej ekspozycji, zabezpieczania i odkrywania cen, podczas gdy ETF-y służą potrzebom inwestycyjnym i alokacyjnym. Kontrakty na zdarzenia Kalshi koncentrują się na określonych wynikach, potencjalnie przyciągając uczestników zainteresowanych węższymi scenariuszami rynkowymi.
To zróżnicowanie mogłoby pozwolić Kalshi na rozwój rynków, które uzupełniają konwencjonalne instrumenty pochodne, a nie po prostu je zastępują. Jednak przyjęcie instytucjonalne wymagałoby niezawodnej realizacji, rozliczania, przejrzystych zasad kontraktów i wystarczającego udziału dostawców płynności. Uznane dane indeksowe nie mogą samodzielnie spełnić tych wymagań.
Partnerstwo daje również Kalshi możliwość wyjścia poza działalność opartą na transakcjach. Jeśli platforma generuje wysokiej jakości dane o zdarzeniach, które można włączyć do indeksów finansowych, jej produkty informacyjne mogą stać się istotne dla badaczy, menedżerów ryzyka i zarządzających aktywami, którzy nie zamierzają handlować indywidualnymi kontraktami na zdarzenia. Taka dywersyfikacja mogłaby stworzyć możliwość biznesową, chociaż umowa nie ujawnia żadnego potwierdzonego wkładu w przychody z przyszłych indeksów opartych na predykcjach.
Właściwa miara sukcesu będzie zatem wykraczać poza liczbę uruchomionych rynków związanych z indeksami. Płynność kontraktów, powtarzająca się aktywność instytucjonalna, adopcja produktów danych i niezawodność metodologiczna dostarczą bardziej znaczących dowodów na to, czy współpraca tworzy trwałą wartość komercyjną.
Perspektywa MEXC: Rynki predykcyjne stają się infrastrukturą informacyjną
Partnerstwo Kalshi–S&P DJI sugeruje, że rynki predykcyjne mogą w coraz większym stopniu konkurować nie tylko jako platformy handlowe, ale także jako źródła informacji finansowych. Wyjątkowa szansa polega na zdolności przekształcania zdecentralizowanych oczekiwań dotyczących przyszłych wyników w standaryzowane miary, które inni uczestnicy rynku mogą oceniać. Tradycyjni dostawcy indeksów od dawna przekształcają dane rynkowe w benchmarki; rynki predykcyjne wprowadzają inną kategorię informacji źródłowych, generowanych poprzez kontrakty powiązane z konkretnymi przyszłymi zdarzeniami.
Ten rozwój nie oznacza, że ceny na rynkach predykcyjnych powinny zastąpić ustalone prognozy ekonomiczne lub wskaźniki finansowe. Zamiast tego mogą stać się uzupełniającymi miarami, których użyteczność zależy od jakości rynku i metodologii indeksu. Przegląd MEXC dotyczący regulowanego modelu kontraktów na zdarzenia Kalshi dostarcza tła, w jaki sposób takie rynki przekształcają oczekiwania w pozycje podlegające obrotowi. Współpraca ze S&P DJI dodaje potencjalną instytucjonalną warstwę danych, pozwalając na organizowanie wybranych obserwacji w szerzej dostępne finansowe produkty referencyjne.
Jeśli to podejście okaże się użyteczne, pozycja konkurencyjna operatorów rynków predykcyjnych może w coraz większym stopniu zależeć od jakości informacji generowanych przez ich rynki, a nie tylko od całkowitego wolumenu obrotu. Oznaczałoby to znaczące rozszerzenie roli gospodarczej branży.
Dostęp do benchmarków otwiera drzwi, ale płynność decyduje
Współpraca Kalshi z S&P Dow Jones Indices stanowi potencjalnie znaczący krok w rozwoju finansowych rynków opartych na zdarzeniach. Umowa stwarza możliwość wykorzystania ustalonych wartości indeksów jako referencji rozliczeniowych, jednocześnie badając, w jaki sposób ceny na rynkach predykcyjnych można przekształcić w nowe finansowe produkty danych. Te dwa kierunki odpowiadają na różne potrzeby rynkowe: pierwszy poprawia infrastrukturę referencyjną dostępną dla kontraktów na zdarzenia, drugi zaś testuje, czy oczekiwania oparte na handlu mogą stać się użytecznymi benchmarkami.
Inicjatywę Kalshi S&P 500 Event Contracts należy jednak oceniać jako rozwijającą się szansę produktową, a nie zakończoną transformację tradycyjnych rynków instrumentów pochodnych. Odwoływanie się do S&P 500 lub innego uznanego indeksu nie daje kontraktowi na zdarzenie takiej samej ekspozycji ekonomicznej jak ETF lub konwencjonalny kontrakt futures. Dostęp do oficjalnych danych benchmarkowych nie gwarantuje również popytu instytucjonalnego ani niezawodnej płynności handlowej. Sukces przyszłych produktów będzie zależał od tego, jak dobrze ich konstrukcje kontraktów odpowiadają rzeczywistym potrzebom inwestycyjnym i zarządzania ryzykiem.
Długoterminowa szansa może tkwić w danych. Rynki predykcyjne nieustannie generują obserwacje dotyczące oczekiwanych przyszłych wyników, a systematyczna konstrukcja indeksów mogłaby uczynić wybrane obserwacje bardziej użytecznymi dla badaczy finansowych i instytucji. Jednak jakość metodologiczna, reprezentatywny udział i wystarczająca płynność rynku muszą zostać ustalone, zanim takie indeksy będzie można traktować jako wiarygodne wskaźniki.
Kolejne wydarzenia warte monitorowania to publikacja konkretnych zasad kontraktów powiązanych z indeksami, potwierdzone daty uruchomienia, aktywność handlowa na żywo oraz wprowadzenie formalnych metodologii dla indeksów pochodnych od rynków predykcyjnych. Dostarczą one dowodów niezbędnych do oceny, czy współpraca tworzy zrównoważone produkty finansowe, czy pozostaje głównie inicjatywą licencyjną i rozwojową.
Wyróżniającą wartością partnerstwa jest jego dwukierunkowa struktura: ustalone benchmarki finansowe mogą poprawić definicję kontraktów na rynkach predykcyjnych, podczas gdy wystarczająco solidne rynki predykcyjne mogą generować informacje odpowiednie dla nowych benchmarków. To, czy ta relacja stanie się znaczącą częścią infrastruktury rynków finansowych, będzie zależeć od jakości zarówno kontraktów, jak i danych, które produkują.
Źródła
Wykorzystany link wewnętrzny MEXC:
https://blog.mexc.com/news/what-is-kalshi-a-cftc-licensed-prediction-market-in-the-united-states/
S&P Dow Jones Indices — Oficjalne ogłoszenie partnerstwa, 26 października 2026:
https://press.spglobal.com/2026-10-26-S-P-Dow-Jones-Indices-and-Kalshi-Announce-Collaboration-to-Bring-the-Worlds-Most-Trusted-Benchmarks-to-Prediction-Markets
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie referencyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.