Autor: Zhao Ying
Koreańska firma zajmująca się centrami danych Elice zanotowała w pierwszym dniu notowań na Kosdaq spadek o 32%, stając się najnowszym przypadkiem na liście nieudanych IPO infrastruktury mocy obliczeniowej AI na świecie. Ta firma, określająca się mianem „neocloud” (nowego typu chmury obliczeniowej) i rzadko już rentowna, weszła na giełdę z wyceną stanowiącą zaledwie ułamek wycen konkurentów, a mimo to nie uniknęła wyprzedaży, co oznacza, że logika wyceny aktywów centrów danych AI na rynku przesunęła się z „oczekiwań wzrostu” na „nakłady inwestycyjne”.
Elice ustaliła cenę na górnej granicy przedziału cenowego wynoszącego 90 500 wonów koreańskich, pozyskując 201 miliardów wonów (około 151 milionów dolarów), a po debiucie jej kapitalizacja rynkowa nieznacznie przekroczyła 1 bilion wonów, co czyni ją największym IPO na Kosdaq w tym roku. Koreańscy inwestorzy indywidualni przeznaczyli na subskrypcję około 10,3 biliona wonów (około 7,7 miliarda dolarów), a nadsubskrypcja ze strony inwestorów indywidualnych przekroczyła 400 razy — co odpowiada zamrożeniu w kontach środków w wysokości około 51 razy całej wielkości emisji w oczekiwaniu na przydział.
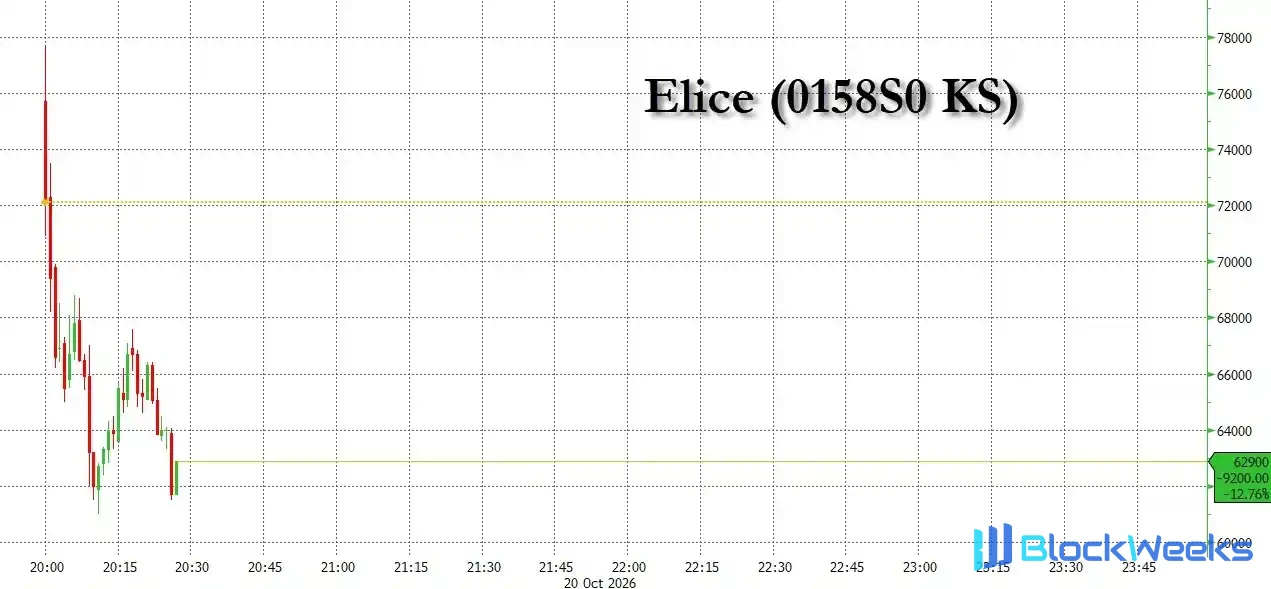
Jednak już na otwarciu nastąpiło załamanie. Kurs akcji krótko wzrósł do około 78 000 wonów (sam ten szczyt był nadal o 14% niższy od ceny emisyjnej), po czym gwałtownie spadł, osiągając minimum na poziomie 61 400 wonów, czyli o 32% poniżej ceny emisyjnej; w momencie publikacji oscyluje w okolicach 62 900 wonów, około 30% poniżej ceny emisyjnej, a w ciągu niespełna pół godziny wyparowało około 300 miliardów wonów kapitalizacji rynkowej.
Nie jest to odosobniony przypadek. Wcześniej wspierana przez Nvidię australijska firma zajmująca się centrami danych Firmus wycofała IPO po obniżeniu ceny emisyjnej o 25%, żądanie finansowania Nscale w wysokości 30 miliardów dolarów zostało przez inwestorów obcięte o prawie połowę, a należąca do Blackstone AirTrunk opóźniła debiut singapurskiego REIT.Jednak w przeciwieństwie do podobnych firm, które wcześniej poniosły porażkę, Elice jest w rzeczywistości firmą rentowną, której przychody w pierwszym półroczu wzrosły gwałtownie o 200%, marża operacyjna wyniosła około 30%, a wycena była stosunkowo umiarkowana. Jednak te zalety nie powstrzymały rynku przed głosowaniem nogami.
Niepowodzenie tego debiutu dodatkowo utwierdziło systematyczne wątpliwości rynku wobec sektora centrów danych AI. Według Bloomberga analityk Goldman Sachs Rich Privorotsky zauważył niedawno w raporcie, że „rynek odkrywa, iż popyt na moc obliczeniową może rosnąć wykładniczo, ale dostępny kapitał wspierający ten wzrost nie może się rozszerzać w tym samym tempie”.
Nawet ten tani i rentowny nie może się sprzedać
Elice jest wyjątkiem wśród tej grupy nieudanych debiutów: naprawdę zarabia. Prospekt emisyjny pokazuje, że przychody spółki w pierwszym półroczu wzrosły rok do roku o 200% do 34,4 miliarda wonów, firma odwróciła stratę i osiągnęła zysk operacyjny w wysokości 10,3 miliarda wonów, a EBITDA wzrosła ponad 11-krotnie rok do roku do 23,2 miliarda wonów. Douglas Kim ze Smartkarma prognozuje, że przychody firmy w 2026 roku wzrosną o kolejne 83%, a marża operacyjna wyniesie około 33%.
Przy cenie IPO wycena spółki wynosiła około 14,5-krotności rocznych przychodów, a po otwarciu spadła do około 10-krotności. Dla porównania Nscale żądała od rynku publicznego 3 miliardów dolarów przy wskaźniku ceny do sprzedaży wynoszącym około 107 razy, ponosząc w pierwszym półroczu stratę w wysokości 1,02 miliarda dolarów. Elice nie jest próbką bańki wysokiej wyceny, a mimo to w czasie jednej kawy straciła jedną trzecią kapitalizacji rynkowej.
Kim Dojoon, dyrektor generalny Zian Investment Management, uważa, że nastroje rynkowe mogą osłabnąć z powodu wydarzeń wokół CoreWeave, ale struktura finansowa Elice jest zupełnie inna niż CoreWeave i inwestorzy nie muszą postrzegać jej jako szczególnie wysokiego ryzyka. Albert Yong z Petra Capital zauważył z kolei, że nastroje w sektorze infrastruktury AI są wysoce zmienne i często oderwane od fundamentów.
Rosnące koszty kapitału, model nowej chmury uwięziony w sprzecznościach strukturalnych
Podsumowanie analityka Goldman Sachs Richa Privorotsky'ego trafia w sedno: rynek odkrywa, że popyt na moc obliczeniową może rosnąć wykładniczo, ale kapitał dostępny na jego finansowanie już nie. Jae Won Kim, dyrektor generalny Elice, przyznał, że środki z IPO zostaną przeznaczone na budowę kolejnych centrów danych AI w Korei i za granicą, a to IPO ma zapewnić firmie finansowe wsparcie dla realizacji.
Jae Won Kim, dyrektor generalny Elice, w wywiadzie dla Bloomberga przyznał, że środki pozyskane z IPO zostaną przeznaczone na budowę kolejnych centrów danych AI w Korei i za granicą: „Stawiamy wszystko na to, by stać się globalnym liderem pełnostosowej infrastruktury AI; sens tego IPO polega na zapewnieniu nam amunicji do realizacji”.
Najnowsze szacunki Morgan Stanley pokazują, że łączny wolny przepływ pieniężny hiperskalowych dostawców chmury i neocloud osiągnie najgorszy poziom w 2027 roku, a po uwzględnieniu leasingu luka zbliży się do 600 miliardów dolarów — rok największych nakładów inwestycyjnych jest jednocześnie rokiem największej luki finansowania.Gartner prognozuje ponadto, że do 2030 roku presja kosztowa i brak zróżnicowanego modelu biznesowego zmuszą ponad 80% dostawców neocloud do zaprzestania samodzielnej działalności.
Koszty finansowania również rosną. Ekonomiści Goldman Sachs przewidują, że Bank Korei w tym tygodniu utrzyma jastrzębie nastawienie bez zmian stóp, a w pierwszym kwartale 2027 roku może podnieść stopy o kolejne 25 punktów bazowych; Goldman Sachs szacuje, że globalne stopy procentowe znajdują się już na najwyższym poziomie od 2007 roku. Koreańska spółka energetyczna KEPCO, zadłużona na 210 bilionów wonów (około 148 miliardów dolarów), również dąży do podniesienia cen energii elektrycznej, co dodatkowo pogłębi presję na koszty energii elektrycznej, będące najważniejszym elementem kosztów centrów danych.
Globalna zima IPO centrów danych: lista porażek stale się wydłuża
W ciągu zaledwie czterech tygodni globalne IPO centrów danych poniosły kolejne porażki: należąca do SoftBanku spółka SB Energy 22 września odłożyła IPO mające pozyskać środki dla największego na świecie centrum danych; wspierana przez Nvidię firma Firmus 8 października wycofała się po obniżeniu ceny emisyjnej o 25%; należąca do Blackstone spółka AirTrunk 14 października odłożyła singapurski REIT o wartości 1,5 miliarda dolarów do 2027 roku; Nscale, po wycofaniu się Microsoftu z jej brytyjskiej transakcji, została przez inwestorów zmuszona do obcięcia o prawie połowę żądania pozyskania 30 miliardów dolarów; kurs akcji CoreWeave spadł o połowę względem majowego szczytu, a jej obligacje w zeszłym tygodniu weszły w strefę zagrożenia, przy czym CDS implikują około 63% prawdopodobieństwa niewypłacalności w ciągu pięciu lat.
Zaledwie około 12 godzin przed otwarciem notowań Elice Gabriela Borges z Goldman Sachs podniosła rating CoreWeave do „kupuj”, jednocześnie obniżając cenę docelową ze 139 do 106 dolarów; jej bycza teza wprost zakłada, że spółka będzie się zadłużać na rozwój przy koszcie około 10% (1000 punktów bazowych). Rynek odpowiedział na ten raport niemal natychmiastową wyprzedażą.
Następnym poddanym testowi jest partner Firmy na Batam, DayOne, który nadal dąży do pozyskania do 50 miliardów dolarów poprzez debiut na amerykańskim rynku akcji, a roadshow ma rozpocząć najwcześniej w najbliższą środę — jeśli transakcja ta dojdzie do skutku, będzie kolejnym papierkiem lakmusowym pozwalającym sprawdzić, czy to okno finansowania definitywnie się zamknęło.