Payward, spółka dominująca Kraken, dąży do regulowanej ścieżki wprowadzenia onchainowych kontraktów terminowych typu perpetual na rynek U.S. dla klientów poprzez infrastrukturę HIP-3* Hyperliquid. Firma ogłosiła swój plan 16 września 2026 r., a aktualizacja Hyperliquid z 26 października zwróciła ponowną uwagę na proponowaną architekturę rynku z ograniczonym dostępem. W ramach tego porozumienia Bitnomial miałby pełnić funkcje giełdy i izby rozliczeniowej, NinjaTrader Clearing prowadziłby rachunki klientów, a Hyperliquid dostarczałby oparty na blockchainie księgę zleceń służącą do realizacji i rejestrowania transakcji.
Propozycja Hyperliquid HIP-3 jest istotna, ponieważ próbuje połączyć współdzieloną infrastrukturę handlu onchain z kontrolą dostępu i odpowiedzialnością instytucjonalną wymaganą na regulowanych rynkach instrumentów pochodnych. Zamiast przyznawać klientom z USA nieograniczony dostęp do istniejących zdecentralizowanych rynków perpetual, proponowany system ograniczałby uczestnictwo do zatwierdzonych rachunków zarządzanych przez zarejestrowanych pośredników finansowych.
Rozróżnienie między planowanym wdrożeniem a operacyjnym rynkiem pozostaje kluczowe. Nadawanie uprawnień w HIP-3* jest wciąż testowane, a proponowane kontrakty dla USA podlegają zatwierdzeniu regulacyjnemu. Rozwój ten stanowi zatem test architektury rynku finansowego, a nie ukończenie nowej amerykańskiej platformy handlowej. Jego długoterminowe znaczenie zależy od tego, czy licencjonowani operatorzy rynkowi mogą korzystać ze zdecentralizowanej technologii realizacji transakcji, zachowując skuteczne rozliczanie, ochronę klientów i nadzór rynkowy.
Najważniejsze wnioski
- Payward zamierza wdrożyć regulowane amerykańskie kontrakty terminowe typu perpetual z wykorzystaniem Hyperliquid HIP-3*, z zastrzeżeniem zatwierdzenia regulacyjnego.
- Bitnomial zarządzałby operacjami rynkowymi i rozliczaniem, podczas gdy NinjaTrader Clearing obsługiwałby rachunki klientów.
- HIP-3* różni się od istniejących rynków HIP-3 poprzez wprowadzenie dostępu dla uprawnionych uczestników.
- Proponowana struktura oddziela realizację onchain od odpowiedzialności regulacyjnej, nie usuwając żadnej z tych funkcji.
- Przyjęcie instytucjonalne będzie zależeć od niezawodności rozliczeń, płynności, integracji operacyjnej i zrównoważonej ekonomiki handlu.
Hyperliquid HIP-3 i plan Payward na rynek amerykański
Proponowane wdrożenie Payward następuje po jego ekspansji w regulowaną amerykańską infrastrukturę instrumentów pochodnych. 1 maja 2026 r. firma sfinalizowała przejęcie Bitnomial, włączając do swojej szerszej działalności infrastrukturę wyznaczonego rynku kontraktów, organizacji rozliczającej instrumenty pochodne i komisarza ds. kontraktów terminowych. Zapewnia to istotny kontekst dla ogłoszenia z 16 września. Payward nie próbuje wykorzystać technologii blockchain jako substytutu rejestracji giełdowej. Zamiast tego zamierza połączyć możliwości regulacyjne swoich istniejących spółek zależnych z zewnętrznym środowiskiem realizacji onchain. Bitnomial tworzyłby i administrował nowymi rynkami kontraktów terminowych typu perpetual, podczas gdy NinjaTrader Clearing zapewniałby infrastrukturę rachunków klientów, za pośrednictwem której uprawnieni uczestnicy z USA uzyskiwaliby dostęp do tych kontraktów.
Rozróżnienie między ogłoszeniem transakcji a statusem operacyjnym produktu jest szczególnie istotne. Payward wyraził zamiar stania się pierwszym zarejestrowanym amerykańskim operatorem rynkowym wdrażającym kontrakty perpetual HIP-3*, ale planowane kontrakty nie zostały potwierdzone jako zatwierdzone i w pełni operacyjne. Istniejąca infrastruktura HIP-3 Hyperliquid obsługuje rynki perpetual wdrażane przez builderów; HIP-3* wprowadza dodatkowe mechanizmy kontroli uprawnień zaprojektowane dla ograniczonego uczestnictwa. Rejestracje regulacyjne posiadane przez Bitnomial i NinjaTrader określają role, jakie te podmioty mogą pełnić, ale nie stanowią blankietowego upoważnienia dla każdego nowego instrumentu pochodnego lub ustalenia handlowego. Oficjalne ogłoszenie Payward wyraźnie uzależnia proponowany produkt od zatwierdzenia regulacyjnego.
Jak działałyby rynki z uprawnieniami HIP-3*?
Proponowany proces handlu łączyłby tradycyjny dostęp do rachunku kontraktów terminowych z realizacją zleceń opartą na blockchainie. Klient najpierw założyłby kwalifikujący się rachunek kontraktów terminowych za pośrednictwem NinjaTrader Clearing i spełnił odpowiednie wymogi onboardingowe. Zarówno NinjaTrader, jak i Bitnomial musiałyby autoryzować uczestnictwo, zanim rachunek mógłby handlować wyznaczonymi rynkami HIP-3*. Zlecenia byłyby następnie realizowane i rejestrowane przy użyciu infrastruktury Hyperliquid, podczas gdy regulowana giełda i organizacja rozliczająca pozostałyby odpowiedzialne za swoje odpowiednie zobowiązania rynkowe i finansowe.
Powstałą architekturę można zrozumieć poprzez cztery odrębne obszary odpowiedzialności.
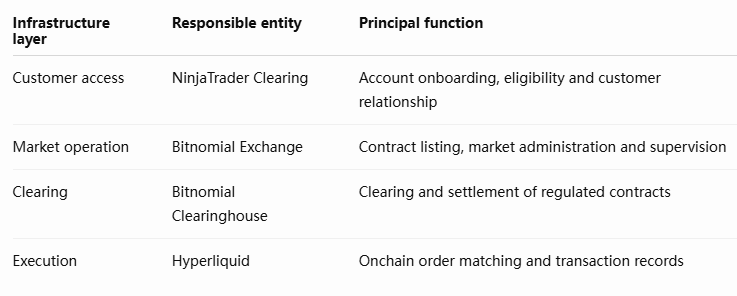
Istotne rozróżnienie polega na tym, że technologia wykonawcza i odpowiedzialność regulacyjna to nie to samo. Hyperliquid wspierałby operacje handlowe, ale nie zastąpiłby zarejestrowanych instytucji odpowiedzialnych za dostęp klientów lub rozliczenia. Publiczny blockchain mógłby zapewnić wspólne środowisko wykonawcze, podczas gdy poszczególne rynki pozostałyby ograniczone do wykwalifikowanych uczestników. Ta architektura nie jest ani konwencjonalnym rynkiem DeFi bez zezwoleń, ani w pełni zastrzeżonym scentralizowanym systemem giełdowym; rozdziela odpowiedzialność techniczną i prawną między różne komponenty.
Co zmienia się między HIP-3 a HIP-3*?
HIP-3 wprowadził możliwość tworzenia przez kwalifikujących się budowniczych rynków perpetualnych z wykorzystaniem wspólnej infrastruktury handlowej Hyperliquid. Ten model pozwala operatorom rynków wprowadzać kontrakty odnoszące się do różnych aktywów bazowych, zamiast polegać wyłącznie na jednym scentralizowanym organie notującym. HIP-3* rozszerza projekt na rynki wymagające ograniczeń uczestnictwa. Takie ograniczenia są istotne dla regulowanych instytucji finansowych, ponieważ zdolność do identyfikacji i zatwierdzania klientów jest centralną częścią prowadzenia wielu produktów finansowych. Publicznie dostępny blockchain niekoniecznie wymaga, aby każdy aktyw lub kontrakt finansowy na nim był swobodnie przenoszalny lub wymienialny przez wszystkich użytkowników.
Trzy różnice definiują proponowane rozszerzenie:
- Uczestnictwo: HIP-3* używałby list dozwolonych do ograniczenia handlu do zatwierdzonych kont, zamiast polegać na istniejącym modelu ogólnego dostępu.
- Odpowiedzialność: Regulowany operator administrowałby odpowiednimi kontraktami, z odpowiedzialnością za klientów i rozliczenia przypisaną określonym instytucjom.
- Status produktu: Istniejące rynki HIP-3 działają w mainnecie, podczas gdy omawiana w planie Payward funkcjonalność HIP-3* z ograniczeniami dostępu pozostaje w fazie testów.
Te zmiany mogłyby uczynić infrastrukturę instrumentów pochodnych opartą na blockchain bardziej kompatybilną z instytucjami, które nie mogą oferować nieograniczonego dostępu do lewarowanych produktów handlowych. Jednak same zezwolenia nie mogą ustanowić zgodności regulacyjnej. Giełda musi nadal spełniać obowiązujące zasady produktowe, wymogi integralności rynku, obowiązki w zakresie prowadzenia dokumentacji i ustalenia rozliczeniowe. Techniczna zdolność do ograniczania uczestników jest zatem elementem umożliwiającym, a nie dowodem na to, że cała struktura rynku otrzymała zatwierdzenie regulacyjne.
Gdzie leży odpowiedzialność regulacyjna?
Centralną innowacją w propozycji Payward jest podział między wykonaniem rynkowym a zarządzaniem rynkiem. Tradycyjne giełdy instrumentów pochodnych zazwyczaj obsługują zastrzeżoną infrastrukturę dopasowywania, jednocześnie polegając na ustalonych ustaleniach instytucjonalnych dotyczących rachunków klientów, rozliczeń, depozytów zabezpieczających i raportowania regulacyjnego. Proponowana struktura Payward zmienia komponent wykonawczy, wprowadzając łańcuchową księgę zleceń Hyperliquid, ale nie eliminuje pozostałych funkcji. Bitnomial zachowałby odpowiedzialność za administrowanie swoim rynkiem i kontraktami rozliczeniowymi, podczas gdy NinjaTrader Clearing pozostałby odpowiedzialny za relację z rachunkiem klienta w ramach swojej zarejestrowanej działalności.
Ten podział ma konsekwencje zarówno dla przejrzystości, jak i nadzoru. Transakcje blockchain mogą zapewnić obserwowalne zapisy wykonania, ale te zapisy nie ustanawiają niezależnie, że uczestnik spełnia prawne wymogi kwalifikowalności lub ma wystarczające zabezpieczenie w ramach odpowiednich ustaleń rozliczeniowych. Podobnie konsensus blockchain może potwierdzić, że zlecenie zostało wykonane zgodnie z zasadami protokołu, nie rozstrzygając, jak regulowany pośrednik powinien reagować na niedobór na rachunku, zakłócenie rynku lub spór prawny. Instytucje potrzebują procedur operacyjnych, które łączą działalność handlową z obowiązkami depozytowymi, dokumentacją klientów i ochroną finansową związaną z regulowanymi rynkami instrumentów pochodnych.
Proponowany model tworzy zatem wspólną podstawę techniczną, zachowując jednocześnie obowiązki specyficzne dla instytucji. Jego sukces będzie zależał od tego, czy różne komponenty działają spójnie podczas normalnego handlu i okresów stresu rynkowego. Rynek łańcuchowy z ograniczeniami dostępu mógłby oferować pewne korzyści w zakresie przejrzystości transakcji i infrastruktury wykonawczej, jednak te korzyści byłyby ograniczone, gdyby systemy rozliczeniowe, kontrole klientów i zapisy blockchain nie były niezawodnie zsynchronizowane.
Czy łańcuchowe kontrakty perpetualne mogą służyć regulowanym traderom w USA?
Kontrakty futures perpetualne stały się ważną częścią międzynarodowego handlu kryptowalutowymi instrumentami pochodnymi, ponieważ pozwalają traderom utrzymywać lewarowaną ekspozycję bez konwencjonalnej stałej daty wygaśnięcia. Ich wartość rynkowa zależy od bazowego aktywa referencyjnego, ustaleń depozytowych, zasad likwidacji i mechanizmów finansowania stosowanych do dostosowania cen kontraktów do rynków spot. Te cechy tworzą popyt wśród zaawansowanych traderów, ale także wprowadzają ryzyka wymagające ostrożnego zarządzania. Brak stałej daty wygaśnięcia nie eliminuje kosztów finansowania ani nie gwarantuje, że pozycje mogą pozostać otwarte bezterminowo, szczególnie w okresach gwałtownych ruchów cen.
Planowane wdrożenie Payward w USA musi wykazać, że egzekucja oparta na blockchainie może funkcjonować w ramach regulowanych ram rozliczeniowych. Profesjonalni traderzy zazwyczaj oceniają kilka cech przed zaangażowaniem znacznego kapitału: wykonalne spready, głębokość arkusza zleceń, przewidywalne procedury likwidacji, efektywność depozytu zabezpieczającego oraz niezawodność handlu w warunkach zmienności. Przejrzystość blockchaina może być użyteczna, ale nie poprawia automatycznie jakości rynku. Nawet technicznie niezawodna giełda może mieć trudności z przyciągnięciem płynności, jeśli animatorzy rynku napotykają niekorzystne wymogi dotyczące zabezpieczeń lub niewystarczający udział innych traderów.
Regulowane wdrożenie może również napotkać wyzwania, które konwencjonalne rynki bez zezwoleń rozwiązują inaczej. Ograniczony dostęp może poprawić zgodność, ale zmniejszyć liczbę potencjalnych kontrahentów, szczególnie na wczesnych etapach rozwoju rynku. Płynność może się skoncentrować wśród niewielkiej liczby zatwierdzonych uczestników, wpływając na spready i jakość egzekucji. Kluczową kwestią jest to, czy Payward może połączyć instytucjonalne zabezpieczenia z wystarczającym udziałem animatorów rynku, aby stworzyć komercyjnie użyteczne środowisko handlowe.
Co to może oznaczać dla płynności HYPE i HIP-3?
Potencjalny rynek mógłby rozszerzyć instytucjonalne znaczenie Hyperliquid, pokazując, że infrastruktura egzekucyjna protokołu może obsługiwać regulowanych operatorów. Większy udział profesjonalnych firm handlowych mógłby ostatecznie wnieść dodatkowy przepływ zleceń i zdolność animowania rynku. Jednak te korzyści zależą od faktycznego wdrożenia i aktywności handlowej, a nie od ogłoszenia zamierzonej integracji. Wrześniowe oświadczenie Payward cytowało znaczącą istniejącą aktywność Hyperliquid, w tym ponad 200 miliardów dolarów wolumenu handlu w ciągu poprzednich 30 dni, ale ta historyczna liczba platformy nie mierzy popytu na proponowany rynek amerykański.
Potencjalny wpływ na HYPE wymaga odrębnej oceny.
WskaźnikCo by ustaliłCzego by nie ustaliłZatwierdzenie regulacyjneZezwolenie na kontynuację na obowiązujących warunkachGwarantowana adopcja instytucjonalnaWolumen handluZrealizowana aktywność na nowym rynkuRównoważne nowe napływy kapitałuOtwarte pozycjeNiespłacona ekspozycja na instrumenty pochodneRentowność operatora rynkuOpłaty protokołuAktywność gospodarcza generowana dla infrastrukturyAutomatyczny wzrost ceny tokenaWymogi wdrożeniowe związane z HYPESpecyficzna użyteczność tokena w ramach ostatecznych zasadGwarantowane zwroty z inwestycji
Wzrost aktywności handlowej mógłby wspierać ekonomikę infrastruktury Hyperliquid, ale ostateczny związek z HYPE zależałby od opłat, warunków wdrożenia, wymogów związanych z tokenem oraz podziału wartości między infrastrukturę protokołu a poszczególnych operatorów rynku. Przedwczesne byłoby utożsamianie udziału regulowanego przez CFTC z konkretnym wynikiem wyceny tokena.
Opinia MEXC: Rynki regulowane mogą korzystać ze wspólnych warstw egzekucyjnych
Propozycja Payward ilustruje, w jaki sposób infrastruktura blockchain może wejść na tradycyjne rynki finansowe bez wymagania, aby te rynki porzuciły swoją strukturę regulacyjną. Szansa konkurencyjna dla Hyperliquid nie polega koniecznie na zastąpieniu licencjonowanych giełd, ale na staniu się technologią egzekucyjną, którą regulowani operatorzy mogą wykorzystywać. Jeśli takie ustalenia staną się opłacalne, operatorzy rynków mogliby konkurować poprzez projektowanie kontraktów, płynność, relacje z klientami i zarządzanie ryzykiem, opierając się na wspólnej infrastrukturze technicznej dla określonych funkcji handlowych.
Oznaczałoby to znaczące odejście od modelu, w którym giełdy zazwyczaj rozwijają i kontrolują większość swojej technologii handlowej. Mogłoby to również stworzyć nowe presje konkurencyjne dla protokołów blockchain, które musiałyby wykazać niezawodność operacyjną odpowiednią dla profesjonalnych instytucji finansowych. Istniejące wydarzenia dotyczące rynków HIP-3 Hyperliquid i instytucjonalnego dostępu do instrumentów pochodnych stanowią istotne tło, ale propozycja Payward idzie dalej, umieszczając zarejestrowaną giełdę i organizację rozliczeniową w centrum zamierzonego wdrożenia.
Długoterminowy wynik będzie zależał od tego, czy struktura z zezwoleniami może zapewnić wystarczającą płynność i odporność operacyjną, zachowując jednocześnie odpowiedzialność regulowanych instytucji. Egzekucja onchain może stać się kolejnym dostępnym modelem infrastruktury dla rynków finansowych, ale jej adopcja będzie determinowana przez praktyczne wyniki, a nie decentralizację jako abstrakcyjny cel.
Ryzyka i ograniczenia
Proponowany rynek HIP-3* nadal podlega istotnym ograniczeniom. Zatwierdzenie regulacyjne nie zostało potwierdzone dla zamierzonych kontraktów, a funkcje zezwoleń pozostają w fazie rozwoju. Przyszłe warunki operacyjne mogą różnić się od obecnie ogłoszonej struktury.
Najważniejsze ryzyka dzielą się na trzy obszary:
- Regulacyjne i prawne: Autoryzacja produktu, kwalifikowalność uczestników, wymogi rozliczeniowe i ograniczenia jurysdykcyjne mogą opóźnić lub ograniczyć wdrożenie.
- Handel i płynność: Dźwignia, koszty finansowania, ryzyko likwidacji, skoncentrowana działalność animatorów rynku i niewystarczająca głębokość mogą wpływać na jakość rynku.
- Techniczne i operacyjne: Luki w zabezpieczeniach inteligentnych kontraktów, zakłócenia w łańcuchu bloków, problemy z synchronizacją danych oraz zależności między systemami realizacji i rozliczeń mogą tworzyć dodatkowe ryzyka.
Ogłoszonego udziału instytucjonalnego nie należy również traktować jako dowodu na przychody, wolumen obrotu lub zyski finansowe związane z HYPE, zanim te liczby będą mogły zostać zmierzone.
Wspólna infrastruktura nie eliminuje nadzoru rynkowego
Planowane wdrożenie Payward na Hyperliquid stanowi praktyczny test tego, czy technologia realizacji oparta na łańcuchu bloków może zostać włączona do regulowanych rynków instrumentów pochodnych. Proponowana struktura rozdziela dostęp klientów, obsługę giełdy, rozliczenia i realizację zleceń na odrębne obowiązki, pozwalając na zarządzanie każdym komponentem przez instytucję lub dostawcę infrastruktury odpowiedniego do tej funkcji. Jej potencjalne znaczenie polega na wykazaniu, że publiczna technologia łańcucha bloków i instytucjonalne mechanizmy kontroli rynku mogą współistnieć bez wymagania, aby każdy uczestnik działał w nieograniczonym środowisku.
Propozycja Hyperliquid HIP-3 pozostaje jednak inicjatywą rozwojową, a nie potwierdzonym rynkiem produkcyjnym dla klientów z USA. Kolejne ważne kamienie milowe obejmują ukończenie infrastruktury uprawnień, niezbędne zatwierdzenia regulacyjne, publikację ostatecznych wymogów kontraktowych i rozpoczęcie handlu na żywo. Po uruchomieniu głębokość rynku, otwarte pozycje, koszty realizacji, niezawodność rozliczeń i różnorodność uczestników dostarczą najsilniejszych dowodów na to, czy model jest ekonomicznie opłacalny.
Jego szersze znaczenie może wykraczać poza instrumenty pochodne na kryptowaluty. Jeśli zarejestrowani operatorzy rynku będą mogli korzystać ze wspólnej infrastruktury łańcucha bloków bez naruszania nadzoru lub ochrony klientów, podobne rozwiązania mogą być rozważane dla innych produktów finansowych. Jednak przyjęcie nastąpiłoby poprzez konkretne ramy regulacyjne i operacyjne, a nie powszechne zwolnienie z konwencjonalnych zasad rynkowych.
Szanse strukturalne polegają na tym, aby regulowane rynki finansowe były mniej zależne od zastrzeżonej technologii realizacji, przy jednoczesnym zachowaniu jasno przypisanej odpowiedzialności prawnej. Proponowany rynek HIP-3* Payward stanowi test tej zasady, ale wynik będzie zależał od rzeczywistych wyników handlowych i niezawodności instytucjonalnej — a nie wyłącznie od obecności publicznego łańcucha bloków.
Źródła
Payward — Intends to Bring Onchain Perpetual Futures to US Clients, 16 września 2026:
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — Completes Bitnomial Acquisition, 1 maja 2026:
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us
Zastrzeżenie ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.