Przegląd
ARK Invest wprowadził ARK Venture Fund (ARKVX) na blockchain za pośrednictwem Securitize, dając uprawnionym inwestorom oparty na blockchainie dostęp do istniejącego funduszu inwestycyjnego z ekspozycją na prywatne i publiczne spółki technologiczne. Ogłoszona 24 września 2026 r. tokenizacja ARK Venture Fund początkowo wykorzystuje Ethereum, podczas gdy Securitize zapewnia regulowaną infrastrukturę łączącą emisję onchain z onboardingiem inwestorów i administracją funduszu.
Najważniejsze rozróżnienie dotyczy tego, co faktycznie zostało stokenizowane. ARKVX to istniejący, aktywnie zarządzany zamknięty fundusz przedziałowy; spółki w jego portfelu, takie jak OpenAI, Anthropic, Stripe i Databricks, nie zostały indywidualnie stokenizowane w ramach tej transakcji. Inwestorzy posiadają udział w ARKVX, podczas gdy sam fundusz jest właścicielem i zarządza bazowym portfelem.
Tokenizacja nie rozwiązuje również automatycznie problemu płynności rynku prywatnego. Udziały ARKVX nie są notowane na giełdzie papierów wartościowych, ARK nie oczekuje powstania rynku wtórnego, a inwestorzy generalnie uzyskują płynność poprzez okresowe oferty odkupu funduszu. Zbywalność onchain nie oznacza zatem nieograniczonej płynności 24/7.
Znaczenie projektu leży gdzie indziej. Blockchain zaczyna wykraczać poza tokenizowane produkty skarbowe i rynku pieniężnego w kierunku bardziej złożonych struktur inwestycyjnych, w których aktywne zarządzanie, wyceny spółek prywatnych i ograniczona płynność pozostają nienaruszone. Technologia zmienia warstwę własności i administracji, nie udając, że bazowe aktywa stały się prostsze.
Najważniejsze wnioski
- ARKVX został stokenizowany za pośrednictwem Securitize, początkowo na Ethereum.
- Inwestorzy uzyskują udział w ARK Venture Fund, a nie bezpośrednie udziały w OpenAI, Anthropic lub innych spółkach portfelowych.
- ARKVX pozostaje zamkniętym funduszem przedziałowym o ograniczonej płynności i okresowych mechanizmach odkupu.
- Tokenizacja zmienia infrastrukturę własności, a nie ekonomię bazowych prywatnych aktywów.
- Projekt pokazuje, że instytucjonalna tokenizacja wykracza poza fundusze gotówkowe w kierunku bardziej złożonej ekspozycji na rynek prywatny.
Co właściwie oznacza tokenizacja ARK Venture Fund?
Tokenizacja ARK Venture Fund przenosi reprezentację i administrację udziału w funduszu na infrastrukturę blockchain, pozostawiając strukturę inwestycyjną funduszu w dużej mierze niezmienioną. ARKVX pozostaje aktywnie zarządzanym portfelem zarządzanym przez ARK Invest, a fundusz nadal utrzymuje swoje inwestycje w spółkach prywatnych i publicznych zgodnie ze swoją strategią. Securitize zapewnia regulowaną infrastrukturę, dzięki której uprawnieni inwestorzy mogą uzyskać dostęp do tokenizowanych udziałów funduszu, przy czym Ethereum jest wykorzystywane jako początkowy blockchain.
Strukturę prawną i ekonomiczną można prosto zrozumieć jako: inwestor → udział w funduszu ARKVX → ARK Venture Fund → bazowe spółki portfelowe. Tokenizowany papier wartościowy istnieje na poziomie funduszu, a nie na poziomie każdej spółki posiadanej przez portfel. Jest to kluczowe, ponieważ głośne prywatne udziały mogą w przeciwnym razie stworzyć wrażenie, że indywidualne udziały w tych spółkach zostały wyemitowane jako tokeny blockchain.
W celu uzyskania tła na temat relacji ARK z platformą tokenizacyjną, MEXC wcześniej omawiał inwestycję ARK Invest w Securitize, relację, która poprzedzała decyzję o wprowadzeniu samego ARKVX na blockchain.
Czy inwestorzy ARKVX bezpośrednio posiadają udziały OpenAI?
Nie. Tokenizowana własność ARKVX nie jest bezpośrednią własnością spółek portfelowych funduszu.
Posiadanie udziału w funduszu oznacza, że inwestor ma ekspozycję ekonomiczną na wyniki portfela zgodnie ze strukturą prawną funduszu. ARKVX, a nie indywidualny inwestor funduszu, jest właścicielem bazowych inwestycji prywatnych i publicznych. Jeśli fundusz posiada OpenAI, Anthropic, Stripe lub inną prywatną spółkę, prawa prawne związane z tą inwestycją znajdują się na poziomie funduszu.
To rozróżnienie wpływa na prawa głosu, płynność i wycenę. Posiadacz ARKVX nie pojawia się automatycznie w rejestrze akcjonariuszy każdej bazowej spółki i nie może niezależnie przenieść części pozycji funduszu w OpenAI tylko dlatego, że udział ARKVX jest reprezentowany na Ethereum.
To sprawia, że twierdzenie „ARK stokenizował udziały OpenAI” jest nieścisłe. To, co ARK i Securitize stokenizowały, to dostęp do funduszu, który może posiadać te udziały. Różnica nie jest semantyczna; określa, co inwestorzy faktycznie posiadają.
Dlaczego tokenizować istniejący fundusz przedziałowy?
Najbardziej użyteczny powód nie dotyczy nieograniczonego obrotu. Fundusze przedziałowe są celowo skonstruowane inaczej niż fundusze giełdowe, a ARKVX pozostaje podlegać cechom tego pojazdu prawnego nawet po tokenizacji. Ciekawsza szansa leży w ulepszaniu infrastruktury wokół własności, administracji i dystrybucji.
Tradycyjne fundusze inwestycyjne opierają się na sieci agentów transferowych, administratorów funduszy, brokerów, depozytariuszy i systemów zgodności. Każdy uczestnik może prowadzić własne rejestry, co tworzy potrzebę powtarzanej uzgodnieniowości. Blockchain może zapewnić wspólną, programowalną warstwę własności, wokół której można organizować kontrole tożsamości, ograniczenia transferu i obsługę inwestorów.
Ma to szczególne znaczenie w przypadku papierów wartościowych, które nie są przeznaczone do swobodnego obrotu. Tokenizacja nie musi zamieniać każdego produktu finansowego w aktywo kryptowalutowe bez wymogu zezwolenia, aby tworzyć wartość. Może natomiast ułatwić emisję i administrowanie regulowanym, ograniczonym papierem wartościowym, zachowując jednocześnie ograniczenia, które definiują ten produkt.
Struktura ARKVX jest zatem użytecznym testem tego, czy regulowane administrowanie funduszami może stać się bardziej programowalne bez zmiany bazowego wehikułu inwestycyjnego.
Czy Ethereum zwiększa płynność ARKVX?
Nie automatycznie. ARK opisuje Venture Fund jako stale oferowany, nieskodywersyfikowany zamknięty fundusz przedziałowy o ograniczonej płynności. Jego akcje nie są notowane na giełdzie papierów wartościowych, a fundusz nie oczekuje, że rozwinie się konwencjonalny rynek wtórny. Płynność zapewniają natomiast okresowe oferty odkupu regulowane warunkami funduszu.
Przeniesienie reprezentacji tych akcji na Ethereum nie unieważnia struktury prawnej. Blockchain może być zdolny do przetwarzania transferów o każdej porze, ale sam papier wartościowy nadal podlega kwalifikowalności inwestorów, ograniczeniom transferu i zasadom funduszu. Istotne pytanie nie brzmi więc, czy Ethereum może przenieść token o 2 w nocy; brzmi ono, czy posiadacz ma prawo przenieść ten papier wartościowy i czy istnieje kwalifikowana strona przeciwna.
Bazowe aktywa dodają kolejne ograniczenie. Akcje spółek prywatnych są często trudne do wyceny i obrotu, a ich płynność nie poprawia się tylko dlatego, że fundusz, który je posiada, przyjął infrastrukturę blockchain. Zbywalność onchain i płynność bazowych aktywów to dwa odrębne pojęcia.
To rozróżnienie jest szczególnie ważne w przypadku tokenizowanych rynków prywatnych, gdzie blockchain może zmniejszyć tarcia administracyjne, ale nie może stworzyć nabywców dla aktywów, które są ekonomicznie niepłynne.
Co tokenizacja może faktycznie poprawić?
Najsilniejsze potencjalne korzyści tkwią w procesach zachodzących wokół inwestycji, a nie w samej inwestycji. Securitize może łączyć udziały w funduszu onchain z regulowaną weryfikacją inwestorów i kontrolą transferu, potencjalnie tworząc bardziej zintegrowany przepływ pracy dla onboardingu, rejestrów własności i obsługi funduszu.
Kilka usprawnień jest szczególnie istotnych:
- Onboarding inwestorów: kontrole kwalifikowalności i tożsamości mogą łączyć się bardziej bezpośrednio ze środowiskiem cyfrowej własności.
- Rejestry własności: udziały w funduszu mogą być reprezentowane w infrastrukturze opartej na blockchainie.
- Kontrole transferu: ograniczenia mogą być włączone do zgodnych cyfrowych przepływów pracy.
- Dystrybucja: regulowane produkty inwestycyjne mogą docierać do kwalifikowanych inwestorów przez nowsze kanały cyfrowe.
- Administracja: wspólny rejestr może zmniejszyć część uzgodnień między uczestnikami rynku.
- Przyszła użyteczność finansowa: tam, gdzie pozwalają na to przepisy, tokenizowane udziały w funduszach mogłyby potencjalnie współdziałać z inną zgodną infrastrukturą aktywów cyfrowych.
To mniej dramatyczne twierdzenia niż „kapitał venture staje się płynny”, ale są bardziej spójne z tym, jak faktycznie rozwija się tokenizacja instytucjonalna. Duża część kosztów na rynkach papierów wartościowych wynika z utrzymywania i uzgadniania rejestrów w oddzielnych systemach. Uczynienie tej warstwy własności programowalną może mieć wartość nawet wtedy, gdy papier wartościowy pozostaje ograniczony i niepłynny.
Tradycyjny ARKVX vs tokenizowany ARKVX
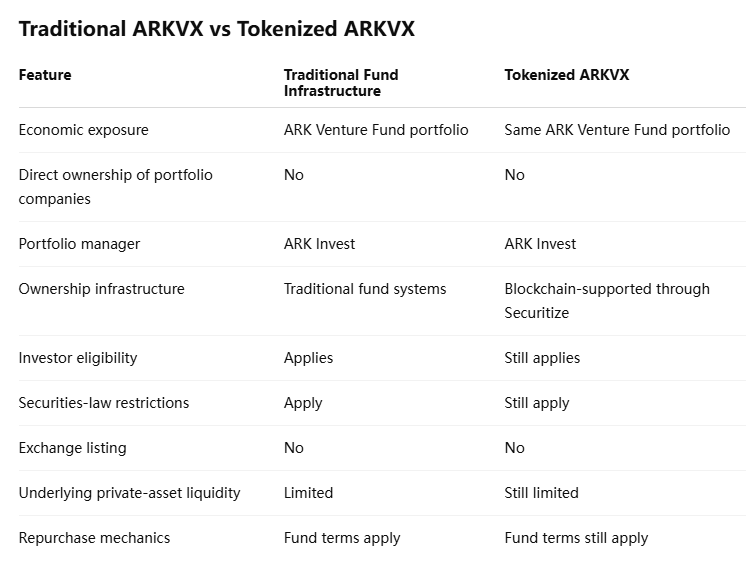
Porównanie pokazuje, dlaczego tokenizację należy postrzegać jako zmianę infrastruktury, a nie transformację ekonomiczną. Ryzyka inwestycyjne, strategia zarządzania i portfel pozostają tymi samymi elementami ARKVX. Zmienia się sposób, w jaki własność może być rejestrowana i administrowana.
Zmiana opakowania nie zmienia automatycznie aktywa znajdującego się pod nim.
Dlaczego Securitize ma większe znaczenie niż samo Ethereum
Opisywanie projektu wyłącznie jako „ARK umieszcza fundusz na Ethereum” pomija dużą część architektury instytucjonalnej. Ethereum zapewnia programowalną infrastrukturę blockchain, ale regulowany fundusz potrzebuje również tożsamości inwestorów, zgodności z przepisami dotyczącymi papierów wartościowych, kontroli transferu i prawnie uznanych rejestrów własności. Securitize ma znaczenie, ponieważ łączy te wymogi z warstwą blockchain.
Do sierpnia 2026 r. Securitize podało, że miało około 5 miliardów dolarów tokenizowanych aktywów w zarządzaniu i współpracowało z instytucjami, w tym BlackRock, Apollo, BNY, Hamilton Lane, KKR i VanEck. Umiejscawia to premierę ARK w szerszej zmianie, w której tradycyjni zarządzający aktywami korzystają ze wspólnej infrastruktury tokenizacji, zamiast budować każdy komponent samodzielnie.
Instytucjonalna tokenizacja prawdopodobnie będzie się zatem rozwijać jako stos. Blockchain obsługuje programowalny stan i rozliczenia, podczas gdy agenci transferowi, brokerzy-dealerzy, depozytariusze, administratorzy i zarządzający inwestycjami nadal pełnią regulowane funkcje wokół tego stanu.
Dla ARKVX Ethereum ma znaczenie, ale regulowane połączenie między Ethereum a prawnym udziałem w funduszu ma większe znaczenie.
Dlaczego ARKVX jest trudniejszym testem tokenizacji niż fundusz skarbowy?
Pierwsza fala instytucjonalnego przyjęcia RWA koncentrowała się w dużej mierze na produktach skarbowych i rynku pieniężnym. Te aktywa są stosunkowo znormalizowane, mają przejrzyste ceny i generalnie oferują głęboką płynność. Są zatem łatwiejsze do zintegrowania z systemami blockchain bez wprowadzania dużych niepewności wyceny lub umorzenia.
ARKVX jest znacznie bardziej złożony. Jego portfel obejmuje prywatne i wczesne spółki, których papiery wartościowe mogą mieć ograniczoną historię transakcji i mogą być trudne do wyceny. Fundusz jest aktywnie zarządzany, więc portfel może również zmieniać się w czasie, zamiast pozostawać stałym koszykiem tokenizowanych aktywów. Płynność jest celowo ograniczona przez strukturę funduszu interwałowego.
Te cechy sprawiają, że tokenizacja ARK Venture Fund jest bardziej interesująca z perspektywy infrastruktury. Blockchain musi obsługiwać produkt, którego prawne i ekonomiczne ograniczenia pozostają złożone, zamiast polegać na wysoce płynnym aktywie bazowym, aby uprościć doświadczenie użytkownika.
Jeśli ten model zadziała, adresowalny rynek tokenizacji rozszerzy się daleko poza bony skarbowe. Private equity, ekspozycja venture, alternatywne fundusze inwestycyjne i inne ograniczone produkty mogą potencjalnie przyjąć infrastrukturę blockchain bez udawania, że zachowują się jak płynne papiery wartościowe rynku publicznego.
Widok MEXC: Tokenizacja przesuwa się w górę stosu kapitałowego
Instytucjonalny rynek RWA początkowo udowodnił swoją wartość za pomocą aktywów, które łatwo było znormalizować: produkty równoważne gotówce, fundusze skarbowe i inne instrumenty o jasnych wycenach i ustalonej płynności. ARKVX pokazuje, że tokenizacja zaczyna przesuwać się w kierunku inwestycji, które są strukturalnie trudniejsze.
Jest to ważne, ponieważ zmienia to, co blockchain ma rozwiązać. W przypadku funduszu skarbowego wyzwaniem jest w dużej mierze efektywna emisja i rozliczenia. W przypadku aktywnie zarządzanego funduszu venture infrastruktura musi również współistnieć z niepewnością wyceny spółek prywatnych, kwalifikowalnością inwestorów i ograniczoną płynnością.
Szanse nie polegają zatem na tym, aby każdy aktyw finansowy handlował jak krypto. Chodzi o to, aby istniejąca infrastruktura papierów wartościowych stała się bardziej programowalna, zachowując zasady, które nadają każdemu produktowi jego prawne znaczenie.
Jeśli to podejście się skaluje, długoterminowy rynek RWA może być definiowany mniej przez to, ile aktywów można opakować w tokeny, a bardziej przez to, ile istniejących produktów finansowych może przenieść swoje procesy własności, obsługi i rozliczeń na wspólną infrastrukturę cyfrową.
Ryzyka i ograniczenia
ARKVX pozostaje złożoną i wysokiego ryzyka inwestycją, niezależnie od technologii użytej do reprezentowania jego udziałów.
- Ryzyko wyceny spółek prywatnych: posiadane aktywa mogą być trudne do wyceny i mogą się istotnie zmieniać między zdarzeniami finansowania.
- Ograniczona płynność: udziały ARKVX nie są notowane na giełdzie i nie należy ich traktować jako stale zbywalnych.
- Ryzyko odkupu: okresowe oferty odkupu mogą być ograniczone lub nadsubskrybowane.
- Ryzyko portfela: ARK aktywnie zarządza funduszem, więc posiadane aktywa i ekspozycja mogą się zmieniać.
- Ograniczenia kwalifikowalności: reprezentacja w blockchain nie usuwa wymogów prawa papierów wartościowych ani wymogów wobec inwestorów.
- Ryzyko technologiczne: inteligentne kontrakty, portfele i cyfrowa custodia tworzą dodatkowe zależności operacyjne.
- Zamieszanie własnościowe: inwestorzy ARKVX nie posiadają bezpośrednio udziałów spółek portfelowych funduszu.
Głównym ograniczeniem jest zatem zarówno koncepcja, jak i finanse. Token może poruszać się szybko, podczas gdy reprezentowane przez niego aktywo pozostaje niepłynne, ograniczone i trudne do wyceny. Blockchain modernizuje infrastrukturę; nie znosi ekonomii rynków prywatnych.
Tokenizacja ARK Venture Fund modernizuje dostęp, a nie aktywa
Tokenizacja ARK Venture Fund jest godna uwagi, ponieważ wprowadza stosunkowo złożony wehikuł inwestycyjny na infrastrukturę blockchain bez zmiany tego, co inwestorzy posiadają ekonomicznie. Kwalifikujący się inwestorzy otrzymują ekspozycję na ARKVX, podczas gdy fundusz nadal posiada i zarządza bazowym portfelem spółek prywatnych i publicznych. OpenAI, Anthropic, Stripe i inne udziały nie są indywidualnie konwertowane na swobodnie zbywalne tokeny w ramach tej struktury.
Ta sama zasada dotyczy płynności. Ethereum może zapewnić programowalne rejestry własności i obsługiwać cyfrowe przepływy transferowe, ale ARKVX pozostaje funduszem interwałowym o ograniczonej płynności i okresowych mechanizmach odkupu. Tokenizacja nie może automatycznie stworzyć rynku wtórnego dla ekspozycji na spółki prywatne ani usunąć ograniczeń wpisanych w strukturę prawną funduszu.
Właśnie dlatego ten rozwój ma znaczenie. Instytucjonalna tokenizacja nie musi przekształcać każdego aktywa w całodobowy instrument bez zezwoleń, aby tworzyć wartość. Może usprawnić onboarding, rejestry własności, kontrolę transferu i administrację funduszami, zachowując jednocześnie istniejące przepisy dotyczące papierów wartościowych i struktury produktów.
Wprowadzenie ARKVX reprezentuje zatem dojrzalszą formę adopcji RWA. Bazowe aktywa venture pozostają prywatne, trudne do wyceny i stosunkowo niepłynne, podczas gdy infrastruktura własności wokół nich staje się programowalna. Jeśli ten model okaże się skalowalny, tokenizacja może wykroczyć poza płynne produkty skarbowe i zacząć modernizować warstwę administracyjną samego kapitału prywatnego.
Źródła
Securitize — ARK Invest tokenizuje ARK Venture Fund (ARKVX):
https://investors.securitize.io/news/news-details/2026/ARK-Invest-Tokenizes-ARK-Venture-Fund-ARKVX-with-Securitize/default.aspx
ARK Invest — ARK Venture Fund:
https://www.ark-funds.com/funds/arkvx
ARK Invest — Raporty ARK Venture Fund:
https://www.ark-funds.com/reports-venture
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.